TGViewer
Channel Public Channel
Снежный лев

Снежный лев

@sneglev

Канал о российской промышленности, транспорте и фондовом рынке

Для связи: Sneglev2026@yandex.ru
Subscribers
1.18K
Photos
127
Videos
2
Links
392

Showing posts older than #540 · Back to latest

Older Posts 20 shown
Post #539 1.66K
Росатом в деле

И снова про Группу Дело. Триггером стала публикация, в которой есть мнение что холдинг сейчас стоит меньше чем при оценке, используемой в «рулетке» (74 млрд руб за 50%) и для Росатома было бы разумно сохранить статус-кво до лучших времен.

Полностью не согласны и считаем что это уникальная возможность для Росатома и что он обязательно скоро воспользуется правом выкупа.

Что с состоянием ключевых активов? В порядке значимости:

Трансконтейнер - убыточный последние кварталы, обремененный огромным долгом. Но. Стоимость железнодорожной перевозки 40-футового контейнера по прямому маршруту Шанхай — Москва к началу июня выросла почти в два раза и достигла 8 тыс. долларов. Осенью рынок традиционно входит в высокий сезон перед предновогодними поставками, что может снова усилить спрос на контейнерные перевозки. Трансконтейнер по итогам года может стать как минимум безубыточным. А в светлом будущем контейнерных перевозок никто не сомневается, осталось только перестать возить контейнеры полувагонами.

КСК: перевалка в зерновом терминале за 5 месяцев выросла на 83%. В этом году ожидаем там чистую прибыль 16-18 млрд руб. Сейчас это самый ликвидный актив. Его можно и продать профильному инвестору и спокойно получать прибыль.

Восточный порт (Находка): рост перевалки угля за 5 мес. на 21%. В прошлом году прибыль была 13,5 млрд рублей.

Нутэп: перевалка на уровне прошлого года. В прошлого году, напомним, дал 4,7 млрд чистой прибыли

Петролеспорт (СПб): перевалка за 5 месяцев г/г снизилась на 15%. База сухие грузы и контейнеры. Вероятно в этом году будет убыток.

Первый контейнерный терминал (СПБ): перевалка за 5 месяцев снизилась на 36%. Ожидаем убыток в этом году.

Усть-Лужский контейнерный терминал: перевалка за 5 мес снизилась на 44%. Ожидаем убыток в этом году.

ГК Дело в 2024г достигла EBITDA в 1 $млрд. В 2026г, в случае нормализации ситуации в Трансконтейнере способна генерить минимум 25-30 млрд руб в год, а также иметь потенциал роста при росте рынка перевозок. Кроме того, Росатом сможет более эффективно работать с долгом Группы Дело. Поэтому выкуп будет и будет эффективным для Росатома, с разумным сроком окупаемости, даже при использовании заемных средств. И это если считать без потенциальной интеграции с FESCO. В этом случае потенциал влияния на EBITDA оценивался в десятки миллиардов рублей. Но это следующий шаг. Пока будем ждать информации о сроках выкупа и источниках финансирования.

@sneglev
Telegram Грузопоток Ход Росатома: сколько стоит ГК «Дело» Несмотря на отказ Сергея Шишкарева выкупить долю госкорпорации, судьба его детища пока не решена. Глава Росатома Алексей Лихачев уточнил, что следующие шаги будут предприняты после того, как отказ Шишкарева оформят…
  • 👍 8
  • ❤ 7
  • 🔥 4
  • 🤔 3
  • 👎 1
  • 💅 1
Post #538 1.19K
Дайджест материалов в канале за 30.06-05.07.2026

О перспективах Аэрофлота: https://t.me/sneglev/521

О предложениях ЦСР по ценообразованию на алюминий: https://t.me/sneglev/525

О результатах НМТП: https://t.me/sneglev/526 и https://t.me/sneglev/531

О залоге акций Озона Системой: https://t.me/sneglev/527

О продаже Raven Russia: https://t.me/sneglev/528

О медном проекте Полиметалла: https://t.me/sneglev/529

О исследовании рынка ГЭТ: https://t.me/sneglev/533
  • 👍 8
  • ❤ 2
  • 🔥 1
Post #537 966

Forwarded from Energy Today

Главные события в ТЭК за неделю по мнению авторов телеграм-каналов в еженедельном дайджесте Energy Today:

Помоги себе сам. Или инструкция для сельхозпроизводителей https://t.me/oilfly/29254

АИ-95 подорожал всего на 3% с начала года. Но есть оговорка https://t.me/OilGasGame/4024

Уголь на распутье: отрасль ищет точки роста в условиях новой реальности https://t.me/yurystankevich/4214

На дворе XXI век, но классические пираты до сих пор никуда не делись https://t.me/oil_capital/26002

Добро пожаловать или посторонним вход воспрещен. Мировой энергопереход столкнулся с возращением угля на энергорынки https://t.me/energopolee/5459

Белоруссия экспортирует бензин в Россию почти с двойной наценкой https://t.me/needleraw/16814

70$ - Нефть пришла на основную цель, указанную две недели назад. Куда дальше? Что будет с ₽ублём? https://t.me/buratinovsmm/4510

Пугалки МЭА про профицит нефти противоречат истощению резервов https://t.me/moi_misli_vslukh/6246

Оперативные данные по ситуации с топливом присылают читатели канала ВГЗ https://t.me/zakupki_time/65557

Мировые рынки трясет и ломает. Нефть падает, зато газ парадоксально дорожает. Чем это обернется для России, выясняли "Акценты Севера" https://t.me/akcentynorth/4478

Урок ценообразования на нефть от эмиратских коллег https://t.me/Global_Energy_Markets/8084

Когда Президент требует наращивать предложение ресурса, а Минэнерго снижает норматив продаж https://t.me/nefxim/3325

Майнинг в московской энергосистеме забирает 1 ГВт мощности. Это одна АЭС. ЦОД в Москве и Подмосковье к 2032 году потребуют 3,6 ГВт - три реактора на серверы столицы https://t.me/irttek_ru/3943

Два топ-10 мировых нефтесервисных компаний: крупнейшие и набирающие вес - о чём это?.. https://t.me/karlkoral/6063

Меморандум есть, денег нет, сроки горят, а Китай молчит — успеет ли Казахстан согреть Астану до 2030-го или это очередная газовая сказка? https://t.me/Azat_Energy_Insider/629

Прям, как «нас насилуют, а мы крепчаем»: поразительно, но даже на фоне топливного кризиса Росстат таки сумел разглядеть замедление инфляции. https://t.me/Oil_GasWorld/7772

Мировой рынок ESG-рейтингов переходит к единым правилам https://t.me/ESGpost/7307

Австралия на развилке: как баланс между экспортом СПГ и внутренним рынком влияет на геологоразведку https://t.me/LngExpert/3510

Рынок городского электрического транспорта в РФ, будет ли прорыв? https://t.me/sneglev/533

Арктический мораторий: когда капитал охраняет запрет крепче регулятора https://t.me/zapvremya/100

Австралия переживает новый этап роста геологоразведочной активности https://t.me/digitalenergyfiveo/368

Продолжаем следить за ситуацией с топливом в регионах https://t.me/rusfuel/2660

В России выросла загрузка зарядных станций https://t.me/Newenergyvehicle/4066


Чтобы первыми узнавать о событиях в ТЭК подписывайтесь на @energytodaygroup и каналы участники дайджеста! Хотите принять участие в следующем? Ждём ваши посты на @EnergyTodayRedactor до 22.00 каждой субботы.
  • 👍 8
  • ❤ 2
Post #536 966
Операционные результаты Русолова

ПАО «Русолово» помимо рекордного падения котировок продолжает покорять исторические пики производственных рекордов.

По итогам 6 месяцев производство олова в концентрате составило 2 тыс. тонн, вольфрама в концентрате — 65 тонн, меди в концентрате – 1,35 тыс. тонн. За последние 5 лет динамика роста производства металлов в концентрате составила: по олову в 1,5 раза, по вольфраму в 2,7 раз, по меди в 7,8 раз.

Корзина металлов - конфетка. Ждём такой же динамики в переработке 🦾

@sneglev
  • 👍 20
  • 🤔 2
Post #535 1.08K
Традиционная табличка от Минпрома с данными продаж автомобилей за I полугодие. Авторынок уже неплохо разгоняется, народ в ожидании роста инфляции и окончания шоколадных депозитов, несет деньги в движимое имущество. Коммерческие авто и грузовики не растут.

При этом даже еще до топливного кризиса растут продажи электро- и гибридных авто, в тч произведенных в РФ.

@sneglev
  • 👍 13
  • 🤔 2
Post #533 1.13K
Первая компания транспортной
инфраструктуры, АО «СПГ», Российская академия транспорта и Российский университет транспорта обновили исследование по городскому электрическому транспорту. Труд эпический и своевременный, но некоторые выводы некорректны и требуют пояснения. Например:

1. «Все производители трамваев в 2025г повысили цены … до +46%. Это, конечно, неправда, ни один ГЭТ такое повышение цены не принял бы. Просто произошло изменение структуры поставок - такие производители как УТМ и УКВЗ в 2025г переходили на выпуск более дорогих низкопольных трамваев.

2. «Единственным конкурентом ПК ТС, выпускающим и трамваи, и троллейбусы, является БКМ». В 2025г таким производителем стал и СТМ (Синара).

3. «Потенциал обновления рынка до 2030г оценивается … в 742 трамвайных вагонов и 635 троллейбусов в год». Потенциал это когда что-то реальное, а эти цифры про потребность. Теоретически такое количество производители смогли бы сделать на грани возможностей, но для таких темпов обновления надо 75-80 млрд в год на трамваи и еще 25-30 млрд руб на троллейбусы. А также, безусловно, потребуется масштабное обновление инфраструктуры (депо и пути) что в целом текущий бюджет никак не потянет.

Идея создать региональные транспортные фонды вполне рабочая, но требует более предметной проработки. Коллеги из Российской академии транспорта насчитали потенциал фондирования в 2,5 трлн в год, но надо же понимать что это не какие то дополнительные деньги, а деньги уже учтенные в текущей структуре бюджета.

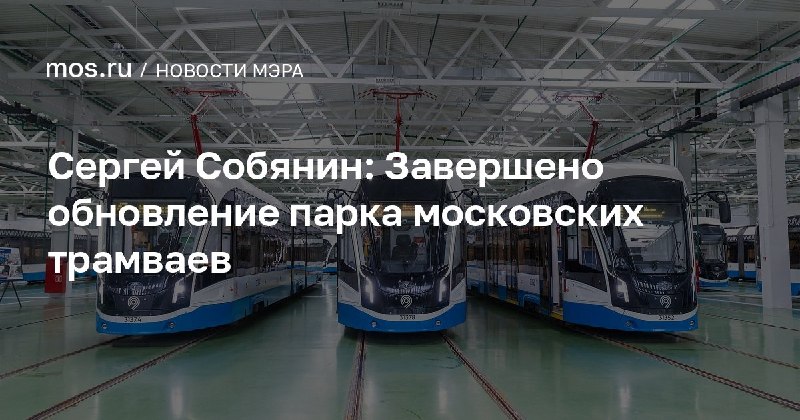
В целом радует что тема необходимости обновления городского электротранспорта вышла на новый и более предметный уровень обсуждения, не смотря даже на полное обновление парка трамваев в г. Москва и полную замену парка троллейбусов на электробусы. Движение к единому уровню городской среды на всей территории РФ это прекрасно, но будьте готовы к дополнительному дополнительному акцизу на бензин.

@sneglev
mos.ru Сергей Собянин: Завершено обновление парка московских трамваев Сегодня по московским улицам курсируют более 600 трамваев нового поколения.
  • 👍 11
  • 🔥 7
  • ❤ 2
Post #531 1.18K
Снежный лев Оперативные результаты НМТП за I полугодие: грузооборот группы составил 58,4 млн тонн ( +5,5% г/г)
Подъехали подробности такого позитивного результата НМТП: снижение перевалки руды на 10% и почти на 50% снижение по контейнерам перекрыло увеличение на 50% перевалки угля и почти в 2 раза перевалки зерна. По НЛЭ все стабильно, прирост г/г 2-3%.

Для любителей дивидендов ВМТП пока складывается все не очень позитивно: перевалка контейнеров растет примерно на 5%, но в целом по порту перевалка падает на 7-8% из-за резкого снижения объемов по углю, металлам и ро-ро грузам. Cash cow FESCO пока не в лучшей форме.

@sneglev
  • 👍 18
  • ❤ 3
Post #530 973
Снежный лев Для КамАЗа сейчас главное занимать рынок.
Вот и топ-менеджер Shacman говорит о том же: стратегический вектор в РФ - расширение в сегменте спецтехники. Кроме того, видимо Shacman скоро станет российским производителем на какой то местной площадке.
  • 👍 12
Post #529 1.48K
Производство меди

В России возможно появится еще один крупный производитель меди: пропавший с радаров Полиметалл заявил о планах по добыче медной руды и производству медного концентрата на севере Красноярского края.

Рассматривают возможность добычи 3 млн тонн медной руды в год и производство 30-40 тыс тонн в год медного концентрата с вводом в эксплуатацию в 2031г. Объем инвестиций в проект оценивается в 60 млрд руб.

По российским меркам это небольшой проект, к примеру Удоканская медь (USM) на начальном этапе имеет мощность 150 тыс тонн медного концентрата, а РМК на Михайловском ГОКе делает 320 тыс тонн. Но для масштабов Полиметалла довольно существенный - в 2024г стоимость всех русских активов Полиметалла при продаже Мангазее оценили в 3,7 $млрд.

@sneglev
  • 👍 11
  • 👎 2
Post #528 959
О продаже Raven Russia

С четвертой попытки Росимущество продало национализированные активы Raven Russia за 47,2 млрд руб. Рынок оценивает дисконт в 70%, а счастливым покупателем стал очередной номинал.

Когда-то акции Raven Russia торговались на российской бирже, капитализация компании превышала 200 млрд руб. Растущий был бизнес, накопили 16 логопарков общей площадью 2 млн кв метров. Но основатели были британского происхождения и после начала СВО бизнес закончился.

По данным Nikoliers объем спроса на склады в РФ по итогам января-июня сократился на 38%, что и объясняет низкий спрос на актив в целом. Многие крупные ритейлеры предпочитают строить склады под себя, с новыми логистическими принципами.

Поэтому считаем что актив будет распродан частями. Судя по формату привлечения средств (структурные облигации для СФО Аврора с залоговым обеспечением по закрытой подписке) продан уже скоро.

@sneglev
  • 👍 16
  • ❤ 1
  • 🤬 1
Post #527 978
Новости озоностроения

Вообще конечно рынок (и мы тоже) ожидал продажу доли Системы в Ozon Сберу, а вместо этого они заложили пакет в ВТБ. Рынок не оценил.

Но что интересно: текущая капитализация Ozon 718 млрд руб. АФК «Система» принадлежит 31,8% акций Ozon. Соотвественно, Система заложила акций с рыночной ценой 228 млрд руб за 320 млрд руб. как если бы акция стоила бы 4650 руб, что случалось только трижды: при размещении, весной 2024г на выходе Baring Vostok или в начале 2026г. с выходом в чистую прибыль за 2025г

Выглядит как большая прекрасная сделка. По-прежнему ожидаем сокращение темпов роста и усиление конкуренции в секторе. У ВТБ могут быть свои причины захода в актив в свете партнерства с WB. И Сбер еще не сказал своего слова, конечно.

А АФК не потонет в любых обстоятельствах. Там еще мелкими буквами было написано что средства будут направлены на погашение долга и приобретение новых перспективных активов. Будем ждать.

#пьянаяматематика

@sneglev
Telegram Снежный лев Вот теперь стало чуть понятнее зачем Юрченко усиленно скупает акции ВТБ. Точно не для того чтобы делить дивиденды с ОСК или покорно участвовать во всех прошедших и предстоящих допках. А вот таким Макаром зайти в самый лакомый пирожок российского ритейла…
  • 👍 10
  • 🤣 10
  • 🤔 5
  • 🔥 2
  • 🌚 2
  • ❤ 1
Post #526 1.06K
Оперативные результаты НМТП за I полугодие: грузооборот группы составил 58,4 млн тонн ( +5,5% г/г), в т.ч. перевалка нефти 33 млн тонн ( +12%).

Хорошо идет, лучше ожиданий. Таким темпом прибыль в 2026 году может составить 42-45 млрд руб.

Также сегодня были утверждены дивиденды за 2025 год в размере 1,1448 руб. на акцию, передает «Интерфакс». На выплаты направят 21,46 млрд руб.

@sneglev
  • 👍 23
  • 🔥 10
  • ❤ 3
Post #525 941
Ну а пока ЦСР выдвигает свои варианты решения вопроса. Характерно что все варианты приводят к потере выручки Русала от 3% до 6%, а значит компания будет сопротивляться до последнего.

Ну и видно из ценового прогноза (слайд 9), что рост цен не остановить, можно только попытаться приостановить в моменте.

@sneglev
  • 👍 7
  • 🤝 1
Post #523 904
Уже писали про неминуемый рост тарифов автоперевозок и влиянии на инфляцию, и вот что получается:

В мае на рынке автоперевозок контейнеров и фур зафиксирован уверенный рост ставок как на внешнеторговых маршрутах, так и по подавляющему большинству внутренних направлений: по фурам общий рост составил 15–20%, по контейнеровозам – 10–14%.


Но и это в среднем по деревне, а бывает и такое:

По ряду направлений, где ощущался дефицит фитинговых платформ на РЖД, ставки у дальнобойщиков могли скакнуть еще выше, например, в рейсах из Владивостока в Улан-Удэ в мае по сравнению с апрелем рост составил рекордные 88%.


А таргет ЦБ по инфляции 4% он еще с нами, в этой комнате?

Напомним, доля транспортной составляющей в цене многих грузов может составлять 25-30% и больше.

@sneglev
  • 👍 18
  • 🤔 6
  • 🔥 2
Post #522 850
Коллеги подсветили выпуск гольф-каров для сотрудников правоохранительных органов. Это никого не оставит равнодушным! Электротранспорту быть! 🫡

https://t.me/igorNewLP/546
  • 👍 6
  • 👀 1
Post #521 884
Аэрофлот утвердил выплату дивидендов в размере 5,29 руб на акцию. Общая сумма выплат составит 21 млрд руб, и деньги у компании есть: по состоянию на конец марта на счетах было около 38 млрд руб.

Операционно тоже все было неплохо: пассажирооборот в апреле и мае рос по 5% и за 5 месяцев увеличился на 6,1%.

Но факты в моменте настораживают:
У компании простаивает около 20% парка из-за отсутствия обслуживания. До конца 2026г планируется закрыть лизинг по 6 последними иностранным самолетам, направив на это 7,3 млрд руб из собственных средств. С 2027г планируются закупки SJ-100 и МС-21. Этим летом будут проблемы с физической обеспеченностью топливом и ростом расходов на топливо.

Но главное Росимущество планирует продать 23,76% акций «стратегическому инвестору» уже этим летом.

Поэтому есть вероятность войти в июле в дивидендную отсечку со следующими осложнениями:
- минимальная денежная подушка
- неблагоприятные макро обстоятельства и снижение операционных результатов
- новый крупный акционер с непонятными целями и интересами.
- нелинейная модель демпферных выплат за топливо со стороны государства, которая может не в полной мере компенсировать текущий рост цен.

Не считаем что акции Аэрофлота будут обгонять рынок в III квартале, если «стратегический инвестор» не Ричард Брэнсон.

@sneglev

Информация является аналитической и не является индивидуальной инвестиционной рекомендацией.
  • 👍 15
  • 🔥 1
Post #520 879
Дайджест материалов в канале 22.06-28.06.2026

Про развитие холдинга Новосталь-М: https://t.me/sneglev/499

О продаже ЮГК: https://t.me/sneglev/500

О снижении доходности АЛРОСА: https://t.me/sneglev/501

О продаже ВМРП: https://t.me/sneglev/502

О беспилотных самосвалах в РФ: https://t.me/sneglev/503

О русской рулетке в ГК Дело: https://t.me/sneglev/504 и https://t.me/sneglev/516

О Стратегии развития лесного комплекса: https://t.me/sneglev/506

О M&A промыслового холдинга Норебо: https://t.me/sneglev/509

Мать и дитя - покупка Ильинской больницы: https://t.me/sneglev/511

Увеличение капитала ТМК: https://t.me/sneglev/515
  • 👍 6
  • ❤ 1
  • ❤‍🔥 1
  • 🔥 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →