Инфляция остается повышенной, несмотря на замедление
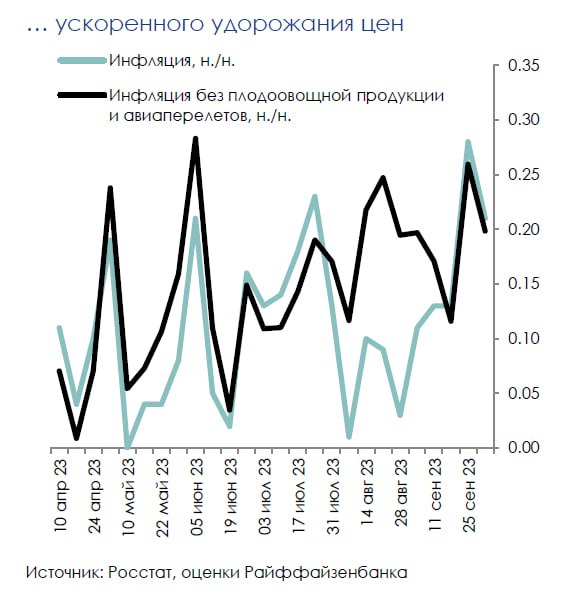
По нашим оценкам, основанным на данных Росстата, инфляция к середине октября выросла до 6,2% г./г. При этом, недельный темп роста цен сократился до 0,15% н./н. после 0,23% н./н. в среднем в конце сентябре – начале октября. Хотя динамика инфляции по потребительской корзине неоднородна, ее замедление скорее является общей тенденцией, чем результатом, вызванным отдельными товарами / услугами.
Годовая инфляция может достичь 6,7% г./г. в октябре. В то же время, несмотря на замедление недельной инфляции, среднесуточные темпы роста цен все еще остаются высокими. При их сохранении неизменными до конца октября, годовая инфляция может ускориться до 6,7% г./г. уже в этом месяце, и ее замедление ниже этого уровня к концу года становится менее вероятным сценарием. Напомним, что прогноз ЦБ сейчас предполагает диапазон в 6…7% г./г. В недавнем обзоре «О чем говорят тренды» аналитики регулятора отмечали, что, если ценовая динамика будет развиваться по сценарию конца 2021 г., она может выйти за верхнюю границу прогнозного диапазона. Тогда, в 4 кв. 2021 г., среднемесячный темп роста цен с исключением сезонности превысил 0,8% м./м., что в этом году произошло в 3 кв.
В принятии решений по ДКП ЦБ будет ориентироваться на проинфляционные риски и их восприятие рынком. При этом, на наш взгляд, умеренное отклонение инфляции от прогнозного диапазона в этом году не должно становиться определяющим для тональности ДКП. В последнем интервью А. Заботкин напомнил, что трансмиссия решений ЦБ в экономику происходит с лагом, и в текущей конфигурации занимает 3-6 кварталов – основная масса эффектов происходит в этом временном диапазоне, а влияние в первые два квартала ограничено. С учетом этого, среди возможных аргументов за дальнейшее повышение ставки мы видим следующие: (1) более стимулирующая фискальная политика на 2024 г., чем закладывалась в текущий сценарий, (2) недостаточно жесткие ожидания участников рынка на перспективу ближайших лет (которые, например, могут ограничивать эффективность процентного канала монетарной политики). Отметим, что высокая волатильность курса также формировала проинфляционные риски, но принятие Указа об обязательной продаже валютной выручки (см. наш
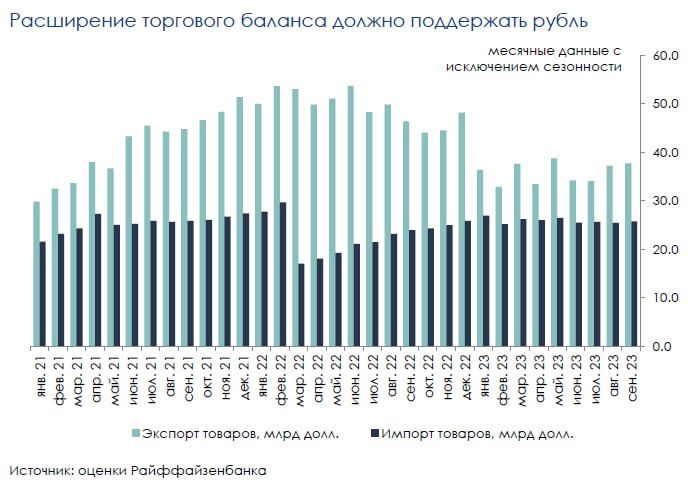
обзор от 13 октября) может временно сдержать этот фактор (а ожидаемое укрепление торгового баланса может поддержать рубль в более долгосрочной перспективе). А. Заботкин также напомнил, что текущий сигнал, «оценивать целесообразность», является менее ястребиным, чем «допускать возможность», т.е., при прочих равных, соответствует меньшей вероятности дальнейшего ужесточения ДКП и допускает большее пространство для сохранения ставки неизменной.

 FO