TGViewer
Channel Public Channel
Quant Researcher

Quant Researcher

@quant_researcher_ch

Канал про количественные инвестиции. Делимся полезными материалами, книгами и ресерчами.

Канал на YouTube: https://www.youtube.com/@quantitative_researcher

Курсы для квантов: https://quant.courses

По вопросам и предложениям: @quant_courses_support
Subscribers
3.14K
Photos
81
Videos
2
Links
109

Showing posts older than #86 · Back to latest

Older Posts 17 shown
Post #85 2.26K
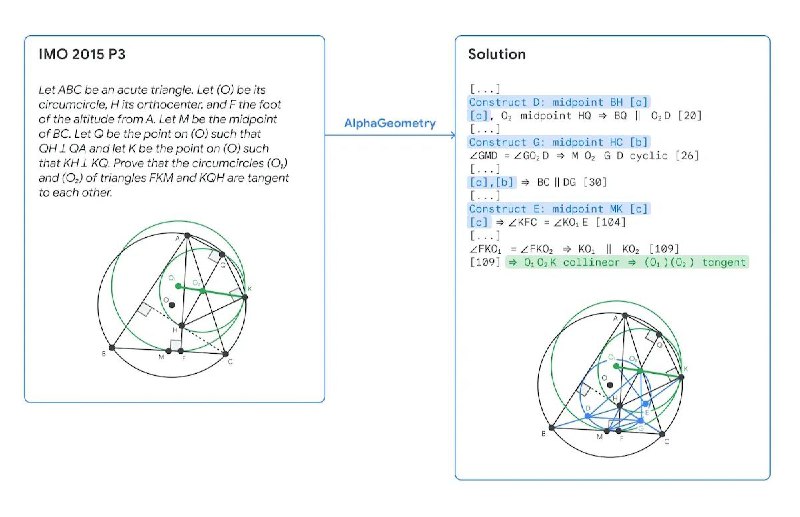
DLStories Теперь про AlphaGeometry2. Это улучшение первой версии AlphaGeometry, но основная идея их работы одинаковая. AlphaGeometry состоит из двух частей: symbolic deduction engine (SDE) и LLM. Решение задачи происходит так: сначала в модель подаются все вводные по…
LLM-модели учатся решать задачи по геометрии. Увидим ли мы решение задачи поиска арбитража в валютных треугольниках FX в исполнении LLM?
  • 🤔 12
  • 😁 4
  • ❤ 1
  • 😍 1
Post #82 1.91K

Forwarded from DLStories

Теперь про AlphaGeometry2. Это улучшение первой версии AlphaGeometry, но основная идея их работы одинаковая. AlphaGeometry состоит из двух частей: symbolic deduction engine (SDE) и LLM. Решение задачи происходит так: сначала в модель подаются все вводные по задаче (дан треугольник такой-то, этот угол такой-то), и symbolic deduction engine на основе этих данных генерирует все возможные выводы. Например, если из вводных данных можно исходя из геометрических правил понять, что ∠ABC=60°, то SDE это выведет. SDE — это не обучаемая штука, она оперирует правилами геометрии и при работе строит граф выводов.

Однако одной SDE для решения сложных задач часто не хватает. Чтобы решить олимпиадные задачи по геометрии, часто в них нужно генерировать новые сущности. Например, сделать что-то вида "давайте обозначим середину отрезка AB через D и проведем прямую CD, тогда ∠ACD=40° и отсюда получим, что...". Чтобы научить AlphaGeometry так делать, авторы взяли LLM и учили ее на основе имеющейся инфы о задаче генерировать подобные идеи.

В итоге процесс работы AlphaGeometry выглядит так:
1. SDE выводит все возможные утверждения, пока они не закончатся или не будет найдено решение задачи;
2. Если SDE отработала и решение не найдено, LLM-часть предлагает новую сущность (типа, го поставим вот эту точку)
3. Возвращаемся в пункт 1 и продолжаем далее.
(см 1 и 2 картинку к посту для иллюстрации процесса)

LLM-часть учили на огромном количестве геом задач, многие из которых генерировали синтетически. На IMO-2024 AlphaGeometry геом в итоге решила, причем при решении тоже потребовалось обозначить новую сущность — точку E на рисунке (третья картинка к посту)

Больше про AlphaGeometry:
✔️блогпост DeepMind;
✔️статья в Nature;
✔️код на GitHub.
  • 👍 9
  • 🔥 2
  • 💯 1
  • 👨‍💻 1
Post #81 2.6K
Smart Beta стратегии

Smart Beta стратегии — это следующий шаг после пассивного следования индексу через ETF. Ключевые отличия:

1. Пассивное следование через ETF: классический подход. Инвестор покупает ETF, который полностью повторяет структуру рыночного индекса (например, S&P 500). Это просто, дешево и не требует активного вмешательства. Доходность зависит только от того, как изменяется рынок в целом. Выбор активов отсутствует — вы покупаете весь рынок "как есть".

2. Smart Beta: это нечто среднее между пассивным и активным управлением. В отличие от ETF, Smart Beta выбирает активы не просто по капитализации, а на основе заранее выбранных факторов, таких как стоимость, волатильность, рост доходов, дивиденды и т.д. Идея состоит в том, чтобы на том же наборе активов и при той же максимальной волатильности добиться лучшей доходности.

Почему существует спрос на Smart Beta стратегии?

Альтернативные правила выбора активов, весов и ребалансировки позволяют улучшить соотношение доходности к риску и остаться в рамках риск-параметров индекса. Мы специально не упоминаем Sharpe Ratio, целью оптимизации может быть доходность на основе CVaR или CDaR для лучшего контроля хвостового риска.

- Выбор активов. Несмотря на то, что весь юниверс активов ограничен индексом, стратегия может выбирать не все активы, а только те, которые имеют низкую взаимную корреляцию.

- Выбор весов. В классических индексах (например, S&P 500, IMOEX) веса определяются капитализацией компаний, что приводит к высоким значениям индекса концентрации. Smart Beta может определять веса по альтернативным критериям.

- Правила ребалансировки. Индексы обычно ребалансируются через равные промежутки времени, чаще всего раз в квартал. Smart Beta может принести дополнительный PnL за счет альтернативных правил ребалансировки: постоянных или динамических (MAPE трешхолд, отклонений тотал волатильности стратегии от бенчмарк и тд). Автор стратегии может настроить ребалансировку так, чтобы она была шорт гамма или лонг вега.

Полезные ссылки по теме:

1. Morningstar Report on Smart Beta Strategies.
Подробный отчет от Morningstar о различных типах Smart Beta стратегий и их эффективности. Включает исследования факторов и их влияние на долгосрочную доходность.

2. BlackRock: Introduction to Smart Beta
Введение от BlackRock, одной из крупнейших управляющих компаний, в Smart Beta подходы. Хороший источник для начального ознакомления с концепцией и преимуществами перед пассивными ETF.

3. Financial Times: The Rise of Smart Beta ETFs
Статья о том, как Smart Beta стратегии набирают популярность на фоне традиционных ETF, с примерами и данными о росте этого подхода.

Quant Researcher
  • 👍 13
  • ❤ 2
  • 🙏 1
  • 💯 1
Post #80 1.86K
🚀 Вопрос из курса: Как оставить вычисления на ночь

Для тех, кто пока не сталкивался с запуском стратегий или другого кода не локально, рассказываем направления мысли :)

👍🏻 Запуск Python-скрипта на сервере через nohup

Чтобы запустить Python-скрипт на сервере в фоновом режиме, используйте команду nohup:

1. Арендуйте сервер у провайдера, например, https://vdsina.ru или https://www.hetzner.com. Подключитесь к серверу по SSH.

2. Перейдите в директорию с вашим Python-скриптом:


# для переноса кода на сервер используйте scp, rsync или просто перетащите скрипты через плагин Remote - SSH для VSCode или аналогичный инструмент
cd /path/to/your/script


3. Запустите скрипт с помощью nohup:


nohup python script.py &


Флаг & отправляет процесс в фоновый режим.

4. Выйдите из SSH-сессии. Скрипт будет продолжать выполняться в фоновом режиме даже после выхода. Рекомендуем записать pid процесса, чтобы в случае чего его оставить: kill -9 pid_процесса.

5. Чтобы проверить вывод скрипта, посмотрите файл nohup.out в директории со скриптом:


cat nohup.out


🤲🏻 Развертывание приложений через Docker

Чтобы автоматизировать процесс установки зависимостей и не собирать сервер заново, используют докер. Для развертывания приложений с использованием Docker выполните следующие шаги:

1. Создайте Dockerfile в корне вашего проекта.

2. Соберите Docker-образ:


docker build -t your-app .


3. Запустите контейнер на основе собранного образа:


docker run -d -p 8000:8000 your-app


Флаг -d запускает контейнер в фоновом режиме, а -p публикует порт контейнера на хосте, если нужно обращаться к приложению из сети.

4. Ваше приложение будет доступно по адресу http://server-ip:8000

🤝🏻 Развертывание через CI/CD

Чтобы каждый раз не копировать код на сервер и контролировать версии, используют CI/CD. Для автоматизации процесса развертывания с помощью CI/CD используйте инструменты вроде GitLab CI/CD или GitHub Actions:

1. Настройте файл .gitlab-ci.yml или .github/workflows/ci.yml в вашем репозитории.

2. Определите этапы сборки, тестирования и развертывания в конфигурационном файле.

3. При каждом push или merge в определенную ветку CI/CD-инструмент автоматически запустит пайплайн.

4. На этапе развертывания CI/CD-инструмент может:
- Собрать Docker-образ
- Отправить образ в реестр
- Подключиться к серверу по SSH
- Загрузить образ и запустить контейнер

Использование CI/CD позволяет автоматизировать рутинные задачи, ускорить процесс разработки и повысить надежность развертываний [1][3][4].

👨🏻‍🏫 Полезные ссылки

[1] CI/CD - что это: основы непрерывной интеграции и ... https://blog.skillfactory.ru/glossary/ci-cd/
[2] Docker: как создавать образы контейнеров и развертывать ... https://habr.com/ru/articles/776188/
[3] Как создать и развивать процессы CI/CD в команде / Хабр - Habr https://habr.com/ru/companies/otus/articles/741278/
[4] Что такое CI/CD? Разбираемся с непрерывной интеграцией и ... https://habr.com/ru/companies/otus/articles/515078/
[5] Строим домашний CI/CD при помощи GitHub Actions и Python https://habr.com/ru/articles/476368/
[6] Удобный CI/CD доступен каждому / Хабр - Habr https://habr.com/ru/articles/820451/
[7] 20+ лучших инструментов и программного обеспечения CI/CD ... https://visuresolutions.com/ru/alm-guide/best-ci-cd-tools-for-2023/
[8] Настройка CI/CD для Gitlab-репозитория: схемы и гайд по ... https://habr.com/ru/articles/764568/

Quant Researcher
  • 🔥 13
  • 👍 5
  • ❤ 4
  • 🌚 3
  • 🙏 1
Post #79 1.83K
👁️ А вы задумывались, как мозг кванта хранит все эти знания о бэктестах, стратегиях и ликвидации счетов?

Мозг хранит знания и воспоминания благодаря физическим изменениям в нейронных связях, называемым энграммами. Энграммные клетки памяти — это группы клеток мозга, которые, активируемые определенным опытом, изменяются, чтобы включать и тем самым удерживать информацию. Реактивация этих «строительных блоков» воспоминаний вызывает в памяти конкретные события, связанных с ними.

🧠 Недавно натолкнулись на классный ролик о том, как LLM (языковая модель) запоминает факты: https://www.youtube.com/watch?v=9-Jl0dxWQs8

Очень наглядная визуализация того, как запрограммировать знание:
- Где живут факты в LLM
- Обзор архитектуры трансформера и различных контекстов памяти
- Роль многослойного перцептрона и как можно смотреть на матрицы проекций: строки vs. столбцы
- Суперпозиция или какая должна быть размерность пространства, чтобы описать разнородные «перпендикулярные» факты

🫦 Кстати, на канале есть еще видео с полезными объяснениями о том, как работают модели.

Quant Researcher
  • 🔥 5
  • 😁 4
  • 👍 2
  • ❤ 1
  • 🤔 1
  • 😐 1
Post #77 1.97K
1-ый график — PnL бэктеста без торговых костов. 2-ой график — PnL бэктеста с учетом торговых костов

Классический пример первого расстройства кванта — набэктестил классную стратегию, вот уже виднеется экспонента. Отнес ее на тест и график PnL стратегии как будто домножили на –1... Все мы проходили этот путь 😉

Простой способ учесть торговые косты:
- Учитываем комиссию за каждую сделку, эта информация всегда известна от брокера.
- Учитываем исторический bid-ask spread. Если есть данные, то можно взять за конкретный день/час. Если нет, считаем скользящим окном за имеющийся период.

Этот способ дает лишь примерную оценку торговых костов, но зато позволяет отсеивать 90%+ неприбыльных на проде стратегий.

Да пребудет с вами положительный PnL после выкатки стратегий в прод! 🚀

Quant Researcher
  • 👍 15
  • 😱 4
  • 🤨 1
  • 🤝 1
Post #75 1.99K
Джон Халл — автор книги "Опционы, фьючерсы и другие производные финансовые инструменты" ("Options, Futures, and Other Derivatives"), которая считается одной из основополагающих в изучении производных финансовых инструментов.

Задания в его книгах часто вызывают трудности даже у тех, кто хорошо разбирается в предмете. Поэтому мемы на тему «решить задачу из Халла» часто ассоциируются с чем-то невероятно сложным и требующим огромных усилий.

Но для Квант Рисеча это несложно, верно? 😅

Quant Researcher
  • 😁 16
  • 🐳 2
  • ❤ 1
  • 🔥 1
  • 🤣 1
Post #74
Quant Researcher pinned «🎬 Запись открытой лекции по симуляции цен! Симуляция цен 101. Что должен знать квант? Материалы и ссылки из встречи - Презентация - Воркбук - Архемедовы копулы Дополнительные ссылки - Телеграм канал Александра Моисеева - Сайт Бориса Белякова Спасибо тем…»
Post #73 2.67K
Quant Researcher 📣 Онлайн-лекция «Симуляция цен 101» На прошедшем разборе лекции Ильинского мы поняли, что нужно рассказать базу по опицонам и портфельной науке. Это поможет при разборе лекций не повторять эти темы каждый раз. 👉 26 августа в 18:30 по МСК проведем Zoom-лекцию…
🎬 Запись открытой лекции по симуляции цен!

Симуляция цен 101. Что должен знать квант?

Материалы и ссылки из встречи
- Презентация
- Воркбук
- Архемедовы копулы

Дополнительные ссылки
- Телеграм канал Александра Моисеева
- Сайт Бориса Белякова

Спасибо тем, кто смог подключиться! Желаем всем продуктивной недели и поменьше тейл-эвентов, которыми изобилует август.

Следущая лекция по плану: Что должен знать квант: Опционы 101.

Quant Researcher
  • 🔥 15
  • 👍 7
  • ❤ 6
  • 🙏 3
  • 👏 2
  • 🆒 1
Post #72 1.94K
Quant Researcher 🙄 Ждем вас сегодня на открытой лекции по моделированию цен! Плюс, будет бонусная часть про моделирование экстремальных событий при помощью копул. Запись будет, ссылку пришлем перед началом. До встречи! Quant Researcher
Ссылка для подключения. Начинаем в 18:30
  • 🔥 5
  • 👍 2
  • ⚡ 1
  • ❤ 1
Post #71 1.98K
Quant Researcher 📣 Онлайн-лекция «Симуляция цен 101» На прошедшем разборе лекции Ильинского мы поняли, что нужно рассказать базу по опицонам и портфельной науке. Это поможет при разборе лекций не повторять эти темы каждый раз. 👉 26 августа в 18:30 по МСК проведем Zoom-лекцию…
🙄 Ждем вас сегодня на открытой лекции по моделированию цен!

Плюс, будет бонусная часть про моделирование экстремальных событий при помощью копул. Запись будет, ссылку пришлем перед началом. До встречи!

Quant Researcher
  • 👍 18
  • 🥰 6
  • 🙏 3
  • 💯 3
Post #70 2.51K
Привет! 👋

Запускаем практический онлайн-курс «Квант старт в профессии», где вы за 2 месяца научитесь разрабатывать и запускать инвестиционные стратегии на языке Python 🐍

💸 Изучите одну из самых сложных и прибыльных областей применения программирования и машинного обучения.

🙌 Получите знания, за которые рекрутеры оторвут с руками. Освоите скиллы, которые вырабатываются годами практики.

💼 Научитесь end-to-end разработке инвестиционных стратегий: от выгрузки данных до отправки ордеров.

По вопросам и записи пишите нам на почту support@quant.courses или в форму на сайте quant.courses.

Quant Researcher
  • 🤡 19
  • 🤔 13
  • 👍 7
  • 🔥 4
  • 😁 4
  • ❤ 3
  • 🤮 3
  • 👏 1
  • 💘 1
Post #69
Quant Researcher pinned «📣 Онлайн-лекция «Симуляция цен 101» На прошедшем разборе лекции Ильинского мы поняли, что нужно рассказать базу по опицонам и портфельной науке. Это поможет при разборе лекций не повторять эти темы каждый раз. 👉 26 августа в 18:30 по МСК проведем Zoom-лекцию…»
Post #68 2.08K
📣 Онлайн-лекция «Симуляция цен 101»

На прошедшем разборе лекции Ильинского мы поняли, что нужно рассказать базу по опицонам и портфельной науке. Это поможет при разборе лекций не повторять эти темы каждый раз.

👉 26 августа в 18:30 по МСК проведем Zoom-лекцию с разбором базовых подходов к симуляции цен. Продолжительность — 60 минут. Запись будет.

Почему именно эта тема? Симуляция цен важна во всех доменах количественных финансов: прайсинг опционов, бэктестинг торговых стратегий, портфельная наука.

Quant Researcher
  • 🔥 14
  • 👍 6
  • ⚡ 3
  • ❤ 3
  • 🥰 3
  • 🙏 1
Post #67 1.81K
🌐 Продолжаем изучать технологии проверки сетевых пакетов

Возможно, вы искали что-то похожее для мобильных устройств

Нашли такое для айфонов: https://apps.apple.com/ru/app/unicorn-https/id1466584968

🛥️ Не снижает скорость соединения

👨‍🏫 Проверили на лекции, работает!

🛟 Сохраняйте себе на крайний случай

Quant Researcher
  • 👍 4
  • ❤ 2
  • 🙏 2
Post #66 1.76K
🚀 Привет количественным разработчикам!

Умение писать быстрый и качественный код быстро и качественно — полезный навык кванта.

Не пропустите потрясающую подборку «Что должен знать каждый программист» — это полезные ресурсы для разработчиков на любом этапе карьеры.

Хотите разобраться в распределённых системах или в latency? Эта подборка покрывает все, что нужно, чтобы поднять навыки на новый уровень.

Что внутри:

🌐 Развенчание мифов: Типичные заблуждения в программировании.

🔢 Полезные алгоритмы: Эффективные решения типовых задач.

⏲️ Работа с задержками: Как время и память влияют на код.

🔐 Безопасность: Защита кода, возможные уязвимости и бэкдоры.

🛠️ Советы: То, что вырабатывается годами практики.

Нашли что-то полезное? ⭐ Сохраняйте себе и делитесь с коллегами!

Не зашло? Тогда почитайте, как закончился фонд LTCM 📉

Quant Researcher
  • 👍 9
  • ❤ 4
  • 🔥 3
  • 🙏 3
Post #64 1.85K
Ресерч Hudson Bay Capital: Влияние Federal Reserve на кривую процентных ставок через ATI

Последние дни в финансовых пабликах активно обсуждается ресерч Hudson Bay Capital, в котором описывается, как Федеральная резервная система (FED) влияет на кривую процентных ставок в США через новый инструмент ATI (Activist Treasury Issuance).

We calculate that ATI has reduced 10-year yields over the last year by roughly a quarter of a percent, providing similar stimulus as a one-point cut in the Fed Funds rate, the central bank’s primary policy tool.

If ATI is unwound via terming out $1 trillion of excess Treasury Bills, we expect it to temporarily boost 10-year yields by 50 basis points, before settling into a permanent 30-bp increase, with corresponding price changes in risk assets. A 50-bp increase in the 10-year yield will have similar economic effects as a two-point hike in the Fed Funds rate.


📍 У FED есть два инструмента стимулирования экономики: QE и ATI.

QE (Quantitative Easing)

С помощью QE Федеральная резервная система покупает государственные облигации на открытом рынке, что имеет несколько эффектов:
- Повышение цен на активы: Покупка активов центральным банком увеличивает спрос на них, что поднимает их цену.
- Снижение доходности облигаций: Рост цен на облигации приводит к снижению их доходности, что в свою очередь снижает долгосрочные процентные ставки.
- Увеличение денежного предложения: Новые деньги, созданные центральным банком для покупок активов, увеличивают денежное предложение в экономике.
- Стимулирование кредитования и инвестиций: Сниженные процентные ставки и увеличенная ликвидность способствуют росту кредитования, потребления и инвестиций.

ATI (Activist Treasury Issuance)

С помощью ATI (выпуска новых облигаций) Федеральная резервная система управляет риском дюрации своего долга.

By adjusting the maturity profile of its debt issuance, Treasury is dynamically managing financial conditions and through them, the economy, usurping core functions of the Federal Reserve. We dub this novel tool “activist Treasury issuance,” or ATI. By manipulating the amount of interest rate risk owned by investors, ATI works through the same channels as the Fed’s quantitative easing programs.


Эффекты ATI:
- Снижение цен на активы: ATI может увеличивать предложение долгосрочных облигаций, что повышает их доходность и увеличивает процентные ставки.
- Снижение выпуска долгосрочных облигаций: ATI может уменьшать выпуск долгосрочных облигаций, что снижает их предложение на рынке.
- Снижение доходности облигаций: Меньшее предложение долгосрочных облигаций может приводить к повышению их цены и снижению доходности.
- Увеличение выпуска краткосрочных векселей: ATI увеличивает выпуск краткосрочных векселей, что может увеличить их предложение на рынке и сохранить ликвидность.
- Управление ликвидностью и процентным риском: ATI влияет на общий уровень процентного риска и денежного предложения в экономике через изменение структуры выпуска долга.

👉ATI и QE — противоположные механизмы, с помощью которых FED может управлять инфляцией и темпами роста экономики через влияние на кривую доходности. При нормальной кривой доходности FED выгодно заимствовать в коротких тенорах.

В ресерсче подробно рассказывается, как ATI снизил доходность 10-летних облигаций примерно на 0,25% за последний год, что эквивалентно снижению ставки ФРС на 1%. В случае сворачивания ATI доходность 10-летних облигаций временно вырастет на 0,5%, а затем стабилизируется на уровне +0,3%, что аналогично повышению ставки ФРС на 2%.

Недавно в Financial Times вышла статья на эту тему.

❗️Квантам важно разбираться в макроэкономике и понимать, какие факторы могут влиять на кривую доходности (yield curve). В отличие от теоретиков-макроэкономистов, мы не считаем, что макроэкономику можно предсказывать. Но квант должен знать какие бывают движения кривой доходности и какие факторы могут на нее влиять. Кривая доходности и ее форма являются фундаментом количественных инвестиций, так как по ней рассчитывается кривая безрисковой доходности.

Quant Researcher
  • ❤ 13
  • 👍 4
  • 👎 2
  • 🔥 2
  • 💯 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →