TGViewer
Channel Public Channel
График идёт вправо

График идёт вправо

@movesright

Статистические данные по рынку США и мировым активам: S&P 500, NASDAQ, облигации, сырьё и Forex.

Сезонность, позиционирование и редкие рыночные сетапы.

Никаких торговых сигналов и обещаний прибыли. Это не торговая система на базе ИИ.

@alicornlatte
Subscribers
791
Photos
989
Videos
1
Links
141

Showing posts older than #544 · Back to latest

Older Posts 20 shown
Post #543 251
«Умные деньги» не подтверждают слабость S&P 500.

Индекс S&P 500 продолжает соскальзывать от верхней границы диапазона, формируя локальную слабость. При этом Smart Money Flow Index удерживается у максимумов и даже пытается обновлять их.

SMFI — это индикатор, который оценивает поведение «умных денег» через внутридневную структуру: продажи в начале сессии и покупки ближе к закрытию. Предполагается, что институционалы действуют именно во второй фазе. Поведение SMFI выглядит как аккуратная аккумуляция на фоне новостного давления.
Post #542 213
Пробой индексом S&P 500 низов декабря вносит неопределенность.

Пробой декабрьского лоя в первом квартале это не просто технический шум, а смена рыночного режима.

Исторические данные по S&P 500 показывают, что если первый квартал уходит ниже закрытия декабря, то среднегодовая доходность составляет всего +0.2%. Медиана около +0.5%, а доля положительных исходов всего лишь 50%.

Были годы с сильным ростом, были и с глубокими просадками. Распределение исходов широкое, дисперсия высокая. Это не сигнал «вниз» и не сигнал «вверх». Это сигнал потери предсказуемости.
Post #540 198
Разброс доходности за 3 месяца по различным активам, включая акции, нефть, доллар, облигации и кредитные инструменты, достиг одного из самых высоких уровней в этом столетии.

Аналогичные всплески наблюдались в 2008, 2020 и 2022 годах.

Спустя месяц индекс S&P 500 восстанавливался на +18%, +25% и +5% соответственно.

x.com
Post #539 196
Осциллятор Макклеллана (McClellan oscillator) на S&P 500 вырос с -94 в четверг до -80 в пятницу, несмотря на снижение индекса на 0,6%. Это бычья дивергенция, указывающая на то, что S&P 500, возможно, достиг дна. Узнаем в понедельник.

x.com
Post #538 205
🛢📈 Энергетика намекает на рост доходностей американских трежерей.

На рынке вновь проявляется устойчивая корреляция между энергетическим сектором и доходностями долгосрочных облигаций США.

Усиление энергетического сектора часто сопровождается ростом сырьевых цен и усилением инфляционного давления. Это приводит к росту ожиданий по долгосрочным ставкам и, как следствие, к росту доходностей американских казначейских облигаций.

Сейчас XLE / TLT обновляет исторический максимум, тогда как 30-летняя доходность США только приближается к своим предыдущим вершинам.

Энергетический сектор уже закладывает более высокие долгосрочные ставки. Если историческая корреляция сохранится, рынок облигаций может оказаться в фазе догоняющего роста доходностей.
Post #537 218
🌩 S&P 500 на грани капитуляции.

NYSE McClellan Oscillator — индикатор ширины рынка, измеряющий разницу между растущими и падающими акциями на бирже — впервые за более чем 8 месяцев опустился ниже −85. Это минимум со времён апрельской тарифной распродажи.

История показывает неоднозначную картину. В краткосрочной перспективе риск повышен. Средняя максимальная просадка в ближайшие 3 месяца превышала 9%.

Но на более длительной дистанции сигнал выглядел конструктивно: через 6 месяцев S&P 500 был выше в 100% случаев. Средний рост составил около 6,6%.

Иными словами, рынок сейчас в зоне сильной перепроданности. Турбулентность возможна, но статистика на стороне будущего восстановления.
Post #536 253
Войны, кризисы, геополитика. На графике отмечены десятки военных конфликтов — от Корейской войны до ударов по Ирану. Каждый из них сопровождался всплеском тревоги на рынках и разговорами о «конце бычьего тренда».

Однако долгосрочная динамика индекса S&P 500 показывает другую картину.

С 1941 года $1, инвестированный в широкий рынок США, превратился примерно в $12 700. При этом на протяжении всего периода происходили события, которые в моменте казались экзистенциальными вызовами для мировой экономики: Вьетнам, Карибский кризис, войны на Ближнем Востоке, Афганистан, Ирак.

Рынок регулярно испытывал просадки и периоды высокой волатильности. Но структурный тренд оставался восходящим.
Post #535 214
📈 Индекс Доу-Джонса — долгосрочный бычий цикл продолжается.

Долгосрочный, структурный бычий рынок в индексе Доу-Джонса, стартовавший в 2013 году, вероятно, ещё не завершён. Историческая динамика крупных циклов допускает движение к 2030 году с потенциалом выше 66 000 пунктов.

Если посмотреть на месячный график с 1920-х годов, картина повторяется:

— многолетние фазы застоя и широких диапазонов;
— затем продолжительные восходящие тренды с обновлением исторических максимумов.

Каждый предыдущий большой бычий цикл длился порядка 15–20 лет. Текущая фаза пока укладывается в эту модель.
Post #534 257
Если посмотреть на корреляцию между S&P 500 и VIX, можно увидеть очень специфическую особенность, характерную для истроческих минимумов.

В то время как VIX выше 20 обычно сигнализирует о локальном падении, настоящее «глобальное дно» появляется только в случае крайней паники, а именно когда VIX превышает отметку 40. Мы видели, как это идеально сработало во время сбоя кэрри-трейда на йене, который вызвал рост S&P 500 на 15%, и тарифной войны, в результате которой S&P 500 подскочил на 33%.

В настоящее время геополитическая напряженность с Ираном пробуждает индекс волатильности, но мы еще не достигли порога «максимальной боли» в 40. Если руководствоваться историей, то скачок выше этого уровня не будет поводом для опасений, а станет сигналом о том, что наконец-то наступила идеальная возможность для покупок.

x.com
Post #533 190
Значимые/мемные активы в процентах от исторического максимума:

S&P 500: -5%
Золото: -9%
Apple: -11%
Google: -13%
Nvidia: -14%
Amazon: -19%
Meta: -20%
Tesla: -21%
Palantir: -26%
Microsoft: -27%
Netflix: -30%
Биткойн: -44%
Эфир: -58%
MicroStrategy: -75%
Fartcoin: -94%
Trump Coin: -96%
Melania Coin: -99%

x.com
Post #532 202
S&P 500 достиг дна?

Вчера индикатор ширины рынка McClellan Oscillator закрылся на уровне -94. Это крайне редкое состояние перепроданности.

Для сравнения:
— на апрельском минимуме прошлого года осциллятор опускался лишь до -86;
— текущий уровень означает ещё более сильную распродажу и дисбаланс между падающими и растущими акциями.

Коротко об индикаторе.
McClellan Oscillator — это показатель ширины рынка. Он измеряет разницу между количеством растущих и падающих акций, сглаженную двумя экспоненциальными средними. Когда значение уходит глубоко в отрицательную зону, это сигнал масштабной распродажи по всему рынку.

Исторически подобные значения появляются в фазах панических распродаж, когда давление продавцов достигает экстремума. В такие моменты часто формируются локальные минимумы.
Post #531 207
Именно здесь рынок обычно вводит в заблуждение большинство людей.

Цена выглядит завышенной, ширина рынка размывается, и все готовятся к дальнейшему снижению… Но бычий процентный индекс Nasdaq и RSI незаметно формируют бычью дивергенцию. Индекс формирует более низкий минимум, в то время как RSI — нет.

Такое сочетание часто встречается вблизи точек, где может начинаться поворот, а не там, где начинается дальнейший рост продаж.

x.com
Post #530 203
⚫️ Когда на рынке слишком мрачно.

Индикатор настроений NDR Daily Trading Sentiment Composite опустился к минимальным уровням со времени IV квартала 2025 года и так называемого Дня освобождения (Liberation Day).

Это композитный индикатор настроений, разработанный аналитической компанией Ned Davis Research. Он объединяет несколько рыночных метрик — от опционных данных до опросов инвесторов — чтобы определить, где сейчас находится толпа: в эйфории или в панике.

Сейчас настроение на рынке откровенно мрачное.

История показывает: когда значение индикатора падает ниже 41.5 — зона выраженного пессимизма — индекс S&P 500 впоследствии в среднем прибавлял около +23% годовых (если учитывать данные с 2006 г.) или почти 26% (если учитывать данные с 1994 г.).

Ночь темнее всего перед самым рассветом
Post #529 216
Циклические акции против защитных: сигнал для малых компаний США.

Russell 2000 исторически довольно точно и со средним опозданием на 50 дней повторяет динамику спреда PSCD / PSCC).

Когда инвесторы предпочитают циклический сектор защитному, индекс малых компаний обычно растёт. Когда спред разворачивается, то слабость вскоре появляется и в Russell 2000.

Сейчас этот спред сформировал ложный пробой у предыдущих циклических максимумов и развернулся вниз. Если связь сохранится, аналогичное движение может последовать и в индексе малых компаний Russell 2000.

• PSCD — ETF на компании малой капитализации из сектора товаров не первой необходимости.

• PSCC — ETF на компании малой капитализации из сектора товаров повседневного спроса.

• IWM — ETF на индекс Russell 2000, отражающий динамику американских компаний малой капитализации.
Post #528 221
⚡️ Резкий разворот VIX внутри дня. Что дальше с S&P 500?

Когда индекс страха сначала взлетает, а затем резко «сдувается» к закрытию — рынок часто сигнализирует о разрядке паники.

Вчера именно такой эпизод и произошёл. VIX закрылся на 25% ниже своего внутридневного максимума.

За всю историю наблюдений это случилось лишь 17-й раз.

Историческая статистика для S&P 500 после таких дней выглядит многообещающе:

• через 1 месяц — 14 случаев роста против 2 случаев падений;
• через 3 месяца — 13 против 3;
• через 6 месяцев — 14 против 1.
Post #527 201
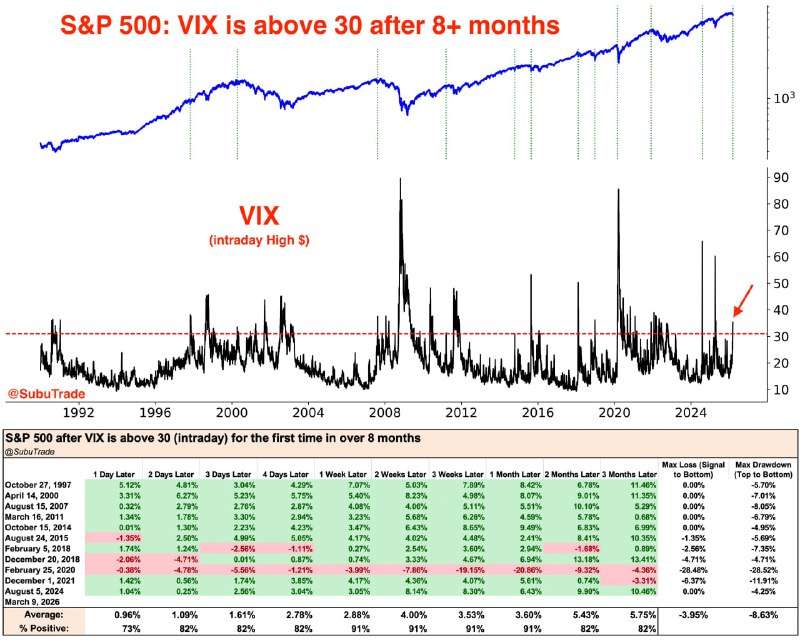
VIX выше 30 впервые за более чем 8 месяцев.

Индекс волатильности VIX часто называют «индексом страха» — он отражает ожидания рынка по волатильности S&P 500 на ближайшие 30 дней. Когда показатель резко растёт, это означает всплеск страхов и активное хеджирование через опционы.

Исторически подобные всплески нередко совпадали с локальными точками капитуляции.

По данным предыдущих эпизодов, когда VIX впервые за долгое время поднимался выше 30:

— через неделю S&P 500 был выше в 11 из 12 случаев;
— через месяц рынок также чаще находился выше;
— средняя динамика после сигнала оставалась положительной.
Post #526 203
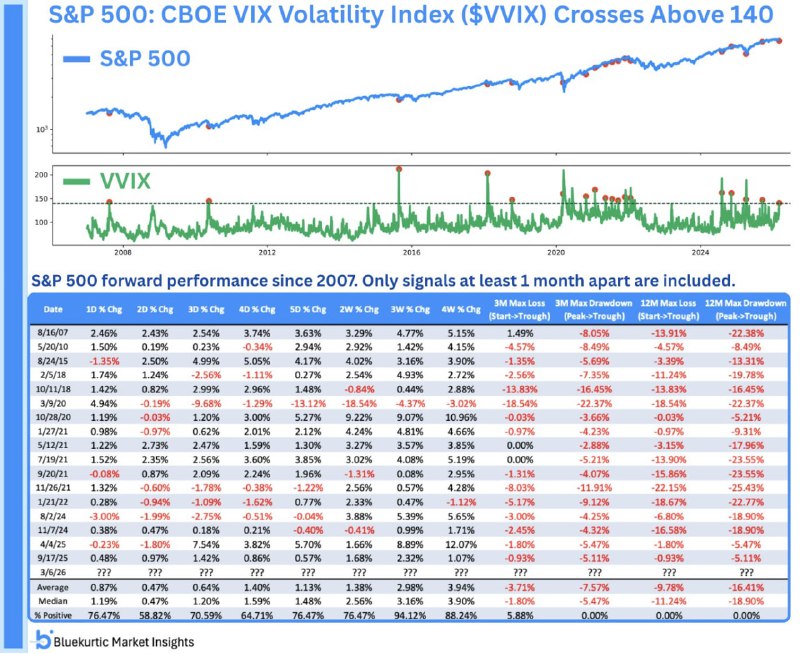
Волатильность волатильности (VVIX) намекает на разворот.

VVIX — это индекс волатильности самого VIX. Проще говоря, он показывает, насколько сильно рынок ожидает колебаний индекса страха VIX, который отражает волатильность S&P 500.

В пятницу VVIX пробил уровень 140. С момента запуска индекса в 2006 году такие значения наблюдались лишь 63 торговых дня (примерно 1,3% времени). Подобные всплески обычно возникают в моменты, когда на рынке царит экстремальный пик страха.

Статистика после подобных ситуаций выглядит довольно оптимистично: через три недели после таких сигналов S&P 500 рос в 16 из 17 случаев, медианный рост превышал 3%.
Post #525 238
🛒 Покупатели верят в рост рынка акций.

ETF на S&P 500 — SPY — завершил в пятницу серию из 8 торговых дней подряд, когда закрытие происходило выше середины внутридневного диапазона.

Это довольно показательный сигнал. Когда закрытие регулярно оказывается в верхней половине дневного диапазона, это означает, что покупатели выкупают просадки прямо внутри сессии.

С 2016 года после подобных серий индекс S&P 500 всегда был выше через две недели. Статистика не гарантирует результат, но паттерн выглядит вполне устойчивым.

Однако сейчас у рынка есть один внешний фактор, который способен вмешаться в технику — геополитика. Дальнейшая краткосрочная траектория может зависеть от того, какой будет ответ Дональда Трампа на ситуацию с Ираном.
Post #524 224
🛢 Нефть в зоне жёсткой бэквардации.

Бэквардация — это ситуация, когда ближайшие фьючерсы стоят дороже дальних. Обычно так бывает при сильном текущем спросе или дефиците предложения.

Когда структура фьючерсов на нефть уходит в такую экстремальную фазу, дальнейшая динамика исторически была слабой.
После подобных сигналов:

— через неделю средняя доходность около −4%;
— через месяц примерно −14%;
— через полгода около −24%.

Медианные результаты также уверенно отрицательные. Процент положительных исходов низкий.

Иными словами, подобная структура фьючерсной кривой часто появляется вблизи локальных перегревов.
Post #523 204
😱 Всплеск страха.

В пятницу VIX закрылся выше 29 впервые более чем за 200 дней. Триггер — обострение вокруг возможного конфликта Иран–Израиль–США и скачок цен на нефть. 🌍🛢

Рынок, как обычно, реагирует ростом волатильности и нервными продажами. Но статистика здесь любопытная.

С 1990 года после подобных всплесков VIX индекс S&P 500 через 5 торговых дней был выше в 8 из 9 случаев.

Медианный результат — около +3%.

Иными словами, такие всплески страха нередко совпадают с локальными минимумами, когда рынок быстро проходит фазу паники и начинается отскок.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →