TGViewer
Channel Public Channel
[메리츠 Tech 김선우, 양승수, 김동관]

[메리츠 Tech 김선우, 양승수, 김동관]

@meritz_tech

메리츠 Tech 섹터 애널리스트 김선우, 양승수, 김동관입니다.

아래와 같은 내용이 본 방에서 공유됩니다. 언제든 질문 있으시면 따로 연락 주십시오.

1) 매일 아침 7시반 - 간밤의 뉴스를 정리한 Overnight Tech News
2) 수시 - 보고서 발간 직후 Summary 내용
3) 수시 - 주요 Dart 공시 사항
4) 수시 - 일간 올라오는 주목할 뉴스

감사합니다.
Subscribers
24.4K
Photos
8.6K
Videos
16
Links
6.9K

Showing posts older than #18787 · Back to latest

Older Posts 20 shown
Post #18786 3.35K
[메리츠증권 전기전자/IT부품 양승수]

▶ AI運算需求旺 ABF、PCB 營運喊燒

- AI 컴퓨팅 수요가 GPU와 ASIC의 다중 성장 구도로 전개되는 가운데, 주요 CSP들의 자체 ASIC 개발이 지속되며 2027년 신규 물량 확대가 예상

- 커스텀 칩의 연산 성능 향상과 패키지 크기 확대에 따라 AI 서버는 PCB 층수와 저손실 소재 요구가 동시에 높아지는 중

- 이에 고급 ABF 기판 수요도 지속 증가하며 Unimicron, Kinsus, Nan Ya PCB와 Zhen Ding, Gold Circuit 등 관련 업체들의 후속 실적 모멘텀이 주목

- AI 가속기 시장은 과거 GPU가 주도했으나, CSP들이 특정 워크로드의 연산 효율을 높이기 위해 자체 ASIC 투자를 확대

- Google TPU, Amazon Trainium, Meta MTIA, Microsoft Maia 등 주요 CSP의 자체 ASIC 플랫폼이 지속 추진 중

- Google과 Amazon의 기존 ASIC 플랫폼 출하 규모는 계속 확대되고 있으며, 다른 CSP들의 신규 플랫폼도 순차적으로 가세하며 다음 단계 커스텀 칩 수요의 핵심 동력으로 부상

- ASIC 수요 증가는 첨단 패키징과 기판 수요를 동시에 끌어올리고 있음

- 칩 성능과 패키지 규모가 높아질수록 기판은 대형화, 고다층화, 고밀도화 방향으로 발전하며 공정 복잡도도 상승

- 특히 AI 칩은 더 많은 연산 기능과 고속 전송 기능을 통합하면서 기판 warpage 제어와 신호 무결성 요구도 더욱 엄격해지는 상황

- 데이터센터 내부 고속 전송 수요 증가로 PCB도 HDI 등 고급 공정으로 진화 중

- 단순 출하량 증가뿐 아니라 단일 AI 서버에 필요한 기판 스펙과 제조 난이도도 함께 상승

- 기판 업체 중 Unimicron은 고급 기판 캐파를 지속 확대 중이며, 현재 ABF 가동률은 90% 이상을 유지

- Unimicron은 GPU와 자체 ASIC 수요에 대응해 캐파를 배분 중

- Kinsus도 ABF 캐파를 적극 확대하고 있으며 2027년 월 생산능력은 약 25% 증가할 예정, 후속 증설 계획은 2029년까지 이어질 전망

- Nan Ya PCB는 대형·고다층 제품을 겨냥해 고급 기판 신규 캐파를 투입 중

- PCB 업체 중 Zhen Ding은 AI 서버와 고속 네트워크 등 고급 애플리케이션 중심으로 사업을 지속 확대

- Gold Circuit은 ASIC 서버 수요가 이어지는 가운데, 고속 스위치도 더 높은 사양으로 발전하면서 수혜 예상, 제품 믹스와 캐파 배분도 지속 조정 중

- CSP 자체 칩 플랫폼이 순차적으로 확대되면서 향후 캐파 가동 시점뿐 아니라 가동률과 고급 제품 비중이 업체별 실적의 주요 관전 포인트가 될 전망

https://buly.kr/8eoJN7z (CTEE)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18785 22.7K
[메리츠증권 전기전자/IT부품 양승수]

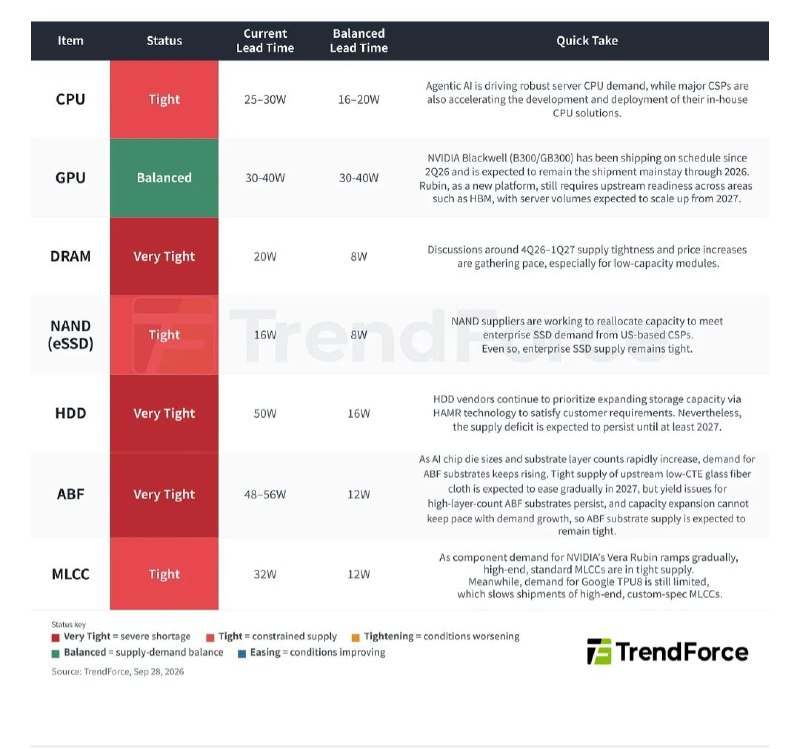
- TrendForce, AI 서버 핵심 부품 공급망 점검 자료 업데이트. 기존 자료 대비 CPU 항목이 신규 추가됐으며, 나머지 품목의 리드타임과 공급 상황은 동일하게 유지

- CPU 리드타임은 25~30주로 균형 수준인 16~20주를 상회. Agentic AI 확산에 따른 서버 CPU 수요 증가와 주요 CSP의 자체 CPU 개발·도입 가속화가 수급 부담의 주요 원인

- GPU는 Blackwell의 정상 출하로 30~40주의 균형 상태를 유지. 다만 Rubin은 HBM 등 업스트림 공급망 준비가 필요하며, 본격적인 출하량 확대는 2027년부터 진행될 전망

- DRAM과 NAND 리드타임은 각각 20주와 16주로 기존과 동일. 미국 CSP의 서버 구축 및 eSSD 수요 확대가 이어지는 가운데, DRAM은 4Q26~1Q27 공급 부족과 가격 인상 논의가 본격화되는 모습

- HDD는 50주의 장기 리드타임이 지속. 업체들의 HAMR 기반 생산능력 확대에도 AI 데이터센터의 스토리지 수요 증가로 공급 부족이 최소 2027년까지 이어질 전망

- ABF 기판은 48~56주로 가장 긴 수준의 리드타임을 유지. 2027년 Low-CTE 유리섬유 공급 확대에도 AI 칩의 대면적화·고다층화에 따른 수요 증가, 고다층 제품의 수율 문제 및 제한적인 증설 여력으로 타이트한 수급이 지속될 전망

- MLCC 리드타임 역시 32주로 기존과 동일. Vera Rubin향 부품 수요 확대와 함께 고사양 범용 MLCC의 공급 부족이 나타나는 반면, Google TPU8향 커스텀 MLCC는 제한적인 수요로 출하가 지연되는 등 고객사별 차별화가 확인

- 종합하면 리드타임의 추가 상승은 나타나지 않았으나, CPU가 신규 공급 부족 품목으로 편입되고 ABF·DRAM·MLCC의 공급 제약이 AI 서버 수요를 중심으로 구체화

- CPU 수요 확대와 AI 칩의 대면적·고다층화가 맞물리며 ABF 기판의 구조적인 공급 부족이 장기화될 가능성에 주목

* 본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18784 8.23K
[메리츠증권 전기전자/IT부품 양승수]

▶ 삼성전기, 유형자산취득결정 공시(종속회사의주요경영사항)

- 자회사 : SamsungElectro-MechanicsVietnamCo.,Ltd.

- 취득물건: ( 기타 유형자산 ) 공장 증설

- 취득금액: 2조 5,100억

- 자산대비: 103.4%

- 거래상대: -

- 취득목적: 패키지기판 공장 증설

- 예정일자: 2028년 04월 30일

https://buly.kr/3CQolMT (Dart)

* 본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18783 8.08K
[메리츠증권 전기전자/IT부품 양승수]

▶ 삼성전기, 신규시설투자 등 공시

- 투자구분: 시설증설 / 패키지기판 생산시설 증설

- 투자목적: 패키지기판 생산 Capa 확대를 위한 증설

- 투자금액 : 4조 2,700억 (자본대비 : 43.6%)

- 투자기간: 2026년 9월 28일 ~ 2028년 5월 31일 (1.7년)

https://buly.kr/4bksbqy (Dart)

* 본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18782 3.71K
[메리츠증권 전기전자/IT부품 양승수]

▶ 消息称苹果 iPhone 18 Pro 系列手机开售 7 天国内销量接近 130 万台,约为 iPhone 17 Pro 系列同期的 115%

- 중국 스마트폰 시장 점유율을 장기간 추적해온 디지털 블로거 RD观测에 따르면, iPhone 18 Pro 시리즈의 중국 출시 후 7일 누적 판매량은 약 130만대에 근접

- 이는 iPhone 17 Pro 시리즈 동기간 판매량의 약 115% 수준이며, iPhone 17 시리즈 전체 동기간 판매량의 약 90% 수준

- RD观测는 앞서 iPhone 18 Pro 시리즈의 출시 첫날 판매량이 약 32.28만대였다고 언급

- 출시 첫날 판매량은 iPhone 17 Pro 시리즈 동기간 대비 약 130% 수준

- Apple은 9월 10일 2026년 가을 신제품 발표회에서 iPhone 18 Pro와 iPhone 18 Pro Max를 공식 공개

- 중국 내 시작가는 iPhone 18 Pro 9,999위안, iPhone 18 Pro Max 10,999위안

- iPhone 18 Pro 시리즈는 iPhone 최초로 2나노 공정 기반 A20 Pro 칩을 탑재

- A20 Pro 칩은 M 시리즈 칩 패키징 방식을 참고했으며, 성능과 전력 효율 모두 iPhone 기준 최고 수준을 기록

- 두 모델 모두 더 작아진 Dynamic Island를 적용

- 신규 4,800만화소 Fusion 메인 카메라는 가변 조리개를 탑재

https://buly.kr/BpHwm2l (링크)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18781 3.82K
[메리츠증권 전기전자/IT부품 양승수]

▶ 禾伸堂斥資4.4億元購地 台日啓動MLCC擴產計畫 總產能提升50% 還要投入材料開發

- Holy Stone은 MLCC 증설을 위해 4.4억대만달러를 투자해 Longtan 지역 토지와 건물을 매입했다고 공시

- 이번 투자는 두 번째 4개년 증설 계획의 시작으로, 회사는 2026~2029년 4년간 총 30억대만달러를 투입할 예정

- 현재 Holy Stone의 MLCC 주요 생산기지는 대만 Taoyuan Longtan 공장

- 회사는 향후 Longtan 공장 증설을 지속하는 동시에 Yilan Lizhe 공장의 유휴 캐파도 재가동해 MLCC 생산에 활용할 계획

- 기존 일본 Hokkaido 거점은 R&D 센터 역할만 수행했으나, 향후 AI 전원용 MLCC 생산라인도 구축할 예정

- Holy Stone의 MLCC 월 캐파는 약 8~10억개 수준이며, 0603 이상 대형 MLCC가 주력

- 신규 공장은 전장, GaN 고속충전 등 신규 애플리케이션을 겨냥할 예정

- 올해 증설 진행이 재개되면서 회사는 올해와 내년 총 캐파를 40~50% 확대할 계획

- 시장에서는 Holy Stone이 AI 서버 전원공급용 대형·저용량 NP0 MLCC에 집중하고 있다고 평가

- AI 서버 수요가 빠르게 증가하면서 내부 MLCC 수요가 전반적으로 빠르게 확대되는 중

- AI 서버와 GPU 플랫폼의 전력 소모가 크게 높아지면서 커패시터 사용량은 3배 증가하고, 제품 단가도 동반 상승하는 구조

- 올해 상반기 Holy Stone의 수동소자 내 AI 제품 비중은 약 25~30% 수준

- 시장에서는 해당 비중이 올해 말 40%까지 상승할 가능성이 있다고 전망

- Holy Stone은 산업 변화와 시장 수요에 대응해 MLCC 소재 개발에도 지속 투자할 계획

https://buly.kr/ChrjbFC (CTEE)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18779 12.1K
[메리츠증권 전기전자/IT부품 양승수]

한솔테크닉스(004710) :
진짜는 프로브카드에 있다

▶ 한솔윌텍, 어마무시한 잠재력

- 한솔윌텍은 Vertical(수직형) 타입 기술을 확보한 국내 유일의 비메모리향 프로브카드 공급업체로, 삼성전자향 AP 및 CIS, 메모리 컨트롤러용 프로브카드를 주력으로 공급 중

- 6월 17일 한솔테크닉스로의 자회사 편입 절차가 마무리됐으며, 올해 3분기부터 한솔테크닉스 연결 실적에 반영될 전망

- 한솔윌텍의 ‘27년 실적은 매출액 1,815억원(+78.3% YoY), 영업이익 372억원(+142.5% YoY)을 전망

- 올해는 인수 과정에서 발생한 일회성 비용이 반영될 예정이나, 내년부터는 관련 비용 소멸과 매출 성장에 따른 레버리지 효과가 본격화될 것으로 기대

- 주요 성장 동력 중 하나는 CIS로 27년부터 국내 고객사의 북미 스마트폰 업체향 CIS 공급이 본격화될 전망이며, 동사가 올해 4분기부터 해당 CIS용 프로브카드를 독점 공급할 것으로 예상

- 기존 CIS 및 메모리향 대비 높은 ASP와 물량 증가에 따른 레버리지 효과를 바탕으로 추가적인 수익성 개선도 기대

- 비메모리 부문에서는 올해 4분기부터 중국 로컬 AI SoC 고객사의 GPU향 프로브카드 공급이 본격화될 전망

- 동사는 FormFactor의 중국 사업 철수 이후 다수의 현지 AI SoC 업체와 제품 개발을 진행해왔으며, 현재 일부 고객사와는 양산 물량 협의까지 마무리된 것으로 파악

- 관련 매출은 올해 4분기를 시작으로 중장기적으로도 중국 로컬 AI GPU 출하 확대에 연동한 구조적인 성장을 기대

- 특히 중국 프로브카드 업체들의 메모리향 시장 진입도 아직 초기 단계에 머물러 있어, 진입 장벽이 높은 GPU용 프로브카드에서는 동사의 선점 효과가 지속될 전망

- 그 외 국내 고객사의 자체 AP 출하 확대에 따른 수혜도 기대되며, 내년 중 기존 생산능력이 Full Capa에 도달할 것으로 예상되는 만큼 중장기 수요 확대에 대응한 공격적인 Capex 집행 가능성도 추가적인 업사이드 요인으로 판단

▶ 본업까지 받쳐주는 리레이팅

- 한솔윌텍의 연결 반영을 포함한 2027년 실적은 매출액 1조 5,664억원(+13.4% YoY), 영업이익 1,127억원(+44.1% YoY)을 예상

- 저마진 중심의 본업 역시 생산법인 운영 효율화에 기반한 수익성 개선이 기대되며, 선박·로봇 컨트롤러 전문 기업인 한솔오리온텍의 높은 수익성도 전사 이익 체력 개선에 기여할 전망

- 최근 주가 반등에도 현재 시가총액은 이익 체력을 감안하면 절대적인 밸류에이션 부담이 높지 않다고 판단

- 오히려 현 주가에서도 한솔윌텍 편입에 따른 프로브카드 사업 가치 반영을 통해 추가적인 밸류에이션 리레이팅 가능성이 유효하다는 의견

- 향후 프로브카드 핵심 밸류체인으로의 지위 격상 가능성에 주목하며, 본업의 수익성 개선과 한솔윌텍의 성장성이 동시에 가시화될수록 추가적인 기업가치 재평가가 이어질 것으로 예상

https://buly.kr/6MuSGx9 (링크)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18778 2.25K
[메리츠증권 전기전자/IT부품 양승수]

샘씨엔에스(252990) :
다음 성장을 여는 3가지 열쇠

▶ 3Q26 Preview: 반도체 순풍을 타고 이어지는 외형 성장

- 3Q26 별도 매출액과 영업이익은 각각 320억원(+53.5% YoY), 99억원(+82.4% YoY, OPM 31.0%)으로, 영업이익 기준 시장 컨센서스(97억원)를 2.1% 상회할 전망

- 전방 DRAM/NAND 수요 호조가 9월 조업일수 감소 영향을 상쇄하며, 전분기 대비 외형 성장이 이어질 것으로 예상

- 특히 국내 프로브카드 고객사를 통한 중화권향 매출과 일본 프로브카드 고객사를 통한 북미·일본향 매출이 모두 예상보다 빠른 속도로 확대 중

▶ 2027년 기대되는 다수의 업사이드 요인

- ‘27년 매출액과 영업이익은 각각 1,580억원(+27.8% YoY), 498억원(+38.8% YoY)을 전망하며, 동사의 증설 효과와 맞물려 올해 대비 추가적인 외형 성장과 수익성 개선을 기대

- 당사가 예상하는 ‘27년 실적의 주요 업사이드 요인은 ① HBM4E향 매출 비중 상승, ② 중화권향 매출 확대, ③ 비메모리향 매출 개시 등 세 가지

[HBM4E향 매출 본격화]

- 이탈리아 프로브카드 고객사를 통한 HBM4E향 매출은 4Q26부터 본격화될 전망

- 매출은 올해 대비 2027년 약 3배, 2028년에는 2027년 대비 추가 2배 성장이 기대

- 특히 이탈리아 고객사와는 중장기적으로 기존 MLO를 MLC로 대체하는 과제를 진행 중이며, 해당 과제의 상용화 시 MLC 적용 확대에 따른 TAM의 구조적인 확장을 예상

[중화권향 매출 확대]

- 2027년부터 중화권 프로브카드 고객사를 통한 현지 메모리 업체향 매출 확대가 본격화될 전망

- 해당 고객사는 현재 생산능력의 약 3배 규모의 증설을 진행 중이며, 동사는 현재 해당 고객사향으로 연간 약 50억원의 매출을 기록 중

- 동사 역시 고객사 Capa 확대에 연동한 가파른 매출 성장을 기대

[비메모리향 매출 개시]

- 북미 웨이퍼 레벨 테스트·번인 솔루션 장비 업체향 매출도 4Q26부터 일부 발생하기 시작할 전망

- 해당 고객사는 다수의 AI 가속기 및 실리콘 포토닉스 업체를 대상으로 웨이퍼 레벨 번인 테스트 관련 프로젝트를 진행 중

- AI 반도체의 고전력화와 패키지 복잡도 상승으로 웨이퍼 단계에서의 신뢰성 검증 수요가 확대되는 가운데, 향후 관련 프로젝트의 양산 전환 시 동사의 비메모리향 매출이 새로운 성장축으로 자리잡을 가능성이 높다고 판단

▶ 꺾이지 않는 흐름

- 최근 주가 Outperform으로 동사 주가는 국내 프로브카드 Peer 대비 상대적으로 높은 밸류에이션 구간에 위치

- 단기적으로 밸류에이션 부담이 부각될 수 있으나, 높은 수익성과 HBM·비메모리향 등 고부가 매출 비중 확대를 감안하면 현재의 프리미엄은 충분히 정당화될 수 있다고 판단

- 향후에도 긍정적인 프로브카드 업황과 실적 성장에 연동된 주가 우상향 흐름이 이어질 것으로 예상

https://buly.kr/31W3dRp (링크)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18777 2.8K
[삼성전자 자사주 매매 현황]

-9/23(수) 삼성전자의 자사주 매매 체결내역입니다.
보통주: 2,000,000주 (0.57조원)
*자사주 매입(임직원 주식보상) 공시 금액인 15조원 중 금일까지 매수 진행률은 79.9% (12.0조원) 입니다.

-금일(9/28) 삼성전자의 자사주 매매 신청내역입니다.
보통주: 2,000,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18776 2.93K
[SK하이닉스 자사주 매매 현황]

-9/23(수) SK하이닉스의 자사주 매매 체결내역입니다.
보통주: 600,000주 (1.11조원)
*자사주 매입 공시 금액인 40조원 중 금일까지 매수 진행률은 69.4%(27.8조원) 입니다.

-금일(9/28) SK하이닉스의 자사주 매매 신청내역입니다.
보통주: 600,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18775 2.9K
Meritz Overnight Tech 2026. 9. 28 (월)

[메리츠증권 반도체/디스플레이 김선우]

★ 메모리 스팟가격
DRAM(DDR4 8Gb: 1D -0.33%, 1W +1.69%, 1M +5.04%)
(DDR5 16Gb: 1D +0.87%, 1W +5.17%, 1M +6.92%)
NAND(MLC 64Gb: 1D 0.00%, 1W +1.69%, 1M +9.09%)

★ 반도체/디스플레이 주요 뉴스 플로우
中, 바이트댄스·알리바바의 신규 엔비디아 칩 구매 허용 검토 (Reuters)
https://buly.kr/4FvMV99

미중 회담 끝나자…젠슨 황, 이재용·최태원과 뉴욕서 ‘AI 동맹’ 점검 (서울경제)
https://buly.kr/2Jr1hx7

앤트로픽 CEO 아모데이, 국빈 만찬 불참...트럼프 대통령과 단독 회동 예정 (CNBC)
https://buly.kr/CB7Sdp3

호주 상원, 'AI 에이전트' 잇단 사고에 오픈AI·앤트로픽 CEO 출석 요구 (조선비즈)
https://buly.kr/Nmgv7K

日, AI 광반도체 생산거점 키운다...타워세미컨 5.6조 투자 (지디넷코리아)
https://buly.kr/7QP09d9

美 배심원, ‘햅틱 특허 침해’ 애플에 7조8000억 배상 평결 (조선일보)
https://buly.kr/450bW7D

LGD 차세대 OLED '플립' 국가R&D 과제 추진 (전자신문)
https://buly.kr/GkvA8rQ

★ 전일 해외 관련업체 주요 주가등락 (2%p 이상)
삼성전자(+3.3%), Nanya(-2.3%), LG전자(-3.5%), Lenovo(+3.2%), Intel(-3.4%), Qualcomm(+4%), TI(+2.7%), Magnachip(+3.8%), UMC(-3.8%), BOE(-2.8%), 원익 IPS(+2.6%), 테스(+9%), AMAT(+2.3%), LAM Research(+2.6%), Tokyo Electron(+4.8%), 원익머트리얼즈(+7.4%), 솔브레인(+9.8%), UDC(+5.4%), Murata(+2.5%), CATL(-2.5%)

(자료: Bloomberg, DRAMeXchange, 언론자료)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18774 7.01K
[메리츠증권 전기전자/IT부품 양승수]

▶ SENATORS MCCORMICK, GALLEGO, CORNYN, FETTERMAN INTRODUCE BILL TO KEEP CHINESE TRANSCEIVERS OUT OF U.S. NATIONAL SECURITY SYSTEMS
(9월 25일 발표)

- 미국 상원의원 4인, 중국산 광트랜시버의 국가안보 시스템 사용을 제한하는 초당적 법안 발의

- 법안명: Securing National Security Systems from Chinese Optical Transceivers Act

- 미국 연방정부 국가안보 시스템에 사용되는 중국계 광트랜시버의 조달을 제한하는 내용

- 규제 대상에는 InnoLight, Eoptolink 및 자회사·계열사가 포함되며, 해당 업체의 펌웨어·소프트웨어·부품이 탑재된 제품도 적용 대상

- 기존 중국산 특정 반도체에 적용 중인 연방정부 조달 제한 규정을 광트랜시버까지 확대하는 구조

- 공급망 충격을 최소화하기 위해 법 시행 전 5년의 전환기간을 부여하고, 대체 공급원이 없는 경우 제한적 예외 허용

- 미국 상무부에는 미국 및 동맹국의 광트랜시버 생산능력 점검과 신뢰 가능한 공급망 강화 전략 수립을 요구

https://buly.kr/6BzhG60 (U.S. Senator Dave McCormick)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18773 11.6K
LG전자, 엔비디아 파트너 네트워크(NPN) 'Power and Cooling' 분야 Preferred 파트너로 정식 등재
Post #18772 6.12K
[메리츠증권 전기전자/IT부품 양승수]

▶ AT&S and Marvell Technology expand collaboration to support next-generation AI infrastructure
(9월 22일 발표)

- AT&S, Marvell Technology와 차세대 AI 인프라 대응을 위한 첨단 IC 기판 장기 공급계약 확대 발표

- Marvell은 AT&S가 기존에 발표한 말레이시아 Kulim 공장 증설의 추가 고객사로 확인

- Kulim 공장 증설에는 Plant 2 설비 구축과 함께 IC 기판용 Core 및 첨단 패키징 신규 생산시설 건설이 포함

- AT&S에 따르면 Kulim 증설은 장기 고객사 계약을 기반으로 추진되며, 이를 통해 향후 성장 가시성을 확보하는 동시에 안정적인 투자 집행이 가능할 것으로 기대

- AT&S는 AI 시스템 고도화와 Monolithic Chip에서 Chiplet 기반 구조로의 전환이 가속화되면서 Custom Accelerator 및 이기종 컴퓨팅용 첨단 기판 수요가 구조적으로 확대되고 있음을 언급

- 특히 기판 대면적화, 고집적화, 층수 증가, 개발주기 단축이 동시에 진행되면서 고사양 IC 기판의 기술 난이도와 수요가 지속적으로 상승하고 있음을 강조

- Marvell 역시 데이터센터 사업 확대에 대응해 첨단 기판 제조능력과 안정적인 공급망 확보를 핵심 과제로 제시

- 이번 계약은 AT&S와 Marvell Technology 간 전략적 협력의 다음 단계로, 반도체 설계의 대형화·복잡화에 따라 첨단 IC 기판의 중요성이 지속 확대되고 있음을 시사

https://buly.kr/2fgXKcx (AT&S)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시 자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18771 17.8K
[메리츠 Tech 김선우, 양승수, 김동관] Ibiden, Muse 등장에 따른 CPU 수요 확대 및 ABF 기판 수혜 기대감에 힘입어 일본 장 초반 +14% 급등
Ibiden, 이틀 연속 주가 강세 기록

Muse 등장에 따른 CPU 수요 확대와 고성능 CPU용 대면적·고다층 ABF 기판 수요 증가 기대감 지속
Post #18770 14.6K
[메리츠증권 전기전자/IT부품 양승수]

▶ AI點火 台灣PCB產值估突破兆元

- 대만 TPCA, 2026년 대만 PCB 국내외 총 생산액 1조 1,365억 대만달러(+24.2% YoY)로 사상 최초 1조 대만달러 돌파 전망

- 2Q26 PCB 생산액은 2,791억 대만달러(+27.9% YoY) 달성. 제품별로 다층기판 +47.6%, 패키지기판 +36.7%, HDI +28.4% 기록

- AI 서버·HPC·고속 네트워크 수요 확대와 공급 부족에 따른 판가 상승이 성장 견인

- 1H26 PCB 소재 생산액은 2,716억 대만달러(+38.6% YoY) 기록. 고주파·고속 CCL이 성장을 주도했으며 유리섬유원단·동박 등 핵심 소재의 공급 부족 지속

- 1H26 PCB 장비 생산액도 460.8억 대만달러(+27.8% YoY) 기록. 특히 기계식 드릴링 장비 및 드릴비트의 성장세가 두드러짐

- 공급 부족이 고사양 소재에서 CCL → 고사양 PCB → ABF 기판 → 공정 장비·소모품으로 확산되었으며 일부 범용 CCL에서도 리드타임 연장 및 가격 인상 발생

- 업계 증설 물량은 2027~2029년 순차 가동 예정이나, AI 수요 증가와 제품 사양 고도화, 고객사 인증에 필요한 시간을 감안하면 단기간 내 공급 부족을 해소하기 어려울 것으로 전망

- 이에 따라 TPCA는 PCB 업계 전반의 공급 부족 국면이 최소 2027년까지 지속될 것으로 예상

- 하반기에는 부품 원가 상승에 따른 최종 수요 위축 가능성, PCB 핵심 소재의 지속적인 공급 부족, 지정학적 리스크, AI 인프라 투자 수익성과 수급 변동성 등이 주요 불확실성으로 제시

https://buly.kr/GEAsESx (CTEE)

* 본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Post #18769 10.8K
[메리츠증권 전기전자/IT부품 양승수]

▶ Japanese and Korean MLCC Makers Cut Consumer Supply to Focus on AI, Chinese Suppliers Enter Global Brand Qualification, Says TrendForce

- AI 수요가 기존 전통 시장의 수요를 대체하면서 MLCC 산업의 구조적 변화가 시작

- 일본과 한국의 주요 MLCC 업체들은 소비자용 MLCC 공급을 점차 축소하고 생산능력을 AI 관련 애플리케이션으로 재배분 중

- 이에 따라 중국 MLCC 업체들에게 새로운 기회가 열리고 있으며, 다수의 중국 업체들이 Dell, HP, ASUS, Acer 등 글로벌 브랜드의 공급망 진입을 위한 인증을 진행 중

- Murata는 9월 10일 소비자용 범용 GRM 제품과 일부 자동차용 제품 등 일부 제품의 생산 중단 계획을 발표

- 해당 제품들은 통상적으로 매출총이익률이 5% 미만인 저수익 제품군이며 Murata는 향후 AI 서버, 데이터센터 및 자동차 전장용 고사양·소형·고용량 MLCC에 역량을 집중할 계획

- 해당 제품의 주문은 2028년까지 접수하고 최종 출하는 2029년에 종료할 예정이며 약 3년에 걸친 단계적 전환은 2018년과 같은 공급 부족 사태를 방지하기 위한 조치

- 동시에 일본·한국 업체들이 장기적으로 소비자용 및 중저가 자동차용 MLCC 공급을 축소하는 방향으로 사업구조를 재편하고 있음을 의미

- TrendForce는 AI 관련 생산능력 확대에 따른 공급 부족과 비용 상승이 그동안 글로벌 브랜드 공급망 진입에 어려움을 겪었던 중국 업체들에게 예상치 못한 기회를 제공하고 있음을 언급

- Dell, HP, ASUS, Acer 등은 Huaqin, LCFC, Luxshare 등 ODM 업체들의 소개를 통해 Viiyong, Chaozhou Three-Circle 등 중국 MLCC 업체 제품에 대한 인증을 시작

- Quanta와 Pegatron 역시 Chaozhou Three-Circle을 방문해 인증 절차를 개시

- TrendForce는 중장기적으로도 일본·한국 업체들의 AI향 CAPA 우선 배정으로 중·고용량 소비자용 MLCC 공급이 타이트해지고, 일부 수요가 중국 업체로 이전될 것으로 예상

- 다만 고사양 제품의 수율과 생산능력 측면에서 여전히 제약이 존재하기 때문에 중국 업체들이 단기간 내 AI 서버용 MLCC 시장에서 일본·한국 업체들의 지배력을 위협하기는 어려울 전망

- 반면 범용 서버, 소비자 전자제품 및 저사양 자동차용 MLCC에서는 글로벌 OEM·ODM의 대체 공급처로 중국 업체 채택이 확대될 가능성을 강조

https://buly.kr/EzlZ0cs (Trendforce)

* 본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Post #18768 52.2K
[메리츠 Tech 김선우, 양승수, 김동관] [메리츠증권 전기전자/IT부품 양승수] 삼성전기(009150): CPU의 아래에는 ABF, 옆에는 MLCC ▶ 3Q26 Preview: 환율을 이기는 업황 - 3Q26 실적은 매출액 3.82조원(+32.2% YoY), 영업이익 6,571억원(+152.4% YoY, OPM 17.2%)으로, 영업이익 기준 시장 컨센서스(6,010억원)를 9.3% 상회할 전망 - 유통채널 가격 인상 효과와 AI 중심 고부가 제품 중심의 믹스 개선이 맞물리며, 컴포넌트…
Ibiden, Muse 등장에 따른 CPU 수요 확대 및 ABF 기판 수혜 기대감에 힘입어 일본 장 초반 +14% 급등
Post #18767 4.45K
[메리츠증권 전기전자/IT부품 양승수]

▶ Meta Connect 2026: Opening Keynote

금일 오전 8시 Meta Connect World가 개최됩니다

최근 개인용 AI 에이전트 ‘Muse’의 등장과 함께 Meta가 제시할 차세대 AI 디바이스 전략에 대한 시장의 관심이 높아지고 있습니다

이번 행사에서는 2종의 신규 AI Glasses 공개가 예상되며, 특히 AI 에이전트와 AI Glasses의 결합 여부에 주목할 필요가 있습니다

AI가 스마트폰을 넘어 안경이라는 새로운 폼팩터로 확장되는 과정에서 Meta가 어떠한 사용자 경험과 하드웨어 전략을 제시할지가 핵심 관전 포인트입니다

행사 시청 링크 공유드립니다

https://buly.kr/4bkr0KV (Youtube)

* 본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →