
💰 «На этом рынке легко заработать, но сложно не потерять».
Софья Донец об инвестициях в 2026–2027 годах
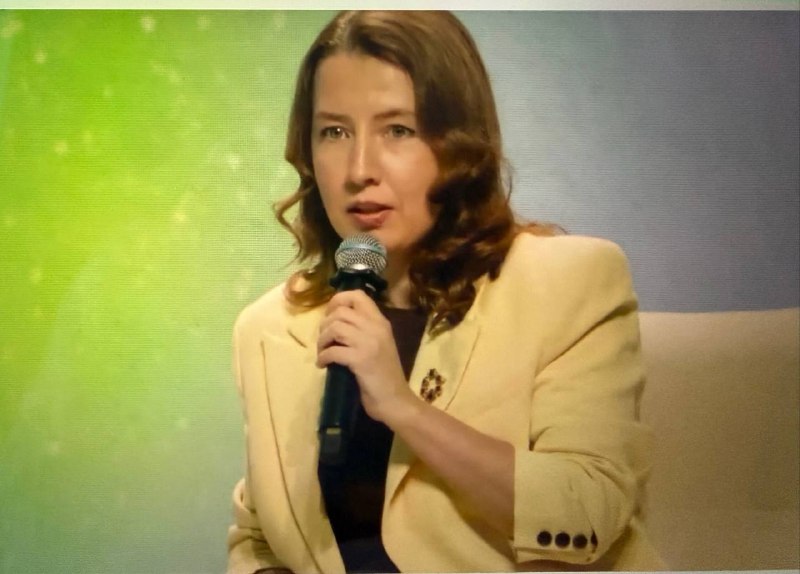
На конференции СберИнвестиций мне особенно понравилось выступление Софьи Донец, главного экономиста Т-Инвестиций. Без обещаний скорого ралли и волшебного укрепления рубля , зато с очень здравым взглядом на то, как зарабатывать деньги в нынешних условиях.
💱 Начнём с рубля.
«Рубль — самая сложная предсказуемая переменная за последние, наверное, четыре года. Но, к счастью, мы на него все стали гораздо меньше смотреть. Потому что всё равно не угадать».
Новая реальность: курс определяется не только ценой нефти, но и физической возможностью продать товар, дизель например, за границу и получить деньги. Угадать новые ограничения и их снятие невозможно.
Поэтому Донец предлагает перестать пытаться поймать идеальный момент для покупки валюты. Бизнесу — заранее хеджировать валютные риски. Частному инвестору — формировать портфель с учётом того, что рубль может двигаться в обе стороны.
🛢 А нефть теперь вообще трудно прогнозировать
Софья рассказала замечательную историю про JPMorgan.
Один из крупнейших инвестиционных банков мира отказался от базового прогноза цен на нефть из-за геополитической неопределённости.
"А что, так можно было?" 😅
Действительно, если даже аналитики JPMorgan больше не готовы уверенно предсказывать нефтяные цены, может быть, и частному инвестору стоит чуть скромнее относиться к собственным прогнозам?
Но один достаточно понятный фактор для рубля всё-таки есть — бюджетное правило.
Софья обратила внимание на обсуждаемый пересмотр базовой цены нефти с $59 до $50 за баррель. По оценке Т-Инвестиций, такой сдвиг способен дать дополнительное ослабление рубля примерно на 6–7% при прочих равных.
Эффект, вероятно, будет проявляться постепенно, по мере изменения операций в рамках бюджетного правила, а не обязательно в момент объявления.
Отсюда прогноз: до конца 2026 года рубль может остаться примерно на текущих уровнях, а в следующем году несколько ослабнуть. Среднюю ключевую ставку в 2027-м Донец оценивает осторожно — около 13% или чуть выше.
📉 А что с российскими акциями?
Здесь прозвучала очень показательная статистика.
По оценкам Софьи, почти весь прирост совокупной прибыли компаний индекса Мосбиржи обеспечили всего пять эмитентов: четыре сырьевые компании — Сургутнефтегаз, ЛУКОЙЛ, Роснефть и НОВАТЭК — плюс Сбербанк. У остальных совокупная динамика близка к нулю.
А по экономике в целом прибыль компаний, согласно приведённым ею данным Росстата, снижается примерно на 15% год к году.
То есть проблема не только в том, что инвесторы не верят в рост. У многих компаний действительно нет фундаментальных оснований для быстрого увеличения прибыли.
Высокие сырьевые цены могут поддержать отдельные бумаги и индекс, но рассчитывать на дружный рост всего рынка пока трудно.
💼 И что в итоге покупать?
Мне понравилась простота ответа Софьи. Сегодня не обязательно рисковать, чтобы получать положительную реальную доходность — то есть зарабатывать больше инфляции.
Для этого уже существуют:
— депозиты с конкурентными ставками;
— фонды денежного рынка;
— облигации с плавающим купоном;
— облигации надёжных корпоративных эмитентов.
Разумеется, у этих инструментов разные риски, ликвидность и налогообложение. Но сама возможность получать доход выше инфляции без ставки на бурный рост рынка — уже ценность.
А вот стремление непременно заработать 30% годовых — совсем другая история.
Софья напомнила старую истину: единственный бесплатный обед на финансовом рынке — диверсификация. Не складывать всё в одну идею. Не пытаться угадать единственный правильный сценарий. Разделять капитал между инструментами, которые по-разному реагируют на изменение ставки, курса и рыночной ситуации.
Это не мешает оставить небольшую часть портфеля для интересных рискованных идей. Просто не надо делать от них зависимым своё финансовое благополучие.
Мне очень близок такой подход. Особенно сейчас, когда возможностей получить достаточно высокую доходность без экстремального риска существенно больше, чем возможностей точно предсказать будущее.
Post #372
486
- ❤ 8
- 🔥 4