TGViewer
Channel Public Channel
Инвестиции с Никитой Костанда

Инвестиции с Никитой Костанда

@investacademy

Помогаю создать и управлять благосостоянием.

https://ftg.limited/

Никита Костанда - автор канала: @inwestsovetnik

Присоединяйся к каналу в максе по ссылке: https://max.ru/investacademy

РКН:https://gosuslugi.ru/snet/6810e189cf518f125a69b0ea
Subscribers
33.6K
Photos
477
Videos
23
Links
1.2K
Recent Posts 20 shown
Post #2527 1.34K
Тревожит деградация российского фондового рынка. Отсутствие отчётности, плохие корпоративные практики, кидки миноров, и при этом отсутствие реакции регулятора, всё время новые вводные от государства по каким-то налогам или отчислениям, делистинг. Такое складывается впечатление, что инвестировать в российский рынок не стоит вообще. Один Сбер держится пока.

В контексте вчерашнего поста, думаю, будет актуальным разобрать утверждение про деградацию российского фондового рынка. Не буду защищать, сам несколько грущу по этому поводу, потому что хотелось бы видеть наш фондовый рынок, как в США. С чёткими корпоративными правами, глубиной, ликвидностью, нормальной коммуникацией компаний с инвесторами, защитой миноритариев, долгосрочными пенсионными планами, культурой инвестиций и всё в этом духе.

Но имеем, что имеем. Даже свежая история МТС с её новой дивидендной политикой и погашением казначейских акций. Мы вроде как объявили байбек, но гасить акции не собираемся, что делать с ними, тоже не знаем, и вообще, радуйтесь, мы вон на двузначный рост OIBDA нацелены. Ужас, если честно. Уровень коммуникации, как у пенни-стоков в США, и то, вероятно, там получше будет.

Могу сделать скидку на то, что сейчас просто рук не хватает, нужно решать много других задач, более приоритетных. А когда они отпадут, то и за рынок возьмутся! (мои надежды)

Стоит ли тревожиться по этому поводу? Не думаю... Зачем тревожиться о том, чего не можешь исправить? А то, что можешь, нужно не тревожиться, а исправлять. Как вы верно написали, благо у нас сейчас есть широкий выбор альтернатив и других возможностей, которыми можно воспользоваться. Если помните, в начале 2025 года я практически полностью сократил свою российскую часть в пользу альтернатив. Но сейчас снова вернулся к активам в РФ, потому что вышло так, что доля РФ у меня скукожилась до 2%, даже несмотря на то, что биткоин с того момента пока сделал меня в 2 раза беднее :) И каким бы деградирующим ни был российский рынок, я живу здесь, трачу здесь и пока вижу своё будущее тоже здесь. А значит, мне нужны активы и здесь, поэтому часть денежного потока теперь идет в российские акции и фонды недвижимости.

И дальше у меня есть выбор — грустить или купить индекс. Не все компании одинаково плохие, не все занимаются плохими корпоративными практиками, не все сжигают деньги инвесторов, и вот эти компании обязательно в будущем получат своё и двинут индекс вперёд, получив больше денег инвесторов, респекта и капитализации. Индекс как раз и защищает от того, чего вы боитесь: если одна компания решит кинуть миноров, портфель это переживёт.

Меня это более чем устраивает, особенно сейчас, когда акции торгуются по тем оценкам, по которым торгуются. Плохие практики рынок и так уже давно заложил в цену. И для меня, если честно, удивительно видеть падающий индекс в то время, когда Urals впервые торгуется дороже Brent: 111 долларов против 107! А рублёвая цена бочки почти вдвое выше того, что заложено в бюджет. И всё это потому, что какие-то американцы приняли «АЦКИЙ» пакет санкций.

Кроме акций, на нашем рынке есть фонды недвижимости! Да, некоторые из них тоже используют нехорошие практики, но наше счастье, что там тоже есть выбор, и просто нужно не покупать те фонды, где может быть конфликт интересов. Как по мне, «Парус», фонды от Сбера и ВТБ очень нравятся, хоть и со своими рисками, но которые легко снижаются диверсификацией.

Да и если уж на то пошло, то на длинном горизонте активы, всё равно лучше, чем кеш и облигации. Грусть по американскому рынку денег не приносит. Их приносят активы, купленные тогда, когда все грустят.

Тревога - это эмоция, а эмоция в инвестициях - это ключевой фактор потерь и неверных решений. Не тревожьтесь! Все обязательно будет хорошо.

@investacademy
  • 👍 36
  • 🔥 14
  • ❤ 6
  • 💯 4
Post #2526 1.55K
Польская компания Orlen потеряла 400 миллионов долларов, которые внесла в качестве предоплаты за нефть из Венесуэлы. Об этом сообщает Financial Times (FT).
Концерн перевел предоплату за сырье, которое так и не было поставлено, двум посредникам в Дубае. Деньги за несуществующую нефть прошли через швейцарскую «дочку» Orlen Trading Switzerland.
Hannon International Middle East DMCC и Horizon Global обязались поставить нефть из южноамериканской страны с конца 2023 до начала 2024 года, когда США временно ослабили санкции против нефтяного сектора Венесуэлы. Однако когда рестрикции снова вступили в силу, Польша осталась и без сырья, и без денег. Следствие полагает, что предоплату вывели с помощью криптовалютных счетов, в частности, конвертировали доллары в стейблкоин USDT от Tether, который используется для проведения нефтяных сделок в обход банков, опасающихся санкций со стороны США.
Прокуратура оценила общий ущерб примерно в 1,6 миллиарда злотых (около 400 миллионов долларов), включающие внесенную предоплату и расходы на простой зафрахтованных танкеров, которые так и не загрузили топливом.


Умеют же американцы деньги делать. Как выглядела схема: американцы делают послабление в конце 2023 года. Поляки решают поднять на сером импорте, открывают швейцарскую дочку и находят посредников в Дубае (удивительно). Посредники получают деньги в крипте, отдают их людям в Каракасе и перестают выходить на связь. Когда танкеры приплыли им говорят, что денег никто не переводил😂 И судиться не получится, потому что сделка шла в серую. И как видим никто USDT не локнул. Вероятно потом они решили, что можно поднять больше и просто похитили Мадуро:)

По этой причине я всегда очень настороженно относился ко всем новостям относительно переговоров по Украине...
  • 👍 22
  • ❤ 3
  • 🔥 3
  • 🤔 3
Post #2525 1.4K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 26
  • ❤ 9
  • 🔥 3
  • 🤔 1
Post #2524 1.41K
Добрый вечер. Вы просили задать вопросы.
Вопрос следующий:
Я, как вы советуете диверсифицировал свои риски и получил второй гражданство. Конечно такое решение было принято исходя из событий всем нам известным в России.
Я живу в Израиле и задумываюсь об инвестициях в разные юрисдикции. При этом понимаю, что в каждой стране есть свои налоговые законы, по которым люди живут и инвестируют в конкретной стране.
Как мне платить налоги, в каком объеме в странах, в которые я инвестирую??? Инвестирую через акции, фонды, облигации и т.д.
Есть ли какие-то общие правила по уплате налогов, рекомендации? Спасибо.


Начну, пожалуй, с ответа на последний вопрос по общим правилам: стоит сначала изучить тему или воспользоваться консультацией знающего специалиста. Но кое-какие правила я всё же дам, их три, и они объясняют, почему точного ответа в посте не будет.

Первое. Гражданство само по себе не накладывает налоговых обязательств, если это не гражданство США. Есть ещё ряд нюансов по гражданству Венгрии, Франции, Испании, Финляндии и Швеции. В остальном работает правило налогового резидентства, которое определяется по количеству дней, проведённых в стране, а также с недавнего времени ещё и по центру жизненных интересов, если человек вдруг не окажется резидентом где-либо.

Второе. Вы спрашиваете, как платить налоги в странах, куда инвестируете. Но основной налог вы платите там, где живёте. Страна источника забирает свою часть у себя, до того как деньги до вас дойдут: американская компания удерживает с дивидендов, эмитент облигаций с купона. А дальше страна вашего проживания считает ваш налог по своим правилам и обычно засчитывает то, что уже удержали за рубежом. Обычно, но не всегда и не полностью. Вот в этом зазоре и рождается двойное налогообложение, о котором все слышали.

Третье. Форма актива решает не меньше, чем страна. Один и тот же индекс через американский ETF, через ирландский ETF и через отдельные акции даёт три разные налоговые картины для одного и того же человека.

Поэтому ответить на ваш вопрос по существу я не смогу. Я не знаю, налоговый резидент какой страны? Какие активы планируете приобретать и где? Потому что казалось бы ETF в США и ETF в ЕС это один и тот же инструмент, но с абсолютно разными налоговыми последствиями в зависимости от резидентства. Это же касается и криптовалюты, и недвижимости.

Просто поделюсь кейсом, чтобы стало понятно, насколько это нелинейно.

У нас есть клиент, налоговый резидент Швейцарии, потому что живёт там, но имеет гражданство другой страны. У него портфель из американских ETF. В Швейцарии нет налога на прирост капитала, но есть налог на дивиденды, и в зависимости от кантона он может достигать 30%.

Зная об этом, человек спрашивает: может быть, заменим американские ETF, которые платят дивиденды, на ирландские аккумулирующие, и тогда вообще не будем платить налог? Идея здравая, но исход зависит от типа налоговой системы, а у него была общая. На этой системе получается так, что даже если ты покупаешь аккумулирующие фонды, швейцарская налоговая всё равно стрясёт с тебя налог на дивиденды, используя свои таблицы предполагаемого дохода. Ты их физически не получил, а заплатить должен. Но самое главное, что по американским ETF удержанный налог ты, как правило, можешь возместить, а по европейским уже нет. При этом налоги с дивидендов можно также снизить, если использовать систему пилларов в Швейцарии.

И так разбираться нужно по каждой юрисдикции и по каждому активу.

Есть ещё один слой, о котором почти никто не думает, пока не поздно. Налог на наследство. У США он для нерезидентов начинается с очень низкого порога по американским активам, и человек с большим портфелем американских ETF об этом обычно узнаёт последним. Если у вас активы в одной стране, а наследники в другой, это отдельная задача, и завещанием она не решается.

Ну и как обычно, всё упирается в личный финансовый план, который отвечает на вопрос, что в конечном итоге должно получиться и для чего. Это не отписка. Сначала определяется задача, потом оценивается, нужна ли структура, а потом подбираются юрисдикции, которые будут максимально подходить под то, где вы налоговый резидент или планируете им быть. Это можно сравнить со сборкой пазла: сначала вы видите картинку, а потом подбираете нужные кусочки, чтобы она сложилась.

При этом нужно понимать, что мировая налоговая система не статична и со временем меняется. Так, например, ряд наших клиентов, которые проживали в Лондоне и ранее имели статус non-dom, за последние пару лет сменили налоговое резидентство, потому что теперь Лондон не так хорош с точки зрения налогов. И в каждом конкретном случае сначала нужно было определиться, где и как (образ жизни) теперь хочет жить человек, что для него важнее, какие активы уже есть и как в этой конструкции пересобрать пазл, чтобы он соответствовал новым вводным.

@investacademy
Telegram Инвестиции с Никитой Костанда Личный финансовый план Очень часто приходится рассказывать о том, как строится услуга личного финансового плана у нас. Поэтому решил сделать отдельный пост, чтоб сэкономить всем время😊 У нас нет пакетов а-ля базовый, консервативный или продвинутый. В этой…
  • 👍 31
  • 🔥 9
  • ❤ 7
Post #2523 1.56K
На прошлой неделе ЦБ РФ оставил процентную ставку без изменений. А в новостном поле сразу появились материалы со страшилками. Что на самом деле стоит за решением ЦБ РФ и насколько сильно оно меняет мою позицию по российским акциям?

Но самое интересное сейчас происходит на мировой арене. Стратегические резервы в нефти «сжигаются» рекордными темпами, но это у «условного Запада». Китай же резко изменил свою стратегию, которой придерживался с апреля этого года, какие последствия у этого решения (про одну из них я написал выше)? Во что все может вылиться и сколько времени осталось у мировой экономики?

В США, ЕС, Англии, Японии и т.д. стремительно растут доходности по облигациям, а многие экономисты уже алармируют, что это завалит экономику. Но так ли это плохо? Какие опции у правительств стран есть для решения этого вопроса и какие последствия нас всех ждут.

Самый лучший сценарий, который приводят экономисты - это если экономика будет расти быстрее долга. Правда только в том, что эта опция будет доступна не только лишь всем. А это значит, что у сложившейся конфигурации обязательно будут победители и проигравшие, которые уже начинают постепенно проявляться. Кто оплатит весь текущий банкет также разбираем в свежем выпуске.

Приятного чтения: https://sponsr.ru/family_trust/182935/Stavka_14_i_sjatie_grajdanskoi_ekonomiki_Kitaiskaya_ataka_na_zapadnyi_kontur_Trampovskie_reformy_nachali_davat_rezultat_Uollstrit_stavit_na_smenu_vlasti_v_Brazilii

P.s. но куда более приземленное - это то, что текущая конфигурация сильно увеличивает шансы в пользу российских акций. Окно для покупки по выгодным ценам стремительно закрывается.

@investacademy
  • 🔥 17
  • 👍 8
Post #2522 1.61K
Пока западные страны сжигают резервы, пытаясь погасить пламя на Ближнем Востоке. Китайцы решили этого не делать и с августа месяца пылесосят рынок нефти, скупая все доступные объемы. Да так, что на текущий момент фьючерсы на нефть на шанхайской бирже торгуются на 20-25 долларов дороже Brent. (900 юаней за баррель при курсе 6,7 = 134 доллара)

Сегодня в новом материале на спонср будем обсуждать этот феномен! Но у меня появилась конспирологическая теория, что это может быть атака Китая на Запад. В Китае, в отличии от США, ЕС, Англии... долгое время наблюдалась дефляция и рост стоимости нефти будет для них сильно менее катастрофичен (может даже и полезен, потому что наконец-то вернет инфляцию к целевому значению ЦБ КНР), чем для США, ЕС и Англии, которые уже начинают подстанывать и смотреть на растущие доходности по своим долгам.

Но это конспирология. Скорей всего, китайские НПЗ восполняют потраченные ранее резервы и пытаются компенсировать выпадающие объемы с Ближнего Востока, а все происходящее лишь приятный бонус.

Собственно, какая разница. Важно то, что за это все, в конечном итоге заплатит каждый на этой земле. Но тот, у кого есть активы - особо не заметит, может быть даже наоборот. А вот тот, у кого их нет - будет сильно грустить. Но таков путь...

@investacademy
  • 👍 23
  • ❤ 3
  • 🤔 2
  • 🔥 1
Post #2521 2.36K
Поделись фишками, которые помогают восстановиться морально.
А то сейчас и малышка растёт (ей +300% времени), и проект на стадии, где нужно активное моё внимание, и семье хотя бы кусочек внимания и времени. Устал, конечно. Нужны батарейки для зарядки сил. Поделись своими


“Лучше ужасный конец, чем ужас без конца” - Фердинанд Шилль.

Вы указали три области жизни, причем малышку и семью разнесли в раздельные позиции:) Все эти области одновременно важные, раз Вы их обозначили. Все лайфхаки по восстановлению баланса уже давно известны и изучены:

- Нормальный сон! Час недосыпания наносит сильно больше вреда, чем час переработки.
- Контроль экранного времени.
- Физическая активность! 20 минут активных движений до одышки. ЛУчше всего помогают переключить и разгрузить мозг при интеллектуальной работе.
- Пару дней отдыха с семьей где-нибудь на природе ничего не решат, но позволят переключиться.
- Одна завершенная задача в день - лучше 20-ти незавершенных, но как-то сделанных.

Примечательно, что время с малышкой вы отнесли к расходам энергии (по крайней мере я так прочитал, могу и ошибаться), но нюанс в том, что время с маленьким ребенком - это то занятие, которое однозначно круто помогает переключить мозг и задвинуть мысли о работе. Вопрос только в том, как вы можете переквалифицировать это время с затрат на приобретение. Понимаю, что недосып и ежедневная рутина могут заставить прочесть это иначе, но если мы не можем изменить обстоятельства, то мы точно можем изменить наше отношение к ним;)

Но все вышеперечисленное - это исключительно подорожник, который призван выиграть Вам пару месяцев форы для того, чтоб перестроить и оптимизировать Вашу текущую конструкцию. Если приводить метафору, то описанное выше напоминает мне мотор, который работает на критических оборотах и это оправданно, когда ты идешь на обгон, но фатально, если это не имеет четкого окончания.

Понимаю, что вопрос был в лайфаках, где брать энергию, но правда в том, что она сама появится, если вернуться на нормальные обороты. В данном конкретном случае нужно задать себе вопрос: осознаю ли я сколько времени мне нужно для “обгона”?
Ответ на этот вопрос делит всё пополам.

Если у обгона есть срок — три месяца, полгода, до запуска... Вы знаете, что происходит, знаете, когда закончится, и подорожник из трёх пунктов выше действительно доведёт вас до финиша. Критические обороты с датой окончания называются спринтом, и в спринте нет ничего плохого.

Если срока нет, то это уже не обгон. Это ваш обычный режим движения, который вы про себя всё ещё считаете временным. И вот тут никакие лайфхаки не спасут, потому что вы пытаетесь найти способ бесконечно ехать на оборотах, которые бесконечно держать нельзя.

Проверить просто. Назовите дату. Не примерно, а конкретно: до какого числа продолжается фаза, требующая от вас такого режима. Если дата не называется или называется третий раз подряд с переносом, вы уже год как не на обгоне.

Три области, которые вы назвали, не оптимизируются одинаково. Ребёнок растёт сейчас и во второй раз ему год не будет. Семья терпит дольше, но именно поэтому её сокращают первой и обнаруживают потерю позже всех. Проект - единственное, что вообще может быть перестроено, потому что только там есть люди, процессы и возможность что-то кому-то передать или вообще порезать.

Поэтому вопрос звучит не «где взять сил на три фронта», а что я могу оптимизировать/делегировать/закрыть, чтоб сбавить обороты до нормальных.

Мы привыкли думать, что наши ресурсы (внимание, энергия, умение держать фокус и т.д.) - бесконечен и часто просто не обращаем внимания. Но правда в том, что как люди берут кредит в финансовом плане, практически все мы живем в кредите в ресурсном плане. И плата по этому кредиту обязательно настанет (если мы сами не будем его гасить) либо в виде болезней, либо в виде каких-то крайне неприятных событий/потерь и т.д., либо любым иным способом.

Поэтому, что я бы сделал:
1. Ответил на вопрос: обгон или не обгон?
2. Если обгон, то я бы его спланировал: когда работаю, когда и сколько отдыхаю, сколько сплю и т.д.
3. Если не обгон, то я бы сел за оптимизацию и удаление ненужных процессов так, чтоб обороты на которых я иду соответствовали моим ресурсным возможностям на текущий момент.

@investacademy
  • 🔥 37
  • 👍 18
  • ❤ 10
  • 💯 5
Post #2520 2.18K
Никита, добрый день. Как бы вы строили портфель инвестору, который живёт и будет жить в РФ, но объективно не может нормально диверсифицировать юрисдикции: нет ВНЖ/второго гражданства, IB сам несёт санкционный риск, а доступные альтернативные страны не дают полноценной инфраструктуры? Интересует практическая модель при этих ограничениях, а не совет создать зарубежный контур. Это достаточно частый вопрос под вашими постами, т.к. есть различные обстоятельства и жизненные ситуации, не подходящие под идеальный сценарий. Спасибо!

Сейчас, может быть, прозвучит грубо, но все ограничения глобально в голове. Когда вы пишете, что объективно не можете нормально диверсифицировать, это далеко не объективно. Простите. Объясню.
Разве нет возможности создать кошелёк и покупать криптовалюту? Есть. Разве IB не открывает счета с российским паспортом? Открывает. Есть ещё Exante, который тоже открывает счета с российским паспортом (даже с белорусским). Второе гражданство это опция, которую желательно добавлять, когда человек переваливает за определённый уровень активов, чтобы зарубежный контур был по-настоящему зарубежным. Ну и чтобы оптимизировать налоговую нагрузку.

Таким образом, все объективные ограничения - это по-большому счёту страхи и риски. В принципе, инвестиции и управление капиталом это работа с рисками. Все перечисленные мной варианты имеют свои плюсы и минусы, читай риски, и весь вопрос в том, как вы к ним относитесь и считаете.
Взять тот же IB или Exante: если человек не попал под прямые санкции, я не слышал ни одного случая заморозки счёта. Другой вопрос, что придётся заморочиться и настроить денежную логистику на эти счета, а для Exante ещё и с адресом вне РФ заняться. Понимаю, что для этого нужно потратить энергию, изучить всё или заплатить тому, кто уже знает, а потом ещё пойти и что-то делать. Поэтому и кажется, что вариантов нет.

Отдельно про криптовалюту, потому что её обычно отодвигают на потом. Это единственный вариант зарубежного контура, доступный без документов, без ВНЖ и с любой суммы. Раньше контур начинался с капитала, при котором окупались брокер, переводы и обслуживание. Кошелёк не стоит ничего, и денежный порог исчез. Остался порог другого рода: готовность разбираться. Платить за доступность приходится самостоятельным хранением и полной ответственностью за ключи. Если вникать в это вы не готовы, то получите вместо решения новый риск, причём такой, где никому не пожалуешься.
И раз уж речь про контур. Контур это не брокер. Это цепочка: где лежит, у кого юридически, в какой валюте, как деньги туда попадают, как выходят обратно и что произойдёт, если вас не станет.

А теперь про то, как устроен сам вопрос, потому что это интереснее ответа. ВАЖНО! Дальше будет моя интерпретация на основе вопроса, могу и не попасть в точку.

Первое. Вы написали: интересует модель при этих ограничениях, а не совет создать зарубежный контур. То есть заранее вычеркнули то единственное, что решает задачу, и попросили решение в оставшемся пространстве. Так формулируют, когда решение уже принято и нужно разрешение его не менять. Ничего постыдного в этом нет, но стоит понимать, что вы делаете: вы не ищете способ, вы проверяете, достаточно ли у вас оснований отказаться.
Второе. «Нет полноценной инфраструктуры» у вас превратилось в «значит, никакой». Но диверсификация работает по шкале. Двадцать процентов капитала во втором контуре защищают не доходность, а вашу способность продолжать жить, если первый контур закроется. Для этого не нужна идеальная конструкция, достаточно работающей.

Третье. Знакомый риск ощущается слабее незнакомого. Оставить всё в российском контуре - решение, которое не требует действий, поэтому оно и не ощущается логичным. Открыть счёт у незнакомого брокера - действие (я), и весь риск конструкции психологически вешается на него. При этом риск, о котором вы сами написали в первой строке, никуда не делся. Он просто привычный.

Четвёртое. Выше я перечислил, чего стоит собрать зарубежный контур: время, нервы, комиссии, возня с логистикой, деньги тому, кто уже умеет. Напротив него должна стоять вторая колонка: во что обойдётся не делать ничего. Обычно она пустая. Не потому что человек посчитал и получил ноль, а потому что бездействие не приходит счётом и не наступает в конкретный день. Когда одна колонка заполнена, а вторая пуста, выбор происходит сам собой, а человеку кажется, что он взвесил.

Только считать надо не вероятность, её вам никто не назовёт. Считают последствия. Если российский контур станет недоступен/проведут экспроприацию активов/гиперинфляция/революция и т.д.(примеров в истории уйма!), что произойдет с вашей жизнью? Вот с этим ответом и надо сравнивать.
Тут есть ещё и чисто человеческое. Человек, потерявший из-за собственного решения, винит себя. Человек, потерявший из-за отсутствия решения, винит обстоятельства. Второе переносится легче, поэтому бездействие всегда кажется дешевле, чем стоит.

Пятое. ВНЖ, гражданство, инфраструктура, налоговое резидентство свалены у вас в одну гору, и гора выглядит неподъёмной. На деле это десяток мелких шагов, каждый из которых делается за вечер: открыть один счёт, перевести один процент капитала, настроить одну цепочку платежей, проверить, что она работает. Люди чаще всего не начинают потому, что смотрят на всю гору сразу.

Теперь про тех, кто всё взвесил и решил ничего не делать.
Вы просто соглашаетесь с рисками конкретно данной юрисдикции. Что в общем-то ничего плохого не несёт, ведь так живут десятки миллионов. Геополитические риски скорее хвостовые, зато самые катастрофические. Вполне возможно, наше и ещё ряд поколений пронесёт, и мы не застанем чего-то такого, как в 1918, 1991 или 1998 годах ( США - 1933, Корралито, ball-in на Кипре, 198 в Германии и т.д.). Тогда ваше решение окажется самым лучшим: достаточно сделать аллокацию из классов активов, доступных в РФ, и наслаждаться жизнью, увеличивая капитал.

Но нюанс в том, что даже без геополитики у любого рынка на этой планете есть отличные, хорошие, нормальные, нейтральные, плохие и ужасные периоды. И длиться они могут десятилетиями. В текущих условиях я скорее жду хорошего десятилетия по акциям РФ. А что если нет? Золото всех спасёт? Так ведь и у золота бывают плохие десятилетия :)

Мой посыл про зарубежный контур адресован тем, для кого эти риски реальны и кто не хочет жить, гадая, попадёт он под них или нет. Не просто так говорят, что диверсификация это единственный бесплатный обед в инвестициях.

Как итог. Да, вариантов стало меньше, чем десять лет назад, и стоят они дороже, как минимум из-за косвенных издержек. Но меньше и ноль - это разные числа. Вопрос лишь в том, готовы ли вы принимать новые риски с неопределённостью, и готовы ли потратиться временем, нервами и деньгами, чтобы контур появился. Но куда более важно понять - а нужно ли это вам психологически. Если нет, ну и ладно. С большой вероятностью проживете счастливую жизнь!

P.s. если вы хотели увидеть какой-то конкретный план с точки зрения, как именно Вам построить зарубежный контур, то, увы, я не знаю. Ибо это нужно садиться и разбираться, учитывая Вашу ситуацию, размер капитала, цели, задачи и т.д.

@investacademy
  • 👍 32
  • ❤ 11
  • 🔥 7
  • 🤔 3
  • 💯 1
Post #2519 1.88K
Никита, добрый день. Очень хотелось бы почитать материал из серии «крипта для чайников», с учетом текущий реалий в РФ. Если ты никогда не покупал/продавал крипту, с чего можно начать, чтобы не нарушать законы РФ и находится максимально в правовом поле. Благодарю.


На самом деле тут все просто, чтоб не нарушать законы РФ, то достаточно просто выполнять то, что там написано. А в законе РФ про крипту четко написано, что покупать можно только через участников из реестра ЦБ. Для квалифицированных инвесторов - ограничений нет, для неквалифицированных ограничение 300 000 рублей в год после прохождения тестирования. Просто дождитесь момента, когда российские брокеры и биржа подготовят инфраструктуру, добавят криптовалюту в торговые приложения и покупайте/продавайте.

Но тут стоит сразу сделать примечание, которое сделала и Эльвира Набиуллина:

“Набиуллина отметила, что ЦБ не ограничивает обычных людей в возможности получить статус квалифицированного инвестора, а также обратила внимание на то, что у всех видов инвесторов нет ограничений на вывод криптовалюты. "И хочу, кстати, обратить внимание, тоже в связи с вопросом, который вы задали, при выводе криптовалют за рубеж никаких ограничений нет. И у квалифицированных, и у неквалифицированных инвесторов здесь будут равные права и возможности", - сказала она.
Но инвесторам при этом нужно помнить, что при операциях за рубежом они лишены защиты российского права и при возникновении проблем будут вынуждены решать их в иностранной юрисдикции, добавила глава ЦБ. "Мы это видели вот и в недавнем случае заблокированных активов", - отметила она.”


Если переводить на человеческий, то купленная внутри официального контура РФ криптовалюта для внешнего контура автоматически становится “ с пометкой” и может быть заблокирована. А значит теперь криптовалюта вроде бы одна, но в зависимости от того, где и как она куплена будет иметь абсолютно разные свойства и риски. И пока не совсем ясно из закона можно ли выводить на свой кошелек или нет (я это разбирал здесь:https://sponsr.ru/family_trust/172937/Zasedanie_CB_RF_i_revansh_na_rossiiskom_rynke_akcii_Razbor_zakona_po_kriptovalutam_Uorsh_i_balans_FRS_i_pochemu_bitkoin_ne_rastet).

А вот если Вам нужна криптовалюта другого качества, то это уже совсем другой разговор, который по закону в публичной плоскости не обсуждается.

Как итог, если Вы хотите, чтоб все было "по букве закона", тогда Вам стоит дождаться момента, когда в условном Сбере или Альфе появится раздел криптовалюта и тогда реализовывать задуманное. Все остальные действия будут сильно далеки от вашего запроса. И однозначно будут требовать определенного принятия риска, знаний и/или людей, которые с этим помогут.

@investacademy
  • ❤ 10
  • 🤔 6
Post #2518 2.09K
Хочу писать о том, что действительно нужно, а не о том, что я сам придумал) Набросайте вопросов, что Вас беспокоит или тревожит.

Пишите что угодно, даже если кажется, что вопрос слишком личный. Именно такие обычно и становятся бриллиантами.

Финансами не ограничиваемся. Бизнес, цели, семья, выгорание, всё, что связано с деньгами хотя бы косвенно, а связано почти всё.

В комментарии или в личку: @inwestsovetnik
  • 👍 18
  • ❤ 6
Post #2517 2.43K
На прошлой неделе, пока готовил сегодняшний выпуск, я сделал предположение, исходя из того, как сейчас расставлены фигуры на доске, что после выборов переговорный трек по Украине усилится. И для меня было большим удивлением увидеть, что они решили не ждать выборов, а начать уже сейчас. Вполне вероятно, текущая комбинация, которую мы обсуждали в крайних двух выпусках, начинает делать больно.

Я правда, если честно, боюсь всех этих переговоров, и они меня скорее вводят в депрессию, чем в эйфорию. И причина довольно простая, что пока все раунды переговоров, где достигались хоть какие-то договоренности, были элементарными уловками, когда оппонент клал на все договоренности и просто использовал переговорный трек для ротации своих сил.

В любом случае — все равно приятные новости. Дай бог, текущая попытка приведет к долгожданному завершению конфликта и будущему процветанию.

Из важного в сегодняшнем выпуске:

- ВЭФ, ШОС и Армения — ключевые выводы и наблюдения.
- Пустые кабинеты в Пентагоне и Иран за три дня. Как эта экспозиция влияет на ситуацию с Украиной.
- Практически прямая корреляция между доходностью 10-ти леток США и стоимостью нефти, или как Россия получила козырь в рукаве.
- Почему мы стоим на пороге 20-ти летнего бычьего рынка и при чем здесь доходности длинных облигаций.
- Размер коротких позиций на рынке акций США достиг рекордных отметок. И что нам с этого?

Приятного чтения:https://sponsr.ru/family_trust/181358/Neft__novyi_uchastnik_v_peregovornom_treke_Amerikanskii_investor_odevaetsya_v_shorty_a_Pentagon_ostalsya_bez_generalov_Vremya_nastupat

Если у Вас есть вопросы, предложения или пожелания - пишите. С большим удовольствием будем их разбирать.

@investacademy
  • 🔥 14
  • 👍 6
  • ❤ 3
Post #2516 3.17K
Рубль постепенно слабеет и вернулся в справедливый диапазон 84–120.

Что будет с курсом дальше, я не знаю и предсказывать не берусь. Знаю только, что после ослабления с 70 до 87 рубль стоит у нижней границы справедливого диапазона. А значит, набирать валютную часть портфеля по-прежнему актуально.

Всё время, пока курс держался ниже справедливых отметок, мы с клиентами направляли в валютные активы 100% денежного потока. Об этом же я писал на «Спонсоре».

Сейчас пропорцию изменили: 75% потока идёт в валютные активы, 25% остаются в российских. Курс - только одна из переменных, на которые мы смотрим, когда выбираем пропорцию.

Помню, как при укреплении ниже 80 пошли материалы про «новую нормальность»: дальше идём на 50, доллар никому не нужен. Я тогда писал, что это аномалия и её исправят. Так и вышло.

Стоит ли в панике скупать валюту? Нет. О пожарной безопасности думают заранее, а не во время пожара. Здесь так же: действуйте по своему финансовому плану. А если валютной диверсификации у вас нет, даже текущий курс для входа неплох.

Спрашивать, что будет с рублём дальше, бессмысленно. Если вопрос про бизнес - используйте хедж. Если про капитал - сделайте финансовый план, разумное распределение и наполнение. Тогда вас будет волновать не «что будет с курсом», а «что я делаю при таком курсе». А это уже совершенно иная плоскость вопросов.

В остальном, для тех, у кого нет активов снижение рубля - плохая новость. А вот для тех, у кого они все же есть (особенно валютные) - это приятно!

@investacademy
  • 👍 29
  • ❤ 8
  • 🔥 4
Post #2515 3.44K
США порежут пенсии на 22%!

На прошлой неделе попал на обращение к сообществу от Совета попечителей систем социального обеспечения США. Цитата из этого обращения (источник: https://www.ssa.gov/oact/trsum/):

"Целевой фонд страхования по старости и на случай смерти кормильца (OASI) сможет выплачивать 100 процентов от общей суммы запланированных выплат до четвертого квартала 2032 года, на один квартал раньше, чем прогнозировалось в прошлом году. К этому времени резервы фонда будут исчерпаны, и текущих доходов от программы будет достаточно для выплаты 78 процентов от общей суммы запланированных выплат."

Условно, если до 2032 года правительство США ничего не сделает и не придумает, то пенсии придется порезать на 22%. Причины те же, что и в РФ.

1. Снижение фертильности с 1,9 до 1,7 (прогноз), а на текущий момент 1,6. Для справки: в РФ коэффициент фертильности 1,37 уже на текущий момент, а не к 2032 году.
2. Падение уровня миграции. В тексте цифры не приводятся, но ICE в США реально лютует. Много мигрантов с момента второго срока Трампа было выгнано. Для справки: миграция в РФ в среднем составляет порядка 400 тысяч человек в год. При естественной убыли население около 600 000 человек в год. Занятный факт, что Росстат с лета 2025 года перестал публиковать основные демографические показатели. Совпадение?
3. Снижение налогов.

Для того, чтоб выровнять ситуацию правителям придется принимать либо болезненные непопулярные решения (повышение налогов (глупо на фоне их недавнего снижения), урезание второстепенных социальных программ и т.д.), либо болезненные популярные решения (напечатать и раздать). Я этот пункт разбираю в свежем выпуске, а здесь его публикую для того, чтоб лишний раз показать, если кто-то рассчитывает, что государство будет о нем заботиться, то правда в том, что рано или поздно у государства закончатся деньги, а текущая бесплатная медицина, образование и т.д. начнет постепенно становиться "условно бесплатным". А потом вдруг окажется, что пенсии только для "силовиков", а рабочий класс должен был о себе сам позаботиться. А по ОМС можно только подорожник получить.

И как мы видим - это проблема не только России, но и Китая, США, ЕС, Англии и т.д. Основа проблемы демография на которую государство не особо может повлиять. Ну не заставит же оно нас активно рожать детей. Так что, непопулярные решения будут Вас ожидать независимо от страны проживания (США, РФ, Китай, ЕС, Канада и т.д.)

И если вы не хотите, чтоб эти решения в будущем стали для Вас неожиданностью, то действовать нужно начинать уже сейчас. Единственное, что поможет нивелировать негативные последствия - это личный капитал, размещенный в активах. С разумной диверсификацией и структурой. Дачи и квартиры вряд ли Вам сильно помогут😉

@investacademy
www.ssa.gov Trustees Report Summary A SUMMARY OF THE 2026 ANNUAL REPORTS
  • ❤ 17
  • 👍 15
  • 🤔 2
  • 🔥 1
Post #2514 2.6K
Никита, ранее в контексте более агрессивной ставки на ослабление рубля, упоминался инструмент ВИМ Валютное плечо. Наблюдая за его динамикой показалось, что он коррелируется с курсом странным образом. Так, например, за последние 3 месяца рубль ослабляется быстрее, чем растет этот фонд, причем в 2 раза, хотя видимо должно быть наоборот. Имеет ли смысл держать этот фонд с учетом его предыдущей динамики?


На фоне снижения курса рубля стали приходить вопросы по фонду "валютное плечо", который вроде бы должен был расти сильнее, чем падает рубль, но этого не происходит. И правда, с мая 2026 года рубль упал на 20% по отношению к доллару, а акции фонда "валютное плечо" выросли всего на 10%. Как-то не сильно похоже на плечо:)

Но не спешите грустить и стоит вспомнить, что валютную экспозицию фонд берет через покупку валютных облигаций РФ с плечом. Текущую структуру фонда можно увидеть здесь: https://www.wealthim.ru/products/bpif/wimvalp/#section1.

Проблема в том, что с момента старта падения рубля облигации из которых состоит фонд также начали падать. Среднее снижение стоимости (рост доходностей) составил 6-10%, что собственно и является причиной отставания динамики фонда от динамики рубля.

При этом стоит понимать, что размер плеча в фонде указан 1-2,3. То есть плечо здесь плавающее и скорей всего зависит от ликвидности на рынке замещающих облигаций, а также возможности получать кредитное плечо. Помните в рамках этого года были сильные всплески по юаневому RUSFAR?

Данный фонд - это не чистое плечо на валюту. Это плечо (причем плавающее) на валютные облигации, а значит, динамика данного фонда не будет четко отражать динамику валютного курса. И может быть как сильно хуже (например, сейчас), так и сильно лучше (когда доходности начнут снижаться). При этом, средневзвешенная купонная доходность облигаций, входящих в состав составляет порядка 8% годовых в валюте, а стоимость кредитного плеча по RUSFAR в юанях YTD составляет порядка 3% или около 4% за весь год. То есть, у нас актив, который купонами приносит 8% годовых, а за плечо платится 4% годовых.

Держать этот фонд дальше или нет - я не могу ответить. Если Вы рассчитывали иметь плечевую экспозицию именно на валютный курс, то, вероятно - это не лучший выбор. Если цели и задачи были иными, то они и должны дать ответ на этот вопрос.

В остальном фонд работает так, как и был задуман.
  • ❤ 13
  • 🔥 1
Post #2512 2.67K
Сегодня понедельник и время свежего выпуска на Спонсор. В российской части активов появился один существенный риск для всех предпринимателей, и это не высокая ключевая ставка и даже не дроны, а указ 604. Разбираем, какие риски несет в себе этот указ и какие активы наиболее устойчивы к нему. Что я бы делал, будучи предпринимателем сегодня в России, а также как этот указ повлиял на наши инвестиционные решения.

Доходности по длинным облигациям многих стран продолжают расти, а в США они достигли болевого нерва у правительства. Да так, что Минфин США решил внезапно увеличить объемы выкупа длинных облигаций «с целью поддержания ликвидности». Чем поверг в шок все финансовое сообщество. Думаю, вы уже слышали, что расходы на содержание долга только в США достигли практически 20% от федерального бюджета! А что говорить про Японию, где доходности десятилеток выросли с 0 до 3% за последние годы. Какие последствия у всего этого и где размещать свой капитал, также сегодня в выпуске.

Ранее я достаточно много уделял внимания тому, как механически устроены движения на рынке (как на примере биткоина, так и на примере российского рынка - везде все работает одинаково). И на прошлой неделе я попал на мини-исследование от BlackRock, где оно моим словам предоставляет красочную фактуру. Думаю, что после этого многих точно перестанут пугать коррекции и просадки, ведь вы точно начнете понимать, что за этим стоит и почему.

Приятного чтения: https://sponsr.ru/family_trust/179895/UKAZ_604_glava_CRU_i_politika_popacanski_CHto_jdet_fondovyi_rynok_s_etoi_kombinaciei_Riski_dlya_predprinimatelei_prishlo_vremya_zadumatsya_Tochka_boli_Minfina_SSHA_i_amagri_BlekRok_obyasnyaet_prichinu_padeniya_bitkoina

@investacademy
  • 👍 16
  • ❤ 3
Post #2511 4.21K
Это понятно. Я могу ошибаться, но по моим ощущениям - большая часть информации в вашем канале рассчитана на людей с большим капиталом. Возможно стоит давать больше материалов, которые релевантны тем у кого капитал умеренный и не предполагает покупки гражданства и создания семейных трастов. Просто мысли в вслух, ни в коем случае не посягаю на ваше право вести свой канал так как вы считаете нужным.


Что такое умеренный капитал? Миллион рублей? Пять? Десять? Сто? Когда дело доходит до денег, слова лучше переводить в цифры - так меньше разночтений.

Почему кажется, что я делаю упор на крупный капитал? Причины две.

Первая - с ростом активов растёт количество вопросов, которые нужно решать одновременно. Второе гражданство, защита активов от претензий, налоговая оптимизация в нескольких юрисдикциях, наследование через трасты и фонды. У капитала в 10 миллионов рублей таких вопросов почти нет. У капитала в 10 миллиардов - десятки, и они пересекаются друг с другом.

Вторая причина - с ростом капитала растёт стоимость ошибки. Если у вас 10 миллионов и вы ошиблись на 10% - вы потеряли миллион. Неприятно, но переживаемо. Если у вас миллиард и та же ошибка на 10% - вы потеряли 100 миллионов. Где проще восстановиться, в первом случае или во втором?

Кстати, именно эти причины лежат в основе порогов входа в семейные офисы. Работая с крупным капиталом, постоянно решаешь нестандартные задачи - отсюда и статьи. С умеренным капиталом такого почти не возникает, а писать одно и то же не хочется.

Но правда ещё в том, что всё, что касается умеренного капитала, я уже разобрал. Здесь на канале, в курсе на ютубе, в книге. Вся информация в открытом доступе. Её остаётся только взять и использовать - двигаясь к крупному капиталу или не двигаясь, если вам умеренного достаточно. Я не знаю, ведь всё индивидуально.

Просто напомню путь: определить цели, сформировать план, создать распределение и следовать намеченному плану. Просто, не так ли?

Но большинство не сможет - на пути будет страшно, непонятно, неуютно. Появятся страшилки из интернета, более важные дела, срочные траты. Убеждения, что в России нельзя планировать и инвестировать и многое другое, с чем я не смогу помочь, если человек сам этого не захочет.

Да и по-честному, даже если отбросить то, что вся информация уже есть на моих ресурсах - интернет и так наполнен советами, что делать с умеренным капиталом. А вот попробуйте найти что-то стоящее про то, что делать, когда вы перешли эту черту. Причём скажу больше: читая такие статьи и примеряя на себя "крупный" капитал, вы становитесь на шаг ближе к нему. Потому что зачастую на пути к крупному капиталу стоит наше подсознание, которое считает его опасным, ибо непонятно, что с ним делать. А так - вы знаете, что делать, а значит больше не боитесь. А значит - будет проще, когда он у вас окажется в руках :) Курс на ютубе: https://www.youtube.com/watch?v=b9VVe1LIyzY&list=PL3FEk36vLgVdy4EOKj44cQRraxerIxPQe&pp=sAgC, книга: https://www.ozon.ru/product/sekrety-investitsiy-kak-uvelichit-svoy-kapital-kostanda-nikita-1431806181/

Ну и если у Вас есть темы или вопросы, которые не разобраны - пишите. Обязательно разберем:)

@investacademy
YouTube От новичка до профи: советы по инвестированию и финансам Нужен личный финансовый план? Обращайся: https://ftg.limited/lichnyy-finansovyy-plan Управление благосостоянием: https://ftg.limited/upravlenie-blagosostoyaniem Телеграмм канал - https://t.me/investacademy Урок 1. Как устроены финансовые рынки? Насколько…
  • 🔥 23
  • 👍 21
  • ❤ 6
  • 💯 5
Post #2510 3.67K
На прошлой неделе финдир СБЕРа и зампред ВТБ забили тревогу о кризисе ликвидности в российской экономике, а также рекордных уровнях бегства населения в кеш. НАЧАЛОСЬ?

Разбираемся в новом выпуске на «Спонсор». Как одну и ту же новость имеет смысл читать в разных контекстах. И в зависимости от контекста она будет приводить абсолютно к разным выводам и действиям.

Если говорить про мировую повестку, то там тоже все интересно. Так, например, весь финансовый мир пытается разгадать загадку Уорша, который вдруг внезапно решил взять и перестать давать рынкам ориентиры и озвучивать прогнозы? Какой хитрый план стоит за этим действием и к чему он может привести, все это во второй части выпуска. А может, а может, это и не хитрый план...

А вишенкой на торте урок от южнокорейских инвесторов и при чем тут вообще биткоин? Но фишкой (как мне кажется!) данного выпуска скорее будет попытка объяснить рыночные процессы через физиологию:)

Приятного чтения: https://sponsr.ru/family_trust/174538/Sber_i_VTB_zabili_trevogu_Uorsh_zaputyvaet_rynki_Bolshoi_urok_ot_ujnokoreiskih_investorov_i_pri_chem_tut_bitkoin
  • ❤ 15
  • 👍 6
  • 🔥 2
Post #2509 4.23K
Впереди выходные. Отличный повод посмотреть новый подкаст о будущем российской экономики. За час поговорили о том, что есть сейчас. К чему это может привести. И главное, что со всем этим делать.

https://youtu.be/uNBeo6KF-6s

Приятного просмотра! Делитесь впечатлениями)

P.s. если у вас есть свой подкаст, всегда открыт предложениям @inwestsovetnik
YouTube Как НЕ обеднеть, если рухнет экономика? План по сохранению денег в кризис. Никита Костанда ▶︎ Оставить заявку на бесплатную консультацию по финансам в ТГ-боте Никиты → https://s.botman.pro/t/pc8vmvm ▶︎ Эксклюзивный контент по мировым событиям и финансам в Sponsr Никиты → https://sponsr.ru/family_trust В этом выпуске мы поговорили с советником…
  • 👍 23
  • ❤ 5
  • 🔥 4
Post #2508 3.78K
Человек не меняется.

В некоторых наших зарубежных портфелях был куплен ETF на акции Южной Кореи. Мы его покупали с 2023 года, потому что с точки зрения фундаментальных оценок он находился на минимумах (почти как Россия). Но кажется, что тогда мы были единственными, кто это делал:) А вот в апреле-мае этого года полностью вышли из данного фонда, потому что его оценки сильно отклонились от справедливых.

А вот розничный инвестор как всегда в своем репертуаре.

"60-летний житель Сеула на собственном горьком опыте убедился, что акции могут как расти, так и падать, после бурной недели на Корейской фондовой бирже. Ее портфель сейчас показывает бумажные потери более чем на 60 %, в то время как индекс приближается к рекордным месячным убыткам, снизившись почти на 40 % по сравнению с июньским пиком.

Розничные инвесторы стали крупнейшими покупателями на корейском рынке в этом году после того, как в 2025 году упустили возможность заработать 75 %. Многие использовали маржинальные кредиты и биржевые инвестиционные фонды с кредитным плечом, чтобы увеличить долю акций технологических компаний.

Брокерские чаты заполонили сообщения розничных инвесторов, жалующихся на убытки от ETF в размере от 70 до 80 процентов. «Когда я смогу выбраться из этого ада?» — спросил один из инвесторов в Tiger SK Hynix Leverage ETF после того, как его вложения упали на 65 процентов. «Моя жизнь кончена. Не думаю, что есть какой-то выход», — написал другой.

Особенно сильно пострадали молодые корейцы, которые вкладывались в высокорисковые продукты, поскольку для многих молодых корейцев покупка жилья стала недостижимой мечтой.

Всего за месяц их состояние резко изменилось. Многие уходят с рынка, напуганные огромными потерями и уставшие от волатильности, — говорит Ха. — Быстрая и глубокая коррекция наносит ущерб не только их инвестиционным счетам, но и психическому здоровью"


Здесь нет инвестиций. Здесь только эмоции: сначала жадность, страх упущенной выгоды, ловушка популярности. А потом апатия, депрессия, глубокое уныние. Это будет повторяться каждый раз и не только с акциями, а со всем на свете. Пока наконец не дойдёт, что инвестиции - это не казино где нужно успеть запрыгнуть. Это процесс, требующий фокуса, дисциплины и отсутствия эмоций.

И да, текущий «ужасный» минимум в Корее — это всё ещё на 45% выше исторического максимума до 2026 года.

Потеря денег на плечевых фондах — это проблема людей, а не фондов и не инвестиций. Важно только одно: какие выводы они сделают. Хотя из последнего сообщения цитаты уже понятно какие. Но это до следующей "горячей" темы.

Я уже говорил, что от этого спасти может только наличие плана и четкое понимание того, чего ты хочешь от своего будущего. А без этого тебя так и будет мотылять, как какашку в проруби.

@investsovetnik
  • 👍 34
  • ❤ 14
  • 🍾 4
  • 🔥 1
Post #2502 3.27K
2026: не важно кем работаешь, важно кем подрабатываешь

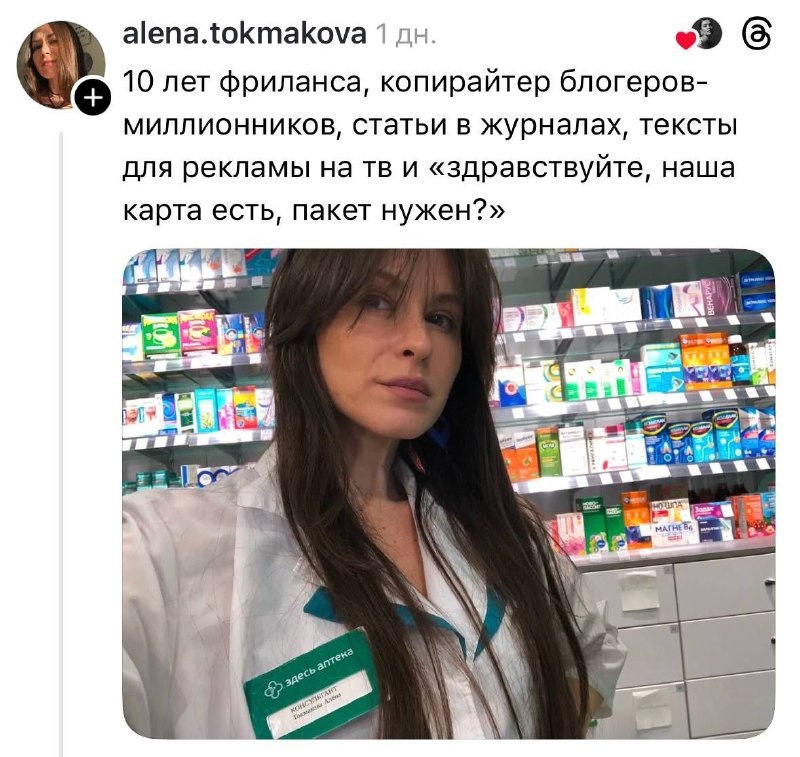
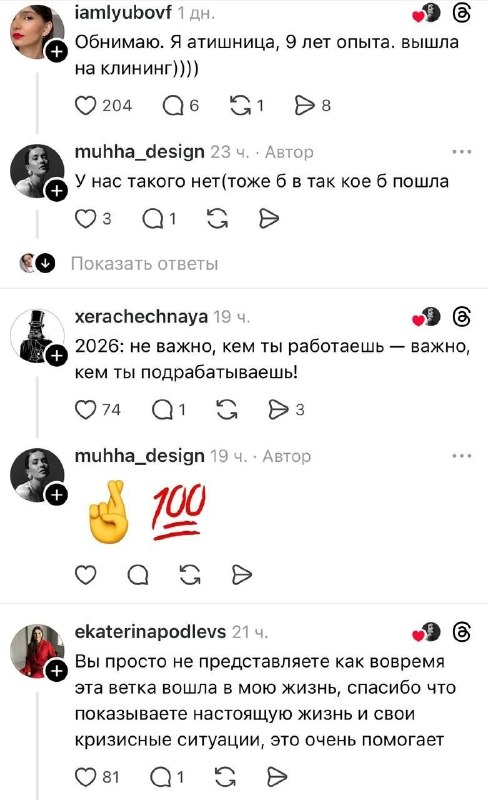
Недавно в одной из соцсетей попал на интересный флешмоб. Люди с опытом и образованием рассказывают как стали курьерами, кассирами, клинерами, пекарями. Два высших образования и опыт преподавания - менеджер в общепите. Десять лет фриланса, тексты для блогеров-миллионников - консультант в аптеке. Девять лет в айти - клининг. Восемь лет фотограф - курьер Яндекс.Еды зимой.

Один из комментаторов под этим флешмобом написал точнее всех: «2026: не важно кем работаешь, важно кем подрабатываешь».

В комментариях сотни людей. Не только фрилансеры и айтишники, но и предприниматели. И самое грустное, что никто не сделал выводов. Люди вроде не унывают, держатся, поддерживают друг друга. Но я знаю насколько больно падать в уровне жизни. Насколько это тяжело психологически и физически.

Когда со мной это случилось однажды, я сказал себе: больше так не хочу. И это привело меня к инвестициям.

С тех пор мой уровень жизни имеет прямую корреляцию с размером активов, а не с текущим доходом.

Если мои активы дают пассивный доход, например 100 000 рублей в месяц (30 миллионов рублей капитала при ставке 4%) и я понимаю что 100–200 тысяч в месяц заработаю всегда и везде, то мой допустимый уровень расходов составляет 100–150 тысяч в месяц. Даже если я вдруг начинаю зарабатывать миллион, я продолжаю жить на те же 150 тысяч. Излишек идёт в инвестиции.

Условно через год капитал вырос до 44 миллионов (пополнения и рост) и если я понимаю, что вероятность сохранения дохода на следующие 2-3 года на прежнем уровне или его рост составляет выше 80%, тогда я повышаю уровень жизни: 44 миллиона умножить на 4% плюс активный доход (100-200к), итого около 250 тысяч в месяц. И так далее по нарастающей.

Да, без нового гелика сразу. Зато без качелей, которые ломают людей и целые семьи. На моей практике такие качели, быстрый рост расходов без роста капитала и такое же быстрое падение, разрушали не просто финансы, а жизни.

Если в будущем мой доход упадёт с миллиона до 300 тысяч, я этого почти не замечу. Грустно, но не критично. Капитал перестанет наполняться так быстро, но я не буду пересаживаться с нормальной еды на доширак, переживать огромный стресс, депрессию, растерянность, и т.д.

Я пересмотрел десятки разных умных людей (из разных стран, профессий и т.д.) на тему того, а чего вообще ждать. Единственное, где сходятся все - скорость изменений станет космической. И я не знаю, как изменится моя сфера. Смогу ли я перестроится. Не знаю смогу ли придумать следующий бизнес. Но знаю одно: мои активы не дадут мне упасть.

Сберы, Эплы, Шевроны, Гуглы, Роснефти, Луи Витоны т.д., коммерческая недвижимость, биткоин - всё это никуда не денется и продолжит создавать мне ценность. А если случится что-то непоправимое, активы дадут мне время. Выдохнуть. Осмотреться. Выбрать следующий шаг.

Я не осуждаю никого из этих людей. Многие из них талантливы и сильны. Просто никто не объяснил им вовремя, что доход и капитал - это разные вещи. Что первый заканчивается, а второй продолжает работать даже когда ты не можешь.

Инвестиции сегодня - это не про богатство. Это про то чтобы у тебя всегда был выбор. И именно этот выбор, сделанный сегодня, определит то, где ты окажешься через десять лет.

@investacademy
  • 💯 63
  • ❤ 26
  • 🔥 23
  • 👍 4
  • 🤔 4
Older posts →

About this channel

How can I read @investacademy without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Инвестиции с Никитой Костанда: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Инвестиции с Никитой Костанда have?
Инвестиции с Никитой Костанда (@investacademy) has 33.6K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Инвестиции с Никитой Костанда know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →