TGViewer
Channel Public Channel
Inside Era

Inside Era

@insideera

Оперативно выкладываем инвест идеи от всех топовых брокеров и УК

О нас: http://invest-era.ru

Вся информация не является ИИР

По вопросам рекламы https://t.me/andrey_investera
Subscribers
2.26K
Photos
615
Videos
0
Links
425

Showing posts older than #1442 · Back to latest

Older Posts 15 shown
Post #1441 627
🏦 БСПБ: дивиденды компенсируют слабый ROE

После отчетности за 1П26 прогнозы по прибыли Банка Санкт-Петербург на 2026–2028 гг. снижены на 9–22%. В 2026 году ROE может опуститься до 13% из-за более консервативной оценки рисков, но затем ожидается восстановление до 15–16%.

Ключевой аргумент в пользу акций — сильная достаточность капитала, которая позволяет сохранять дивидендные выплаты на уровне 50% прибыли.

На горизонте 12 месяцев это дает дивдоходность около 14,8%.
Новая целевая цена — 310 руб. за акцию, что предполагает потенциал роста 32% до конца года. Рейтинг — «Покупать».

↪️Идея Синара Инвестбанк
#BSPB
Post #1440 801
🌱 ФосАгро: прибыль восстанавливается, потенциал ограничен

Результаты ФосАгро за второй квартал улучшились на фоне роста экспортных цен на удобрения: скорректированная чистая прибыль выросла на 45% кв/кв. Однако год к году она снизилась на 48% из-за более высоких затрат на сырье и крепкого рубля.

Во втором полугодии СберИнвестиции ждут поддержки от контракта с «Газпром серой» и ослабления рубля. Это может помочь снизить чистый долг/скорр. EBITDA ниже 2х и вернуться к выплатам.

При этом потенциал роста акций оценивается менее чем в 20%: ФосАгро торгуется выше исторических уровней, а дивидендная доходность остается невысокой.

↪️Идея СберИнвестиции
#PHOR
Post #1439 771
🏦 МТС Банк возвращает маржу

МТС Банк заметно улучшил результаты: чистая прибыль на акцию во втором квартале выросла на 122% г/г, а за первое полугодие — на 132%. Ключевой драйвер — восстановление процентной маржи, благодаря которому основные доходы прибавили 23%.

При этом операционные расходы выросли на 34%. Если разовые доходы сократятся, а улучшение процентной маржи остановится, результаты могут оказаться под давлением.

Сильная отчетность стала основанием для тактической идеи с целью 1 100 ₽ на горизонте трех месяцев и потенциалом около 18%.

↪️Идея СберИнвестиции
#MBNK
Post #1437 711
МРСК Волги: прогноз по дивидендам на 2026 год

📊 Ключевые цифры


▸ Текущая див. доходность — 10.82%
▸ Прогноз на текущий год — —
▸ Ближайшая отсечка — Прогноз отсутствует

✏️ Комментарий Inside Era


Ожидаем роста дивидендов в ближайшие 12 месяцев из-за индексации тарифов выше инфляции

#дивиденды #MRKV
  • ❤ 3
Post #1436 596
📝 Комментарии к идеям брокеров от 26 августа
 
🔷 Идея:
Альфа-Инвестиции: Мосбиржа MOEX, покупка до января 2027. Апсайд – 16%
 
♦️ Мнение:
Адекватный апсайд. Биржа продолжает компенсировать уменьшающийся процентный доход комиссионным. Обороты на ключевых рынках – денежном и срочном – растут двузначными темпами.
 
🔷 Идея:
Сбер Инвестиции: Самолет SMLT, покупка до августа 2027. Апсайд – 50%
 
♦️ Мнение:
Апсайд выглядит завышенным. Во-первых, есть проблемы с ликвидностью и своевременностью сдачи объектов. Пока не приходится говорить об ускорении запуска новых проектов. Объем текущего строительства с начала года не вырос. Во-вторых, оценка без особого дисконта. Есть девелоперы и дешевле по EV/EBITDA.  Казахстанский фонд бизнес не улучшит.
 
🔷 Идея:
Финам: Магнит MGNT, покупка в шорт до сентября 2026. Апсайд – 18%
 
♦️ Мнение:
Апсайд тоже завышенный. Котировки могут упасть на ожидаемом слабом отчете и продлении операций РЕПО с акциями на балансе дочки, чтобы не выкупать их. Но реализация такого апсайда на коротком горизонте возможна только при возобновлении продаж заблокированных активов.
 
#комментарии
  • ❤ 4
  • 👍 1
Post #1434 724
Россети Центр и Приволжье: прогноз по дивидендам на 2026 год

📊 Ключевые цифры


▸ Текущая див. доходность — 14.89%
▸ Прогноз на текущий год — 20.94%
▸ Ближайшая отсечка — 24 Июня 2027

✏️ Комментарий Inside Era


Ожидаем роста дивидендов в ближайшие 12 месяцев из-за индексации тарифов выше инфляции

#дивиденды #MRKP
Post #1433 776
📉 Магнит тянет вниз долговая нагрузка

Акции Магнита остаются в устойчивом нисходящем тренде, а фундаментальные показатели пока не дают повода для разворота. По итогам 2025 года компания впервые с 2000-х получила чистый убыток — 16,6 млрд руб.

Несмотря на рост выручки на 15,3% до 3,5 трлн руб., EBITDA снизилась на 1,5%, рентабельность упала до 4,8%, а чистый долг вырос почти вдвое — до 496 млрд руб. Соотношение чистый долг/EBITDA достигло 2,9х. Дивиденды не выплачиваются с 2024 года.

Завершение инвестпрограммы может поддержать восстановление, но его еще должны подтвердить следующие отчеты. Идея — Short с целью 1320,3 руб. и потенциалом 18,12% на горизонте 3–4 недель.

↪️Идея Финам
#MGNT
  • ❤ 1
  • 👍 1
Post #1432 849
✈️«Самолет» взлетел, но может взять паузу

Акции девелопера выросли после продажи 17,58% компании казахстанскому фонду Fonte Inceptia Alpha Fund. Сделка снизила риск дальнейшего давления со стороны крупного пакета акций, который в последние месяцы сдерживал котировки.

При этом новый акционер не выглядит стратегическим инвестором, поэтому фундаментальные перспективы бизнеса пока не изменились. После резкого подъёма бумаги приблизились к сопротивлению, что повышает вероятность паузы или локальной коррекции.

Целевая цена аналитиков СберИнвестиций — 560 рублей, потенциал — около 20% (на момент публикации идеи 11 августа, или 50% от текущих). Снижение после недавнего роста может создать более привлекательную точку входа.

↪️Идея Сбер Инвестиции
#идея #SMLT
  • 👍 1
Post #1431 729
📈Мосбиржа может принести до 15% за пять месяцев

Аналитики рассматривают покупку акций Мосбиржи по цене до 154 рублей с целью 177 рублей. Дополнительную доходность могут обеспечить дивиденды: ожидаемая ДД на горизонте 12 месяцев оценивается в 12,8%.

Бизнес поддерживают не только торговые комиссии. В I квартале процентные доходы от размещения собственных и клиентских средств сформировали 39% операционной выручки. Дополнительную устойчивость обеспечивает состав крупнейших акционеров — ЦБ, Сбер и ВЭБ. РФ.

Риски идеи — снижение ставки, ослабление торговой активности, ужесточение регулирования и рост конкуренции. Срок — пять месяцев.

↪️Идея Альфа Инвестиции
#идея #MOEX
Post #1430 821
📝 Комментарии к идеям брокеров от 20 августа
 
🔷 Идея:
Финам: РусГидро HYDR, покупка до сентября 2026. Апсайд – 18%
 
♦️ Мнение:
Большая часть потенциала на V-образном развороте реализована. Котировки близко к нижней границе локального боковика. Также, короткий горизонт мешает отработке идеи полностью. Если распродажа на рынке закончится, котировки за счет спекулятивных покупок физлиц могут отскочить еще на 10-12% в течение месяца. Для большего апсайда нужен либо горизонт от квартала, либо приход институционалов. Либо сохранение мягкой риторики ЦБ на сентябрьском заседании и продолжение снижения ставки.
 
#комментарии
  • 👍 2
Post #1428 794
Россети Центр: прогноз по дивидендам на 2026 год

📊 Ключевые цифры


▸ Текущая див. доходность — 5.88%
▸ Прогноз на текущий год — 28.88%
▸ Ближайшая отсечка — 29 Июня 2027

✏️ Комментарий Inside Era


Ожидаем роста дивидендов в ближайшие 12 месяцев из-за индексации тарифов выше инфляции

#дивиденды #MRKC
  • 👍 3
Post #1427 1.04K
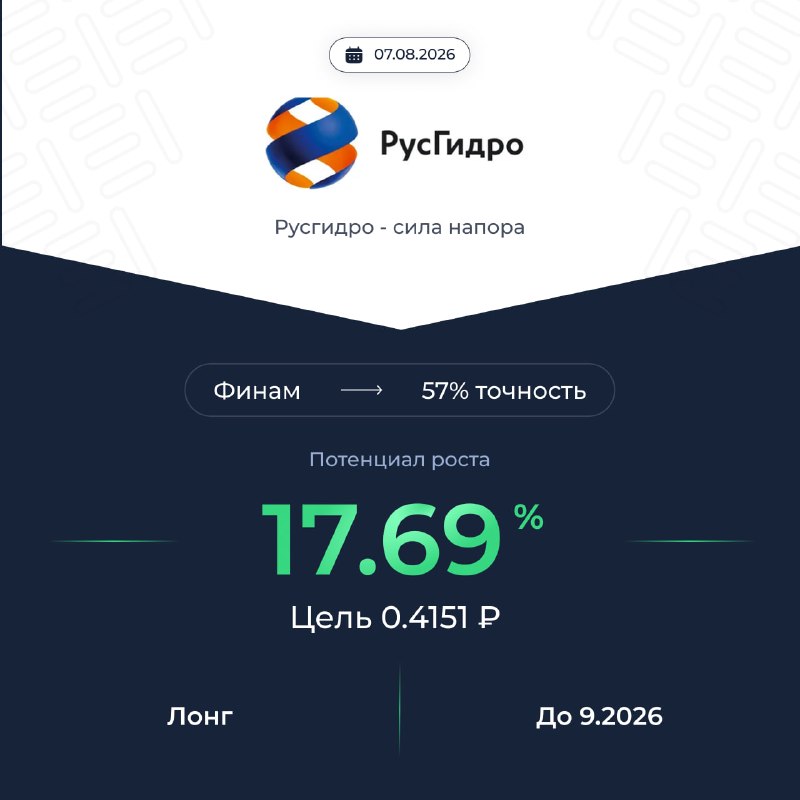
🌊 «РусГидро» набирает силу для роста на 18%

Акции компании сохраняют устойчивый восходящий тренд. Финансовые результаты также улучшились: во II квартале чистая прибыль выросла на 53% г/г, до 24,9 млрд рублей, выручка — на 15%, а операционная прибыль — на 24%.

За первое полугодие прибыль увеличилась на 63%, до 48,4 млрд рублей, при росте выручки на 19%, до 165,8 млрд. Основным риском остаётся увеличение чистого долга на 35% на фоне масштабной инвестиционной программы.

Цель — 0,4151 рубля, потенциал — 17,69%, срок — 3–4 недели. Стоп — 0,2884 рубля. Доля позиции — 8%, риск на портфель — 1,46%.

↪️Идея Финам
#идея #HYDR
  • ❤ 1
Post #1425 759
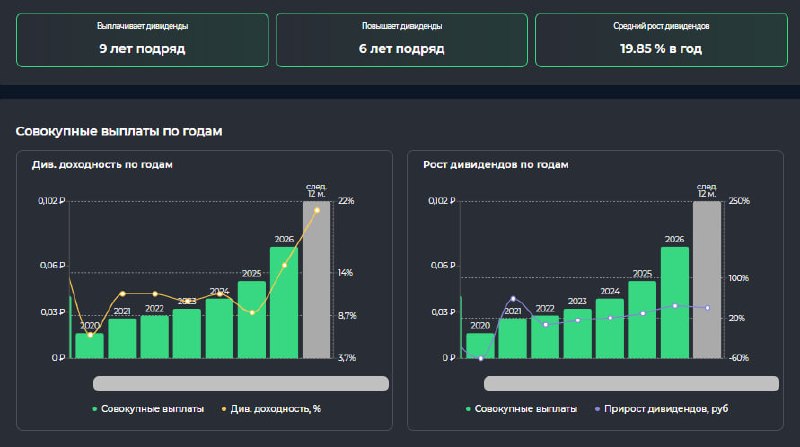
Мать и дитя: прогноз по дивидендам на 2026 год

📊 Ключевые цифры


▸ Текущая див. доходность — 6.55%
▸ Прогноз на текущий год — 8.1%
▸ Ближайшая отсечка — 19 Окт. 2026

✏️ Комментарий Inside Era


Ожидаем роста дивидендов в ближайшие 12 месяцев на фоне органического расширения и повышения тарифов, опережающего инфляцию

❗️Рекомендуем ознакомиться с нашей статьей: "💰 Дивидендные идеи на ближайший год"

#дивиденды #MDMG
  • 🔥 5
  • ❤ 1
Post #1424 763
📝 Комментарии к идеям брокеров от 12 августа
 
🔷 Идея:
Цифра Брокер: Норникель GMKN, покупка до августа 2027. Апсайд – 76%
 
♦️ Мнение:
В оценке есть дисконт + в 2027 могут возобновить дивиденды. Идея сработает, если рост цен на металлы продолжится и в 2027. Уверенности, особенно по никелю, нет. Поэтому идея рисковая, но совпадении всех драйверов возможная.
 
🔷 Идея:
Цифра Брокер: Яндекс YDEX, покупка до августа 2027. Апсайд – 32%
 
♦️ Мнение:
И здесь с оценкой 4,6 EV/EBITDA есть дисконт и высокая вероятность реализации. Компания растет, несмотря на проблемы в экономике. Основной риск – возобновление продаж нерезидентов или рецессия.
 
🔷 Идея:
Финам: Интер РАО IRAO, покупка до сентября 2026. Апсайд – 15%
 
♦️ Мнение:
Слишком короткий горизонт. Дивиденды стабильные, но невыдающиеся – ждать закрытия дивгэпа стоит ближе к концу года. Активных покупок физиков уже не видно. Надеяться на изменения див. политики в лучшую сторону не стоит. Поэтому апсайд отработает, но на горизонте от 1 квартала.
 
#комментарии
  • 👍 8
  • 🔥 3
Post #1422 666
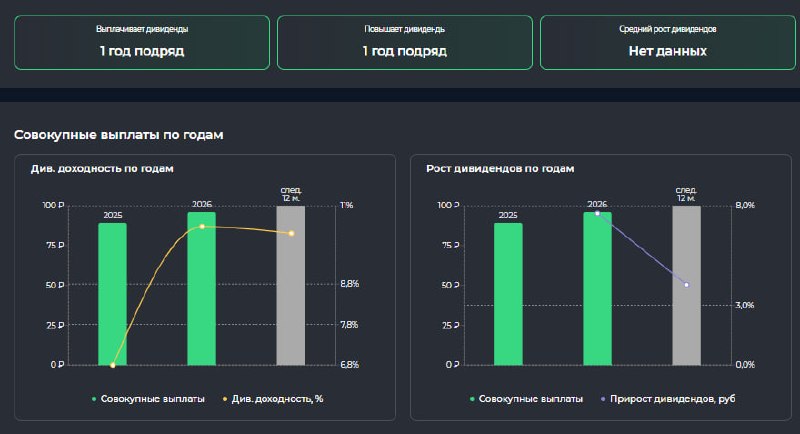
МТС-Банк: прогноз по дивидендам на 2026 год

📊 Ключевые цифры


▸ Текущая див. доходность — 10.04%
▸ Прогноз на текущий год — 10.44%
▸ Ближайшая отсечка — 07 Июля 2027

✏️ Комментарий Inside Era


Ожидаем роста дивидендов в ближайшие 12 месяцев за счет прибыли от переоценки облигаций и восстановления объемов кредитования

❗️Рекомендуем ознакомиться с нашей статьей: "💰 Дивидендные идеи на ближайший год"

#дивиденды #MBNK
  • 👍 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →