TGViewer
Channel ✦ Verified Channel
IF Bonds — Облигации РФ

IF Bonds — Облигации РФ

@if_bonds

Все, что вы хотели знать про облигации, но стеснялись спросить

Реклама: @IF_adv
https://edu.investfuture.club/kontacts

Канал Киры Юхтенко: @kira_pronira

Комьюнити и разбан: @community_if

Регистрация в РКН: https://clck.ru/3TFdtz
Subscribers
94.9K
Photos
1.8K
Videos
53
Links
1.8K

Showing posts older than #4195 · Back to latest

Older Posts 20 shown
Post #4194 24.2K
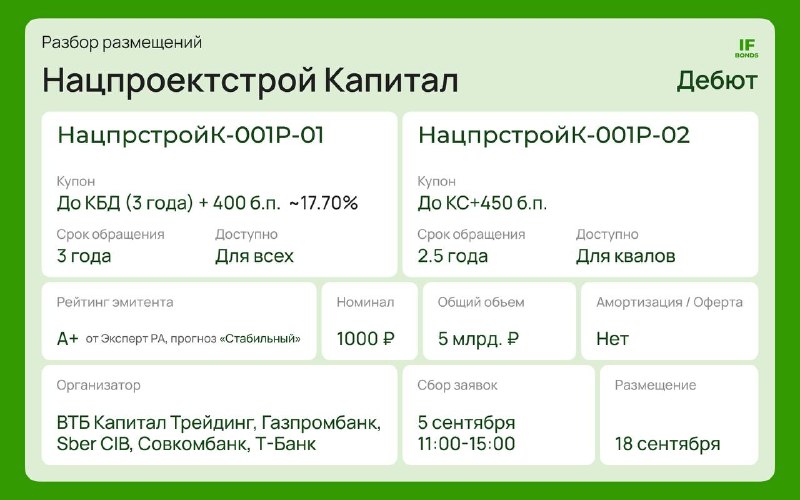
🏠 Нацпроектстрой дебютирует на долговом рынке: сразу два выпуска и жирная доходность

На первичку выходит новый эмитент — «Нацпроектстрой Капитал». Само юрлицо для рынка новое, но за ним стоит совсем не новичок: один из крупнейших инфраструктурных холдингов страны — ГК «Нацпроектстрой».

Дебютируют сразу дуплетом: трёхлетний фикс и флоатер на 2,5 года. Причём ориентиры выглядят довольно жирно для рейтинга A+.

Смотрим, за что нам здесь доплачивают.

Общее для двух выпусков:
➖ совокупный объём — от 5 млрд ₽
➖ номинал — 1000 ₽
➖ купоны — ежемесячные
➖ оферты и амортизации — нет
➖ рейтинг — ruA+ от Эксперт РА
➖ сбор заявок — 15 сентября, размещение — 18 сентября.

1️⃣ НацпрстройК-001Р-01 — фикс
➖ срок — 3 года
➖ ориентир купона — КБД на 3 года + до 400 б.п., YTM около 19,2%
➖ доступен неквалам после тестирования

2️⃣ НацпрстройК-001Р-02 — флоатер
➖ срок — 2,5 года
➖ купон — КС + до 450 б.п.
➖ только для квалифицированных инвесторов

Кто вообще занимает?

«Нацпроектстрой Капитал» — это финансовая дочка ГК НПС, созданная для привлечения денег на рынке и дальнейшего финансирования компаний группы.

ГК НПС — один из крупнейших российских инфраструктурных холдингов. Компания проектирует и строит дороги, мосты, железнодорожную, энергетическую и портовую инфраструктуру. В портфеле — крупнейшие федеральные проекты, включая объекты Восточного полигона и высокоскоростную магистраль Москва — Санкт-Петербург.

Контрактная база на конец I квартала 2026 года составляла около 2,7 трлн ₽ — больше трёх годовых выручек. Правда, около половины бэклога приходится именно на ВСМ Москва — Петербург, поэтому концентрация на одном мегапроекте высокая.

📊 Что с финансами?

Сразу скажем: свежей публичной финансовой отчётности за 2026 год у группы нет: ни консолидированной МСФО, ни промежуточной РСБУ. Последние финансовые показатели, на которые опираются рейтинговые агентства, относятся к 12 месяцам, завершившимся 30 июня 2025 года. Согласно этим данным:

➖ выручка — 689,4 млрд ₽, +19% г/г
➖ EBITDA-margin — 12,5% против 11,3% годом ранее
➖ долг — около 245 млрд ₽, Чистый долг/EBITDA — 2,0x против 2,3x
➖ покрытие процентов EBITDA — 1,8x против 3,6x.

Картина двоякая. Долговая нагрузка для такого бизнеса выглядит умеренной, контрактов впереди много, маржинальность даже улучшилась. Но процентное покрытие просело почти вдвое. То есть дорогие деньги уже ощутимо съедают запас прочности.

⭐️ Что говорит рейтинг?

У самой ГК НПС:

➖ ruA+, стабильный — Эксперт РА
A.ru, стабильный — НКР.

Агентства отмечают сильные позиции на рынке, огромный портфель заказов, умеренную долговую нагрузку, хорошую ликвидность и диверсифицированное банковское финансирование.

Основные ограничения — как раз снижение запаса по обслуживанию процентов, зависимость от крупных инфраструктурных проектов и структура фондирования.
И конечно ограниченность публичной отчетности. Эксперт РА прямо указывает это как фактор давления на корпоративную оценку.

🎱 Что в итоге?

Дебют получается любопытный. У фикса верхний ориентир соответствует примерно 19,2% эффективной доходности. Для сравнения, сопоставимые трёхлетние бумаги категории A+ сейчас в основном дают примерно 16,5–18%.
То есть премия за дебют и ограниченную прозрачность здесь действительно есть.

Флоатер КС + 4,5% тоже выглядит щедро, но при дальнейшем смягчении ЦБ его купон будет уходить вниз, а вот фиксануть 19%+ на 3 года выглядит заманчиво. Плюс есть возможность получить дополнительный апсайд по цене при дальнейшем снижении ставок.

Главные риски здесь — слабое процентное покрытие, возможность роста долга на крупных проектах и отсутствие свежей публичной отчетности.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 🤔 54
  • ❤ 18
  • 👍 7
  • 🥴 7
Post #4193 22K
🛍 ЦБ взял паузу: ключевая ставка остаётся 14%

Банк России сохранил ставку на уровне 14% — впервые после десяти последовательных снижений. Пауза была базовым сценарием рынка.

🕯 Банк России объяснил паузу ростом проинфляционных рисков. По мнению ЦБР, В июле текущий рост цен с поправкой на сезонность составил 11,6% в пересчете на год после 5,3% в среднем в 2к26. Большую роль сыграло выбытие мощностей. Вот что по этому поводу пишет ЦБР:

Основные проинфляционные риски связаны с дисбалансом спроса и предложения в случае более высокого внутреннего спроса и более продолжительного выбытия производственных мощностей в отдельных отраслях.


Рынок перед заседанием тоже не закладывался на быстрое возвращение дешёвых денег: накануне Минфин размещал длинные ОФЗ под 15,45–15,97%.

Для облигаций пауза скорее нейтральна: новый повод для ралли длинных фиксов не появился, а флоатеры ещё сохраняют высокие купоны. На рынке ОФЗ остаются привлекательными короткие выпуски. Длина может оставаться под давлением на фоне размещений Минфина.

Банк России отдал рынок на волю Минфину. Новый проект бюджета — теперь ключевой вопрос для рынка бондов. Ждём.

#Горячее
@IF_Bonds
  • ❤ 24
  • 👍 22
  • 🔥 2
Post #4192 42.1K
🏛 Что ждать от ЦБ завтра?

Банк России примет решение по ключевой ставке на заседании в пятницу. Вот с какими вводными по экономике мы к нему подходим:

➖ Ценовые ожидания российских предприятий в сентябре 2026 года выросли третий месяц подряд и достигли 22,7 пункта по данным.

➖ В августе 2026 года инфляционные ожидания населения России на год вперед снизились до 13,7% после 14,7% в июле

➖ Индикатор бизнес климата составил -2,3 пункта в сентябре. Последние 3 месяца ИБК был отрицательным.

➖ Рост ВВП России во втором квартале 2026 года составил 1,3% в годовом выражении по данным Росстата. В первом квартале 2026 года наблюдалось снижение ВВП на 0,2%.

➖ В августе 2026 года общий объем выданных россиянам розничных кредитов составил около 1,1 трлн рублей (по данным экспресс-мониторинга Frank RG — 1,096 трлн руб.), что на 3,2% больше июльского показателя и на 13,7% выше результатов аналогичного периода прошлого года

➖ Общий hh.индекс по итогам августа 2026 года составил 8,7 пункта, не изменившись по сравнению с июлем.

➖ В августе мы увидели ослабление рубля: доллар в моменте превышал 87 рублей.

➖ В августе были поражены склады WB и Ozon, что вынудило правительство подготовить ряд мер по поддержке маркетплейсов и селлеров.

➖ Владимир Путин оценил общий экономический ущерб от ударов Украины по гражданскому судоходству в Черном и Азовском морях примерно в 1% ВВП.

➖ Сигнал Банка России с прошлого заседания нейтральный.

Из интересных последних цитат:

На сегодняшний день, по-моему, это уже очевидно. Есть всегда игра слов: какие смыслы мы вкладываем в те или иные определения. Центральный банк говорит о постепенном замедлении, мы же называем ситуацию охлаждением, уже переохлаждением. На сегодняшний день цифры говорят сами за себя, — заявил на ВЭФ Герман Греф.


Итого

Консенсус, в том числе Polymarket, считает, что Банка России оставит ставку без изменений. Это решение просматривается: инфляционные риски преобладают, инфляционные ожидания хоть и снизились, но остаются на повышенным уровне. Банк России обязан отвечать на проинфляционные риски. Наш регулятор консервативен и не привык мириться с инфляционными угрозами.

Но! Шансы на снижение есть. Охлаждение экономики может побудить ЦБР быть мягче. Рынок на таком решении может подрасти.

@IF_Bonds
  • ❤ 30
  • 👍 26
  • 🤔 4
  • ❤‍🔥 1
  • 🌭 1
Post #4189 26.1K
🚗 Лизинг растёт. Но пока расслабляться рано

Мы регулярно разбираем облигации Европлана, Интерлизинга, Балтийского лизинга и других представителей отрасли. Поэтому новый отчет о том, как справился рынок лизинга с первым полугодием от Эксперт РА привлек наше внимание. На первый взгляд всё вроде неплохо — объём нового бизнеса (стоимость техники и другого имущества, которое лизинговые компании передали клиентам по новым сделкам за период) вырос на 5% г/г, до 853 млрд. Значит снижение ставки наконец начало помогать отрасли? В целом да, но до полноценного восстановления ещё далеко.

📊 Почему +5% не показательны

1️⃣ Во-первых, сравниваем с очень низкой базой: в 1П25 новый бизнес рухнул сразу на 45%.

Для масштаба:

➖ 1П24 — 1,48 трлн ₽
➖ 1П25 — 813 млрд ₽
➖ 1П26 — 853 млрд ₽

То есть даже после нынешнего роста рынок всё ещё примерно на 42% ниже уровня двухлетней давности.

2️⃣ Во-вторых, остальные показатели пока восстановления не подтверждают:

➖ количество новых договоров снизилось ещё на 5%, до 138 тыс. — примерно уровня кризисного 2022 года;
➖ сумма новых договоров просела на 12%;
➖ полученные лизинговые платежи — снизились на 11,5%;
➖ совокупный лизинговый портфель сократился на 8%, до 11,3 трлн ₽.

Портфель — это, грубо говоря, сколько денег клиенты ещё должны заплатить лизинговым компаниям по действующим договорам. А полученные платежи — уже реальные деньги, которые пришли от клиентов за период. Получается, новых сделок в деньгах стало чуть больше, но договоров меньше, будущий поток платежей сжимается, да и текущих денег от клиентов приходит меньше.

🤓 Причём само восстановление пока специфическое

Около 14% нового бизнеса приходится на б/у технику. Во многом это последствия прошлого года: у лизингодателей накопилось изъятое имущество, которое теперь нужно снова пристроить клиентам.

При этом восстановление нового бизнеса по сегментам идёт очень неравномерно. Сельхозтехника прибавила 60%, но там большую роль играют льготные программы Росагролизинга. Строительная техника выросла на 18%, легковые автомобили — на 9%.
А вот грузовой транспорт всё ещё под давлением, авиация просела на 76%, недвижимость — на 18%.

👍 Что вообще сделала с сектором высокая ставка?

Для лизинга дорогие деньги бьют сразу с двух сторон. Самим компаниям дороже занимать деньги на покупку техники. А их клиентам становится тяжелее обслуживать лизинговые платежи.

В результате в 2025 году доля проблемных активов выросла с 5,6 до 8,6%: стало больше расторгнутых договоров, просрочек и изъятой техники.

Снижение ключевой ставки теперь постепенно разворачивает эту механику обратно: фондирование дешевеет, новые договоры становятся доступнее. Но все это не происходит мгновенно. Поэтому +5% нового бизнеса — хороший сигнал, но пока не индульгенция всему сектору.

👀 Что это значит для наших облигаций?

Даже крупные компании проходят этот период очень по-разному.

В 1П26 новый бизнес:

➖ у Балтийского лизинга снизился на 11%;
➖ у Интерлизинга — на 13%;
➖ у группы Альфа-Банка, куда входят Европлан и Альфа-Лизинг, — примерно на 3%;
➖ у ВТБ Лизинга вырос на 73%,
➖ у Росагролизинга — на 84%.

Поэтому перед покупкой облигаций конкретного эмитента всё ещё стоит проверять:

➖ качество портфеля и объём изъятой техники;
➖ на каких сегментах он работает;
➖ долговую нагрузку и стоимость фондирования;
➖ запас ликвидности на ближайшие погашения;
➖ рейтинг и поддержку собственников.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 👍 53
  • ❤ 12
  • 🔥 3
  • 🤔 3
Post #4188 24.1K
😎 Евротранс: от IPO по 250 ₽ и оферты по 350 ₽ до дефолта по всем облигациям

У некоторых эмитентов дефолт случается неожиданно. У Евротранса он довольно долго шёл по коридору, стучал во все двери и каждый раз представлялся «технической проблемой». Но 7 сентября полноценный дефолт по всем выпускам облигаций компании все таки был зафиксирован. Сегодня посмотрим как компания дошла до жизни такой.

💥 Сначала было IPO

В ноябре 2023 года Евротранс, владелец сети АЗС «Трасса», вышел на биржу по 250 ₽ за акцию и привлёк 13,5 млрд ₽.

Но котировки довольно быстро пошли вниз.
Поэтому осенью 2024-го мажоритарии придумали необычный способ вернуть инвесторам оптимизм: пообещали в августе 2027 года выкупить до 20 млн акций по 350 ₽. На тот момент бумаги стоили примерно 130 ₽. Обещание почти утроить деньги через несколько лет быстро стало местным финансовым мемом.
Сейчас акция стоит около 26–27 ₽. До 350 ₽ осталось совсем чуть-чуть — примерно +1200%. Главное, чтобы в 2027 акции компании еще существовали 😁

🚩 Когда начались реальные проблемы?

Ещё в 2025 году всё выглядело относительно прилично: у компании были рейтинги A-, росла выручка, а публично менеджмент отрицал серьёзные проблемы.

Но весной 2026-го события ускорились.
В начале марта рейтинги поставили под наблюдение. 13 марта Евротранс сам попросил АКРА отозвать свой рейтинг A-. А буквально через несколько дней компания впервые задержала выплату по облигациям, объяснив это технической ошибкой. Но эксперт РА посмотрел на ситуацию менее оптимистично и сразу снизил рейтинг с ruA- до ruC.

💧 А дальше «технические» дефолты стали традицией

В апреле — ещё одна задержка.

В июле — сразу несколько.

Причём объяснение постепенно изменилось. Вместо ошибки в платёжке компания уже говорила о нехватке свободных денежных средств из-за неравномерного поступления выручки. То есть наконец признала проблемы с ликвидностью.

Далее в конце июля банки начали заявлять о намерении инициировать банкротство компании. А в августе первые техдефолты перешли в полноценные дефолты, завершившись полной капитуляцией 7 сентября, когда дефолт был признан по всем торгующимся выпускам Евротранса.

🤯 Отчётность объяснила почему

Вышедшая в сентября отчетность МСФО за 1 полугодие подтвердила что у компании реально все плохо:

➖ выручка упала на 29%, до 76,6 млрд ₽
➖ EBITDA рухнула примерно в 21 раз, до 502 млн ₽
➖ вместо прибыли компания получила убыток 5,7 млрд ₽
➖ чистый долг вырос до 77,1 млрд ₽
➖ Чистый долг/EBITDA подскочил до 7,1x

А вдобавок в сентябре председателя совета директоров Игоря Мартышова арестовали по делу о предполагаемом хищении топлива у подмосковного МВД.

⁉️ Что теперь?

Дефолт не означает автоматическую потерю 100% денег. Дальше возможны реструктуризация, переговоры с кредиторами, продажа активов или уже полноценное банкротство.

Но рынок оценивает перспективы без особого оптимизма: отдельные выпуски Евротранса сейчас торгуются буквально за считанные проценты от номинала.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 🌭 41
  • 😢 28
  • ❤ 17
  • 😁 17
  • 🌚 4
Post #4186 20K

Forwarded from IF News

🏛 Минфин разместил ОФЗ-ПД 26218 с датой погашения 17 сентября 2031 на 51,496 млрд рублей

Итоги размещения выпуска № 26218RMFS:

🔻 объем предложения – остаток, доступный для размещения в указанном выпуске;
🔻 объем спроса – 91,824 млрд. рублей;
🔻 размещенный объем выпуска – 51,496 млрд. рублей;
🔻 выручка от размещения – 42,152 млрд. рублей;
🔻 цена отсечения – 77,9095% от номинала;
🔻 доходность по цене отсечения – 15,45% годовых;
🔻 средневзвешенная цена – 77,9203% от номинала;
🔻 средневзвешенная доходность – 15,45% годовых.

#Торги
Telegram | Max | Дзен | VK
  • 👍 37
  • 🥴 16
  • ❤ 7
  • 🤔 1
  • 🤬 1
Post #4185 25.8K
🏠 Подборка складских ЗПИФов

Обычно мы здесь разбираем облигации, но сегодня решили немного выйти за пределы долгового рынка.

Формат для нас экспериментальный: ЗПИФы недвижимости мы почти не разбирали. Так что если тема зайдёт — накидайте реакций.

Складской рынок сейчас штормит: в Московском регионе вакантность за полгода выросла с 4,7% до 7,7%, а средняя запрашиваемая ставка аренды готовых складов снизилась примерно на 21% г/г.

На этом фоне многие складские ЗПИФы просели. На рынке начали звучать идеи: покупать Ozon и АФК на просадке и скупать ЗПИФ на складскую недвижимость со скидкой. Давайте посмотрим есть ли тут что-то интересное.

Как работает ЗПИФ недвижимости?

Фонд собирает деньги инвесторов и покупает на них реальные объекты — например, складской комплекс. Дальше склад сдаётся арендаторам, а пайщик может заработать из двух источников:

арендные выплаты — часть денежного потока фонд распределяет между инвесторами;
рост стоимости пая — если дорожает сама недвижимость или биржевая цена пая возвращается ближе к стоимости активов фонда.

Здесь появляется важное понятие — РСП, расчётная стоимость пая. Допустим, недвижимость внутри фонда по оценке стоит 1000 ₽ на пай, а на бирже пай торгуется по 800 ₽. Получается дисконт 20%. Красиво? Да. Но если рынок складов ухудшился, оценщик впоследствии тоже может снизить стоимость объекта.

Поэтому мы при выборе ЗПИФа мы бы смотрели не на самый большой дисконт, а на сочетание следующих факторов:

➖ текущая доходность
➖ дисконт к РСП
➖ качество арендатора
➖ срок договора
➖ индексация аренды.

Последний пункт особенно важен. Сегодня фонд может давать 14%, но если аренда каждый год растёт вместе с инфляцией, через несколько лет денежный поток тоже будет расти.

А теперь к подборке:

1️⃣ Акцент 5 — интересный вариант для неквалов

Внутри фонда один складской комплекс класса А в Валищево. Его полностью арендуют «Деловые линии», договор действует до 2032 года. Банковского долга у фонда нет. Фонд доступен неквалифицированным инвесторам и торгуется на Мосбирже.

Главная фишка — индексация аренды на ИПЦ без верхнего ограничения. То есть высокая инфляция должна перекладываться и в арендный поток. Сейчас текущая доходность от выплат — около 14% до налога, а дисконт к РСП — порядка 18%.

2️⃣ Современный 8 — ставка на диверсификацию

Здесь уже не один склад, а 9 объектов класса А. Среди арендаторов есть Ozon, СберЛогистика и другие крупные компании. Фонд также доступен неквалифицированным инвесторам.

За первое полугодие УК показывала доходность около 14,15% годовых, а в нейтральном сценарии сейчас оценивает потенциальную среднегодовую доходность примерно в 14,4%.

Основной плюс здесь — распределение риска между разными объектами и арендаторами.
Но есть важный нюанс: фонд не торгуется как обычный биржевой инструмент. Купить паи можно через УК или Сбер, поэтому с ликвидностью здесь всё сложнее, чем у биржевой облигации.

3️⃣ ПАРУС-Логистика — только для квалов

Фонд владеет двумя крупными складами общей площадью около 245 тыс. м². Все площади арендует FM Logistic. Договор нерасторгаемый до конца 2034 года, а аренда ежегодно индексируется на инфляцию в диапазоне 5–9%.
Текущая арендная доходность — примерно 14–15%, а пай торгуется с дисконтом к РСП порядка 8%.

Дисконт здесь не самый большой, зато очень длинный договор и понятный денежный поток.
Главный минус — практически вся экономика фонда завязана на одного арендатора. Ну и купить паи могут только квалифицированные инвесторы.

⚠️ Какие основные риски?

➖ Во-первых, складской рынок реально слабый. Если арендатора придётся менять сегодня, новая ставка может оказаться ниже прежней.
➖ Во-вторых, выплаты ЗПИФа — не купон облигации и не гарантированы.
➖ В-третьих, дисконт к РСП может закрыться ростом цены пая, а может — снижением самой РСП.
➖ В-четвертых, склады есть склады и у них присутствуют риски «инцидентов» с БПЛА.
➖ И наконец, ликвидность таких инструментов обычно гораздо хуже облигационной: быстро выйти из большой позиции по хорошей цене может быть сложно.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 👍 55
  • ❤ 21
  • 🌚 10
  • 👌 3
Post #4184 23.9K
🗓 Минфин завтра выйдет с фиксами. Что будет с рынком облигаций дальше?

Сегодня Минфин объявил об аукционах фиксов ОФЗ-ПД 26218 и ОФЗ-ПД 26230, чем спутал карты рынку. Ранее Минфин вернулся на долговой рынок после полуторамесячной паузы — и сразу разместил флоатер ОФЗ-ПК 29031 на 1 трлн ₽ при спросе 1,425 трлн ₽.

Новый ОФЗ-ПК 29031 разместили в среднем по 92,51% от номинала. Для сравнения: соседний по сроку ОФЗ-ПК 29029 перед аукционом торговался около 93,9%.

Получается, чтобы рынок забрал огромный триллионный выпуск, Минфину пришлось дать инвесторам заметный дисконт — примерно 1,4 п.п. по цене.

Инвесторы ожидали, что Минфин и дальше будет размещать флоатеры, что поможет разгрузить навес в длинных фиксах. Но… Минфин пошел своей дорогой.

Высокие доходности новых размещений ОФЗ создают риски падения цен высокорейтинговых облигаций.

Зачем тогда вообще покупать AAA-корпораты?

У ОФЗ практически нет кредитного риска. У облигации компании с рейтингом AAA он тоже минимальный — но всё-таки есть. Поэтому корпорат должен давать инвестору дополнительную премию.

Для фиксов её удобно смотреть через G-spread — разницу между доходностью корпоративной облигации и ОФЗ сопоставимой дюрации.

Сейчас средняя доходность рублёвых AAA-корпоратов с фиксированным купоном составляет около 15,24%, а средний G-spread — всего 51 б.п. Получается, за переход от ОФЗ к самому качественному корпоративному долгу рынок сейчас получает примерно полпроцента дополнительной доходности.

И если Минфин начинает предлагать всё более привлекательные ОФЗ, чтобы размещать свои большие объемы, возникает закономерный вопрос: а этих 0,5 п.п. вообще достаточно?

📉 Как это влияет на корпоративные облигации?

Представим, что сопоставимая ОФЗ начинает давать не 15%, а 16%. Старый AAA-корпорат с доходностью 15,5% становится бессмысленным: государство платит больше при меньшем риске. Чтобы снова сохранить хотя бы прежний G-spread в 0,5 п.п., корпоратив должен давать уже около 16,5%.

На первичке всё просто: новому корпоративному выпуску придётся предложить инвесторам более высокую доходность. А на вторичке купон уже не поменяешь. Поэтому существующие корпоративные облигации будут снижаться в цене, пока их доходность снова не станет конкурентной относительно ОФЗ.

💭 А что с флоатерами?

Здесь логика та же, хотя G-spread напрямую для сравнения уже не используем. Минфин предлагает ОФЗ-ПК с купоном, привязанным к денежному рынку. Корпораты рядом выходят с условными КС + 140–160 б.п. И инвестор снова считает: достаточно ли мне этих дополнительных 1,4–1,6 п.п., чтобы брать корпоративный риск?

Если Минфин продолжит приносить крупные объёмы привлекательных флоатеров, новым корпоративным выпускам придётся предлагать более щедрые спреды. А уже торгующиеся бумаги при необходимости будут подстраиваться через цену.

👀 Так AAA-корпораты теперь никому не нужны?

Нет, они все еще остаются одним из лучших выборов на рынке облигаций. Но Минфин фактически поднимает для них минимальную планку доходности. Чем больше государству нужно занять, тем сильнее оно конкурирует с компаниями за одни и те же деньги инвесторов. А значит, корпоратам становится сложнее занимать «дёшево».

Тем не менее нужно быть готовым к повышенной волатильности даже в высокорейтинговых облигациях. А вот долю облигаций с рейтингом ниже AA наращивать точно не нужно, а, скорее, лучше сократить. Высокие доходности по ОФЗ усложняют рефинансирование и фактически денежно-кредитные условия ужесточаются даже при снижении ключевой ставки.

Наша подборка наименее рискованных корпоративных облигаций по ссылке.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 👍 53
  • 🔥 20
  • ❤ 19
  • 🤣 2
Post #4183 22.4K
💎 АЛРОСА на первичке: рейтинг AAA, но последний отчет не бриллиант

АЛРОСА снова занимает в рублях. Сегодня до 15:00 по мск. компания собирает заявки на новый короткий флоатер. При этом всего пару недель назад вышла довольна слабая отчетность за первое полугодие. Видимо, поэтому на этот раз за максимальный рейтинг AAA на этот раз готовы предложить чуть более щедрый спред.

Параметры АЛРОСА 002Р-03:

➖ объём — от 20 млрд ₽
➖ купон — до КС + 160 б.п., ежемесячно
➖ срок — 1,5 года
➖ оферты/амортизации — нет
➖ рейтинг — AAA от АКРА и Эксперт РА
➖ доступен неквалам после тестирования
➖ сбор заявок — 8 сентября, размещение — 11 сентября

Что мы знаем об АЛРОСА?

Это крупнейший в мире производитель алмазов: около 30% мировой и примерно 90% российской добычи. Основные месторождения расположены в Якутии и Архангельской области.
Компания фактически стратегическая: контрольный пакет находится у государства и Якутии.

Но алмазный рынок сейчас переживает далеко не лучшие времена. Гранильная отрасль несколько лет разгребает накопленные запасы, спрос на природные алмазы слабый, плюс давят санкционные ограничения. АЛРОСА в ответ сама сокращает добычу, чтобы не заливать рынок дополнительным предложением.

📊 Проблемы в отрасли хорошо видно и в свежей отчетности за 1П26:

➖ выручка снизилась на 33%, до 91,7 млрд ₽
➖ скорректированная EBITDA рухнула на 61%, до 14,3 млрд ₽
➖ маржа EBITDA сократилась с 27% до 16%
➖ вместо прибыли 40,6 млрд ₽ годом ранее компания получила убыток 9,5 млрд ₽
➖ свободный денежный поток ушёл в минус на 16,9 млрд ₽

Но есть и небольшой луч света: во 2 квартале ситуация уже начала улучшаться. EBITDA выросла более чем в четыре раза относительно первого квартала — до 11,8 млрд ₽, а убыток сократился с 9,4 млрд до всего 0,2 млрд ₽. Компания связывает это с восстановлением выручки и сокращением себестоимости. То есть дно, возможно, уже где-то рядом. Но говорить о полноценном восстановлении алмазного рынка пока рано.

💸 Главный нюанс — долг.

На фоне отрицательного денежного потока чистый долг за год вырос на 84%, до 112,1 млрд ₽.
Но важнее относительная цифра: Чистый долг/EBITDA поднялся с 1,2x до 3,2x.

Для АЛРОСА это уже непривычно высокий уровень. Причём здесь работает неприятный эффект: растёт не только сам долг — одновременно падает EBITDA, поэтому коэффициент ухудшается сразу с двух сторон.
И новый выпуск на 20 млрд ₽ выходит как раз в тот момент, когда свободного денежного потока у компании нет. То есть деньги ей действительно нужны для финансирования и управления долговым портфелем.

Но как тогда здесь сохраняется AAA?

Рейтинги действительно максимальные: АКРА подтвердило AAA со стабильным прогнозом в мае, Эксперт РА — ruAAA в апреле. Причём сегодня АКРА уже присвоило самому новому выпуску ожидаемый рейтинг eAAA(RU).
Собственную кредитоспособность компании АКРА оценивает ниже — на уровне aa, а до AAA рейтинг дополнительно поднимает фактор государственной поддержки. Но дело не только в государстве. Агентства отмечают мировое лидерство АЛРОСА, сильный операционный профиль, огромную ресурсную базу и очень высокую ликвидность.

При этом есть важный нюанс: основные рейтинги эмитента подтверждались ещё до свежего слабого отчёта за полугодие. Поэтому теперь особенно интересно будет следить, как агентства оценят рост долговой нагрузки до 3,2x.

🎲 Что в итоге?

Кредитное качество Алросы по-прежнему очень высокое, а вот финансовые результаты заметно испортились. Отсюда и более щедрый ориентир КС + 160 б.п. Для AAA и срока всего полтора года премия выглядит неплохо.

Плюс короткий срок здесь нам нравится: неопределённость на алмазном рынке высокая, долг вырос, а ждать восстановления можно ещё долго. Поэтому при сохранении спреда недалеко от верхнего ориентира выпуск выглядит интересным консервативным флоатером.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • ❤ 42
  • 👍 25
  • 🌚 8
  • 🔥 3
Post #4182 24.5K
🧐 Как инвестору определить свой риск-профиль?

Казалось бы, простой вопрос:
Боитесь просадок — значит стоит рассмотреть консервативные портфели. Готовы рискнуть ради большей доходности — агрессивные портфели.

Но давайте усложним задачу:
➡️ Первый инвестор спокойно смотрит на падение портфеля на 20–30%. Паниковать и продавать всё не собирается. Только вот деньги ему понадобятся уже через год — например, на первоначальный взнос по ипотеке.
➡️ Второй от красных цифр в приложении нервничает куда сильнее. Зато инвестирует на 15 лет, имеет финансовую подушку и не планирует трогать эти деньги до самой цели.

И кто из них на самом деле может позволить себе больше риска?
Ответ уже не такой очевидный. Потому что риск-профиль зависит не только от того, насколько спокойно вы переносите просадки, но и от ваших целей, горизонта и финансовой ситуации.

🔸 Цель. Копите на квартиру через два года или создаёте капитал к пенсии? Очевидно, что портфели должны быть разными.
🔸 Горизонт. Чем быстрее понадобятся деньги, тем опаснее большая просадка. Рынок может восстановиться — вопрос только в том, будет ли у вас время этого дождаться.
🔸 Финансовая устойчивость. Есть ли подушка, стабильный доход, кредиты? Если при первой же крупной неожиданной трате придётся вытаскивать деньги с брокерского счёта, позволить себе высокий риск сложнее.
🔸 И наконец — нервы. Не каждый инвестор сможет выдержать просадку, когда капитал тает. Но вместе с потенциальной доходностью растут и принимаемые риски.

Высокая потенциальная доходность сама по себе не делает инвестицию хорошей.
Вопрос в том, какой риск приходится принимать ради этой доходности и подходит ли он конкретно вам.

Например, сейчас в Подписке IF+ есть два облигационных портфеля:
🔹 В консервативном портфеле (доходность за 2026 год - 12,58%) недавно открыли сделку с потенциальной доходностью выше 17%. Задача портфеля - снизить риски и получить доходность выше вкладов.
🔹 А для тех, кто осознанно готов принимать больше риска, есть агрессивный облигационный портфель (доходность за 2026 год - 15,58%). В нём одна из последних сделок имеет потенциальную доходность выше 24%, но и риск растет пропорционально потенциальной доходности.

И было бы очень заманчиво просто посмотреть на 17%, потом на 24% и сказать: «Ну очевидно же, что брать» 🙂
Но аналитики IF+ смотрят не только на красивую цифру доходности. Они анализируют финансовое состояние эмитентов, долговую нагрузку, денежные потоки, риски и регулярно пересматривают состав портфелей.

А главное — не пытаются собрать один «идеальный портфель» для всех инвесторов. Потому что такого портфеля просто не существует.

⚡️ В Подписке IF+ уже сейчас доступны 5 модельных портфелей под разные риск-профили.
Поэтому вам не нужно подстраивать свои цели под один универсальный портфель — можно выбрать стратегию, которая соответствует вашему горизонту и отношению к риску.

➡️ ПОДРОБНЕЕ О ПОДПИСКЕ IF+
  • ❤ 22
  • 🌭 5
  • 🥴 3
  • 😁 1
Post #4181 19.4K

Forwarded from IF News

⚡️ Задержан председатель совета директоров ПАО "Евротранс", трое топ-менеджеров и замначальника подмосковной полиции, подозреваемые в хищении ведомственного топлива, — МВД РФ

Сотрудниками ГУСБ МВД России выявлены факты хищения моторного топлива, принадлежащего ГУ МВД России по Московской области.

В ходе проверки сотрудниками служб собственной безопасности, экономической безопасности и следственных органов МВД России были получены сведения о причастности к преступлению организованной группы в составе председателя совета директоров ПАО «Евротранс» Игоря Мартынова, а также троих подчиненных ему топ-менеджеров при участии заместителя начальника Главного управления МВД России по Московской области – начальника тыла генерал-майора внутренней службы Сергея Малькова, начальника ФКУ ЦХиСО ГУ МВД России по Московской области полковника внутренней службы Алексея Суярова и начальника отдела ФКУ ЦХиСО ГУ МВД России по Московской области подполковника внутренней службы Анны Левиной.

Возбуждено уголовное дело по признакам преступления, предусмотренного ч. 4 ст. 160 УК РФ.

Предварительное расследование поручено Следственному департаменту МВД России. Устанавливаются обстоятельства и соучастники преступной деятельности, а также иные потерпевшие.

Трое топ-менеджеров ПАО «Евротранс» уже заключены под стражу. Мальков, Суяров и Левина уволены из органов внутренних дел. В настоящее время они, а также Мартынов задержаны по ст. 91 УПК РФ. Следствие ходатайствует о заключении их под стражу.


#Торги
Telegram | Max | Дзен | VK
  • 😁 84
  • 🔥 24
  • 🌚 15
  • ❤ 5
  • 🌭 4
Post #4180 54.8K
😱 Как торговать облигацией с амортизацией?

Неопытных инвесторов облигации с амортизацией могут сильно напугать: проснулся, бах и твои деньги пропали.

На прошлой неделе с этим столкнулись владельцы выпуска Балтийский лизинг БО-П19. У одних брокеров номинал бумаги уже внезапно превратился из 1000 ₽ в 670 ₽. А котировка, которая недавно была около 90% от номинала, вообще съехала в район 85–86%.

Ваши деньги не украли — это амортизация.

Что это вообще такое?

Обычно всё просто: вы покупаете облигацию номиналом 1000 ₽, получаете купоны, а в конце срока эмитент возвращает всю тысячу.
При амортизации долг возвращают частями ещё до погашения.

Например, у Балтлизинга П19 схема такая:

➖ 33% номинала, или 330 ₽, — 7 сентября 2026 года
➖ ещё 33%, или 330 ₽, — в сентябре 2027-го
➖ последние 34% — при погашении в августе 2028-го

После первой выплаты номинал бумаги уменьшается с 1000 до 670 ₽. Именно поэтому инвестор может открыть приложение и увидеть, что размер позиции резко сократился. Эти деньги не исчезли — 330 ₽ с каждой облигации возвращаются вам на счёт.

И купоны после амортизации тоже станут меньше: ставка остаётся 17%, но начисляться она теперь будет уже на 670 ₽. Поэтому вместо нынешних 13,97 ₽ следующий купон составит около 9,36 ₽.

😵‍💫 А почему ещё и цена упала с 90% примерно до 85%?

Тут тоже все объяснимо.

Допустим, до амортизации облигация стоила 90% от номинала 1000 ₽ = 900 ₽.

Из неё вам возвращают 330 ₽.

Остаётся: 900 − 330 = 570 ₽

Но новый номинал теперь не 1000, а 670 ₽. И 570 ₽ от 670 ₽ — это уже примерно 85% от номинала.

То есть переход условно с 90% к 85% не обязательно означает, что рынок внезапно обвалил облигацию ещё на 5%. Во многом это просто результат пересчёта после амортизации.

👀 А зачем вообще выпускают облигации с амортизацией?

Эмитенту удобно не искать огромную сумму на погашение в один конкретный день, а постепенно уменьшать долг.

Инвестору тоже есть плюс: часть вложенных денег возвращается раньше, а значит, снижается срок, на который капитал зависит от конкретного эмитента.

Но есть и обратная сторона — риск реинвестирования.

Получили сегодня 330 ₽, а куда их деть? Если ставки к этому моменту уже упали, переложить деньги под прежние 17–20% может не получиться. Поэтому амортизируемые бумаги интересны, когда вам нравится идея постепенно возвращать капитал, а не фиксировать высокую доходность на всю сумму до последнего дня.

💡 Окей, так что теперь делать держателям Балтлизинга П19?

Да ничего особенного. Точно не продавать только потому, что приложение показало страшный минус или цена вдруг стала 85% вместо 90%.

Амортизация сама по себе не делает облигацию хуже и не создаёт отдельную торговую идею «продать до выплаты / купить после». Рыночная цена просто корректируется на ту часть номинала, которую вернули инвестору.

Балтийский лизинг продолжает съедать нервные клетки инвесторов. Дефолтного сценария по Балтлизу сейчас не просматривается, хоть компания и проблемная. У компании сейчас есть более привлекательные выпуски, чем П19. Например: БО-П20, БО-П24, БО-П15.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • ❤ 54
  • 👍 47
  • ❤‍🔥 3
  • 🤯 2
  • 🎉 1
Post #4179 26.1K
🏦 Прибыль «Балтийского лизинга» за полугодие упала почти в 7 раз

Любимец рынка отчитался по МСФО за 6 месяцев 2026 года. Коротко по цифрам:

➖ Чистая прибыль группы за 6 месяцев 2026 года составила 348 млн рублей против 2,4 млрд рублей годом ранее.
➖ Дебиторская задолженность по финансовому лизингу снизилась на 13,3% — до 139,9 млрд рублей.
➖ Чистые процентные доходы сократились до 4,6 млрд рублей против 7 млрд рублей за 6 месяцев 2025 года
➖ Доля неработающих активов к капиталу выросла до 69,2% против 39,4% на 31 декабря 2025 года
➖ Лизинговые активы для продажи увеличились на 133% — до 8,8 млрд рублей
➖ Прочие активы выросли на 414,8% — до 18 млрд рублей, рост связан с реализацией инвестиционных проектов
➖ Денежные средства сократились с 7,2 млрд до 1 млрд рублей.
➖ ЧИЛ сократились на 12,9% г/г

Аудитор обратил внимание на снижение доступности кредитного финансирования и доходов от лизинговых операций, не изменив вывод по отчётности. Задолженность по договорам с нарушенными ковенантами выросла до 86,5 млрд рублей.

В августе 2026 года группа подписала договоры с двумя крупными транспортными компаниями на передачу 930 машин в финансовый лизинг и 400 — в операционную аренду, а также разместила облигации на 1,2 млрд рублей под 18,25%.

Первый заместитель генерального директора «Балтийского лизинга» Антон Сапожков заявил:


Мы рассматриваем текущий период прежде всего как этап адаптации бизнес-модели к новым рыночным условиям. На финансовый результат существенно повлияли резервы, переоценка и расходы, связанные с возвращенным имуществом. При этом компания остается прибыльной, а наша задача сейчас – ускорять оборачиваемость таких активов, повышать качество нового бизнеса и увеличивать долю устойчивых денежных потоков. Мы ожидаем улучшения финансового результата по итогам третьего и четвертого кварталов 2026 года


@IF_Bonds
  • 🤔 54
  • ❤ 34
  • 👍 13
  • 🥴 4
  • 😁 2
Post #4178 25.2K
🕯 Л-Старт выплатил купоны по двум выпускам облигаций и вышел из техдефолтов

Производитель нефтегазового оборудования не перечислил в срок 7-й купон выпуска 001Р-1 на 4,46 млн рублей и 4-й купон выпуска БО-01 на 37,4 млн рублей.

Сейчас обязательства перед владельцами бумаг исполнены полностью, следует из раскрытия эмитента.Причиной просрочки компания называла нехватку денег из-за задержки поступлений от контрагентов.

А вот у «Оил Ресурс» все совсем не весело. Нефтетрейдер допустил полный дефолт по облигациям на 67,8 млн рублей. Ещё по двум выпускам — техдефолты. Держатели бумаг получили право требовать досрочного погашения.

Головная компания «Кириллица» 25 августа не расплатилась по выпуску БО-03 на 304 млн рублей. Причиной «Кириллица» назвала отсутствие денег на расчётном счёте.

Кстати «Кириллица» обещала показать план урегулирования обязательств 2 сентября, но по итогу тишина. Вместо этого «Кириллица» сообщила, что передаст план представителю владельцев облигаций только после первых результатов по скважине на Луговском месторождении. Запуск намечен на 25 сентября, пусконаладка — на 10–15 октября, затем 30 дней мониторинга дебита.

@IF_Bonds
  • 😁 28
  • 🥴 16
  • ❤ 9
  • 🤣 8
  • 🤔 7
Post #4177 26.5K
🤡 Гудвилл на миллиарды, обвал облигаций и срочный байбек: разбираем МГКЛ

1 сентября облигации МГКЛ устроили инвесторам аттракцион: отдельные выпуски внутри дня теряли почти 30%, а доходность улетала примерно к 40% годовых.

Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита компании. Но, как это часто бывает, проблема появилась не 1 сентября. Рынок просто снова вспомнил, за что МГКЛ уже давно получает повышенную премию за риск.

К чему придрались инвесторы?

Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе МГКЛ. Что это такое простыми словами? Компания покупает бизнес дороже стоимости его чистых активов. Разницу записывает как гудвилл — условную стоимость бренда, клиентской базы, будущих доходов и других нематериальных преимуществ. Сам по себе гудвилл — нормальная история. Вопрос в другом: насколько реалистично он оценён.

Например, «Ломбард Аквамарин» МГКЛ приобрела примерно за 941 млн ₽ при отрицательных чистых активах около 32 млн ₽. В результате почти 973 млн ₽ попало в гудвилл.
Похожие вопросы возникали и по другим приобретениям группы.

Это важно, потому что если окажется, что купленные бизнесы стоят заметно меньше, чем записано на балансе, гудвилл придётся обесценивать. А это уже удар по капиталу компании.

Причём рынок предупреждали заранее: ещё в 2025 году Эксперт РА снизил рейтинг МГКЛ до ruBB-, отдельно указав на крайне высокие корпоративные риски и непрозрачность некоторых M&A-сделок.

🗑 Это значит дефолт не за горами?

Нет. МГКЛ продолжает обслуживать долг, а операционно бизнес вообще выглядит довольно бодро. За первое полугодие по МСФО:

➖ выручка выросла в 2,7 раза, до 27 млрд ₽
➖ EBITDA прибавила 63%, до 1,81 млрд ₽
➖ чистая прибыль выросла на 34%, до 553 млн ₽

То есть проблема сейчас не в том, что компания перестала зарабатывать или платить по облигациям. Проблема — в качестве активов, прозрачности сделок и доверии к отчётности.

📣 Что ответила МГКЛ?

Компания заявила, что все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором. По словам МГКЛ, приобретения были экономически обоснованы: покупали товарные запасы, клиентские базы, расширяли розничную сеть.

Тот же «Аквамарин» использовали как техническую компанию для консолидации ломбардной сети, которая в итоге выросла со 137 до 215 отделений.

У самого ПАО задолженности перед бюджетом нет, а заявления о банкротстве отдельных дочерних компаний ещё не означают, что они действительно будут признаны банкротами.

💰 А теперь компания решила ответить ещё и деньгами.

С 7 сентября дочерняя структура МГКЛ начнёт выкупать облигации компании с рынка в рамках уже утверждённого байбэка.

Цель понятная — поддержать котировки и снизить волатильность публичного долга.
Для рынка это плюс: появляется дополнительный покупатель, а сама компания показывает, что готова тратить деньги на поддержку собственных бумаг.

Но есть нюанс. Байбек может стабилизировать цену, но он не отвечает на главный вопрос инвесторов: сколько в действительности стоят активы, приобретённые МГКЛ, и не придётся ли в будущем списывать часть гудвилла.

⚖️ Что будет с облигациями дальше?

Пока немедленного дефолтного сценария мы здесь не видим. Компания зарабатывает, обязательства обслуживает, плюс теперь собирается поддерживать бумаги байбеком.
Но доходность под 40% появилась тоже не просто так. Рынок требует огромную премию за неопределённость и корпоративные риски.

Поэтому сейчас важно дождаться реакции ЦБ, дальнейших раскрытий компании и посмотреть, насколько реально байбек сможет стабилизировать бумаги.

А сам кейс МГКЛ — хороший урок: даже если компания продолжает платить по долгам, непрозрачность и вопросы к качеству активов способны обвалить облигации не хуже плохой отчётности.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 👍 71
  • ❤ 34
  • 🤣 2
  • 👌 1
  • 🌭 1
Post #4176 90.8K
💰 Подборка облигаций: почти 20% к погашению — чем разбавить консервативный портфель

Недавно мы собирали подборку максимально консервативных облигаций: надёжные эмитенты, минимум приключений. Но на одних консервах далеко не уедешь. Где та самая часть портфеля, которая должна добавить немного перчинки и подтянуть общую доходность?

Собрали 5 фиксов с доходностью около 20% и выше. Здесь уже есть ВДО, поэтому это не бумаги для основы портфеля, а скорее дополнение к его более надёжной базе.

❗️Доходности и цены указаны на 2 сентября и могут меняться вместе с котировками.

1️⃣ ИЭК Холдинг 001Р-06 RU000A10FZ24

➖ рейтинг: A-, стабильный
➖ купон: 17,5%, ежемесячно
➖ цена: около 99,5% от номинала
➖ доходность к погашению: около 19,3%
➖ погашение: 17 августа 2028 года
➖ оферты/амортизации: нет

Самый спокойный вариант в подборке. IEK Group производит электротехническое оборудование и решения для промышленности, строительства и энергетики. Выпуск совсем свежий — разместился 28 августа, и Эксперт РА сразу присвоил ему рейтинг ruA- на уровне эмитента.
До 20% чуть не дотягивает, зато и кредитный риск здесь один из самых умеренных в нашей пятёрке.

2️⃣ GloraX 001Р-05 RU000A10E655

➖ рейтинг: BBB+, позитивный
➖ купон: 20,5%, ежемесячно
➖ цена: около 102,8%
➖ доходность к погашению: около 21%
➖ погашение: 11 июля 2029 года
➖ оферты/амортизации: нет

GloraX мы хорошо знаем — это федеральный девелопер, который последние годы активно растёт в регионах.

Из свежего хорошего: в июне АКРА повысило рейтинг сразу до BBB+ и оставило позитивный прогноз. Агентство отмечает улучшение рыночных позиций и покрытия процентных платежей. Правда, долговая нагрузка всё ещё остаётся сдерживающим фактором. То есть это уже ВДО, но рейтинг движется как раз в правильную сторону.

3️⃣ Рольф 001Р-09 RU000A10F850

➖ рейтинг: A- от АКРА / BBB от Эксперт РА
➖ купон: 19,5%, ежемесячно
➖ цена: около 99,7%
➖ доходность к погашению: около 21,6%
➖ погашение: 15 мая 2028 года
➖ оферты/амортизации: нет

Рольф — один из крупнейших российских автодилеров. И здесь высокая доходность появилась не на пустом месте.

Эксперт РА в феврале понизил рейтинг до BBB из-за более сильного, чем ожидалось, спада автомобильного рынка и ухудшения финансовых показателей. А в августе АКРА тоже снизило свою оценку, правда, пока до A- со стабильным прогнозом. Поэтому история интересная, но уже заметно более рискованна.

4️⃣ Воксис 001Р-02 RU000A10E9Z7

➖ рейтинг эмитента: BBB+, развивающийся
➖ купон: 20%, ежемесячно
➖ цена: около 99,9%
➖ доходность к погашению: около 22%
➖ погашение: 3 февраля 2028 года
➖ оферты/амортизации: нет

Воксис занимается аутсорсинговыми контакт-центрами, техподдержкой и телемаркетингом, а параллельно развивает IT и коллекторское направление.

Эксперт РА оценивал головную МКАО «Воксис» на BBB+ с развивающимся прогнозом: долговая нагрузка комфортная, но дальнейшая трансформация бизнеса может как улучшить, так и ухудшить рейтинг.

5️⃣ Брусника 002Р-08 RU000A10F6Y5

➖ рейтинг: A-, негативный прогноз
➖ купон: 21,26%, ежемесячно
➖ цена: около 99,9%
➖ доходность к погашению: около 23,5%
➖ погашение: 6 мая 2029 года
➖ оферты/амортизации: нет

На бумаге здесь один из самых высоких рейтингов подборки, но и доходность почему-то самая жирная. Рынок, как обычно, ничего бесплатно не раздаёт.

Брусника — крупный региональный девелопер, восьмой в России по объёму текущего строительства на начало марта. АКРА подтверждает рейтинг A-, но прогноз сейчас негативный. То есть агентство уже видит риск ухудшения метрик, а высокий процентный фон для девелоперов вообще остаётся отдельной головной болью.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 👍 68
  • 🤔 22
  • ❤ 18
  • 🐳 3
  • ❤‍🔥 2
Post #4175 25.2K
🏛 Индекс RGBI снижается на 0,22%, несмотря на успешный аукцион Минфина

Результаты сегодняшнего размещения:

➖объём спроса — 1424,700 млрд рублей;
➖размещённый объём выпуска — 1000,000 млрд рублей;
➖выручка от размещения — 938,872 млрд рублей;
➖цена отсечения — 92,5000% от номинала;
➖средневзвешенная цена — 92,5122% от номинала.
➖Минфин разместил около 68% из заявленных 5,51 трлн рублей. У флоатера в итоге был хороший спрос. Если Минфин продолжит выходить на рынок с переменным купоном, то это может разгрузить доходности в длинных облигациях.

Но… рынку всё равно грустно. На это есть несколько причин:

➖Девальвация рубля: доллар уверенно идёт к 90 рублям и вырос на 10% за последний месяц. Это проинфляционный фактор, который ЦБ будет учитывать на ближайшем заседании.
➖ Аналитики, опрошенные ЦБ, ожидают более пологую траекторию снижения ключевой ставки в 2027 году, чем ранее. Средний уровень ключевой ставки в 2027 году был повышен до 12,4% с 12,2% в июльском макроэкономическом опросе.
➖ Выбытие производственных и складских мощностей продолжается, что может привести к очередному пересмотру прогноза средней ключевой ставки Банком России ближе к октябрьскому опорному заседанию.

Стоит отметить, что доходности длинных облигаций сегодня растут по всему миру — Россия здесь не исключение. Инвесторы требуют премию за высокий уровень неопределённости.

У нас получается такая картина: мы не знаем параметров бюджета на следующую трёхлетку, проинфляционные риски преобладают, темпы экономического роста замедляются, по словам президента Путина, переговорный процесс по Украине на сегодняшний день заморожен. Совсем не похоже на радужные перспективы для длинных ОФЗ.

@IF_Bonds
  • 👍 41
  • 🤔 22
  • 🕊 12
  • ❤ 8
  • 😁 1
Post #4174 23.6K
🧪 Новое лицо на первичке: ХимМед дебютирует с купоном до 22,5%

Сегодня у нас в повестке дебют. Всегда интересно, когда на долговом рынке появляются новые лица — до этого облигаций ХимМеда в обращении не было.

Но сразу спускаемся с небес на землю: рейтинг BBB-, то есть перед нами классический ВДО. Доху он, конечно, предлагает неплохую, но давайте смотреть насколько адекватна она в соотношении с рисками.

Параметры размещения ХимМед-СПБ-001Р-01:

➖ объём — до 500 млн ₽
➖ купон — до 22,5% годовых, ежемесячно
➖ эффективная доходность к оферте — до 24,97%
➖ срок — 3 года
➖ PUT-оферта — через 1,5 года
➖ амортизация — нет
➖ рейтинг — ruBBB- от Эксперт РА, прогноз «Стабильный»
➖ доступен неквалам после тестирования
➖ сбор заявок — 3 сентября, размещение — 8 сентября

💡 Кто такой ХимМед?

Компания больше 35 лет занимается поставками химических и лабораторных реагентов, а также оборудования. Среди клиентов — фармкомпании, медицина, микроэлектроника, научные организации и другие отрасли.

Сейчас ХимМед постепенно трансформируется из дистрибьютора в более вертикально интегрированный бизнес: развивает собственное производство реагентов и аналитического оборудования на площадках в Подольске и Зеленограде.

Основой бизнеса пока остаётся дистрибуция, но компания делает ставку на более маржинальное собственное производство.

💼 Что со свежими финансами?


По итогам МСФО первого полугодия бизнес продолжил расти:

➖ общая выручка прибавила 19%, до 4,4 млрд ₽
➖валовая прибыль выросла на 26%, до 1,8 млрд ₽
➖ выручка дистрибуционного направления увеличилась всего на 3%, до 3,8 млрд ₽
➖ зато собственное производство принесло уже 603 млн ₽ — на 26% больше, чем за весь 2025 год
➖ EBITDA производственного направления достигла 292 млн ₽ и также уже превысила результат всего прошлого года

То есть основной дистрибуционный бизнес сейчас растёт довольно спокойно, а главный драйвер — собственное производство. Причём это ещё и гораздо более маржинальное направление: его EBITDA margin за полугодие составила 48,4%.

Из негативного:

❌ Операционный денежный поток провалился до -1,3 млрд ₽ против -128 млн годом ранее. Менеджмент объясняет это ростом оборотного капитала: заказов от фармкомпаний стало больше, а платить они могут с отсрочкой до 90 дней. В итоге дебиторка и авансы поставщикам выросли примерно на 1,4 млрд ₽. Плюс компания сейчас активно инвестирует: капзатраты за полугодие составили ещё 1,6 млрд ₽ — деньги ушли на производственный комплекс в Подольске и разработку собственного масс-спектрометра.

❌ В результате чистый долг подскочил с 2,9 до 4,9 млрд ₽ всего за полгода, а Чистый долг/EBITDA вырос до 3,5x. Причём сам менеджмент хочет держать показатель в диапазоне 2–3x. То есть рост бизнеса впечатляет, но финансировать его приходится в значительной степени долгом.

А что с рейтингом?

Эксперт РА присвоил компании рейтинг ruBBB- совсем недавно, в июле. Агентство отмечает хорошие позиции на своих рынках, высокую рентабельность и низкие корпоративные риски.
Но есть и нюансы: высокая зависимость рынка от импорта, повышенная процентная нагрузка, средняя ликвидность и главное — 85% долгового портфеля на конец 2025 года было краткосрочным.

И вот здесь становится понятнее, зачем ХимМед вообще выходит на рынок облигаций: компании нужно диверсифицировать финансирование и удлинять долг.

Причём рейтинг присваивался на основании результатов 2025 года, когда долговая нагрузка была заметно ниже. Свежие 3,5x EBITDA мы бы теперь держали в голове.

🎙 Что в итоге?

При верхнем ориентире выпуск выглядит интересно именно для ВДО. Для сравнения: буквально сегодня разместился АйДи Коллект с тем же рейтингом BBB- разместился с купоном 20,25%, тогда как ХимМед предлагает до 22,5%.

Но дополнительные 2+ п.п. дают не просто так: эмитент новый, выпуск маленький, ликвидность на вторичке может быть слабой, денежный поток отрицательный, а долговая нагрузка за полгода заметно выросла. Поэтому при сохранении купона около верхнего ориентира ХимМед выглядит неплохим кандидатом именно в рискованную часть портфеля.

Не является инвестиционной рекомендацией.

@IF_Bonds
  • 👍 51
  • ❤ 14
  • 🕊 10
  • 🌭 2
Post #4173 24.3K
💵 Первая в России секьюритизация микрозаймов

На рынок выходит новый инструмент — СФО «Свой Капитал–Финтех» готовит облигации класса А, обеспеченные портфелем потребительских микрозаймов МФК «Мани Мен» (Moneyman, входит в финтех-группу СВОЙ). В сегменте неипотечной секьюритизации в РФ в залоге впервые — портфель МФО.

Параметры выпуска:

➖ объем размещения (класса А): 1 млрд руб.
➖ купон: фиксированный, ежемесячный
➖ ставка купона – не более 17% годовых
➖ доходность: не более 18,4% годовых
➖ ожидаемый срок погашения: сентябрь 2028 года
➖ амортизация – с 17-й даты купонной выплаты
➖ рейтинг: ruAAA.sf от Эксперт РА
➖ сбор заявок: 3 сентября 2026 года

Что внутри?

Под выпуском лежит портфель займов с запасом: даже если часть заемщиков перестанет платить, инвесторы класса А получат свои деньги первыми — просадку возьмет на себя эмитент и держатель младшего транша.

➖ на 1 млрд руб. облигаций класса А приходится портфель займов на 1,4 млрд
➖ младший транш (облигации класса Б) — не менее 29% от номинала всего выпуска, погашается только после полного погашения класса А и первым принимает на себя потери по портфелю
➖ резервный фонд — до ~9,5% от номинала (не более 6 ежемесячных купонов) для покрытия разрывов ликвидности
➖ в портфель попадают только непросроченные займы, без обременения, размером не более 100 тыс. руб. Средневзвешенная процентная ставка по портфелю не менее 150% годовых
➖ есть ПВО и триггеры досрочной амортизации, которые запускаются, если качество портфеля начинает ухудшаться

Прежде чем убытки дойдут до держателей класса А, их должны поглотить резерв, избыточное обеспечение и весь младший транш (29%+ от выпуска). Это довольно много даже по меркам секьюритизации.

💼 О Moneyman

➖ на рынке МФО больше 13 лет, топ-1 по объему выдачи (57 млрд руб. за 2025 год, 85% — повторные клиенты), давно не дебютант рынка облигаций.
➖ топ-2 по размеру портфеля без NPL 90+
➖ второй бренд — Platiza, плюс недавно запустили pre-paid карту «Свой Банк»
➖ по МСФО за 2025: выручка 28 млрд руб., чистая прибыль 2,5 млрд руб., капитал 5,7 млрд руб., ROE 46% (в среднем за 2022–2025)

Итог

Доходность на уровне верхней границы рынка, а заявленный рейтинг — наивысший из возможных (ruAAA.sf). Правда, пока это только целевой рейтинг, официально не присвоенный — и это главный риск. Если рейтинг подтвердится в заявленном виде, выпуск может быть интересен как часть рисковой составляющей портфеля.

*Не является индивидуальной инвестиционной рекомендацией

@IF_Bonds
  • 👍 29
  • 🔥 7
  • ❤ 5
  • 🥴 5
  • 🤔 2
Post #4172 26.2K
👀 Поговорим о налогах как о риске облигаций

Проблемы с налогами у эмитентов облигаций в последнее время часто совпадают с их дефолтами. На фоне серьезных проблем в российской макроэкономике, связанных с затянувшимся периодом высокой ключевой ставки, разборки компаний с ФНС потихоньку становятся маркером грядущего дефолта.

Вспомним недавний кейс с компанией «Контрол лизинг», счета которой были заблокированы ФНС в середине августа, Это привело к обвалу стоимости бумаг компании с 77% до 35% от номинала к концу августа.

Количество подобных ситуаций на рынке, на удивление, достаточно велико. На просторах интернета частные блоги активно собирают информацию налоговой о произошедших дефолтах и сопоставляют с данными ФНС о задолженностях юрлиц. Вот немного свежих данных:

🔸 В 2026 году 13 компаний допустили полноценный дефолт, из них 10 компаний имели долг перед ФНС за пару недель/месяцев до дефолта. Среди них Вератек, Нэппи Клаб, ПЗ Пушкинское, СибАвтоТранс, АгроДом, Роял Капитал, Главснаб, Бизнес-Лэнд, ЕвроТранс, Группа Продовольствие.

🔸 15 компаний допустили технический дефолт, из них 11 компаний имели налоговые задолженности. Это ЛКХ, Центр-резерв, ВЗВТ, Эффективные технологии, Восток-Ойл, Альфа Дон Транс, ЖКХ РС, ПК Фабрикс, Антерра, Оил Ресурс, Л-Старт.

Конечно, большая часть этих компаний являются представителями 2-3 эшелона. Но инвесторы на этих историях теряют деньги. И, как оказывается, достаточно часто. Ведь у таких компаний далеко не один выпуск облигаций. Но дефолт приводит к резкой распродаже всех выпусков. В середине августа Мосбиржа оценила общий ущерб инвесторов от дефолтов по облигациям в 45 млрд рублей.

Тем временем связь налоговых проблем и последующих дефолтов гигантская — более 70%.

Главный вопрос: а является ли блокировка счетов «под нужды ФНС» реальной причиной для невыплаты купона?

Да, но с оговоркой. Приостановление операций по счёту не распространяется на платежи, очередность исполнения которых по гражданскому законодательству предшествует уплате налогов, а также на операции по списанию средств в счёт уплаты налогов, сборов, страховых взносов, пеней и штрафов. Выплата купонов или дивидендов в этот перечень не попадает.

Но в случае приостановления операций по счетам, предусмотренном п. 2 ст. 76 НК — обеспечение взыскания задолженности — банк приостанавливает операции по счёту в пределах суммы, указанной в решении о приостановлении. В таком случае под блокировкой оказывается лишь сумма, которую ФНС требует взыскать с компании. Остальные средства [если они есть] — в свободном доступе. По п. 3 ст. 76 средства блокируются полностью.

Проблема в том, что, как правило, инвесторам затруднительно [или почти невозможно] узнать, по какому именно пункту ФНС блокирует счета эмитентов. А значит ответ на вопрос, сможет ли компания расплатиться, часто остаётся без ответа до даты выплаты.

Мораль от IF Bonds

Всё же налоговые проблемы — это не причина дефолта, а симптом преддефолтного состояния. Появление эмитента в реестре налоговых должников означает, что запас прочности кончился уже несколько месяцев назад. Инвестор, который узнаёт о проблеме из новости о блокировке счетов, узнаёт её последним.

Отсюда простое правило: не ждите блокировки — проверяйте эмитента до неё. Через сервис ФНС «Прозрачный бизнес» по ИНН можно узнать информацию о наличии долга перед налоговиками. Данные обновляются 25 числа каждого месяца.

Также нужно не забывать о сигналах об изменении статуса на «под наблюдением» от рейтинговых агентств. У «Контрол лизинга» такой статус появился в мае — за три месяца до блокировки счетов. Снижение рейтинга, особенно на две ступени сразу или со сменой прогноза на «развивающийся» / «негативный» также важный знак грядущих проблем, особенно для эмитентов ВДО.

@IF_Bonds
  • 👍 70
  • ❤ 15
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →