TGViewer
Channel Public Channel
Igor Grabucha | Product & fintech

Igor Grabucha | Product & fintech

@grabucha

CPO в финтехе. Про продукт, бизнес и решения в условиях неопределенности
Subscribers
565
Photos
72
Videos
0
Links
286

Showing posts older than #414 · Back to latest

Older Posts 20 shown
Post #413 638
Выполнить алгоритм или устранить проблему?

Типы заданий, которые менеджер может дать сотруднику, отличаются в зависимости от нахождения этой задачи в полярности "четко - абстрактно". Чем четче и структурированне описано задание, тем меньше креативности и собственных компетенций требуется от выполняющего его сотрудника.

Но, как только реальность окажется за пределами описанного алгоритма, такая система даст сбой. Сотрудник, привыкший к выполнению алгоритмов скорее всего не справится. Кроме того, такой сотрудник будет требовтаь повышенного внимания и контроля со стороны менеджера.

О типах заданий и о том, как с ними работать - классная статья от Андрея Морозова.
  • 👍 4
  • ⚡ 2
  • 🦄 2
  • 🗿 1
Post #412 500
Дихотомия менеджера: первый шаг в неизвестность или планирование всего пути до цели?

Последние месяцы в работе выдались довольно загруженными, на контент не было ни времени ни энергии. Зато сейчас получилось отрефлексировать новый опыт. Хочу поделиться результатами.

Представьте, что перед вами задача с большим количеством переменных, а результат довольно ощутимо отложен в будущее, скажем, на 4-6 месяцев. Ключевая характеристика — высокая степень неопределенности того, что будет происходить. На конечный результат влияют большое количество неконтролируемых факторов. Возникает вопрос: попробовать подробно все распланировать и идти по этому плану или просто начать что-то делать и дальше выкручиваться по ситуации?

Примечательно, что ситуация актуальна в целом для кого угодно и в разных сферах жизни, но особо ощутимо для разного рода менеджеров, объект управления которых, существенно больше них самих.

Думаю, что есть какое-то небольшое количество исключений, но в подаляющем большинстве случаев я бы сказал, что важнее делать первый шаг, а потом планировать.

Во-первых, большую роль играет высокая степень неопределенности. Раз у нас есть какое-то количество некотролируемых факторов, которые при этом влияют на наш результат, мы не можем заранее определить в какой именно точке окажемся в будущем. Но это и не нужно. Достаточно определить направление и периодически сверяться со своим компасом.

Во-вторых, делая какой-то первый шаг в сторону своей цели, мы уже переносим себя в какое-то другое состояние. Мы получаем какой-то результат, получаем новую информацию, окружающая среда в какой-то степени тоже меняется. И все — мы уже находимся в другом положении. Из которого точка зрения на целевой результат может поменяться.

В-третьих, один из важнейших навыков не только в менеджменте, но и в целом в жизни - уметь работать с тем, что есть здесь и сейчас. С теми ресурсами, знаниями и ограничениями, которые есть. Только это умение и имеет значение. Добиавться результата в идеальных условиях может кто угодно. Но иделаьных условий не будет никогда.

Я не говорю о том, что не нужно вообще ничего планировать и сразу бросаться хоть куда-то. Разумеется, какое-то относительно небольшое количество усилий, потраченное на анализ, способно сэкономить кучу ресурсов и энергии, которые могли бы быть потрачены зря. Мой поинт в том, что не стоит слишком уж много зацикливаться на этом самом планировании. Окружающий мир меняется слишком быстро. И пока вы допишете свой идеальный план, вводные будут уже другими и придется писать новый.
  • 🔥 10
  • 👍 5
  • ⚡ 2
  • 🗿 2
Post #411 481
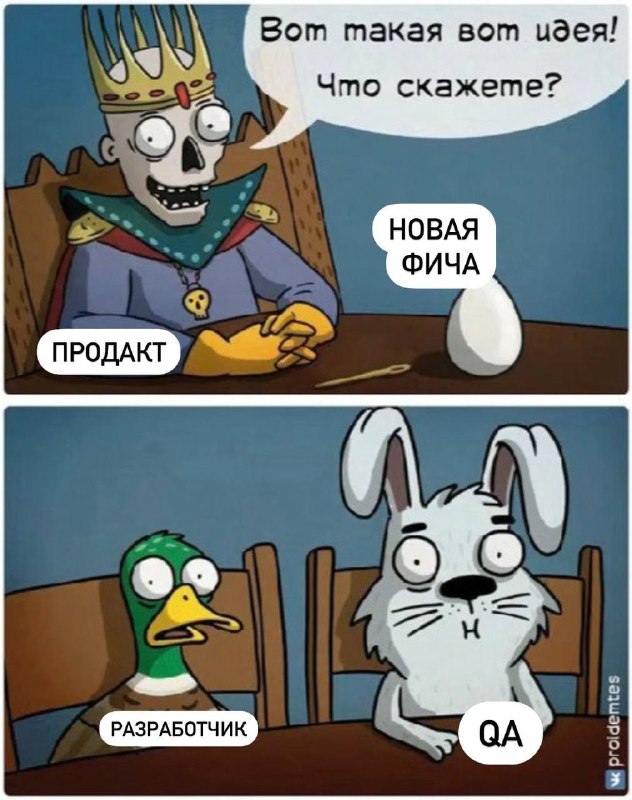
#извините

Вверх по карьерной лестнице
  • 🔥 6
  • 😁 5
  • 🤡 2
  • 🫡 1
  • 🗿 1
Post #410 502
Банк или IT компания?

Финтех по-прежнему остается довольно популярной индустрией. В целом немудрено — все еще остается большое пространство для изменения привычных клиентских путей. Что, в свою очередь, приводит уже к перетеканию самих клиентов, а значит и к изменениям потоков выручки.

Поскольку сам термин очень популярен, многие компании начинают называть себя финтехом, хотя таковым не являются. Крупные компании делают огромные финтех-подразделения и учреждают должности head of fintech, что, само по себе, звучит несколько нелепо. С противоположной стороны находятся банки, которые заявляют, что они не банки, а на самом деле IT компании с банковской лицензией.

За всей этой игрой в статусы остается вопрос о том, что чем является.

На самом деле все довольно просто. Что считать финтехом, а что нет — зависит от того, на чем компания зарабатывает. Если основная часть выручки компании получена по транзакционной или процентной бизнес-модели — это вполне себе финтех. Даже если такая компания сама себя относит к IT.

Здесь же справедливо и обратное. Если компания разрабатывает ПО для скоринговых моделей и продает его банкам и страховым, но сама не касается клиентских денег, то это однозначно классическая софтверная компания. Да, доменная зона у нее — финансы. Но непосредственно в бизнес модели этой финансовой составляющей нет. Если угодно поиграться в термины, можно такую компанию назвать прокси-финтехом. Но не более.

Вот так все просто :)
  • 👍 6
  • ⚡ 3
  • 👏 3
  • 🗿 1
Post #409 710
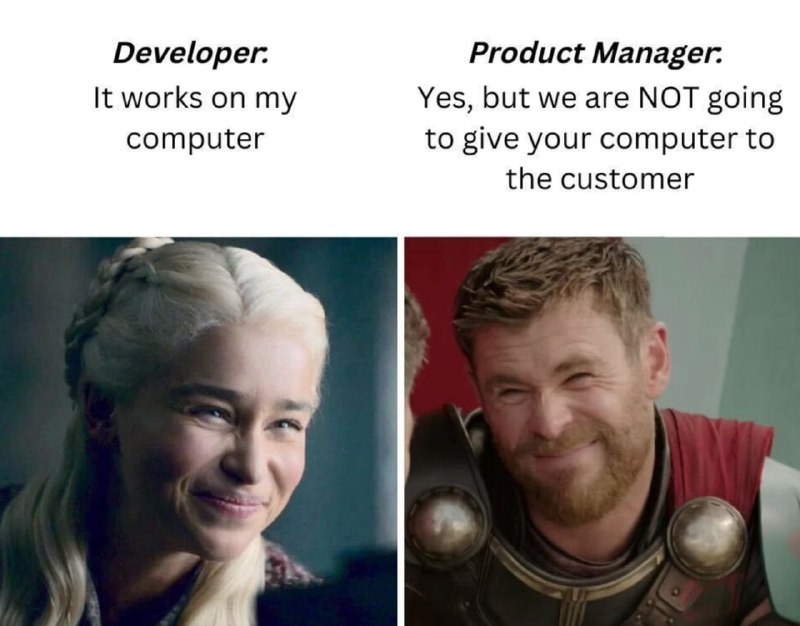
#извините
  • 😁 12
  • 🤡 3
  • 👍 1
  • 💩 1
  • 🌭 1
  • 🤣 1
Post #408 758
От открытого банкинга к открытой экономике

Некоторые международные эксперты активно обсуждают влажные фантазии о том, куда будет развиваться экономика и каким будет следующий эволюционный шаг для опенбанкинга. И, как правило, говорят о том, как будет хороша открытая экономика, где данные свободно гуляют сами по себе, охватывая все сферы жизнедеятельности.

В теории выглядит удобно: гиперперсонализация и тотальная бесшовность. Но такие масштабные изменения ведут к переделу рынка и сфер влияния, где будут победители и проигравшие.

Тут, на мой взгляд, возможны два сценария:

1. Никто не успеет ничего понять, и крупнейшие игроки отберут себе остатки рынка.
2. Начнется политика прямого протекционизма. Причем, как на уровне самих компаний с заградительными тарифами, так и на уровне государств.

Клиенты — самый ограниченный ресурс на любом рынке, и объем их покупательской способности ограничен. Поэтому открытие границ между индустриями приведет только к перетоку клиентов от одних компаний к другим.

Светлое будущее — это, конечно, здорово. Только никто не захочет его создавать за свой счет, чтобы потом наблюдать, как кто-то другой пользуется плодами его труда.
  • 👍 6
  • 🌭 3
  • 🤡 2
  • 🌚 2
Post #407 513
#извините

Когда смотришь на макеты, которые согласовывал год назад
  • 😢 4
  • 😁 3
  • 🤡 1
Post #406 538
Оптимальная бизнес-модель для финтеха

В прошлых постах я писал о том, что необанки хоть и популярны, но все еще не могут зарабатывать. С привлечением клиентов проблем нет, но вот деньги клиенты не несут.

Простой ответ в том, что клиенты таких банков — молодежь, у которой денег в принципе нет. Но реальность, как всегда сложнее.

Тут стоит подробнее посмотреть на то, как вообще выглядит бизнес-модель продукта и как она соотносится с моделью привлечения клиентов. Если очень сильно упрощать, то между стоимостью привлечения клиента и годовой выручки с него же есть определенная корреляция.

Клиента, который платит в год десятки тысяч долларов, не получится системно привлекать через виральные каналы или контекстную рекламу. Нужна команда сейлзов. Эта же команда вполне может привлечь клиента под казуальную игру, но он никогда не окупится, если за год в приложении потратит 20 долларов.

Отсюда же складывается бизнес-модель продукта — транзакционная, подписочная, рекламная и т.д.

Но что у финтеха? Ритейловые клиенты на комиссиях с чистого брокериджа или РКО окупаются примерно никогда. Весь бизнес строится на самых крупных клиентах. Но их приводит не продукт, их приводит сейлз команда. Вот и получается, что продуктовая команда становится по сути обслуживающей единицей для сейлз команды.

Возникает вопрос. Как определить тогда бизнес-модель финтеха? Когда сложная структура выручки с овернайтами, премиум тарифами и еще и ставшей модной в последнее время про-подпиской? И какие должны быть каналы привлечения клиентов, раз они должны коррелировать с бизнес-моделью?

Об этом во второй части :)
  • 👏 3
  • 🤔 3
  • 👍 1
  • 🌭 1
  • 😈 1
Post #405 464
Бизнес или хайп?

Недавно я упоминал, что необанки крутые в части дизайна и клиентского опыта, но все еще не могут в бизнес.

И вот еще один пример неофинтеха — необрокер [как же все любят эти приставки нео] FreeTrade объявил, что ищет либо новый раунд либо покупателя.

Компания создана в 2016 году, запустилась с хайпом на теме нулевых комиссий за сделки. Бизнес-модель — овернайты. Но фаундеры все никак не доберутся до брейк ивена.

Кажется, что за 6 лет здоровый растущий бизнес в целом должен окупаться. Это инфраструктурные концессии могут себе позволить окупаться по 15-20 лет. Здесь ситуация другая.

Забавляет, как в инфоповодах пишут про "впечатляющие" 650% роста в выручке. Смотришь чуть дальше — а это рост с 1,7 млн до 12,7 млн. Что в целом хоть и неплохо, но впечатляющим уже никак не назовешь. Особенно, если учитывать, что расходы в 1,5 раза превышают выручку. И это на шестом годе существования компании.

Напоминает анекдот про "бизнесмена", который продавал доллары по 95 центов, радовался обороту, а прибыль не считал.
  • 👍 3
  • 🤔 1
  • 🌭 1
  • 😈 1
Post #404 429
#извините

Байт на 30 секунд вашего времени. Лично у меня в таком режиме проходит практически каждый рабочий день.

Признавайтесь, у кого тоже так? :)
  • 😁 6
  • 🐳 2
  • 🤣 2
  • 🍌 2
  • 🍓 1
Post #403 566
У каких банковских приложений больше всего фич

Пару недель назад Optima Consultancy опубликовали репорт с исследованием рынка мобильного банкинга Германии. [По ссылке его можно скачать бесплатно без регистрации и смс]

Список фич, которые они анализировали, вызывает вопросы, конечно. Но тем не менее, ожидаемо челленджеры опережают старые банки по фичам. Например, приложение Дойче банка даже пуши слать не умеет, что вообще лол кек.

Еще одна интересная цифра — частота релизов. Среднее их количество — 23 по состоянию на 15 ноября. То есть это чаще, чем раз в две недели — стандартная продолжительность спринта разработки. Рекордсмен в этом списке — Vivid c 75 обновлениями. Остается только догадываться о том, какую нагрузку выдерживают их релиз инженеры.

Первый поинт про фичи наталкивает на мысли об их ценности. Прикольно, конечно, когда приложение много что умеет делать. Но вот нужно ли это для бизнеса — вопрос. Очевидно, что банки зарабатывают не на количестве клиентов, а на количестве денег у клиентов. В этом смысле гораздо выгоднее обслуживать одного супербогатого клиента, чем толпу ритейла.

Клиенты необанков — в основном молодежь, у которой денег пока не очень много. А старшим поколениям, которые как раз и холдят основной капитал, все вот эти фичи не нужны.

Понятно, что в целом это задел на будущее. Рано или поздно произойдет переход поколений и запросы старших поколений тоже подтянутся. Но все эти молодые банки по-прежнему не зарабатывают и могли нормально существовать в период околобесплатного привлечения денег. Но как эта индустрия будет развиваться сейчас в период cost cutting и высокой цены привлечения капитала? Вопрос открытый
  • 👍 8
  • 🌭 1
  • 🍌 1
  • 👻 1
Post #402 492
Брокер года

Год подходит к концу, кто-то уже подводит промежуточные итоги, а кто-то раздает премии.

Вот и мы в ГПБИ получили премию «Брокер года» от Investment Leaders. В категории «Инфраструктура инвестирования». Что бы это ни значило.

🎉
www.epigraph.info В Москве подвели итоги форума и премии Investment Leaders-2022 :: Эпиграф.инфо 12 ноября в отеле «Москва Марриотт Новый Арбат» прошел ежегодный форум Investment Leaders, который собрал более тысячи участников на одной площадке - Эпиграф.инфо Бизнес.
  • 👏 2
  • 🌭 2
  • ⚡ 1
  • 🤡 1
Post #401 627
Чат внутри приложения Revolut

Еще одно крупное обновление делает Revolut за короткое время. Про предыдущее я писал тут.

На этот раз в приложение добавили функцию переписки. Прямо в интерфейсе чата можно запросить или отправить деньги. Функция работает для клиентов UK и еврозоны.

Идея продукта, по заявлению компании, в том, что по исследованиям 67,5% людей стесняются обсуждать деньги. А тут все обсуждения и вместе с ними все транзакции будут находиться в одном месте. Как это поможет клиентам преодолеть смущение в диалогах не очень понятно.

Очевидно, что именно как мессенджер этот продукт не состоится из-за непреодолимых ограничений сетевых эффектов. Хотя Revolut и заявляет, что в их стратегии этот продукт — еще один шаг на пути развития финансового супераппа. На мой взгляд, это останется не более, чем локальной фичей.

Достаточно посмотреть на этот же продукт у Тинька, который там появился несколько лет назад. Кто-то использует банковский чат для активной переписки с друзьями?
Revolut Revolut launches Revolut Chat, an instant messaging feature in step forward to super app Revolut is the first banking app to launch messaging in the EEA and the first payments app to launch the feature in the UKCustomers in the UK and EEA can now chat as well as share gifs and stickers whilst sending and requesting funds to and from other customersTwo…
  • 👏 5
  • 🤡 1
Post #400 533
#извините
  • 🤣 8
  • 😁 6
  • 👍 2
  • 🤡 1
Post #399 809
Revolut будет конкурировать с Airbnb

Недавно Revolut залончил продукт Homes, с помощью которого можно бронировать жилье. По своей сути продукт — полная копия Airbnb.

Про сам продукт интересного особо ничего не расскажешь. Но вообще этот релиз наталкивает на мысли о стратегии.

В прошлом году я гонял на две оффлайн продуктовые игры — Game of PAF от Сергея Тихомирова и UnitCraft Дениса Ялугина. Обе игры предполагают разделение всех участников на команды. Дальше идет бизнес кейс и в конце побеждает та команда, которая больше всгео вырастит метрики или дороже продаст компанию на IPO. Так вот в обеих играх в основном побеждали те команды, которые с самого старта больше всего вкладывались в маркетинг, а не в продукт.

Я раньше писал уже про эту ситуацию, но на текущем рынке — это прям основная мантра. Конкуренция за внимание пользователей — самая важная. Именно ее и надо выигрывать любыми способами. А дальше, имея внимание, гораздо легче этим пользователям что-то продать, чем разрабатывать продукт и только потом придумывать кому его можно было бы продать.

Знаменитые Reforge, например, пишут о том, что традиционные AARRR воронки умерли и теперь работают growth loops. А мне кажется, что скорее работает модель переиспользования трафика клиентов. Именно поэтому практически любая компания с большим трафиком (банк, телеком, бигтех) старается об этот трафик реализовать непрофильные продукты. Поэтому все говорят про супераппы, экосистемы и вселенные. Я думаю, что в ближайшие 3-5 лет мы вполне будем наблюдать развитие глобальных продуктов именно по этой модели. А потом начнется обратный цикл, когда компании начнут избавляться от непрофильных активов, чтобы повысить операционную эффективность.

На самом деле, мы в ГПБИ тоже такими штуками занимаемся по мере возможностей. Это позволяет одному и тому же клиенту предлагать сразу несколько разных сервисов.

Квинтэссенция капитализма.
  • 👍 5
  • ❤ 4
  • 👏 2
  • 🤡 1
Post #398 477
Кейс буста продаж на 400% через email рассылку

В 2016 году Трейси Морган продавал билеты на свое офлайн шоу. Одним из основных каналов продаж была как раз email рассылка, в базе которой уже были относительно теплые контакты.

Шоу должно было состояться 22 октября. Продажи открылись 1 июля. К 30 сентября было продано всего 22 билета. [Сколько всего планировалось продать билетов в источнике не сказано]

Понятно, что солдауты обычно случаются на последних днях, непосредственно перед событием. Но тем не менее, в данном кейсе продаж было явно недостаточно.

В этот момент автор решил прибегнуть к одному трюку. В письме он отправлял картинку с 4 изображениями собственной головы. За двумя из них прятался небольшой приз — бесплатный билет на мероприятие или бесплатное проживание в отеле, в котором мероприятие должно было состояться. Соответственно, СТА был изменен со стандартного "Купите билет" на "Попробуйте получить билет бесплатно".

Тем, кто ничего не выигрывал, показывался все тот же paywall, как и раньше. Только конверсия на нем была на 400% выше, чем раньше. За 22 дня действия этой стратегии удалось продать еще 22 билета. Столько же, сколько за три предыдущих месяца.
  • 👍 2
  • 🤡 1
Post #397 476
#извините
  • 🤣 12
  • 👏 3
  • 👍 1
  • 🤡 1
Post #396 555
Финансовое образование для детей

Давненько я не писал тут про всякие прикольные мировые финтехи. И вот на глаза недавно попался карточный продукт для детей — GoHenry.

Нейминг продукта такой, что позволяет прямо на карте печатать имя ребенка, которому она будет принадлежать. Прямо как в Старбаксе.

На самом деле эта очень маленькая дизайнерская фича делает очень классную работу — позволяет детям присваивать себе что-то важное, связанное с финансами — серьезной взрослой темой. Абсолютно уверен, что им нравится видеть свое имя на карте не в строке cardholder name, а как часть дизайна.

Что касается самого продукта, то это обычная предоплаченная карта. Есть родительская и детская версии приложения. Родители могут полностью следить за бюджетом детей, по каждой расходной операции родители получают пуш.

Внутри приложения куча геймификации. Образовательная часть оформлена в виде миссий, за выполнение которых начисляются очки опыта. Чисто игровой язык, на котором детям удобно и понятно разговаривать. Видно, что концепцию продумали хорошо и действительно изучили свою целевую аудиторию. В миссиях рассказывают про то, откуда вообще у взрослых деньги, что такое кредит, инвестиции, личное бюджетирование и разумное потребление.

Сейчас у компании 2 млн пользователей. Считали скорее всего в сумме и детей и родителей. Что интересно — бизнес-модель подписочная. Недавно они привлекли 55 млн долл. на развитие.

В общем продукт прикольный, загляните на сайт, поизучайте.
  • ❤ 5
  • 👏 3
  • 👍 1
  • 🤡 1
Post #395 620
The Racecar Growth Framework от Ленни Рачицки

Ментальная карта из разных составляющих частей кратного роста для продукта.

В таком виде — скорее некая точка для поиска вдохновения и направления работы. Потому что у разных продуктов будет разная значимость этих самых составляющих. Кому-то лучше фокусироваться на SEO, кому-то на виральности.

И вот эти решения уже нужно принимать самостоятельно :)
  • ❤ 4
  • 👍 2
  • 🤡 1
Post #394 517
  • 😁 5
  • 🤡 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →