TGViewer
Channel Public Channel
Финститут | инвестиции и личные финансы

Финститут | инвестиции и личные финансы

@finsty

Долгосрочные инвестиции на вашу будущую пенсию. Автор: Евгений Волохин, инвестор с 9+ годами опыта → еженедельная рассылка с самым важным: finstitute.ru/newsletter
Subscribers
278
Photos
89
Videos
0
Links
71

Showing posts older than #126 · Back to latest

Older Posts 10 shown
Post #125 153
Собрал всю базу, которую вам нужно знать про инвестиции

Канал я веду с февраля этого года — почти полгода. За это время накопилось довольно много важных текстов, которые вы, вероятно, могли пропустить, если здесь не с тех давних времён.

Но посты были интересные и полезные, поэтому без лишних предисловий, представляю вам свою новую статью: https://finstitute.ru/articles/base-guide

В ней я собрал лучшее, что есть в канала на данный момент на темы первых шагов в фондовый рынок, как подходить к акциям и облигациям, как работает сложный процент и ещё множество тем. Мощный лонгрид вышел.

Прочитать → https://finstitute.ru/articles/base-guide
  • 🔥 8
  • 👍 3
  • ❤ 1
Post #124 155
Инвесторы в РФ не могут обогнать доходность вкладов. Слышали такое?

Скорее всего вы замечали, что часто может превалировать мнение, мол: «нафига мне эти инвестиции которые вечно падают, если есть вклады с доходностью в 15%-20%-25%? Положу туда, всё застраховано, прекрасно же».

В целом, это правда. Но как всегда и везде, есть нюанс. Давайте разберёмся.

→ Я мыслю на долгие года вперёд. Для меня важна доходность, которая будет через 10-20-30-40 лет, когда я скажу «стоп» работе и захочу спокойно жить. Поэтому мне нужно уже прямо сейчас (а желательно уже вчера) формировать долгосрочный портфель. Да, прямо сейчас можно фиксануть доходность в 15% на вкладе на один год. И что? С учетом реальной инфляции, доходность такого вклада будет 5-6%. А если смотреть на покупательскую способность тела вклада, то и дай бог вообще сохранили что-то.

Грубо говоря: вы положили на годовой вклад 50.000₽ с доходностью 20%, значит через год у вас будет 60.000₽. 1 января 2024 года на 50к можно было купить один телевизор, и спустя год, 1 января 2025 года на них можно купить один телевизор. Дай бог — вы сохранили сумму, которая у вас есть. Но стали ли вы богаче?

Вообще, все эти финансовые инструменты очень важно разделять по целям.

→ Акции. Доля в компании. Покупаешь, чтобы тебе платили дивиденды. Владеть можно бессрочно и отдать детям.
→ Облигации. Даёшь в долг компании. Получаешь проценты + обесценившееся тело долга. Срок ограничен.
→ Накопительный счет. Мизерный процент, «карманные деньги».
→ Вклад. Получаешь проценты + обесценившееся тело долга. Срок ограничен.

Оу, кажется мы нашли с вами закономерность! А она в том, что сравнивать акции и вклады НЕЛЬЗЯ. Это разные инструменты с разной абсолютно целью использования. Поэтому для меня «вклады обогнали акции» это как «феррари обогнал грузовик» или «спринтер пробежал быстрее чем бодибилдер».

Если уж и хочется сравнить, то надо смотреть на вклады против облигаций. И тогда у нас получается, что вклады это сверх-надёжно, но без сложного процента, потому что купоны с облигаций можно реинвестировать в тот же выпуск и получать с каждым месяцем всё больше и больше выплат. А вклады дают строгий фикс, но при этом застрахованы, а облигации могут объявить дефолт, если это ВДО.

В общем, будьте критическими мыслителями. Не давайте себя обмануть громким недотёпам.

→ Если вы покупаете акции, вы думаете про долгосрочное будущее.
→ Если вы открываете вклад, вы делаете это чтобы через 1-2 года потратить эти деньги на крупную покупку.

Разные цели — разные инструменты.
  • 🔥 6
  • 👍 4
  • ❤ 1
Post #123 162
Две хорошие новости

🏦 Первая. Завтра по-плану выходит моя еженедельная рассылка.

Что в ней будет:
→ Как прошло свежее IPO «Инкаб Холдинга». Спойлер: ожидаемо плохо
→ Что нам сказало снижение ставки ЦБ? Будет хуже?
→ Когда же будет дно у индекса Мосбиржи и как дела с моим портфелем. Поделюсь плюсом и минусом
→ Обзор фондов на серебро
→ Как в РФ инвестировать в медь и зачем

Получился довольно большой текст на этой неделе.

Подписаться на рассылку: https://finstitute.ru/newsletter

🗿 Вторая. Я доделал базовую версию сайта — теперь там можно читать архивные материалы.

→ Дайджест №1. Дивы Сбера, Т-Банка, риски облигаций
→ Дайджест №2. Итоги ПМЭФ'26 и разбор застройщиков
→ Дайджест №3. Фонды на золото и фармкомпании страны
→ Дополнительный материал: сравнительная таблица золотых фондов

Дайджесты за предыдущую неделю будут появляться на сайте спустя 5-6 дней, поэтому чтобы не упустить, проще подписаться. До понедельника!
  • ❤ 9
  • 👍 3
Post #116 169
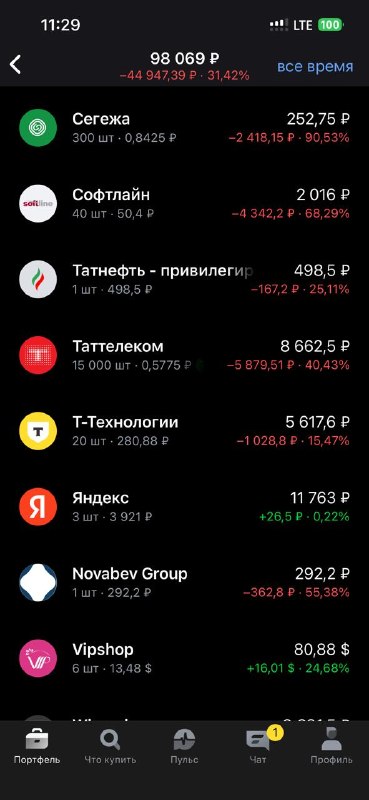
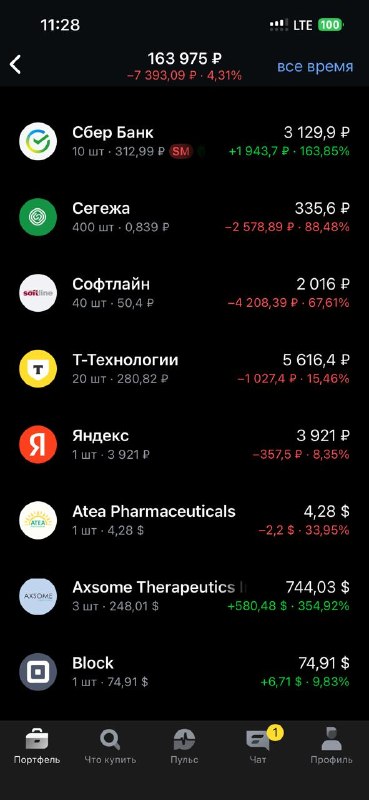
Разбор портфеля подписчика, лонгрид

Ура — у нас новый запрос, который пришёл почти неделю назад. Разбирать буду в формате долгосрочного владения.

→ Первое, что бросилось в глаза: заблокированные американские акции. Соболезную. Я вышел из всех американских примерно в марте 2022 года. Но в августе 2023 зашел в китайские — и тоже словил блокировку, потому что поверил чертям из СПБ-биржи, которые клялись и обещали, что всё у них в порядке, всё под контролем и так далее. Вот так очередной раз миноритарий российский получил полный шиворот уважения. Что с ними делать: не менять с дисконтом. Ждите, все ждут. Знаю инвестора, у которого так заблокировали 11 млн рублей. С фондами та же история.

→ Второй момент. Покритикую ваш подход в «набрать до чего руки дотянулись и на немного». Например, Аренадата, Астра, Позитив, Софтлайн в жёстких минусах. А что будет, когда они выйдут в ноль (опустим, что это может случиться еще не скоро, потому что это не «миркоины», а скорее даже анти-бенефициары договорнячка — ведь тогда начнут возвращаться западные айтишные конторы, то как наши будут рынок себе забирать, если всю госуху уже перевели, а в здравой конкуренции — они проиграют?) или вырастут, ну, на 10-15%? Какая у вас стратегия здесь? Платят ли хорошие и стабильные дивы эти компании? Обещают ли кратный рост бизнеса? А если обещают, насколько реальны эти обещания? Короче, основной поинт мой такой — если вы что-то держите в портфеле, вы ОБЯЗАНЫ объяснить в двух-трех предложениях, почему вы держите эту компанию и какая у вас стратегия. Если вы сделать этого не можете, то, ну, зачем держите? Скорее всего, потому что тяжело фиксануть убыток в 16к по айтишникам, например. Но лося иногда надо резать, даже если это неприятно. Я по РосНефти резал в -50к. Жив.

→ Третий момент. Который на самом деле продолжение второго — общий совет, не набирайте такие микро-доли. От них нет абсолютно никакого толка. Вот, например, Интер, Инарктика, МосБиржа, Мечел, Русолово. Я без негатива, но зачем набирали на такую долю? Простите, чтобы что? Неужели если бы Мечел вырос на 100% и принес прибыль в 800₽, вы были бы счастливы и приблизились к вашей инвестиционной цели? Основной совет всем: если набираете позицию, то делайте это до плюс-минус приличных сумм. Моя отсечка на позицию — 100к. Пока не набрал на эти деньги эмитента, не покупаю других или для разнообразия миксую с чем-то ещё. Только на этих цифрах появляется хоть какая-то весомая доля, которая может приносить дивы.

→ Четвертый момент. Второй и третий эшелон — нахер с пляжа. Только как спекулятивная идея, где у вас есть прям ИДЕЯ, которую вы решили осуществить. Зачем вы взяли аж на 15к Таттелекома? Какая в нём была идея? Я даже такого эмитента не знал до этого скрина. Сегежа просто кек — я тоже её брал где-то по 7₽, но вышел по 6₽. Вы выйти не успели — соболезную.

→ Пятый момент. Лайк за Т-Банк, Яндекс, Новабев, Мать и дитя и ОФЗ. Это хорошие эмитенты, которые точно стоит сохранить. Насчёт всего остального… у вас два варианта. Первый: закрыв глаза, резать лося и переложить всё в нормальных долгосрочных ребят. Смириться, что на рынке потери — норма и вы всегда идёте на риск. Второй вариант: поставить заявки тейк профит на выход в ноль и не обращать внимания на минуса. Во всех вариантах, ради бога, не докупайте их. Это деньги в мусорку.

→ Что касается меток TP/SM на некоторых позициях. Это метки о «тейк профит» и «селл маркет», то есть если акция вырастет до Х₽ — продать, а если упадет до Х — тоже продать. Честно, я не понимаю зачем они установлены на таких хороших эмитентах. По моим стратегическим представлениям, если эмитент упал — его надо докупать, а не продавать. Если вырос — надо покупать. Всегда надо покупать. Заявки бы вам очень помогли на Сегеже и Вуше, вот там их точно стоило ставить, но никак не на Сбере.

Фух. Если у вас есть вопросы касаемо этого разбора — пишите в комменты или анонимно задайте вопрос в форме: https://clck.ru/3TqKMm

Прислать свой портфель на разбор: https://forms.yandex.ru/u/6a0af0eb1f1eb5a5e15a75f5

Ничто из моих слов не является индивидуальной инвестиционной рекомендацией.
  • 🔥 8
  • ✍ 5
  • 👍 3
  • ❤ 1
Post #115 133
Почему я инвестирую, а не досрочно гашу ипотеку

Ипотеку я взял в сентябре 2021 года, под 9% в Сбере. Тогда очень многие говорили, что это жесть как дорого и ставка огромная. Хехмда. Ежемесячный платеж составляет сейчас 54000₽ — в Нижнем уже нормальную аналогичную квартиру меньше чем за эти деньги не снимешь, а 5 лет назад это была катастрофа. Если в следующие 20 лет не внести ни рубля досрочно, то общая стоимость квартиры будет 11 млн. Она столько стоит уже сейчас из-за дикого роста недвижки. Таким нехитрым вычислением я понимаю, что «дикой» переплаты за жильё не будет, хотя и понимаю, что уж 20 лет-то я платить не буду. Надеюсь…

Поэтому моя логика такая: пока ставка ЦБ не опустится ниже ставки по моей ипотеки, я даже не буду думать о том, чтобы гасить её досрочно.

Вместо этого я:

1. Формирую портфель из облигаций. Идеально, если ежемесячный купонный доход будет покрывать полную оплату ипотеки. Так, когда ставка дойдет до человеческих значений, я просто буду закидывать все купоны туда и не бегать искать «лишние» деньги.
2. Формирую портфель из дивидендных акций. Например, в августе я жду от Сбера около 25к дивами. Немного, и все пойдут сразу же в реинвест, но через 3-4 года, дай бог, это будет уже не 25к, а раз в пять больше. И тогда эти деньги тоже сразу будут отправлены в досрочку.

В общем, пока ставка высокая — отличная возможность сгенерировать кэшфлоу, которым я уже смогу нормально управлять и направлять туда, куда нужно в моменте.

Но понимаю, что мой план отлично работает именно для моей ситуации. Если у вас сейчас ипотека от застройщика под те же 8-10%, но с условием ребаланса «через 3 года по ставке ЦБ», то конечно есть смысл досрочно гасить. Мой план работает только при условии, что вы «без условий» зафиксировали на десятилетия ставку ниже 10%.
  • 👍 8
  • 👏 2
Post #110 134
Самый необычный способ принять решение об инвестиции

Ну ладно, преувеличил конечно немного, но никогда так не делал раньше. Нашёл, что у Паруса запустился ЗПИФ «ПАРУС-НиНо», где якорным арендатором является распределительный центр Озона. Сам центр недалеко от Нижнего, и мне сама судьба велит съездить и посмотреть ногами, что же там такое и стоит ли в это инвестировать.

И вот — съездил на выходных. Фото приложил. Мои похуже, чем выхолощенные на сайте фонде, но зато свои.

Сам фонд интересный, с базовой доходностью 12,5%, а пай выпускали по 900₽. Всего вложено 12 млрд ₽, торгуется до 2039 года. В целом, интересная история, но как всегда есть один огромный минус — фонды, где ключевая аренда привязана к одному объекту очень рисковы, особенно сейчас, на фоне прилётов и ситуации в целом.

Но фонд немного возьму, чтобы почувствовать в чём-то, что есть «рядом с домом».

→ Почитать про фонд здесь: https://parus.properties/funds/nino

ЗПИФы доступны только квалифицированным инвесторам.
  • ❤ 4
  • 😁 3
  • 👍 2
Post #109 130
Текст-успокоение вашей тревожности на фоне падения рынка

У меня на сегодня вообще другая тема была — перенёс на завтра. Давайте про то, что происходит.

Контекст:
• Индекс Мосбиржи на момент написания дошел до 2275 п.п. Это у нас дно 2023, 2020 и 2018 годов.
• Индекс RGBI (ОФЗ) упал до уровней 2023 и 2022 годов.

Кажется, что катастрофа. Но это не так. В рассылке за предыдущую неделю я подробно разбирал причины падения — освежите память. Но я бы смотрел на ситуацию с совсем другим вопросом: а если ли причины у рынка сейчас расти? Причины падать найдутся всегда, а вот что сейчас будет толкать вверх? Ответ: ничего. Поэтому падение закономерно и не выглядит, как «всё отлично, а мы падаем». Выглядит как «ожидаемо, потому что иначе и быть не может».

Основные правила поведения в таких ситуациях:

1. Ещё раз посмотрите на свой портфель. Изменилась ли кардинально бизнес-модель компаний, которые у вас там есть? Вышел ли ужасный прогноз? Уволили ли топ-менеджмент? Отказались ли от дивидендов?

Если ответ нет — то делать с активом ничего не надо. Прямо сейчас мой портфель сделал -7% за несколько дней и красные цифры в терминале раздражают. Но стал ли Сбер хуже как актив от того, что он минусует, может от дивов отказался? Стал ли Новабев продавать меньше алкоголя за эти дни? Нет. И почему я тогда должен переживать?

2. Докупать, если есть свободные средства. У меня их сейчас к сожалению нет, поэтому я не могу набрать Т-Банка на 10% ниже, чем делал это месяц назад.

Ищите в падении возможности и думайте на года вперед, а не на «в течение недели хочу продать».

3. Не ждать роста, пока не случатся фундаментальные события. Сейчас логика покупок должна быть такая: если я куплю этот актив, принесет ли он мне в ближайший год дивиденды? Какова вероятность, что он будет приносить дивиденды в следующие 10 лет?

Роста стоимости акций мы с вами не увидим, пока: не закончится геополитка, пока в страну не вернутся иностранные инвесторы, пока будет дефицит бюджета, пока чувствительно не снизят ключевую ставку и так далее. Это много событий, но ни одно из них не является невероятным.

Всё, что происходит — временно. Всегда помните старейшую еврейскую поговорку: «И это пройдёт».

Покупая активы, я генерирую себе денежных фоток, кэшфлоу. Я смотрю, сколько облигация или акция приносят дивидендов и купонов, а рост тела меня заботит в последнюю очередь. Поэтому «катастрофа» для меня лишь часть цикла, и не больше. Когда индекс будет 3000 п.п, я вернусь к этому посту и скажу «я же говорил».
  • ❤ 8
Post #108 119
Вести с полей: индекс мосбиржи почти дошел до 2300 п.п. Так он стоил в 2018 году, а потом за три года сделал +80% без учета дивидендов. Вот и думайте.

Сам я сейчас смотрю, как сбер, тбанк и новабев, которые, как я думал, подбираю на лоях, дали мне уже -10%. Очень жаль… что не могу сейчас докупать
  • 😭 3
Post #107 111
Что нужно сделать перед тем, как начать инвестировать

Инвестиции — это просто. Просто жесть... Мало того, что вам нужно, по возможности, выбрать стратегию и придерживаться её десятилетиями, так ещё и желательно вкидывать деньги не раз в полгода, а хотя бы ежемесячно. Идеально — пару раз в неделю, чтобы размазать среднюю цену покупки акций, и, если вдруг придется выходить, то вы выходили не на пиках, хоть даже и покупали когда-то частично на них.

Пост довольно ироничный, конечно, потому что часть пунктов я не соблюдаю и сам, но потихоньку иду к финализации и поэтому имею хоть небольшое моральное право, но говорить про них.

Так вот, что нужно сделать перед тем, как начать инвестировать:

1. Вылечить зубы. Все эти кариесы, брекеты, имплантаты и прочее. Сам прошел через все этапы и прохожу до сих пор. Просто невероятно, как же неприятно отдавать за это деньги. При этом понимаешь, что здоровье — самое важное, а всё же.
2. Закрыть все кредиты, кроме ипотеки. Ипотека — дело почти вечное и богоугодное. Всё остальное точно лучше закрывать досрочно, чтобы не растратиться на проценты.
3. Накопить личную финансовую подушку на 2-3 месяца жизни. И хранить её вне биржи — никаких TMON/LQDT фондов. С биржей может быть что угодно, хоть месяц не работать. Да, актив останется за вами, но доступ к нему не получить и деньги не вывести.
4. Набрать себе облигаций. Перед тем как познать дзен и начать набирать себе Сбера, Новабева и прочих дивидендных ребят, стоит понять принципы работы биржи на простейших инструментах. Увидите комиссию, НКД, немного зелёных и красных цифр в терминале и привыкнете к приложению.

Это база, рекомендую.

Сам я зубы вот долечиваю — это процесс небыстрый и вложено уже, страшно сказать, больше 500к в них. Но и инвестировать продолжаю, остановиться уже невозможно. Покупаем, покупаем, покупаем. И ждём момента, чтобы поспекулировать.
  • 👍 12
  • ❤ 2
  • 🔥 2
Post #106 112
Ушла третья рассылка

Сегодня короткая по двум темам. Проверьте спам — скорее всего письмо там.

Скоро письма будут приходить с нормального домена, как только почтовый сервис перестанет бухтеть.

В планах на следующую неделю — сделать такую же сравнительную таблицу по фондам недвиги, серебру и меди, как и в сегодняшнем письме по золоту. Отдельно еще разберём «Мать и дитя» — и разное другое.
  • ❤ 3
  • 👍 1
  • 🙏 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →