TGViewer
Channel Public Channel
Финансы для айтишников | Егор Соколов

Финансы для айтишников | Егор Соколов

@finance_for_it

Учу айтишников с доходом 200-600к перестать жить от зарплаты до зарплаты. Автор: продакт из Сбера. За 5 лет закрыл долг 2.5 млн и накопил 8 млн.

Сайт и блог: egorsokolov.ru

Единственный официальный бот: @financeforitbot

Для связи пишите в личку канала
Subscribers
599
Photos
36
Videos
0
Links
43

Showing posts older than #63 · Back to latest

Older Posts 18 shown
Post #62 1.17K
Любую комиссию можно попробовать отменить

Ещё один инсайт из обсуждения статьи про кредитки.

Несколько человек написали, что когда случайно попадали на проценты по кредитке — писали в поддержку банка и просили отменить. И им отменяли.

По своему опыту могу с уверенностью сказать:
да, это работает! 👍

Причем не только с кредитками.

У меня кейсы в основном с Т-Банком, так как бóльшая часть операций в последние годы у меня там:

— однажды отнёс кучу нала в жёлтый банкомат Райффайзена, перепутав его с тиньковским (который был на другом этаже), и удивился внезапной комиссии за пополнение. Написал в поддержку — комиссию любезно вернули.

— в Тинькофф Путешествиях как-то купил выбор мест в самолете, сами места были в районе 5 000 ₽, потом смотрю, а там из них 2000 комиссия агента, прифигел... Тоже отменили после обращения.

— товарищ пришел ко мне грустный, говорит профакапил платеж по кредитке случайно, к его большому удивлению вежливое сообщение в поддержку результировало в полный возврат начисленных процентов.

Наверняка не во всех банках подход настолько дружелюбный, но попробовать пульнуть сообщение в поддержку в любом случае стоит.

А уж в эпоху генеративного ИИ это и вовсе не требует никаких усилий 🤓

Попытка не пытка — а профит может быть вполне ощутимым.


Финансы для айтишников #лайфхаки@finance_for_it
  • ❤ 6
Post #61 875
Кредитная карусель: мой подход

Продолжаю тему кредитной карусели. Теперь — личный опыт.

Когда читаю про схемы с 4-5 картами, думаю: ну, наверное, это перебор. Хотя ничего сверхсложного в этом нет — при двух условиях.

Первое: хорошая финансовая дисциплина. Вы чётко понимаете, где ваши деньги, где заёмные, и не рискуете случайно потратить лишнее.

Второе: вы достаточно организованный человек, чтобы не пропустить дату платежа. Потому что одна просрочка может похоронить весь годовой профит.

Есть такое выражение — picking up pennies in front of a steamroller. Собирать копеечки перед катком. Доход маленький и регулярный, а риск — катастрофический. Это как раз про сложные схемы с 5 кредитками.

Но вот что интересно: можно сказать, что я тоже активный пользователь этой схемы. Только с одной кредиткой. Звучит уже не так страшно? 😄

Что я делаю:

1) Перевожу 200 000 ₽ с кредитки на накопительный счёт каждый месяц. У Т-Банка базово можно переводить 50 000 ₽ бесплатно, с подпиской Pro — 100 000 ₽, с премиумом — 200 000 ₽. Эти деньги лежат и зарабатывают доходность. Плюс помогают держать остатки для премиума 😀

Одно действие в месяц. Одно напоминание «погасить кредитку», которое и так есть.

2) Почти все текущие расходы оплачиваю кредиткой. Если тратишь, допустим, 300 000 ₽ в месяц, то эти 300 000 ₽ тоже могут постоянно лежать на накопительном, пока расплачиваешься деньгами банка.

В сумме получается, что 500 000 ₽ постоянно работают на тебя. При текущих ставках (~12%) это около 5 000 ₽ в месяц, или 60 000 ₽ в год. В прошлом году при средней ставке около 20% выходило ближе к 100 000 ₽. С одной картой.


Важная оговорка.

Как и со многими финансовыми лайфхаками, здесь есть парадокс: пользоваться этим безопасно могут только те, кому это не очень нужно. У кого есть свои деньги. Кому не нужны кредитные средства, чтобы дожить до зарплаты.

Если вы в такой ситуации — схема работает.
Если нет — лучше сначала построить финансовую подушку.

Финансы для айтишников #зарабатываем@finance_for_it #инвестируем@finance_for_it
Post #60 748
Кредитная карусель: рабочая схема или лишний геморрой?

На днях в Т—Ж вышла статья с заголовком «Мой пассивный доход: как я зараба­ты­ваю 28 000 ₽ ​в год с помощью четырех кредиток» (линк).

Суть схемы: 4 кредитки, лимит 450 000 ₽, каждый месяц перекидываешь деньги на накопительные счета, следишь за грейс-периодами, жонглируешь датами. Автор занимается этим 5 лет, средний доход — около 28 000 ₽ в год.

Но, как говорится, есть нюанс.

Автор один раз забыл закинуть деньги вовремя — узнал об этом на следующий день после окончания грейс-периода. Банк начислил проценты за всё время пользования. Минус 16 500 ₽. Больше, чем он заработал на схеме за весь предыдущий год (это было еще в период низкой ставки).

Впрочем, его это не остановило, и после этого он был молодцом и больше на проценты не попадал.

В комментариях к статье народ разделился.
Одни пишут: «Отличная тема, сам так делаю, за год 100+ тысяч выходит». Другие: «Овчинка выделки не стоит».

Так или иначе про кредитную карусель и ее вариации я в последнее время слышу все чаще и чаще.

Что думаете?

🔥 — тема рабочая, пользуюсь или планирую
🤔 — слишком много возни и рисков
  • 🔥 9
Post #58 728
Как вы оплачиваете зарубежные покупки?

Готовлю большой материал про способы оплаты зарубежных сервисов и товаров из России в 2025 (2026? 😄) году.

Хочу собрать реальный опыт, а не пересказывать устаревшие статьи.

Что интересует:
— Какими способами пользуетесь (карты, крипта, посредники, друзья за границей)?
— Какие сервисы/банки работают?
— Что пробовали и не сработало?
— За что платите регулярно (подписки, хостинги, домены)?

Пишите в комментарии или в личку канала. Особенно интересны конкретные кейсы: «плачу за X через Y, комиссия Z%», «Сделал карту такого-то банка, заплатил за это Х, в таких местах платежи проходят, а в таких нет».

Лучшие находки войдут в итоговый гайд 😏
Post #57 705
Астрологи объявили неделю «Судьбы рубля» 📈

Для тех, кто хочет разобраться глубже, написал большую статью про «Судьбу рубля»:
— Откуда данные и как считается доходность
— 7 неожиданных фактов из анализа
— Как использовать для своих решений
— Ограничения и что не учтено


➡️ Читать в блоге ⬅️


Финансы для айтишников #инструменты@finance_for_it #инвестируем@finance_for_it
Егор Соколов — AI и финансы для айтишников Калькулятор инфляции — сравните доходность 20 активов | Судьба рубля Все основные активы и инфляция на одном графике. Бесплатно!
  • 🔥 5
  • ❤ 2
Post #56 683
«Недвижимость всегда растёт в цене»

Почти половина читателей согласились с этим утверждением.
Давайте проверим на данных.

——

Возьмём Москву.
В номинальных рублях — да, почти всегда растёт.
С 2003 года цены выросли в 13 раз.

Но инфляция за это время — в 6.2 раза.
И вот тут начинается интересное.

——

Сентябрь 2008 года.
Пик цен на недвижимость перед кризисом.
Допустим, вы купили квартиру.

Прошло 17 лет.

В номинальных рублях ваша квартира выросла в 2.4 раза.
В реальных (с учётом инфляции) — вы до сих пор в минусе 28%.

Не отбили покупку за 17 лет.

——

Период 2014–2019.

В номинальных рублях цены выросли на 7.5%.
«Ну хотя бы не упало» — думает владелец.

В реальных — падение на 22%.
Минимум был в декабре 2017: на 42% ниже пика 2008.

——

С декабря 2022 по сентябрь 2025.

Номинально цены почти не изменились.
Реально — минус 17%.

——

«Недвижимость всегда растёт» — в каком-то смысле это правда.
Но только в номинальных рублях.

А в реальных можно сидеть в минусе десятилетиями.
И даже не замечать этого, потому что цифра на циане стала больше.

——

Проверить для любого периода:

🖱 Судьба рубля 🖱

P.S. на самом деле вы без проблем найдете на графике периоды отсутствия роста даже в номинальных рублях 🤷‍♂️

Финансы для айтишников #инвестируем@finance_for_it
Telegram Судьба рубля Приложение для сравнения доходности активов с учетом инфляции
  • 🔥 8
Post #55 543
Итак, разбираем ответы на вчерашние опросы!

Прячу под спойлер, если вы еще не успели ответить и хотите проверить себя.

——

1️⃣ Что выросло больше с 2003 по 2025?

42% выбрали недвижимость Москвы.
39% — золото.
16% — S&P 500.
3% — индекс Мосбиржи.

Правильный ответ — золото.

Рост за 23 года:
— Золото: в 29 раз
— Индекс Мосбиржи: в 22 раза
— S&P 500: в 19 раз
— Недвижимость Москвы: в 13 раз

Два сюрприза:
1) Недвижимость — на последнем месте. При этом почти половина ответивших была уверена, что это самый доходный актив из представленных.
2) Мосбиржа на этом отрезке обогнала S&P 500
🤯
Честно говоря, это и меня сильно удивило.


——

2️⃣ Валюта — хороший способ защиты от инфляции?

63% сказали «нет» — и это правильно.

Доллар в рублях с 2003 года вырос примерно в 2.5 раза.
Инфляция за это время сделала наши рубли слабее в ~6 раз.

Держа деньги в долларах, вы бы потеряли 60% покупательной способности.


——

3️⃣ Недвижимость всегда растёт в цене?

47% сказали «да».

В номинальных рублях — почти всегда, это правда.
Смотришь на цену покупки и цену сейчас — больше. Приятно.

Но реальная доходность — другая история.
Купил квартиру в Москве в сентябре 2008?

Прошло 17 лет.
До сих пор сидишь в минусе,
если быть точным: -28% по покупательной способности.


Подробный разбор — в следующем посте.

——

Откуда данные?

Сделал приложение «Судьба рубля».
20+ главных инвестиционных активов, данные с 2003 года.
Главная фишка — всё с учётом реальной инфляции, а не просто номинальные цифры.

Можно выбрать любую точку входа и посмотреть, что реально заработало, а что — нет.

Попробуйте:
🖱 Судьба рубля 🖱

Если с компьютера, обязательно включайте fullscreen режим (кнопка в правом верхнем углу) 🤓


Финансы для айтишников #инвестируем@finance_for_it
  • 🔥 7
  • ❤ 3
Post #51 536
Скидка 10% или кэшбек 10%?

Многие думают, что это одно и то же.
Ведь и там, и там — 10%, верно?

Неверно.

Скидка всегда выгоднее кэшбека
(при одинаковом проценте).

Покупаете ноутбук за 100 тысяч.
Скидка 10% — платите 90к прямо сейчас.
Кэшбек 10% — платите 100к, получаете 10к через месяц.

Разница?

Те 10к, которые остались у вас при скидке,
уже работают. На депозите под 15% годовых
это 125 ₽ за месяц.

Мелочь? Да.
Но принцип важнее суммы.
К тому же, он бесконечно масштабируется.

Скидка никогда не принесет вам сюрприза в виде «не той категории кэшбека», а ваш банк никогда не установит вам месячный лимит скидок.

Плюс вы можете сразу распоряжаться этими деньгами.
Деньги раньше всегда лучше, чем деньги позже.

А если кэшбек еще и в баллах или милях?
Тогда разница еще больше.

При равных условиях выбирайте скидку.
Промокод на 500 ₽ > кэшбек 500 ₽.
Простая математика в вашу пользу.

Финансы для айтишников #тратим@finance_for_it #кэшбек@finance_for_it
Post #50 495
Pro tip ко вчерашнему посту про spaving:
сравнивайте скидку с альтернативной доходностью.

Скидка 15% на товар впрок на год?
При ставке по депозитам 20% — бессмыслица.

Деньги на депозите принесут больше,
а вы сохраните ликвидность
и возможность распорядиться деньгами иначе 😎

Финансы для айтишников #тратим@finance_for_it #принципы@finance_for_it
Post #49 518
SPAVING — когда экономия выходит боком

Spending to save. Тратить, чтобы сэкономить.
Звучит абсурдно, но мы все это делаем.

Пару лет назад увидел оригинальные Nike Jordan 1 со скидкой
(очень давно хотел эти кроссовки 🤷‍♂️).
При покупке двух пар — дополнительная скидка.
Взял две: темные и светлые. По 10к за пару после всех скидок.

Сегодняшний результат:
Темные носил много и с удовольствием.
Светлые надел раз 5 за два года.
«Сэкономил» 3к на второй паре, потратил лишние 10к.

Классический spaving.

Тот же механизм работает с доставкой.
Заказываю уход для бороды из Италии.
Шампунь+бальзам+масло комплектом — дешевле.
И доставка дорогая — беру сразу 3 комплекта «для экономии».
Потом выясняю на опыте: масло расходуется в 4 раза медленнее шампуня.
Теперь у меня запас масла на 5 лет.

2022-2023 — отдельная песня.
Ожидание девальвации рубля создавало иллюзию:
«Покупай сейчас, пока дешево».
Купил 4 фотовспышки вместо 2-х.
Все 4 одновременно использовал 1 раз за 2 года.
Рубль с тех пор укрепился. Где моя экономия?

Годовые подписки — та же ловушка.
«Сэкономь 20% при оплате за год!»
Через 3 месяца забрасываешь сервис.
Экономия -80%.

🤔 Как отличить настоящую экономию от spaving'а?

Не поймите меня неправильно!
Не все скидки подлые и бесполезные.

Три вопроса перед покупкой:
1. Хотел ли я это ДО того, как увидел скидку?
2. Как быстро реально употреблю/использую?
3. Не потеряет ли актуальность через месяц?

Пример реальной экономии:
Покупаю одни и те же мусорные мешки годами.
Увидел на озоне коробку оптом — втрое (!) дешевле за штуку.
Посчитал: употребим за 6 месяцев точно.
Вот это не spaving, это — экономия.

Мы любим оптимизировать и «хакать систему».
Но в погоне за оптимизацией легко перехитрить самого себя.

Правило простое: настоящая экономия — это когда тратишь меньше.
А не когда покупаешь больше со скидкой.

Берегите себя в эти распродажные дни!

Финансы для айтишников #тратим@finance_for_it #принципы@finance_for_it
  • ❤ 1
Post #47 480
Ваша зарплата должна расти. Всегда.

Минимум на 8-10% в год — просто чтобы остаться на месте.
Потому что инфляционный монстр не дремлет 🦖

При инфляции 8% ваши 300к через 5 лет превратятся
в 204к по покупательной способности.

В прошлом посте мы выяснили: 46% читателей имеют
накопления меньше месячной зарплаты при медианном доходе 300к.
Одна из причин — зарплаты не растут нужными темпами.

❓ Какими должны быть темпы роста:

При доходе до 200к — минимум 50% в год.
Лучше 100%. Да, удвоить за год.
Из 150к сделать 300к за год-два реально в IT.

Почему так агрессивно?
Смотрите: типичное повышение в компаниях — 15-20% в год.
Для зарплаты 150к это прибавка 22-30 тысяч.
Станете получать 172-180к.

С такими темпами до нормальных 300-400к
будете добираться 5-7 лет, это слишком долго
(плюс это уже будут не те деньги, что сегодня).

Вот почему на старте нужны резкие скачки.
Смена компании, апгрейд скиллов, переход на новый уровень.

При доходе 200-300к — минимум 30-40% в год.
Вы еще далеко от потолка рынка.
Есть пространство для быстрого роста.

При доходе 300-450к — 20-30% в год хороший темп.
С 300к до 360к за год, потом до 430к — нормальная траектория.
20% роста при инфляции 8% = реальный рост на 11%. Неплохо.

При доходе 450к+ — здесь уже можно консервативнее.
15-20% в год — отличный результат.
Переходы с ростом 30%+ обычно связаны со сменой роли.
Senior → lead/head → CTO/CPO.
Это получится не у всех, и это нормально.

🤓 Простая математика:

Зарплата выросла на 20%, инфляция 8%.
Реальный рост = (1.20/1.08 - 1) × 100% ≈ 11%.
То есть из 20% номинального роста только 11% — реальные.

Зарплата выросла на 10%, инфляция 8%.
Реальный рост ≈ 1.8%.
Вы почти стоите на месте.

Зарплата не растет, инфляция 8%.
Через 5 лет потеряете 32% покупательной способности.
Через 10 лет — 54%.

Да, кому-то эти цели покажутся нереалистичными.
Кому-то наоборот — слишком скромными.
У всех свой опыт и своя система координат.

Но математика инфляции работает для всех одинаково.
А людей, которые говорят «я полностью доволен своим доходом», я знаю совсем мало.

Поставьте конкретную цель по росту дохода на год.
Не «хочу больше», а «+30%» или «+100к».
Конкретная цифра заставляет действовать.

Потому что стоять на месте = откатываться назад.
А откладывать с растущей зарплаты намного проще.

Финансы для айтишников #зарабатываем@finance_for_it
  • 🔥 7
Post #43 573
Результаты опросов: картина по доходам и накоплениям

Ну что, подведем итоги знакомства!

По работе: 47% разработчики/тимлиды/CTO, 18% аналитики/QA/DevOps, 9% продакты, 9% самозанятые и предприниматели. В основном айтишники, как и ожидалось.

По доходам у зарабатывающих картина такая: 34% зарабатывают до 200к. 49% — от 200к до 450к (основное ядро). 17% — больше 450к.

По накоплениям интереснее.
46% имеют меньше 300к. Включая 25% вообще без накоплений.
22% накопили от 400к до миллиона.
Только 18% дошли до 3М+, а больше 5 миллионов лишь у 8.74% (элитный клуб🎩).


❗️ Главный инсайт: при медианном доходе в районе 300к у 46% читателей накоплений меньше месячной зарплаты.

Это означает: любое ЧП = кредиты или займы. В IT, где поиск нормальной работы может легко занять 3-6 месяцев, это критично.


❓ Что делать при разных доходах:

До 200к/мес — приоритет на рост дохода. Прокачивайте навыки, меняйте работу. От 150к до 300к реально вырасти за год-два. Но даже сейчас откладывайте хотя бы 10%, эта привычка вам очень пригодится в будущем.

При доходе 200-300к — двойная стратегия. Активно растите доход И откладывайте. 20-30% от зарплаты (50-80к/месяц) реально. За год — до миллиона. Следующая планка по зп (400к+) вполне достижима.

При доходе 300-450к у вас хорошая база. Откладывать 30% (90-135к/месяц) должно быть комфортно. Главное — делать это осознанно и регулярно. Рост дохода важен, но накопления важнее.

При доходе 450к+ без накоплений — проблема не в доходе. Нужна нормальная система: четкие цели, учет трат, месячный бюджет. 30-40% в накопления должно быть базой. Больше, если вы один, или если ваш партнер тоже хорошо зарабатывает.


В целом, опрос подтвердил мои наблюдения из обычной жизни: очень многие живут от зарплаты до зарплаты совершенно независимо от размера дохода.

Хорошая новость: если начнете откладывать 30% прямо сейчас, через год окажетесь в топ-30% по накоплениям среди читателей канала.

Через два года — в топ-20%.
Через три — в элитном клубе с 5М+.

Как обычно, лучшее время начинать — уже давно в прошлом. Второе лучшее время — сегодня.

Финансы для айтишников #копим@finance_for_it
  • 🔥 10
Post #39 521
Выбираем категории кэшбека

Спасибо всем, кто поучаствовал в опросах!
Около 100 человек отметились в каждом — уже неплохая выборка 👌

Скоро поделюсь инсайтами по итогам опроса,
а сейчас — микролайфхак по кэшбеку.

Сегодня 31 октября, а значит — почти все банки уже предлагают выбрать категории кэшбека на ноябрь
(кроме Сбера, который пока так и не научился это делать в «предыдущем» месяце).

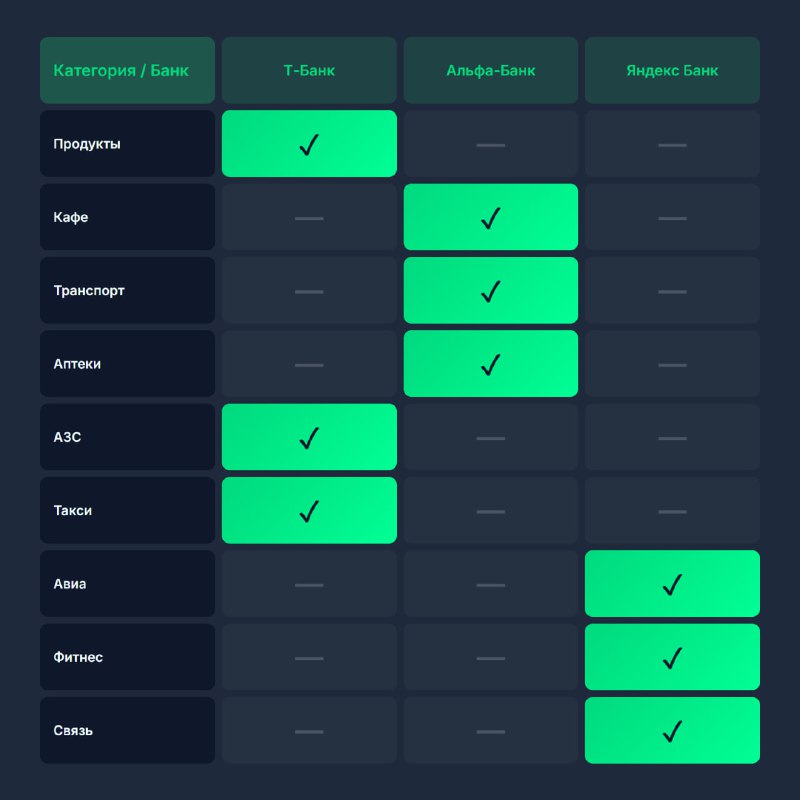
Если у вас несколько банков (почему это выгодно — читаем здесь), то выбирайте категории на месяц во всех банках ОДНОВРЕМЕННО — таким образом вы сможете избежать дублей категорий и обеспечить лучшее покрытие, а значит — получить больше кэшбека 💰


Так что если один из ваших банков — Сбер, то выбирайте категории завтра…

Финансы для айтишников #кэшбек@finance_for_it
  • 🔥 5
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →