
⭕️⭕️
⭕️ Две группы, пять стран, один донор: как устроены национальные топливные рынки вокруг России
🔤🔤🔤🔤🔤🔤🔤🔤
"Можно, но потом: как обстоит дело с созданием общего евразийского рынка нефти и нефтепродуктов"
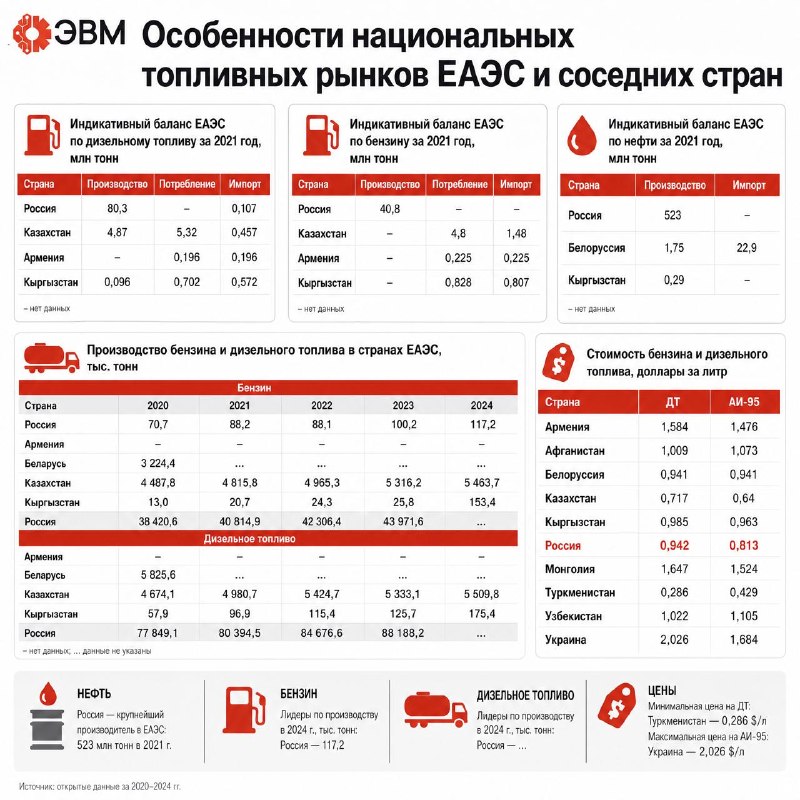
Детальный разбор исследования: фрагмент «Особенности национальных топливных рынков ЕАЭС и соседних стран»
Почему в Казахстане бензин дешевый, в Армении — дорогой, а Кыргызстан без российского топлива встанет через месяц? В этом фрагменте исследования разбираем структуру топливных рынков региона — от индикативных балансов до реальных цен в долларах за литр.
⭕️ Две группы рынков: льготники и рыночники
Россия поставляет топливо по двум разным моделям:
Первая группа — льготные поставки по индикативным балансам ЕАЭС:
• Страны ЕАЭС
• Абхазия и Южная Осетия
• Монголия
Балансы это не жёсткие квоты, а инструмент планирования поставок нефти, бензина, ДТ, мазута и авиакеросина. Последние общедоступные — на 2021–2025 годы.
Вторая группа — рыночные поставки (с оговорками и скидками):
• Таджикистан
• Узбекистан
• Афганистан
⭕️ Россия — абсолютный донор региона
Индикативный баланс ЕАЭС за 2021 год:
• Добыча нефти: 523 млн тонн
• Производство бензина: 40,8 млн тонн
• Производство ДТ: 80,3 млн тонн
Для сравнения: Белоруссия добыла ~1,75 млн тонн нефти, Кыргызстан — меньше 300 тыс. тонн. Разрыв между бензином и ДТ почти двукратный: российская нефтепереработка исторически «заточена» под дизель.
⭕️ Белоруссия: перерабатывает чужое
• Своя добыча нефти: ~1,75 млн тонн• Импорт нефти: 22,9 млн тонн
После модернизации Мозырский и Новополоцкий НПЗ способны перерабатывать до 24 млн тонн в год. Сырьё даёт Россия.
⭕️ Армения: ноль переработки
Единственная страна ЕАЭС без собственной нефтепереработки. Индикативный баланс на 2021:
• Бензин: потребление 0,225 млн тонн = импорт 0,225 млн тонн
• ДТ: потребление 0,196 млн тонн = импорт 0,196 млн тонн
Итог: 100% зависимости от внешних поставок по обоим видам топлива.
⭕️ Казахстан: нефть есть, топлива не хватает
Парадокс нефтедобывающей страны:
• Потребление бензина: 4,8 млн тонн, импорт — 1,48 млн тонн
• Производство ДТ: 4,87 млн тонн, потребление — 5,32 млн тонн, импорт — 0,457 млн тонн
При этом одни из самых низких цен на постсоветском пространстве:
Низкий ценник — политическое решение, создающее угрозу перетока топлива за границу.
⭕️ Кыргызстан: 90% — из России
• Потребление бензина: 0,828 млн тонн, импорт — 0,807 млн тонн
• Своё производство ДТ: 0,096 млн тонн, потребление — 0,702 млн тонн, импорт — 0,572 млн тонн
Российское топливо закрывает ~90% потребностей в светлых нефтепродуктах.
Собственные НПЗ работают на 5–10% от мощности с глубиной переработки 30–50%.
⭕️ Цены: ЕАЭС // другие страны
Литр дизеля по странам:
Страна ДТ, $/л
🇹🇲 Туркменистан 0,286
🇰🇿 Казахстан 0,717
🇧🇾 Белоруссия 0,941
🇷🇺 Россия 0,942
🇰🇬 Кыргызстан 0,985
🇦🇫 Афганистан1,009
🇺🇿 Узбекистан 1,022
🇲🇳 Монголия 1,647
🇺🇦 Украина 2,026
Украинское ДТ — в 2,15 раза дороже российского и белорусского. Монголия — за пределами ЕАЭС, но почти полностью зависит от поставок из России (95% рынка).
⭕️ Вывод
Россия — безальтернативный донор региона.
Белоруссия загружает НПЗ российской нефтью.
Армения импортирует 100% топлива.
Казахстан держит низкие цены ценой ограничений и растущего дефицита. Кыргызстан без российских поставок потерял бы 9 из 10 литров светлых нефтепродуктов.
Создание единого рынка нефти и нефтепродуктов ЕАЭС должно заменить эту мозаику из двусторонних соглашений и индикативных балансов едиными правилами доступа, торговли и транспортировки, но именно неравномерность текущей картины и тормозит переговоры.
📌 Это фрагмент большого исследования. Полный текст со всеми разделами, таблицами и выводами
ВСЕ ИССЛЕДОВАНИЯ ЭВМ
└📰7 Нефть Евразии
├─ Нефтерынок ЕАЭС
├─➡️Две группы рынков
├─ Топливо в Казахстане
├─ Топливо в Киргизии
├─ Топливо в Белоруссии
├─ Топливо в Армении
├─ Топливо в Таджикистане
├─ Топливо в Узбекистане
├─ Топливо в Монголии
└─ Топливо в Афганистане
#ЭВМ_Исследование
Post #579
604

- 👍 10
- 🔥 10
- 🤔 2