
NGFS-2026: климатические риски переходят в пруденциальный надзор
Намедни международное объединение центральных банков и финансовых регуляторов по «озеленению» финансовой системы (Network for Greening the Financial System, NGFS) выпустило обновленное руководство по интеграции климатических и природных рисков в пруденциальный надзор. Это не обязательный международный стандарт и не нормативный акт [пока что], а методический ориентир (guidance) для регуляторов и надзора. ЦБ РФ участник NGFS с 2019 года, поэтому документ важен как ориентир дальнейшего развития. Сам ЦБ уже движется в этом направлении: ранее были опубликованы рекомендации по климатическим рискам, проведен первый климатический стресс-тест банковского сектора и в 2026 году предложена методика стресс-тестирования переходного риска.
Важная смена парадигмы NGFS-2026: от восприятия климата как отдельной ESG-темы к его включению в стандартный банковский риск-менеджмент и надзор. Климатические и природные факторы должны рассматриваться через кредитный, рыночный, операционный риск и риск ликвидности; учитываться в стратегии, риск-аппетите, стресс-тестах, ICAAP/ILAAP и, при необходимости, в мерах Pillar 2 (внутренние процедуры оценки достаточности капитала). При этом NGFS не предлагает автоматически повышать риск-веса для углеродоемких отраслей: акцент делается на оценке реальной материальности риска и качестве риск-менеджмента.
Ключевые тезисы для ЦБ РФ и российских банков:
- Для ЦБ РФ: NGFS дает готовую архитектуру перехода от рекомендаций и пилотных климатических тестов к регулярному пруденциальному надзору.
- Климатические риски должны встраиваться в существующие механизмы надзора, прежде всего Pillar 2 (ВПОДК), а не формировать отдельный параллельный ESG-контур.
- Возможны требования к банкам по устранению недостатков, усиленный надзор и, при существенном остаточном риске, индивидуальные требования к капиталу; автоматически риск веса, связанные с климатом, NGFS не вводит.
- Стресс-тестирование становится регулярным инструментом: NGFS предлагает долгосрочные сценарии и 5-летние сценарии; 73% опрошенных регуляторов уже используют климатический сценарный анализ или стресс-тестирование.
- Для российских банков климатический анализ должен постепенно перейти от ESG-отчетности к цепочке риск - заемщик/залог - PD/LGD - потери - лимиты и капитал.
- Возрастут требования к данным: отрасль, география активов и залогов (геолокации), физические климатические угрозы, переходные риски клиентов, результаты сценарного анализа.
- Надзор будет смотреть не только на модели, но и на контроль со стороны СД, аппетит к риску, внутренний аудит, процедуры и фактическое использование результатов.
- NGFS расширяет периметр от климата к природным рискам: вода, деградация почв, леса, биоразнообразие, экосистемные зависимости.
- Переходный план рассматривается не как формальный документ, а как постоянный процесс, влияющий на стратегию, кредитную политику и работу с заемщиками.
- Приложение к Guide фактически дает чек-лист надзора: ЦБ может запрашивать протокол заседания СД, риск-аппетит, ICAAP/ILAAP, портфельные разбивки, результаты стресс-тестов, методологии, переходные планы и данные внутреннего аудита.
Итог:
- для ЦБ РФ это движение от «изучения климатических рисков» к их включению в стандартный пруденциальный банковский надзор;
- для банков это переход от ESG-деклараций, стратегии и нефинансовой отчетности к обоснованному на данных влиянию климатических и природных рисков на кредитные решения, стрессовые потери, ликвидность и капитал.
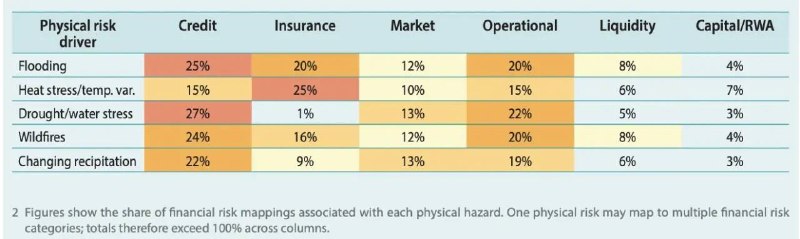
Таблица показывает, с какими категориями финансового риска банки связывают различные физические климатические риски. Источник: добровольное раскрытие информации от 480 банков по всему миру.
Ссылки на отчет NGFS и слайды. За наводку благодарю Ирину Калачеву и её неиссякаемый источник новостей по устойчивому развитию.
Post #346
445
- 🔥 5