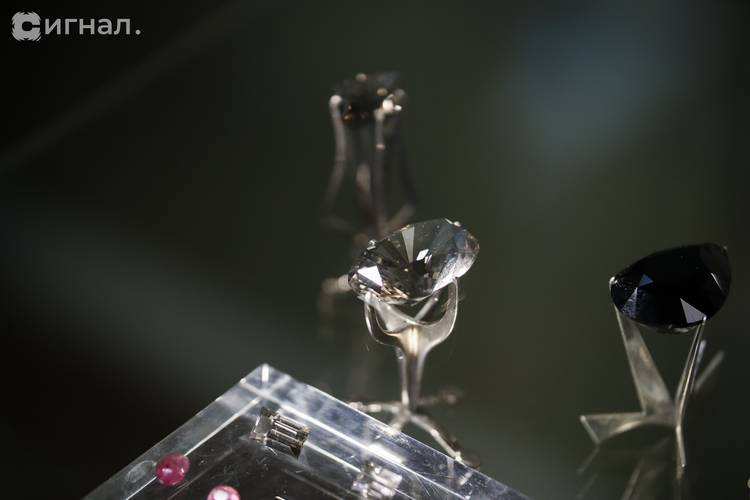TGViewer
Channel Public Channel
Наталья Горячая. #МСПживи

Наталья Горячая. #МСПживи

@doingbusinesstogether

Налоги, новости господдержки, судебная практика, кадровые вопросы. Без воды и со ссылками на первоисточники.

Написать автору можно в WhatsApp: +7 985 924 05 91 или в Telegram: @NatalyaNG

Чат: https://t.me/dbtnhot

Заявление в РКН N5943722340
Subscribers
13K
Photos
1.1K
Videos
150
Links
7.7K

Showing posts older than #12998 · Back to latest

Older Posts 20 shown
Post #12997 1.39K
Лимит в 100 тыс. руб на взаиморасчеты наличными с самозанятыми не распространяется

Напомню, что правилами наличных расчетов установлено ограничение на наличные расчеты в рамках одного договора, заключенного между участниками наличных расчетов - юрлицами и (или) ИП.

А наличные расчеты между юрлицами и физлицами осуществляются без ограничения суммы, при этом самозанятый не является участником наличных расчетов, т.е. ни юрлицом, ни ИП, указанными в Указаниях ЦБ о правилах наличных расчетов.

💡Для любителей почитать первоисточник: письмо УФНС по г. Москве от 10.06.2020 № 20-21/093682@

#мспживи
#самозанятаясреда
  • 👍 13
  • 🔥 1
  • 👀 1
Post #12996 1.35K
Перевод бывших сотрудников в ИП опасен для «здоровья» компании

Общество для осуществления перевозок привлекало предпринимателей, которые ранее состояли с ним в трудовых отношениях, при этом:
1) условия выполнения ими перевозок после регистрации в качестве предпринимателей не отличались от условий выполнения ими трудовых обязанностей в качестве работников общества,
2) выплачиваемые обществом суммы не претерпели существенных изменений,
3) специальные расчетные счета данными физическими лицами, как предпринимателями, в банках не открывались, д
4) денежные средства за осуществление перевозок перечислялись обществом на ранее открытые счета физических лиц в банках один-два раза в месяц, что характерно для выплаты заработной платы;
5) в проверяемом периоде общество являлось для данных предпринимателей единственным заказчиком перевозок,
6) ведение бухгалтерского и налогового учета для них осуществлялось тем же исполнителем, что и у общества,
7) в собственности либо на праве аренды транспортных средств спорные ИП не имели, а оказывали услуги исключительно на транспортных средствах, принадлежащих налогоплательщику,
8) фактов несения ими расходов, связанных с предпринимательской деятельностью (в частности, на аренду транспортных средств, ГСМ и т.д.) не установлено;
9) исходя из сведений справок по форме 2-НДФЛ в проверяемом периоде за счет увольнения водителей штат общества сократился с 21 человека в 2016 году до 8 человек в 2018 году, при этом доказательств наличия объективных экономических причин снижения численности, в том числе связанных со снижением объемов реализации, в материалы дела не представлено.

Итог: следов предпринимательской деятельности у спорных ИП не обнаружено.

💡Для любителей почитать первоисточник: Дело № А33-241/2022

#мспживи
#мспсудится
  • 👌 8
  • 👍 2
  • ❤ 1
Post #12995 1.25K
Если денег нет на отпускные сотруднику, компенсацию за их задержку надо выплатить, даже если контрагент работодателя задержал платеж за оказанные услуги

Если работодатель выплатил отпускные позже установленного срока, он должен начислить на сумму отпускных денежную компенсацию. Причина, по которой была задержана оплата отпуска, значения не имеет.

💡Для любителей почитать первоисточник: письмо Минтруда от 15.11.24 № 14-1/ООГ-6637

Одним из признаков того, что вы выплачиваете зарплату в конверте, является тот факт, что вы не выплачиваете отпускные своим сотрудникам. Эта ситуация характерна для небольших компаний (1-3 сотрудника). Следите за этим. Также не накапливайте отпуска, платите зарплату выше среднеотраслевой по региону регистрации или хотя бы стремитесь к этому показателю, платите премии (раз в год или квартал), выплачивайте материальную помощь (или подарки), не злоупотребляйте половинками и четвертинками ставки. Можно принять одного сотрудника на половину или треть ставки, если остальные 10-15 сотрудников работают на полную.

#мспживи
#мспдаётработу
  • ❤ 8
  • 👍 4
  • 🔥 1
Post #12994 1.22K
Сентябрь заканчивается. Это значит, что 3-й квартал скоро завершится и мы перейдем к подсчету итогов работы, сделаем платежки по налогам, подадим отчетность.

Вот лишь несколько задач из общего перечня того, что мы делаем в последний месяц каждого квартала:

- подводим предварительные итоги деятельности компаний наших клиентов,
- предлагаем руководителям закрыть долги поставщикам и получить хвосты от покупателей,
- сделать заначку для уплаты налогов и сборов.

Что важно сделать уже сейчас?

1. Уже сейчас мы начинаем запрашивать первичные документы у тех клиентов, кто занимается их сбором самостоятельно.
Мы отразим документы, подтверждающие движение товара, оказание услуг, выполнение работ, за 1-ю половину сентября и сделаем это до конца этой недели.

2. Сведем предварительные итоги работы тех компаний клиентов, которые применяют ОСН и УСН 15%. Это важно для того, чтобы:
1) если компания, применяющая ОСН, нахватала в 3-м квартале авансы, которые хранит на своих счетах, перечислила их своим поставщикам, иначе заплатит НДС с аванса в бюджет и может возникнуть кассовый разрыв,
2) если компания применяет УСН 15%, то в целях учета расходов, уменьшающих налоговую базу, она должна не только принять товар (работу, услугу) в 3-м квартале для уменьшения налога, но и оплатить его, поэтому важно отследить остатки задолженности поставщикам в моменте и скорректировать планы руководителей компаний по оплатам.

3. Уже завтра будем держать руку на пульсе, чтобы оперативно моделировать картину по НДС и УСН с целью обеспечить оптимальную для бизнеса клиента налоговую нагрузку за счет законом предусмотренных инструментов.

4. Подведя примерные итоги работы компании, посчитаем итоговую налоговую нагрузку в уходящем квартале для того, чтобы руководитель компании смог сравнить ее с двумя важными показателями:
а) рекомендациями ЦБ в части безопасной налоговой нагрузки на бизнес в целях соблюдения ПОД/ФТ (115-ФЗ),
б) рекомендациями Минфина в части безопасных налоговых вычетов по НДС по региону.

5. Сверим штатное расписание с региональным МРОТ. При несоответствии оклада утвержденному межведомственной комиссией минимуму подготовим проекты локальных документов компании для увеличения размера оплаты труда. Предложим индексировать зарплату, если это не было сделано в первые девять месяцев года.

6. Во избежание получения требований на оплату недоимки или инкассо запросим акты сверки по налогам и сборам предложим руководителям компаний уплатить недоимки в бюджет, если таковые имеются.

Забирайте, применяйте у себя.

#мспживи
  • 👍 16
  • ❤‍🔥 2
  • 😭 2
Post #12993 1.34K
Закон о платформенной экономике: всё, что бизнесу надо знать

Часть 1. Закон, правила, ответственность
Цифровые платформы, их реестр, партнеры и владельцы ПВЗ - что это, кто это. Основные положения закона в 10 пунктах.

Часть 2. Зачем и для чего
Пояснительная записка к законопроекту как попытка объяснить зачем это сделано.

Часть 3. Что не так и чего хотелось бы
Чисто писано в бумаге, да забыли про овраги, как по ним ходить.

Часть 4. А в чём разница?
Размышляем о разнице между офлайн-торговлей и маркетплейсами: кому легче, кто выиграет в гонке за потребителя.

Часть 5. О регулировании деятельности самозанятых
Перечень ограничений, которые закон накладывает на работу самозанятых с платформами, как повод подумать над тем, куда идёт регулирование деятельности плательщиков налога на профдоход.

#мспживи
  • 👍 7
  • ❤ 2
Post #12992 1.37K
Подвиньтесь, я тут постою

Мы привыкли, что дробление это когда бизнес для применения спецрежима делится на несколько юрлиц (иногда ИП добавляют). Почему спецрежимы? Да потому что на них меньше налогов, чем на общей системе налогообложения. Но сегодня мы еще раз вернёмся к Делу, которое нам говорит: не всегда применение общей системы налогообложения участниками группы освобождает от рисков обвинения в дроблении.

Читайте.

Часть 1. Прелюдия и признаки, указывающие на дробление.

Часть 2. А что суд?

И в чём соль?
Компания искусственно создала юридические конструкции для осуществления хозяйственных операций, лишенных хозяйственного смысла и не имеющих объяснений неналоговыми причинами. Флагман мог самостоятельно выполнять те функции, которые отвел "дочке".
Получается, что общество создало другую организацию для того, чтобы перекинуть на неё свои риски. Отдав "дочке" права на вычеты по сомнительным контрагентам, тем самым оно очистило себя от предпринимательского и налогового риска.
И реконструкция в таком случае, по мнению суда, не положена. Не то потому, что уральский округ лютый, не то просто не положена и всё именно в этом случае.

Что в итоге?

Хотите усидеть на упрощёнке и для этого сделали несколько организаций (или ИП)? Это дробление.
Применяете общую систему налогообложения, но для смещения риска с главной компании создали еще парочку, чтобы те приняли на себя удар по "нехорошим" вычетам по НДС? Это дробление.

#мспживи
#мспсудится
  • 👍 8
  • ❤ 4
Post #12991 1.27K
Свердловский областной суд оставил в силе приговор, вынесенный руководителю ювелирного магазина «Бриллиант».
В июле директор по делу о хранении в целях сбыта немаркированных ювелирных изделий в особо крупном размере была оштрафована на 300 тыс. руб.

Ранее сотрудники полиции в ходе осмотра магазина обнаружили и изъяли ювелирные изделия без обязательной маркировки общей рыночной стоимостью более 73,4 млн рублей.

В ходе экспертизы было установлено, что они не имели на торговых ярлыках УИН.

371 изделие имело ярлыки с УИН, однако физическая маркировка двухмерным штриховым кодом отсутствовала. Одно колье было выставлено на продажу без обязательной процедуры опробования и переклеймения, а на его ярлыке была указана недостоверная информация о пробе.

Директор компании признала вину, отказавшись от дачи показаний на основании ст. 51 Конституции.

💡Для любителей почитать первоисточник здесь

Интересно, знала ли директор компании , которая занималась ювелирным бизнесом более 40 лет, о существовании маркировки? Или это было формой протеста?

#мспживи
Сигнал Урал Приговор директору «Бриллианта» вступил в силу в Екатеринбурге — «Сигнал Урал» Суд поставил точку в деле директора «Бриллианта» Людмилы Байкович — читать подробнее на сайте «Сигнал Урал».
  • 😢 12
  • 👀 4
  • ❤ 3
  • 😱 3
Post #12990 1.19K
По следам консультаций

Когда вы самостоятельно пытаетесь понять, не рискует ли ваш бизнес в связи с возможным обвинением в дроблении, помните базовые вещи:

1) создание "слоёного пирога" принесет вам лишние расходы,

2) содержание группы компаний, в которой нет признаков дробления, обходится бизнесу дороже, чем ведение дел в одной компании или в группе, которая существует лишь на бумаге,

3) любую вашу легенду спалит сотрудник, который на допросе в ИФНС расскажет, кому подчинялся, кто его нанимал, какие функции выполняет и где лежат печати всех компаний группы.

#мспживи
  • 👍 7
  • ❤ 1
Post #12989 1.26K
Вдруг вы пропустили: как ФНС выявляет схемы в аренде персонала

1. О сути проблемы
История вопроса, что такое аутстаффинг, почему аренда персонала запрещена, состояние дел на рынке кадровых услуг.

2. Кадры решают всё, но источник НДС надо сформировать
Отношения с 18 контрагентами были нереальными. Это позволило налоговому органу сделать доначисление в размере 745 млн. руб. В ходе проверки инспекторы смогли выяснить, нужны ли были в реальности ТМЦ, которые закупались компанией, оказывающей услуги по подбору и трудоустройству персонала в крупнейшие компании страны.

3. НЕаутсорсинг: ради 250 млн. руб. налогов инспекторы проверили отношения с сотней контрагентов
Сто два контрагента было проверено налоговым органом в ходе выездной налоговой проверки. Всё это было сделано ради 250 млн. руб. НДС и налога на прибыль. В основу заключения инспекторов легло несоответствие оказанных услуг и выполненных в адрес проверяемой компании работ набору услуг, которые организация оказывала своим заказчикам - сети Магнит и другим.

4. Немытые технички в кадрах
Почти 200 миллионов рублей лишилась компания, осуществлявшая деятельность по предоставлению персонала Детскому Миру, Перекрестку и другим крупным розничным сетям. Для формирования расходной части проверяемая организация привлекла 7 контрагентов, которые оказались техническими. На них "вешали" сотрудников, руками которых компания обеспечивала оказание заказчику заявленных услуг.

#мспживи
#мспсудится
#мспдаётработу
  • 👍 7
  • ❤ 6
Post #12988 1.27K
В чате канала некоторые предприниматели обсуждают что нужно женщине, другие наблюдают за дискуссией, ставя забавные эмодзи под комментариями.
Если вам не интересно, кто лучше знает потребности женщины, напишите, пожалуйста, чей клиентский опыт вас вдохновляет, что в своей компании смогли реализовать, как трансформировали в свой сегмент.

#мспживи
  • 👍 9
  • 😁 6
  • 👀 5
  • ❤ 2
Post #12987 1.29K
⚡️Начались первые выплаты по страховке для селлеров, пострадавших от пожаров в результате атак БПЛА на склады OZON

15 сентября Ингосстрах начал предварительные выплаты продавцам, чьи товары были на пострадавших объектах Ozon в Чапаевске (Самарская область), Энеме (Адыгея, в системах Ozon — Краснодар) и Махачкале (Дагестан) с активными полисами на момент происшествий. 

Вчера были сделаны 50 000 платежей, остальные получат их до конца недели. Деньги придут на расчётный счёт, куда обычно поступает выручка с площадки, — ни документов, ни заявлений от вас не требуется.

Окончательный расчёт Ингосстрах сделает, когда завершится инвентаризация и на руках будут точные данные об ущербе. На каждом логистическом центре она стартует, как только OZON получает доступ к объекту.
Размер первой выплаты зависит от объёма товаров на пострадавших логистических центрах: чем их было больше, тем больше денег придёт сейчас.

💡Для любителей почитать первоисточник здесь

#мспживи
Telegram Ozon Marketplace Начались первые выплаты по страховке Как и обещали, 15 сентября СПАО «Ингосстрах» начал предварительные выплаты продавцам, чьи товары были на пострадавших объектах Ozon в Чапаевске (Самарская область), Энеме (Адыгея, в системах Ozon — Краснодар) и Махачкале…
  • 👍 9
  • 🤔 4
  • 🤨 1
Post #12986 1.25K
Легенды в дроблении

Многие консультанты по налогам говорят, что очень важно «легендирование» дробления бизнеса, чтобы свидетели, коими являются обычно в первую очередь сотрудники (в том числе бывшие), не спалили схему в ИФНС и суде. Но я бы не стала придавать столь важное значение именно этом блоку защиты своего бизнеса перед лицом фемиды.

Первично вовсе не это. И вот пример.

Одно общество осуществляет оптовую торговлю на ОСН и розницу на ЕНВД, второе – только розницу, и совмещает УСН и ЕНВД. По совокупности признаков ИФНС в ходе выездной проверки первой компании пришла к выводу, что деятельность обеих фирм должна оцениваться как единый хозяйствующий субъект. Что стало основанием для такого вывода?
- участники обществ одни и те же лица,
- общая численность сотрудников в двух компаниях превышала допустимые лимиты для применения спецрежимов,
- указанный в ЕГРЮЛ руководитель одной из компаний отрицает руководство фирмой,
- обе организации являются поручителями друг друга по договорам кредитования,
- реальные бенефициары компаний исполняют одинаковые руководящие должности и функции в обеих компаниях, о чем свидетельствуют показания свидетелей,
- у обеих организаций IP-адрес один, одна дисконтная карта, одни адреса поставки товара,
- подписи лиц, фактически принимавших товар от имени одной компании, проставлены сотрудниками оптового склада другой компании,
- бухгалтерский учет велся на одном компьютере,
- исходя из свидетельских показаний, работники выполняли трудовые функции в течение одного рабочего дня и у проверяемой фирмы, и у второй компании (в том числе на оптовом складе, с которого осуществлялась отгрузка заказов, поступивших через сайт, по аптекам спорных организаций),
- новые сотрудники вновь открывшихся аптек одного общества проходили обучение у сотрудников другого.

История не терпит сослагательного наклонения, однако смею предположить, что показания свидетелей сами по себе в рассматриваемом деле не принесли бы победы налогоплательщику. Независимость и самостоятельность определяется не тем, насколько хорошо свидетели подготовлены к допросу. Подписи на документах. Один на обе фирмы компьютер, с которого велся учет (и это не аутсорсер, на которого можно было бы спихнуть обоснование одного IP-адреса и однообразие в подходе к учету).

Всё это и без свидетелей можно вычислить. Или привлечь свидетелей из внешнего круга, то есть не сотрудников или не тех, что работают в момент проверки, - оптовый склад одной компании, сотрудники которого даже без свидетельских показаний спалили схему только своими подписями.
Так что легенда – это хорошо, но не она главное. Учтите это в построении схемы работы группы компаний.

💡Для любителей почитать первоисточник: Дело № А76-17047/2018

#мспживи
#мспсудится
  • 👍 9
  • ❤ 4
Post #12985 1.29K
Немытые технички в кадрах

Компания осуществляла деятельность по предоставлению персонала сети Детский Мир, Перекрестку, Ленте, Спортмастеру и другим. Доначисления по НДС 160 млн. руб., штраф 38,5 млн. руб.

Для выполнения своих обязательств общество привлекло 7 контрагентов, которые были признаны техническими организациями в ходе выездной налоговой проверки. У этих поставщиков не было истории и деловой репутации, услуги в реальности они не оказывали, сами были подконтрольны проверяемой организации. Эти спорные контрагенты официально трудоустраивали физлиц, осуществлявших фактическое оказание услуг клиентам проверяемой организации.
Соискатели приезжали на собеседование в проверяемую организацию. Там же забирали трудовую книжку. По адресу, указанному в ЕГРЮЛ, находилось всего 2 человека. В ходе мероприятий налогового контроля инспекторы выяснили фактическое нахождение компании. Там были обнаружены документы, подтверждающие технический характер отношений между обществом и 7 его контрагентами: штатное расписание, бухгалтерская отчетность, доверенности. Деньги, получаемые спорными контрагентами, далее перечислялись физлицам – фактическим исполнителям работ.

Итог: встраивание технических организаций в цепочку участников исполнителей услуг по предоставлению персонала (грузчиков, кассиров, уборщиц, и пр.) обусловлено лишь формированием искусственных условий для применения налоговых вычетов по НДС. Вычеты по НДС снять, штраф платить.

💡Для любителей почитать первоисточник: Дело № А40-230117/2024

#мспживи
#мспсудится
  • ❤ 8
  • 👍 5
Post #12984 1.34K
Дробление в аренде недвижимости доказать легко

Более 20 лет назад два физлица зарегистрировали несколько юрлиц на упрощенке с основным видом деятельности сдача в наем нежилой недвижимости. Через 4-5 лет общества ликвидированы и через короткий промежуток времени создаются еще два юрлица с теми же параметрами. Имущество было переведено на новые юрлица через векселя, гашения которых не то не было, не то просто не предоставлены доказательства, а работники остались те же.
Затем добавились еще несколько юрлиц, которые были учреждены иными физлицами. В ходе проверки установлено, что все участники всех юрлиц были либо родственниками, либо имели давние дружеские связи.
По мере развития бизнеса создавались новые юрлица, которые также применяли УСН. По состоянию на конец 2012 года все имущество было зарегистрировано на 3 организации, а к дате окончания выездной проверки общее количество участников группы насчитывало 11 юрлиц.

Два физлица, признанные налоговым органом и судами бенефициарами схемы, были фактическими кредиторами всех организаций. Без их помощи и участия ни одна компания группы не могла бы приобрести недвижимость.

Обстоятельства выдачи и гашения кредитных обязательств перед банком за счет займов, полученных от бенефициаров и подконтрольных им организаций, свидетельствуют о перераспределении конечными собственниками денежных средств внутри группы компаний, последовательности и взаимосвязанности, совершаемых в интересах бенефициарных собственников действий.

Манипуляции сроками возврата задолженности свидетельствуют об отсутствии заинтересованности заемщиков в возврате «своих» средств и получении доходности в виде процентов, то есть цель выдачи займов не соответствует существенным критериям договора (срочность, возвратность, платность), а состоит в использовании денег в едином бизнесе для его расширения и приобретения нового недвижимого имущества.

💡Для любителей почитать первоисточник: Дело № А27-11136/2023 (Кемеровская область)

#мспживи
#мспсудится
  • 👍 6
  • 👏 4
  • ❤ 3
Post #12983 1.33K
В правительстве обсудили ход работ по улучшению условий ведения бизнеса

Промежуточные итоги реализации Национальной модели целевых условий ведения бизнеса подведены вчера в ходе стратегической сессии в Правительстве . Из запланированных на этот год 88 мероприятий этого плана по улучшению делового климата в РФ выполнены уже 56 (почти 2/3).

Участники сессии обсудили дальнейшие шаги:

• перевод компаний в пилотном режиме на годовую отчетность по НДФЛ вместо квартальной,
• меры налогового стимулирования вложений в НИОКР.

💡Для любителей почитать первоисточник здесь

А вы в этом году ощутили примерно на 2/3 лучше условия ведения бизнеса? Как ваши стратегические сессии проходят? Можете похвастаться такими же результатами?

#мспживи
  • 🤣 30
  • 🤡 11
  • 🙈 7
  • 😁 2
Post #12982 1.21K
Чем могу быть полезна я, хозяйка этого телеграм-канала и моя команда? 
 
✅Анализируем применяемые схемы ведения бизнеса на предмет налоговых рисков
Особенно мозговые штурмы на эту тему будут интересны владельцам группы компаний, озабоченных рисками обвинения в дроблении. Такие мероприятия провожу давно, упор делаю на судебную практику и детальное изучение схемы ведения дел.
 
✅Ведем бухгалтерский и налоговый учет от счета до отчета (ООО, АО, НКО)
Выставляем счета, УПД, счета-фактуры для ваших клиентов, делаем платежки, начисляем зарплату и налоги с ФОТ, ведем бухгалтерский и налоговый учет, консультируем по сложным вопросам.
Подробности здесь.
Аутсорсинг наступает на пятки штатной бухгалтерии. Есть то, что внешняя бухгалтерия научилась делать очень хорошо:
- технология ведения проектов через глубокий анализ загрузки бухгалтеров,
- собственный сектор внутреннего контроля,
- автоматизация обработки первичных документов с использованием лучших технологических решений.
Вы можете потратить время на написание должностных инструкций и регламентов? Мы - да. И сделали это, годами оттачиваем мастерство, совершенствуем, дописываем, уточняем, меняем.

✅Абонементы для ИП на спецрежимах и ОСН без сотрудников  и с ними
Считаем налоги и страховые взносы, формируем КУДиР и декларации, сверяемся с бюджетом, отвечаем на вопросы.
Здесь делаем ровно столько, сколько надо для того, чтобы выполнить все налоговые обязанности перед государством. И напоминать о том, что скоро надо сдать декларацию, нам не надо. Всё есть в регламенте, который используют все бухгалтеры.
 
☝️ Самое важное в современном бушующем мире - это не отвлекаться на то, что не приносит деньги. Поэтому мы сами напоминаем о том, что нужно делать, что предоставить, куда и за что заплатить, сделаем образцы платежек, сформируем счета на оплату, попросим свериться с нашими данными и дадим промежуточный расчет предварительных итогов работы компании за квартал.

✅А ещё есть мозговые штурмы по структурированию бизнеса. Владельцы бизнеса, которые бывали на таких мероприятиях, говорят, что это - вынос мозга и полный расклад по полочкам.

✅И тестирование бухгалтеров, экономистов, финансовых менеджеров делаем своим клиентам.

✅Закрытый налоговый клуб с чатом. Подробности читайте тут

Нужны подробности? Пишите мне, Наталье Горячей.
Интересует реклама в канале? Пишите тоже мне.

Где ещё читать полезное про налоги и бизнес:
💙 канал в VK здесь,
🌐наш сайт здесь,
🤩мы в Яндекс.Дзен тут
🎞даже фильм про нас можно посмотреть и он здесь

#мспживи
  • ❤‍🔥 9
  • ❤ 5
  • 👍 2
Post #12981 1.2K
Перед составлением графика работник может выразить свое пожелание о том, в какой период календарного года он хочет использовать очередной отпуск. Но учитывать данное мнение или нет — решает работодатель.

💡Для любителей почитать первоисточник здесь

#мспдаётработу
#мспживи
  • 👍 10
  • 😁 4
  • ❤ 2
Post #12980 1.29K
По следам консультаций

Так получилось, у моей компании нет части документов, подтверждающих расходы. Я попросил бухгалтера учесть эти расходы в целях учета налогу на прибыль. Что должен ответить мой главбух на такую просьбу?

Организация, применяющая общую систему налогообложения, имеет широкий перечень расходов, на которые можно уменьшить базу по налогу на прибыль. Налоговый кодекс содержит ограничения по расходам, и они упомянуты в статье 270 НК РФ. При этом учесть компания на ОСН может только обоснованные и подтвержденные документами затраты. Об этом нам говорит статья 252 НК РФ.

Что такое подтвержденные затраты:

- есть документы, оформленные в соответствии с законодательством РФ, либо документы, оформленные в соответствии с обычаями делового оборота, применяемыми в иностранном государстве, на территории которого были произведены расходы;

- есть документы, косвенно подтверждающие произведенные расходы (в том числе таможенной декларацией, приказом о командировке, проездными документами, отчетом о выполненной работе в соответствии с договором).

Расходы, которые не соответствуют перечисленным выше требованиям, при расчете налога на прибыль не учитываются.

Вот такой ответ должен последовать от главбуха. Далее вы вместе смотрите на то, что имеется в качестве подтверждения расходов, и по каждой ситуации принимаете решение что с этим безобразием делать.

💡Подготовлено с использованием материалов письма Минфина от 24.09.24 № 03-03-06/1/91841

#мспживи
  • ❤ 16
  • 👍 8
  • 🔥 1
Post #12979 1.39K
Кадры решают всё, но источник НДС надо сформировать

Инспекция проверила отношения общества с 18 контрагентами, по итогам вынесла решение, которым доначислила НДС в размере 744,6 млн. руб. Сама организация заявила в ЕГРЮЛ обработку металлических изделий, по факту осуществляла услуги по подбору и трудоустройству персонала в интересах Объединённой Вагонной компании и Северстали.

Проверяющим не понравились контрагенты проверяемой организации по следующим причинам:

1) они поставляли ТМЦ, которые в реальности не требовались,
2) оплата этим контрагентам за поставленные ТМЦ не осуществлялась,
3) имеется типичность документооборота между всеми участниками спорных правоотношений,
4) установлены противоречия между представленными сведениями по форме 2-НДФЛ и фактическому месту работы сотрудников,
5) допрос свидетелей показал, что фактически сотрудники устраивались к заказчику проверяемой организации, а числились в спорных организациях, либо работали в проверяемой компании, и иные организации им не знакомы,
6) проживание, доставку сотрудников до объектов обеспечивало и осуществляло общество,
7) предъявление налоговых вычетов по НДС совершается внутри группы компаний «круговым» методом до образования налоговых разрывов по НДС на одних и тех же «технических» контрагентах.

💡Для любителей почитать первоисточник: Дело № А56-3067/2025

#мспживи
#мспсудится
  • 🤔 9
  • ❤ 4
  • 👏 1
  • 🍾 1
  • 👀 1
  • 🙈 1
Post #12978 1.45K
С 1 января 2024 года документы бухгалтерского учета нужно хранить только на территории РФ

Таково требование пункта 25 ФСБУ 27/2021.

#мспживи
  • 🔥 9
  • ❤ 8
  • ❤‍🔥 1
  • 🤣 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →