TGViewer
Channel Public Channel
Инвестиции на диване

Инвестиции на диване

@div_invest

Простым языком рассказываю об инвестициях и личных финансах. Объясняю принципы работы с фондовым рынком.

Книга "Инвестиции на диване" - https://clck.ru/36ocyo

Автор: @mister4e

https://www.gosuslugi.ru/snet/67978e3e509aba565226eeaf

#K7PGJ
Subscribers
98.8K
Photos
374
Videos
21
Links
1.7K
Recent Posts 17 shown
Post #3209 8.94K
🔼 Дешевую нефть можно больше не ждать

На днях глава саудовской госкомпании Saudi Aramco Амин Насер выступил на форуме Energy Intelligence в Лондоне. Там он заявил, что мировые резервы нефти, смягчающие последствия перебоев с поставками, сократились до "пугающе низкого" уровня.

Насер отметил, что высвобождение резервов даст некоторое время, но не устранит дисбаланс между спросом и предложением. Он добавил, что даже после возобновления судоходства через Ормузский пролив государствам может потребоваться до двух лет, чтобы восстановить свои резервы, а дополнительный спрос составил минимум 2 млн барр. в сутки.

А я напомню, что в прошлую пятницу страны G7, приняли решение высвободить из стратегических запасов до 100 млн баррелей нефти и дизельного топлива, чтобы сдержать рост цен. И сейчас это работает: нефть марки Brent держится в районе $100 за баррель, но надолго ли их хватит? Например, стратегические резервы США (SPR) уже упали до минимального с 1982 года уровня — 283,7 млн баррелей. Для сравнения, еще в марте они составляли 415 млн барр.

Помимо снижения резервов, с недавних пор у нефти появилась еще одна проблема — хуситы. В воскресенье группировка успешно атаковала ракетами и БПЛА два объекта Saudi Aramco на саудовской территории, а вчера сообщалось, что ракета попала в НПЗ в городе Джидда (Саудовская Аравия). Добавить сюда по-прежнему заблокированный Баб-Эль-Мандебский пролив и получим гремучую смесь для цен на нефть.

👉 Сейчас все будет зависеть от переговоров США и Ирана, которые, к слову, идут неважно. Но даже после заключения сделки спрос на нефть будет высоким еще очень долго.

P.s. Российская нефть Urals уже стоит $128 за баррель — максимум в этом десятилетии.

⭐️Канал в Max
Post #3208 9.62K
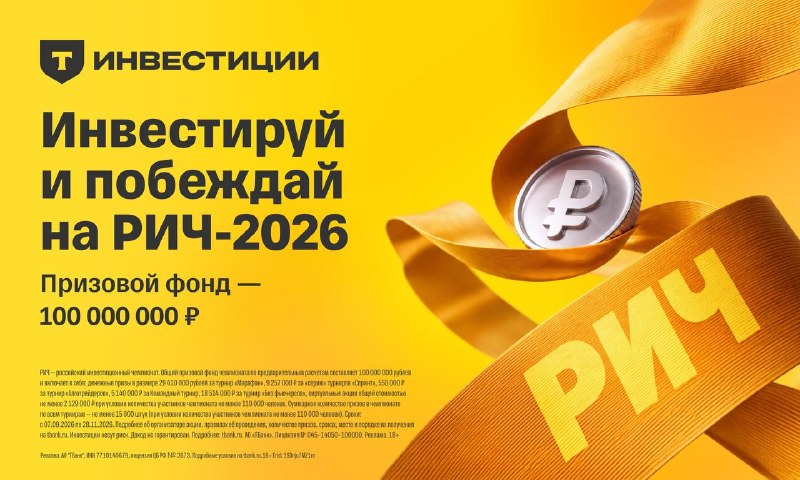
РИЧ-2026 в Т-Инвестициях

В Т-Инвестициях разыграют 100 000 000 ₽, и ты можешь получить несколько денежных призов.

Участвуй в соревнованиях от трех недель до трех месяцев. Будут командные турниры и турниры среди тех, кто торгует с помощью роботов. А еще впервые проведут спотовый турнир.

Главное — не забудь нажать кнопку «Участвовать». А если еще нет брокерского счета в Т-Инвестициях, открой онлайн за пару минут. Переходи по ссылке и регистрируйся! 
Post #3207 10.9K
⛽️ Почему Лукойл до сих пор не продал зарубежные активы

На днях в NYT вышла статья о том, что сделка по продаже зарубежных активов Лукойла может стать частью мирной сделки по Украине:

По данным NYT, в ведущую группу, стремящуюся к заключению сделки, входят американский инвестор Тодд Боули (№399 в глобальном рейтинге миллиардеров Forbes), пожертвовавший $2 млн на политические проекты Трампа, две ближневосточные группы, которые вели дела с зятем американского лидера Джаредом Кушнером или семьей спецпредставителя Трампа Стива Уиткоффа, а также американская Корпорация международного развития (DFC) — подразделение правительства США.


В том, что политики ведут деловые переговоры по покупке бизнесов, нет ничего удивительного. Примечательно тут другое:

Во-первых, сделка по продаже зарубежных активов Лукойла, судя по всему откладывается, до конца СВО. Напомню, что после введение санкций в прошлом году компания планировала продать свои международные активы по цене ~$20 млрд. Лицензию на продажу выдал Минфин США и с тех пор регулярно ее продлевает.

Во-вторых, если основным мировым нарративом сейчас является тезис “через 30 лет нефть будет не нужна”, то зачем сейчас инвесторы буквально со всех стран так яростно борятся за эти несчастные НПЗ и нефтяные месторождения? Вопрос риторический.

Ну и в-третьих, для России, и в частности для Лукойла сам факт продажи активов определенно негативный, даже если за них (что вряд ли) заплатят вменяемые деньги. Международный сегмент был для компании преимуществом перед государственными нефтяниками. Теперь этого преимущества не будет, поэтому долгосрочно Лукойл, на мой взгляд, уступает в инвестиционной привлекательности той же Газпром нефти или Роснефти.

👉 Если же сделка все же будет заключена до окончания СВО, не факт, что деньги поступят на счета Лукойла, а не осядут где-нибудь в США до снятия санкций. В любом случае, краткосрочно это подстегнет акции компании, т.к. инвесторы будут надеяться на жирные дивиденды. По моему мнению, этот момент будет хорошей точкой для выхода из бумаг.

⭐️Канал в Max
Nytimes U.S.-Russia Talks on Ukraine Now Involve an Oil Deal Tied to Trump Allies President Vladimir V. Putin brought up a sale of Russian energy assets with President Trump’s envoys, Jared Kushner and Steve Witkoff, pushing a deal that raises new questions about conflicts of interest.
Post #3206 12.8K
🏛 Пару слов о новом бюджете

1 октября Минфин внесет в Госдуму параметры нового бюджета на 2027 г. Его параметры уже известны. Разберем их и прогнозы на конец 2026 года.

Начнем с текущего года:

📍 Расходы госбюджета в этом году вырастут до 48,6 трлн руб. (ранее ожидалось 44 трлн руб.)
📍 Нефтегазовые доходы снизятся до 7,6 трлн руб. (ожидалось 8,9 трлн руб.)
📍 Дефицит бюджета составит 7,3 трлн руб. или 3,2% от ВВП (планировали 3,8 трлн руб. или 1,6% ВВП)
📍 Прогноз чистого привлечения на внутреннем рынке в 2026 году повысили с 4 до 5 трлн руб.

Как мы видим, ситуация не радует. Повышение налогов не помогло, денег не хватает, и государство продолжает их печатать в неограниченном количестве.

На 2027 год картина пока следующая:

📍доходы 43.3 трлн рублей (+4,8% г/г)
📍расходы 48.8 трлн рублей (+0,4% г/г)
📍дефицит 5.5 трлн рублей (2.2% ВВП)

На первый взгляд все выглядит неплохо: доходы растут медленнее расходов. Но тут нужно помнить, что государство в последние годы очень плохо прогнозирует расходы. Поэтому тут скорее вопрос не “выполнят ли план”, а “насколько прогноз будет превышен”.

Дефицит ожидается в районе 2,2% ВВП, хотя в 2025 году ожидали, что в 2027 он снизится до 1,2% ВВП. Тенденция не радует, но и тут есть хорошие новости. Заявленный дефицит в 2.2% ВВП означает первичный структурный дефицит на уровне 0.6%. Это ниже 1%, который закладывал в свой прогноз ЦБ - поэтому вероятно ЦБ в октябре сможет особо не жестить со ставкой и даже возможно продолжать её снижать. Но тут опять же все зависит от фактических расходов.

К первичному нулевому дефициту Минфин по-прежнему планирует прийти к 2029 году. Это хороший знак, поскольку государство не оставляет попыток остановить печатный станок, хотя получается пока не очень.

👉 Подводя итог, можно сказать, что все плохо, но пока не катастрофично. ОФЗ уже обновляют минимумы, но я бы пока не спешил с выводами. Прогнозировать что-то сейчас даже на год — дело неблагодарное, поэтому подождем хотя бы начала 2027, чтобы понять, какие будут реальные цифры.

⭐️Канал в Max
Post #3205 12.7K

Forwarded from Банкофф - Финансы

В производство полупроводников ИКС Холдинг вложит 35 млрд рублей — к 2030 году компания планирует создать крупнейший в России комплекс такого профиля.

Это вклад в хорошую инфраструктуру, которая должная опережать время, а результат работать спустя годы. У девелоперов горизонт еще длиннее: дом должен оставаться современным и через 20–30 лет.

У Донстрой эта идея хорошо видна в доме-вселенной «Начало». Проект строится на Пресне, в окружении старой Москвы, но начинка у него из будущего. Крытая галерея свяжет восемь корпусов между собой. До кинотеатра, фитнес-зала или коворкинга даже зимой можно будет добраться, не выходя на улицу. Вряд ли через 30 лет это станет менее удобно. @bankoffo
Post #3204 12.6K
💰 Какие компании затронет новый налог на сверхдоходы

Все уже слышали об очередном повышении налогов, о котором Минфин объявил на прошлой неделе. Поговорим о том, как новый налог на сверхдоходы для горнодобывающей отрасли скажется на компаниях.

Напомню, полная формулировка звучит так:

В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%). По определенным видам продукции рентных отраслей (драгоценные и цветные металлы, удобрения и др.) в 2026 году наблюдался резкий рост мировых цен, за счет чего компании получили дополнительный рентный доход.  


Прежде чем перейдем к конкретным компаниям, отмечу, что эта новость негативно влияет на весь инвестклимат (или то, что от него осталось) России. Дело в том, что в 2024 году, когда обсуждали повышение налога на прибыль, бизнес и власти договорились о фиксации основных налоговых параметров до 2030 года. То есть предполагалось, что повысят налог сразу для всех в обмен на отмену всяких разовых сборов и пошлин. Об этом даже напрямую говорил глава РСПП Александр Шохин:

«Бизнес заинтересован в том, чтобы были некие формульные решения — не внезапные экспортные пошлины, привязанные к курсу рубля, не windfall tax на сверхдоходы прошлых лет и т. д. Мы готовы обсуждать с правительством вопросы повышения налога на прибыль при условии, что будут внятные, четкие и достаточно системные инвестиционные налоговые вычеты».

Но получилось так, что и налог на прибыль подняли и разовые сборы оставили. Это печально.

Что касается конкретных компаний, то под раздачу попадают Норникель, Полюс, Селигдар, ЮГК, Русал и возможно Фосагро с Акроном. При этом этот налог будет взиматься с доходов, то есть с выручки, а не с прибыли, как было в 2023. Поэтому, по предварительным подсчетам, Норникель может заплатить около 72 млрд рублей (11% EBITDA), Полюс — 33 млрд руб. (5%), Русала - 23 млрд руб. (12%), а ФосАгро — 14 млрд руб. (6%). 

👉 Пока точной формулы нет, и конечные доходы за год не известны, поэтому эти цифры пока примерные. Но результат уже не радует. Например, у Фосагро FCF за полгода составил 18 млрд рублей. То есть налог заберет около половины денежного потока за весь год. Инвестировать в акции в таких условиях хочется все меньше. 

⭐️Канал в Max
Post #3203 13.5K
⛽️ Газпром по 100 рублей. Пора ли покупать?

Акции Газпрома за месяц выросли на 21% и поднялись выше 100 руб. впервые с июля этого года. Рост последних дней обеспечили новости о том, что немецкая партия “Альтернатива для Германии” выиграла выборы в парламент в двух регионах страны. Партия выступает за возобновление сотрудничества с Россией и запуск Северных потоков.

На первый взгляд кажется, что вот-вот власть в Германии сменится, и мы снова будем в шоколаде. Но, к сожалению, это не так. В этой стране 16 федеральных земель, в каждой из которых есть свой парламент и правительство. Чтобы партия могла решать в парламенте и сформировать свое местное правительство, ей нужно набрать большинство. Например, в парламенте Мекленбурга - Передней Померании, где выиграла АдГ, 71 место. АдГ получила 32 из них, а для большинства нужно 36.

Чтобы было большинство, партии объединяются в коалиции, а с АдГ никто объединяться пока не хочет. Вот и получается, что даже выиграв выборы, они скорее всего не смогут сформировать правительство.

Но даже если и смогут, потом это правительство будет представлено в Бундесрате, который является частью законодательной власти и защищает интересы регионов. Бундесрат может влиять на принимаемые в стране законы, но федеральное правительство и канцлера избирает Бундестаг.

Этот орган гораздо важнее, и работает он тоже по принципу большинства. В нем 630 мест, и большинство занимает фракция ХДС/ХСС (канцлера Мерца) в коалиции с Социал-демократами. АдГ там принадлежит 152 места, а следующие выборы только в 2029 году.

Поэтому новости о победе АдГ в Померании или Саксонии пока имеют мало значения для России и в частности Газпрома. Да, то что она набирает популярность, это позитив, но до реальной смены власти в стране там еще далеко.

Тем временем Газпром по-прежнему поставляет газ в Европу только по Турецкому потоку. Объемы поставок ограничиваются примерно ~18 млрд м³ в год, в то время как в 2019 было 180 млрд м³.

👉 Ближайшим позитивом для компании может стать запуск строительства Силы Сибири — 2 или переговоры по Украине. В любом случае, пока не закончится СВО и/или не будет построен новый газопровод в Китай, для Газпрома мало что изменится. Идеи в акциях по-прежнему не вижу.

⭐️Канал в Max
Post #3202 14K
🏠 Самолету все хуже. Ждать ли банкротства

Тучи над ГК Самолет сгущаются. На прошлой неделе появились слухи, что Сбер может получить управление в части бизнеса компании. Если это произойдет, варианты следующие:

Первый — Сбер получит управление в дочерних структурах Самолета,
которые занимаются непосредственно строительством объектов. В таком случае все деньги с этих объектов забирает банк, а материнская компания остается с огромным долгом и без кэша. Это и есть самый негативный сценарий для Самолета, тут и до банкротства недалеко.

Здесь невольно вспоминается история из 2014 года с застройщиком СУ-155. Для тех, кто не помнит, это был один из крупнейших застройщиков России (топ-2 по объему строительства в 2014). Судьба его печальна: из-за долгов дочерние компании забрали банки, а головную структуру обанкротили, кредиторы получили копейки.

Второй вариант чуть получше, а именно реструктуризация долгов. Компанию докапитализируют, возможно проведут допку, продадут часть активов, продлят сроки выплаты долгов и как минимум по облигациям продолжат платить. Тем более, облигационный долг – менее четверти, основной объем – проектное финансирование. Этот вариант, на мой взгляд, самый позитивный.

Вполне возможны и какие-то промежуточные варианты, о которых нам пока неизвестно. К слову, тут есть и позитивные моменты. Где-то полтора месяца назад фонд наследников Михаила Кенина почти полностью вышел из состава акционеров "Самолета". Долю (18%) купила казахстанская управляющая инвестиционная компания Fonte Capital Ltd примерно за 4,2 млрд руб.

И тут нужно ответить себе на простой вопрос, какой смысл был фонду тратить 4,2 млрд руб., зная, что есть высокий риск дефолта? Исходя из практики, такие покупки в нашей стране не делаются на авось. Явно покупатель имел какой-то "план" спасения компании когда приобретал акции крупнейшего девелопера в стране.

👉 В общем, пока вопросов больше, чем ответов. Компанию определенно еще можно спасти, но вот какой ценой — вопрос открытый. Если у вас есть акции Самолета, то вам можно только посочувствовать. По облигациям еще есть шанс, но я бы их воспринимал как преддефолтные, и выделял бы на них только те деньги, которые не жалко потерять полностью.

⭐️Канал в Max
Post #3201 15.4K
📱 МТС поменяла дивполитику. Есть ли идея в акциях?

МТС вчера опубликовала новую дивполитику на 2027-2028 годы. Теперь предполагается, что компания будет возвращать акционерам до 20% от OIBDA за отчетный период, но не менее 70 млрд руб. в год. По плану, 70% от этой суммы пойдет на дивиденды, а 30% — на байбэк. 

Выплаты теперь будут трижды в год.

Для сравнения, в этом году все 70 млрд руб. направили на дивиденды. Выплата получилась на уровне 35 руб. на акцию. Если в следующем направят 70% от этой суммы, то выйдет 24,5 руб. на акцию или 13,5% дивдоходности к текущим ценам. 

Что интересно: финальное распределение может быть и другим. Например, не 70/30, а 80/20 или 100/0. Например, на первую выплату планируют направить 100% от OIBDA, то есть финальный размер дивидендов может быть выше, чем 24,5 рубля. Но не будем забывать, что в будущем могут и 100% направить на байбэк, и тогда акции ожидаемо пойдут на дно. 

Если убрать за скобки дивполитику, проблемы у МТС остаются прежними. Чистый долг без учета выплаты 70 млрд руб. в июле составил 474 млрд руб. Свободный денежный поток за первое полугодие составил 7 млрд руб. В итоге получается, что все дивы будут, как и раньше, в долг, а значит нагрузка продолжит расти. 

Ну и главная проблема МТС это не долг и не дивиденды, а отрасль, в которой компания работает. Все тарифы операторов четко регулируются государством. Поднимешь абонентскую плату на лишний процент, и ФАС уже стучится в твои двери. В тоже время оборудование (в т.ч. импортное) нужно закупать, вышки нужно обслуживать, зарплаты нужно платить.

👉 Поэтому долгосрочно такой бизнес обречен на бесконечное рефинансирование долгов и новые займы. На мой взгляд, такая инвестиция даже с учетом дивов не интересна. 

⭐️Канал в Max
Post #3200 15.7K
🔽 Хуситы заблокировали Баб-эль-Мандебский пролив. Чем это грозит для нефти

На прошлой неделе йеменские хуситы захватили стратегически важный остров Перим в Баб-эль-Мандебском проливе, город Дубаб, расположенный на побережье Красного моря напротив острова, а также портовый город Мока. Это по сути обеспечило им полный контроль над проливом. Разбираемся, что это значит для экономики и для нефтяного рынка.

Короткая справка:

Баб-эль-Мандебский пролив — межконтинентальный пролив между Африкой и Аравийским полуостровом, соединяет Красное море с Аденским заливом Аравийского моря. Пролив контролируется Йеменом с одной стороны, и Эритреей и Джибути — с другой. Йеменские хуситы — военизированная группировка, действующая на территории Йемена (лояльна к Ирану, не лояльна к правительству Йемена). 


До войны через Ормузский пролив проходило около 20 млн баррелей в день. После блокировки пролива Саудовская Аравия начала использовать Баб-эль-Мандебский пролив как запасной маршрут. Через него проходило около 4,2 млн баррелей в сутки. 

В августе из-за угрозы со стороны хуситов объем поставок саудовской нефти через Баб-эль-Мандебский пролив «сократился» примерно до 400 тыс. барр./сут., а сейчас он еще ниже. 

Теперь у саудовцев остался последний экспортный путь — через Суэцкий канал. Этот путь увеличивает время доставки в Азию примерно на месяц и является гораздо более дорогим. 

К слову, чтобы доставить нефть в порт Янбу для транспортировки по этому каналу, саудиты использовали нефтепровод Восток–Запад, который на прошлой неделе остановили из-за атак беспилотников. По нему поступало около 4 млн барр. в сутки. Ремонт может занять до пяти–шести недель. 

На фоне всего этого добыча нефти в Саудовской Аравии обрушилась до уровня 1990 года — 6,23 млн баррелей в сутки. Остановка добычи чревата серьезными последствиями, и восстановить ее быстро не получится.

Все это говорит нам о том, что $100 за баррель нефти — это еще самая низкая цена в текущей обстановке. Стратегические запасы США уже снизились до 285 млн баррелей — самого низкого с 1982 года уровня. Чем меньше запасов, тем меньше рычагов для удержания нефтяных цен. Соответственно, чем дольше будет продолжаться иранский конфликт, тем быстрее цены поползут вверх.

⭐️Канал в Max
Post #3199 14.3K
⛽️ Евротрансу остались считанные дни

С момента IPO акции Евротранса сложились более чем на 90%, и у меня сейчас только один вопрос: почему они еще сколько-то стоят? Посмотрим на историю этой замечательной компании на бирже, и разберемся, как она к этому пришла.

В ноябре 2023 года владелец сети АЗС Трасса — Евротранс вышел на биржу. Размещение состоялось по 250 рублей, компания собрала 13,5 млрд руб. 

К осени 2024 года акции сложились до 130 руб., но менеджмент придумал интересный ход: они объявили безотзывную оферту по выкупу акций в августе 2027 года по 350 руб. за штуку. Это немного приободрило инвесторов и до конца 2025 года все шло хорошо: акции немного росли, отчетность отражала позитив, рейтинги были на уровне А-. 

Первые серьезные проблемы появились в феврале этого года. Тогда на компанию посыпались судебные иски, а налоговая заблокировала ее счета на 223 млн руб. Дальше — больше. Весной пошли первые техдефолты, сначала по ЦФА и народным облигациям на Финуслугах, затем в апреле и по первым биржевым бумагам. Рейтинги эмитента сразу снизили до преддефолтных, а инвесторы побежали из облигаций и акций.

В августе компания сначала допустила дефолт по одному выпуску, а затем в сентябре и по всем 10. Но и на этом еще не все. Буквально на днях, председателя совета директоров Евротранса Игоря Мартышова и троих его подчиненных топ-менеджеров задержали по делу о хищении топлива, принадлежавшего МВД. 

В итоге сейчас у компании такой ворох проблем, что шансы на их решение и возврат инвесторам хоть каких-то денег стремятся к нулю. Пока что Евротранс еще не начал процедуру банкротства, но Банк Россия и Сбербанк уже опубликовали на Федресурсе уведомления о намерении обратиться в суд о банкротстве компании. Поэтому тут скорее всего вопрос времени. 

👉 Чему нас научила эта история? Ну во-первых, тому, что недостаточно анализировать только выручку и прибыль в отчетности компаний. Выручка Евротранса за 2025 год составила 265,7 млрд руб., а в апреле этого года они не смогли найти 76,6 млн руб. на выплату купонов. Во-вторых, облигации — это не вклады. Эмитенты даже с рейтингом А- могут допустить дефолты, поэтому важно следить за новостями компаний и вовремя выходить из бумаг, когда у тех появляются первые проблемы. К слову, Евротранс я советовал обходить стороной еще в феврале, апреле и июле.

⭐️Канал в Max
Post #3198 13.6K
⛽️ Роснефть запустила Восток Ойл. Почему это важно

На этих выходных Роснефть отправила первую нефть со своего крупнейшего проекта Восток Ойл. Разбираемся, что это за проект и чем он примечателен.

Что такое Восток Ойл

Восток Ойл — это не одно месторождение, а целый кластер. В него входят 13 месторождений, трубопровод длиной 770 км, нефтеналивной терминал в порту, дороги, электросети, жилые поселки и т.д.

Ресурсная база всех месторождений на проекте составляет 7 млрд тонн нефти и 10 трлн кубометров газа. Для понимания, это 22% всех нефтяных и 15% всех газовых запасов России. Таких крупных проектов в стране (а может и в мире) больше нет.

Но Восток Ойл интересен не только масштабами. Дело в том, что на нем добывается очень качественная нефть с низким содержанием серы (0,01-0,1%). Для сравнения, классическая Urals содержит около 1,5% серы из-за чего продается с дисконтом к Brent. Эта нефть сможет продаваться без дисконта или даже с премией к эталонной марке, если конечно будет решен вопрос с санкциями.

И здесь у Восток Ойла тоже есть преимущество. Вся нефть с него будет направляться по Северному Морскому пути, который полностью контролирует Россия, а значит и рисков для российского флота там практически нет.

Что по деньгам

Себестоимость добываемой нефти на проекте составляет всего $3–5 за баррель. Вместе с логистическими расходами выйдет около $10.

Роснефть планирует довести мощность проекта до 30 млн тонн в год уже во второй половине 2027 года, а к 2030 — до 50 млн тонн. 50 млн тонн — это 366,5 млн баррелей. При нефти по $60 и долларе по 80 руб. дополнительная выручка составит 1,7 трлн руб. в год (+20% к текущей), а маржинальность там еще выше.

Риски

Рисков пока тоже хватает. Во-первых, это капзатраты. Инвестиции в Восток Ойл составили уже 4 трлн руб., а всего оцениваются в 12 трлн руб. Высокий CAPEX в моменте давит на доходы Роснефти.

Во-вторых, погодные условия. Зимой Северный морской путь замерзает и без ледоколов и танкеров ледового класса там не обойтись. Проблема в том, что такие танкеры выпускаются долго (1-2 в год) и у Роснефти их буквально единицы.

В-третьих, санкции и ОПЕК+. Ограничения ОПЕК могут не позволить нарастить добычу слишком быстро, а санкции могут обнулить всю премию за качественную нефть. Здесь уже вопрос в переговорах и общерыночных ценах на нефть, которые сейчас вполне радуют.

👉 Несмотря на все риски, Восток Ойл остается грандиозным проектом и имеет большой потенциал. В случае его выхода на полную мощность, Роснефть заработает огромные деньги.

⭐️Канал в Max
Post #3197 13.2K
Теперь перевести бумаги в СберИнвестиции можно в одно касание
 
С 1 сентября перевести свои акции из любого брокера в СберИнвестиции стало ещё проще, буквально в несколько кликов. Теперь достаточно зайти в приложение передающего брокера, выбрать счёт для списания, брокера-получателя и бумаги для перевода. Реквизиты брокера-получателя система заполнит автоматически, встречное поручение подавать не нужно. Всё это занимает пару минут.

За перевод своих акций в СберИнвестиции можно получить кэшбэк до 15 млн рублей. Для клиентов, которые ещё не открыли брокерский счет, есть возможность получить до 50 акций Сбера в подарок при его открытии. 

Среди других преимуществ брокера:
 
🟢 Возможность стать участником «Клуба акционеров Сбера» и получать привилегии просто за владение акциями банка. Среди них: премиальное обслуживание в банке на особых условиях, участие в закрытых мероприятиях по всей стране, бонусы и скидки на путешествия, образование и многое другое
🟢 Вклад СберАкционер с повышенной ставкой
🟢 Бесплатное гарантийное обеспечение ценными бумагами на едином брокерском счёте.
🟢 Инвестиции без брокерской комиссии при участии в первичных размещениях и торговле любыми биржевыми фондами.
🟢 Выгодные тарифы (по оценке Frank RG, у Сбера самые выгодные тарифы для начинающих и массовых инвесторов с портфелем до 100 тыс. рублей)  
 
Более подробные условия по ссылке
Post #3196 14.4K
🏠 Еще одна компания уходит с биржи

Совет директоров группы ПИК сегодня рассмотрит вопрос о делистинге компании с биржи. Вспомним, с чего все началось, и чем это теперь грозит.

А началось все еще с 2022 года, когда компания перестала общаться с инвесторами, платить дивиденды и перешла на полугодовые отчеты.

Позже в 2025 году они вообще решили провести обратный сплит акций. Это когда их количество сокращается, а цена увеличивается. Если бы сплит провели, акции бы стоили не 400-500 рублей, а 40–50 тысяч рублей. После возмущения инвесторов сплит все же отменили.

Дальше появился мажоритарий АО ''Недвижимые активы'', который собрал почти 85% акций и хотел выставить оферту на покупку 15% акций в феврале этого года. ЦБ такую идею не одобрил, потому что цена была искусственно занижена. Но в апреле мажоритарий все же выставил оферту с более высокой ценой и консолидировал 98% акций ПИК.

По закону, когда у акционера больше 95% акций компании, он может принудительно выкупить оставшиеся 5%. Так и происходит: АО «Недвижимые активы» направило эмитенту требование о выкупе всех остальных акций по цене 551,4 руб. за бумагу (сейчас они стоят 552 руб.).

👉 Для инвесторов это означает одно: акции больше не будут торговаться. Если у вас они есть сейчас в портфеле, лучше их продать пока цена не отличается от оферты. Если этого не сделать, возможно произойдет принудительный выкуп и бумаги спишут автоматически. Но этого может и не произойти. Тогда акции можно будет продать только на внебиржевом рынке, где ликвидность практически нулевая. Т.к. компания станет непубличной, то информации о ней вы не получите.

В общем, эта история закончилась, и на бирже теперь будет на одну акцию меньше.

⭐️Канал в Max
Post #3195 15.5K
⛏ Отчет Полюса — все грустно

После отмены дивидендов до 2030 года Полюс вновь решил “порадовать” инвесторов и опубликовал сокращенную отчетность. Посмотрим на нее подробнее, насколько это возможно.

📍 Выручка выросла на 13,8%, до 352,7 млрд руб.
📍Прибыль до налогообложения упала на 59,4%, до 93,3 млрд руб.
📍Чистая прибыль рухнула на 64,5%, до 61,2 млрд руб.
📍Чистый долг/EBITDA: 1,1х (против 1,0х год назад)

И это, собственно, все. Компания не раскрыла EBITDA, статьи расходов и отчет о движении денежных средств. Непонятно даже из-за чего упала прибыль. Единственное что известно — это рост операционных расходов в 3,2 раза. За счет чего — не понятно. Капзатраты Полюса выросли на 2%, и компания подтвердила планы потратить за год $2–2,5 млрд.

👉 Компания с таким уровнем раскрытия и с таким отношением к миноритариям, на мой взгляд, не должна котироваться в первом уровне листинга. Это как минимум второй, а то и третий эшелон. Кмк, рано или поздно Мосбиржа понизит ее уровень листинга, но, что самое печальное, мажоритариям от этого ни горячо, ни холодно, а пострадают только миноритарии. Очень жаль, что компания с таким хорошим бизнесом так относится к своим акционерам.

⭐️Канал в Max
Post #3194 15K
🔼 Как себя чувствуют нефтяники. Отчеты Лукойла, Татнефти и Газпром нефти

На дня я делал подборку по ожидаемым дивидендам нефтегазовых компаний. Сейчас первые из них начали отчитываться и объявлять выплаты. Посмотрим, совпали ли ожидания аналитиков.

📍 Татнефть

• Выручка выросла на 15,8%, до 881,6 млрд руб.
• EBITDA увеличилась на 82%, до 271 млрд руб.
• Рентабельность EBITDA стала больше на 10 п.п. и составила 31%
• Чистая прибыль выросла в три раза, до 165,4 млрд руб.

По Татнефти в целом без сюрпризов. Доходы, как и ожидалось, выросли на высокой нефти. Также компания уже объявила дивиденды за первое полугодие — 32,88 руб. на акцию (5,9% дивдоходности). Если компания во втором полугодии повторит результаты первого (а на это есть все шансы), то дивы за весь 2026 год могут составить 68 руб. на акцию или 12,1% дивидендной доходности.

📍 Лукойл

• Выручка выросла на 8%, до 2 трлн руб.
• Операционная прибыль увеличилась в 2,5 раза и составила 610,9 млрд руб.
• EBITDA прибавила 45%, до 815,3 млрд руб.
• Чистая прибыль показала рост на 52%, до 430,9 млрд руб.

Результаты Лукойла оказались немного скромнее, но главный сюрприз заключается в свободном денежном потоке, который оставил 523,7 млрд руб. По дивполитике компания платит 100% от FCF, т.е. на одну акцию выходит 842 руб. за полугодие (18,2% дивдоходности). В прошлом году компания выплатила 85% от FCF. Если и в этом повторят ту же практику, то выплата составит 623 руб. (13,4% дивдоходности).

📍 Газпром нефть

• Выручка выросла на 6%, до 1,9 трлн рубл.
• Операционная прибыль снизилась на 5,4%, до 1,5 трлн руб.
• Скорр. EBITDA выросла на 42%, до 727,5 млрд руб.
• Чистая прибыль прибавила 73,7% и составила 286,1 млрд руб.

Тут результаты тоже немного лучше ожиданий, но в общем без сюрпризов. А вот дивиденды действительно рекомендовали выше ожидаемых: 42,51 руб. на акцию или 8,2% дивдоходности за полгода.

👉 Таким образом, выручка нефтяников получается в рамках ожиданий, но из-за роста цен на нефтепродукты их маржинальность растет, и прибыль выходит выше прогнозов. А чем выше прибыль, тем выше дивиденды. Во втором полугодии на результаты будут негативно влиять остановки НПЗ, но ситуацию сгладят высокие цены на нефть и нефтепродукты и слабый рубль. В итоге вторая половина года может получиться похожей по результатам.

⭐️Канал в Max
Post #3190 17.5K
🏛 Что интересного происходило на рынке во втором квартале

ЦБ опубликовал ежеквартальный отчет по брокерским счетам. Выделим самое интересное.

• Во втором квартале физлица внесли на брокерские счета 1,1 трлн рублей — в два раза больше, чем год назад. За все время наблюдений эта сумма стала рекордной. 

• Активы на счетах выросли лишь на 300 млрд руб. То есть 800 млрд руб. физики отдали рынку.

• Средний портфель розничного инвестора оценивается в 2,3 млн руб. За квартал он не изменился.

• Доля облигаций в портфелях выросла до 37%, а доля акций снизилась до 20% — рекордно низкого за всю историю уровня.

• Объем портфелей физлиц составил 13,6 трлн руб. 0,3% всех брокерских счетов держат 75% всех активов.

• Чем богаче регион, тем ниже риск. В регионах с высокой экономической активностью больше квалифицированных инвесторов и состоятельных клиентов со счетами от 100 млн руб. Они предпочитают вкладываться в облигации резидентов. В регионах с более низкой экономической активностью, наоборот, присутствует больше инвесторов с небольшими портфелями до 1 млн руб., которые выбирают акции российских эмитентов.

⭐️Канал в Max
Older posts →

About this channel

How can I read @div_invest without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Инвестиции на диване: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Инвестиции на диване have?
Инвестиции на диване (@div_invest) has 98.8K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Инвестиции на диване know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →