


Аналитики CBRE опубликовали отчет по рынку недвижимости Пхукета за первое полугодие 2026 года. В прошлом году он оказался лично мне весьма полезен, и я надеюсь – не только мне. Так что повторим прошлогодний формат и отдельно разберем кондоминиумы, виллы и, возможно, отели. Но сначала – общая картина.
✏️Общее резюме. Рынок продолжает нормализацию после постпандемийного бума. Прежний хайп стихает, однако и никакого падения спроса в цифрах не видно.
Девелоперы по-прежнему очень много запускают, их отделы продаж и агенты по-прежнему очень много продают. Активность с обеих стороны все еще выше обычных показателей, которые мы помним по 2010-2020 годам.
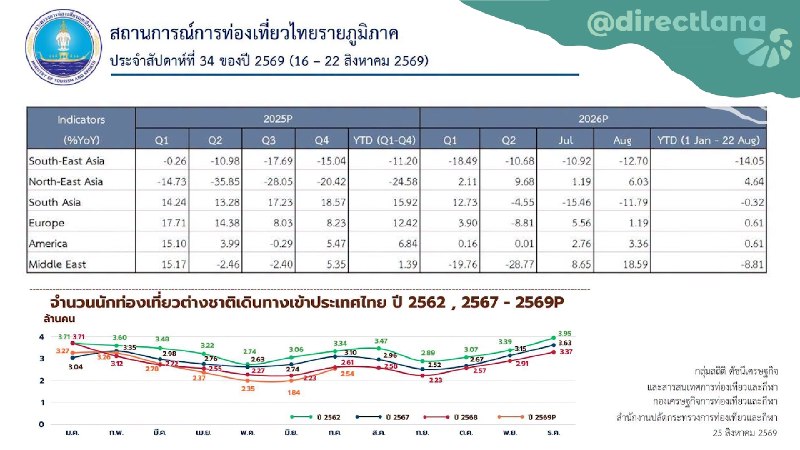
ТУРИЗМ И НЕДВИЖИМОСТЬ В 1 ПОЛУГОДИИ 2026
Прибытия
▫️Международные прибытия в Таиланд: 15,9 млн (-4,9% год к году)
▫️Восточная Азия лидер по объему: 8,7 млн (-7%, то есть главный виновник падения)
▫️Международный прибытия в аэропорт Пхукета: 4,39 млн (-1,4%)
Сразу оговорюсь. В официальной статистике Министерства туризма, которую я разбирала отдельно, итог первого полугодия после корректировки июньских данных составлял 15,87 млн (-3,24%). Здесь я оставляю цифры CBRE, как они приведены в отчете.
Отели
▫️Средняя загрузка: 67,7% (-0,8 п.п. год к году)
▫️Средняя по рынку ADR: 5658 бат (+0,9%)
✏️ Гостиничный рынок прошел первое полугодие на уровнях прошлого года, пусть и война на Ближнем Востоке, пусть и взлетевшие цены на нефть, пусть и непонятное состояние китайского рынка. Лично я не верю в том, что на этом рынке кто-то может реально отличить +0,9% от погрешности.
Кондоминиумы
▫️Новые запуски: 4487 квартир (+44,8% к предыдущему полугодию и +20,9% год к году)
▫️Продажи: 4017 квартир (+10,3% к предыдущему полугодию и +10,6% год к году)
За шесть месяцев девелоперы предложили почти 4500 новых юнитов, а продали за те же шесть месяцев более 4000. Это не значит, что 90% именно новых квартир нашли покупателя: CBRE считает продажи по всему рынку, а не исключительно по проектам, запущенным в этом же полугодии. Но масштаб предложения и масштаб реальных продаж сопоставимы. Условно: запустили новый Olive, но почти дораспродали Cielo и часть Serenity.
✏️И это та самая реалистичная и скучная статистика, без хайпа. При желании ее можно объявить свидетельством перегрева рынка или стагнации или падения. А по факту – продали 4000 квартир, запустили в стройку 4500 новых.
Виллы
▫️Новые запуски: 224 виллы (-20,8% к предыдущему полугодию и -58% год к году)
▫️Продажи: 233 виллы (+67,6% к предыдущему полугодию, но -18,5% год к году)
✏️ Здесь коррекция сильнее, но и сам рынок более узкий. Новых проектов было за полугодие 16 штук, если добавить/убрать один – цифры уже изменятся.
Но личное ощущение: девелоперы вилл действительно стали запускать меньше нового продукта. С учетом, сколько лончей было год назад у одной лишь пары Botanica и Anchan – это логично. А ведь есть и более доступная, но классная Mono Champaca.
А что с лакшери?
У CBRE есть еще одна интересная статистика уже непосредственно по собственным данным компании.
Продажи на Пхукете в сегменте luxury residential выросли более чем на 45% год к году. Естественно, за счет иностранных инвесторов:
Пхукет:
▫️Иностранные покупатели: 67%
▫️Тайские покупатели: 33%
Продажи в Бангкоке по тому же люксовому сегменту показали 300% роста год к году. Естественно, за счет инвесторов тайских:
Пхукет:
▫️Иностранные покупатели: 32%
▫️Тайские покупатели: 68%
✏️ Здесь мы смотрим на еще более узкий рынок, где в принципе одна цифра статистики требует пяти строчек примечаний. Хотя... тут главное примечание – мы смотрим даже не просто на узкий рынок, а на то, какие молодцы на нем в конкретном полугодии продажники из CBRE. Если ищете персонал – имейте в виду, где надо хантить.
В следующей части разберем кондо: где строят, как продается, что с накопленным предложением и куда после нескольких лет абсолютного Банг-Тао начинает смещаться рынок.
Подписывайтесь на @DirectLana. Консультации – в @Dxbfreedom.
📷 CBRE Thailand, MOTS Economic Division