TGViewer
Channel Public Channel
Decipher Macro

Decipher Macro

@deciphermacro

by @ebitdaddy7
Subscribers
2.94K
Photos
270
Videos
1
Links
232

Showing posts older than #121 · Back to latest

Older Posts 17 shown
Post #120 1.07K
История Андюрана в 2025 году — хороший срез того, как выглядит торговля сырьём в конце цикла. Когда ты прав по макро, но рынок сначала ломает тебя, а уже потом даёт шанс выжить.

Флагманский фонд Pierre Andurand закрыл год с минус 40%. И это после того, как в середине года просадка доходила до минус 60%. Спасли металлы: медь, золото, серебро, олово, углеродные квоты. То есть всё то, что рынок внезапно вспомнил во второй половине года, когда стало ясно, что инфляция не умерла, а ставки снижают не от силы, а от страха.

Медь +42% за год, лучший результат с 2009. Золото и серебро — максимальные годовые росты за четыре десятилетия. Формально Андюран был “в правильной теме”. Но тайминг убивал. Без жёстких риск-лимитов его Discretionary Enhanced традиционно летает на двузначные проценты в обе стороны. В 2024 он дал +50%. В 2025 сначала почти сгорел.

Более консервативный фонд потерял 21%. Климатический и энергопереходный — всего минус 6%, хотя в моменте тоже выглядел мёртвым. То есть по факту это история не про ошибку в идее, а про волатильность и плечо в среде, где рынок сначала выносит, а потом объясняет, что ты был прав.

Главный вывод здесь даже не про Андюрана. А про сам рынок commodities. Он снова стал местом, где можно заработать аномально много, но только если ты переживёшь первую фазу. А переживают её не все, даже если потом цены улетают.

2025 показал простую вещь: быть правым по тренду недостаточно. Нужно ещё выжить, пока рынок решит с тобой согласиться.

Learn Macro ◽️ Explore Macro
  • ❤ 25
Post #119 1.09K
Китай нервничает не из-за Венесуэлы как страны. Он нервничает из-за того, что меняется очередь к кассе.

После того как США убрали лояльного Пекину Мадуро, китайский финансовый регулятор срочно запросил у банков данные по всем венесуэльским кредитам. Кто, сколько, на каких условиях. Параллельно усилен мониторинг рисков по всем связанным экспозициям. Это не формальность. Это инвентаризация перед возможным списанием.

Проблема в простой, но неприятной логике. Если США действительно берут контроль над Венесуэлой и начинают “перезапуск”, то американские требования и кредиторы легко могут стать приоритетными. А значит, китайские деньги, закачанные в нефть, инфраструктуру и госкорпорации за последние десять лет, внезапно уходят вниз по иерархии. Не политически. Юридически и финансово.

Для Китая Венесуэла была классической ставкой на долгий горизонт: кредиты под ресурсы, бартер нефтью, влияние через финансирование. Но такие схемы работают только пока политическая конструкция стабильна. Как только появляется новый хозяин процесса, старые договорённости быстро теряют вес.

Фраза профессора Ши звучит жёстко, но точно: если венесуэльскому государству придётся выбирать между выполнением требований США и выплатами по старым китайским долгам, выбор будет очевиден. Особенно в условиях дефицита бюджета и социальной напряжённости.

И это важный сигнал шире Венесуэлы. Геополитика всё чаще напрямую бьёт по банковским балансам. Кредиты, которые вчера считались стратегическими, сегодня пересчитываются как риск. Не потому что проекты плохие, а потому что изменилась власть над активом.

Пока хедж-фонды говорят о “золотой лихорадке”, Китай считает, сколько именно золота может превратиться в песок. И сам факт этого подсчёта говорит больше, чем любые официальные заявления.

Learn Macro ◽️ Explore Macro
  • ❤ 44
Post #118 1.12K
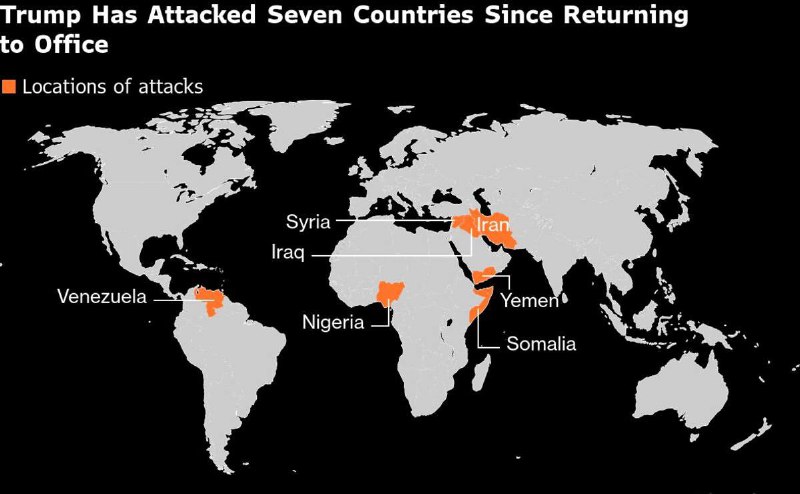
Удар США по Венесуэле неожиданно стал не про Латинскую Америку, а про Тайвань. Вопрос, который теперь висит в воздухе: дал ли Трамп прецедент, которым однажды может воспользоваться Си.

Формально сценарии похожи. Морская блокада, быстрый удар, ставка на эффект неожиданности и минимальные последствия. Китай буквально за дни до венесуэльской операции отрабатывал похожие кейсы вокруг Тайваня: блокировку портов, энергетики, “обезглавливающие удары” по руководству. Совпадение слишком аккуратное, чтобы его игнорировать.

Но здесь рынок и политика сходятся в одном: ставки несопоставимы. Венесуэла — это задний двор США. Тайвань — это центр мировой технологической цепочки. Захват Мадуро не вызвал серьёзных санкций. Попытка силового сценария против Тайваня почти гарантированно приведёт к тотальным ограничениям против Китая, сопоставимым или хуже, чем против России. А китайская экономика и так трещит под грузом долгов и обвала недвижимости.

Есть и второй момент, более опасный. Венесуэльская нефть — региональный актив. Тайваньские чипы — глобальный. Любая блокада острова мгновенно ударит по всей мировой промышленности. Ответ будет не моральным, а экономическим и жёстким.

Именно поэтому Пекин сейчас играет в “стабилизатора”. Риторика Си после захвата Мадуро подчеркнуто миролюбивая, разговоры о международном праве, ООН и недопустимости силы. Это не слабость. Это сигнал: Китай не собирается делать резких движений под влиянием чужих прецедентов.

При этом иллюзий тоже нет. Китайские эксперты открыто говорят, что “статус-кво” в Тайваньском проливе не статичен. Каждые учения, каждый ответ Запада, каждая новая операция сдвигают границу допустимого. Медленно, но необратимо.

Самый токсичный эффект венесуэльской истории даже не в военной плоскости. А в том, что международное сообщество проглотило захват иностранного лидера. Моральный аргумент против силового давления стал слабее. И в Пекине это заметили.

Но если кто-то и не будет играть в рулетку, так это китайское руководство. Для Си Тайвань — вопрос легитимности партии. А такими фишками не рискуют ради импульсивного эффекта. Венесуэла показала, что “можно”. Тайвань остаётся примером того, где цена ошибки может оказаться фатальной.

Learn Macro ◽️ Explore Macro
  • ❤ 36
Post #116 1.21K
Венесуэльский долг из мёртвого груза начинает превращаться в опцион. И рынок это чувствует быстрее, чем политики успевают сформулировать позицию.

После захвата Мадуро хедж-фонды, годами сидевшие в дефолтных бумагах, внезапно заговорили о реструктуризации уже в этом году. Canaima Capital, представляющая около $800 млн кредиторов Венесуэлы, прямо говорит: при Мадуро шансов не было. Сейчас они появились. Не потому что всё стало понятно, а потому что открылся денежный сценарий.

Логика проста и цинична. Если США действительно заводят свои компании в страну, поднимают добычу нефти и начинают вливать капитал в инфраструктуру, у Венесуэлы впервые за много лет появляется cash flow. А где есть поток, там возможна реструктуризация. Не списание, а продление. Время вместо прощения. Для держателей бондов это лучший исход.

Рынок начал отыгрывать это заранее. Бумаги суверена и PDVSA за несколько месяцев выросли в два раза, до 23–33 центов за доллар. И это ещё до каких-либо формальных переговоров. Чистый аванс за надежду, что страна вернётся в западную финансовую систему, санкции снимут, а инвестбанки снова откроют офисы в Каракасе.

Важно, что сами фонды не говорят о “хорошей” Венесуэле. Они говорят о асимметрии. Да, риск колоссальный. Правовой статус мутный, политический исход не гарантирован, тайминг неизвестен. Но апсайд в разы превышает текущие цены. Именно поэтому Ashmore взлетает на 14% за день, а другие EM-фонды внезапно становятся бенефициарами геополитики.

Ключевая ставка здесь не на демократию и не на легитимность. Ставка на нефть и инфраструктуру. Трамп публично говорит о росте добычи и инвестициях. Для бондхолдера это означает одно: повышается recovery value. Всё остальное вторично.

Но это всё ещё бинарная история. Либо Венесуэла действительно возвращается в систему, и тогда сегодняшние цены выглядят смешно низкими. Либо процесс буксует, власть меняется частично, санкции остаются, и рост окажется очередным false start.

Рынок выбрал верить. Пока. И именно в такие моменты дефолтные долги перестают быть мусором и снова становятся ставкой на перезапуск целой страны.

Learn Macro ◽️ Explore Macro
  • ❤ 35
Post #115 1.14K
История с Венесуэлой за пару дней превратилась из геополитического шока в инвестиционную лихорадку. Пока одни обсуждают легитимность захвата Мадуро, деньги уже пакуют чемоданы и летят в Каракас.

Хедж-фонды реагируют мгновенно. Бен Клиэри из Tribeca, фонд которого сделал +127% за прошлый год, открыто называет происходящее «золотой лихорадкой». Банки, брокеры, канадские структуры. Все отправляют людей на место, смотрят активы, ищут партнёров. Речь идёт не о годах, а о неделях.

Логика простая. Если США действительно берут страну под контроль и открывают её для западного капитала, Венесуэла превращается в редкий кейс: огромные ресурсы, убитая инфраструктура и резкий политический разворот. Такое бывает раз в поколение. Клиэри готов завести туда до 10% капитала фонда. От публичных акций сырьевых компаний до частного кредитования местного бизнеса.

Рынок долга уже начал отыгрывать сценарий. Венесуэльские бонды растут, потому что риск дефолта внезапно сменился надеждой на «рестарт». Но всё это держится на одном условии: что американский план действительно заработает, а страна станет хоть сколько-нибудь безопасной для инвесторов.

Риски при этом запредельные. Правовая защита туманна, контроль над активами под вопросом, безопасность на земле нестабильна. Именно поэтому крупные деньги вроде пенсионных фондов и суверенных фондов будут тянуть до последнего. И именно поэтому, как говорит Клиэри, когда им наконец разрешат инвестировать, «лошадь уже убежит».

Это классический момент для агрессивного капитала. Максимальная неопределённость, минимальная конкуренция, потенциально аномальная доходность. Но и ставка здесь бинарная. Либо Венесуэла становится новым фронтиром для сырьевых инвестиций. Либо этот «золотой rush» закончится так же быстро, как начался, оставив за собой только заголовки и списанные убытки.

Learn Macro ◽️ Explore Macro
  • ❤ 34
Post #114 1.02K
Европа рискует проиграть новую космическую гонку не потому, что у неё нет инженеров или денег. А потому что она снова делает ставку на регулирование вместо способности что-то реально запустить и использовать.

Война в Украине вскрыла неприятную правду. Ключевая военная связь страны держится на Starlink. На одной американской частной компании с восьмитысячной спутниковой группировкой. У Европы ничего сопоставимого нет. И вместо того чтобы срочно наращивать собственные мощности, Брюссель предлагает привычный рецепт: сначала написать правила, потом когда-нибудь конкурировать.

Проект Space Act отлично иллюстрирует эту логику. Формально он про безопасность, мусор на орбите и киберриски. По факту это попытка распространить “брюссельский эффект” на отрасль, где Европа уже отстаёт на десятилетие. Доля Европы в глобальных инвестициях в космос около 10% публичных и 22% частных. У США больше половины. Рыночная доля в производстве и запусках упала с 20% в 2008 до примерно 6% сегодня. SpaceX просто вытеснил всех по экономике.

Сравнение запусков всё говорит само за себя. Ariane 6, дорогая одноразовая ракета, больше $100 млн за старт и считанные запуски. Falcon 9 летает больше 160 раз в год и стоит около $70 млн, при этом многоразовый. С такой экономикой Европа физически не может вывести конкурентную группировку.

На этом фоне Space Act выглядит не как помощь, а как якорь. Новые обязательства, рост издержек, размытые стандарты, которые ещё даже не прописаны. Для небольших компаний это почти приговор. Еврокомиссия честно признаёт: плюс до 10% к затратам. В реальности удар по инвестициям и R&D будет сильнее.

Добавим сюда элементы откровенного протекционизма. Требования, которые де-факто бьют по американским “мега”-созвездиям. Регулятор и оператор европейской группировки в одном лице. Риски для сотрудничества с США в чувствительных областях вроде наблюдения и управления космическим мусором.

При этом решение лежит на поверхности. Меньше дублирования регулирования, больше признания международных стандартов. Сначала способности, потом нормы. Космос уже часть обороны, а Европа хронически недоинвестирует в безопасность. Немецкие $41 млрд на космическую оборону это шаг в нужную сторону, но его мало. Нужны совместные закупки, понятные правила dual-use и реальный фокус на доставке, а не на бумажной защите.

IRIS2, европейская спутниковая система, к 2030 либо будет работать, либо станет ещё одним дорогим символом. Европа никогда не становилась конкурентоспособной, просто переписывая правила. В космосе этот трюк тоже не сработает.

Learn Macro ◽️ Explore Macro
  • ❤ 21
Post #113 972
Азиатские рынки обновляют рекорды не потому, что в мире стало спокойнее. А потому что рынок снова решил игнорировать всё, кроме AI и чипов.

MSCI Asia Pacific пробивает хай, полупроводники тащат индекс вверх, Nasdaq-фьючерсы плюсуют. Логика простая и знакомая: если есть AI-нарратив, всё остальное вторично. Геополитика, войны, перевороты, нефть, инфляция. Это шум, который рынок научился быстро переваривать и забывать.

История с Венесуэлой показательная. США фактически убрали Мадуро, нефть сначала падает, потом отскакивает, но через несколько часов становится ясно: инфраструктура цела, поставки не под угрозой, значит паниковать не о чем. Рынок делает вид, что ничего не произошло. Стратеги прямо говорят: “geopolitical noise fades quickly”. И рынок с этим согласен.

На этом фоне золото улетает выше $4 400, серебро почти +5%, биткоин снова в лидерах. То есть деньги одновременно бегут и в риск, и в хедж. Это не про уверенность. Это про перегретую систему, где ликвидность ищет выход везде сразу.

Ключевой момент не в Азии и не в Венесуэле. Ключевой момент в том, что инвесторы снова сфокусированы на ставках, ликвидности и росте прибыли. А именно там сейчас максимальная хрупкость. ФРС уже аккуратно подкидывает идею: возможно, в 2026 будут дополнительные снижения ставок, если всё будет “бенигно”. Рынок это слышит как разрешение продолжать праздник.

Но при этом доходности трежерис не падают, доллар не слабеет, золото растёт. Это классическая шизофрения позднего цикла: акции говорят “всё отлично”, защитные активы говорят “готовьтесь”.

Азиатский рекорд в этом контексте не про силу экономики. Он про то, что глобальный рынок по-прежнему сидит на одной ноге. AI, чипы, технологические гиганты. Пока эта нога держит, индексы будут обновлять максимумы и игнорировать любые заголовки. Но чем выше этот рекорд, тем меньше у системы запаса прочности, когда рынок внезапно решит, что шум больше не шум.

Learn Macro ◽️ Explore Macro
  • ❤ 25
Post #112
Channel photo updated
Post #111 1.26K
Уолл-стрит в эйфории: ни одного медведя в прогнозах на 2026

На рынке сложился редкий консенсус: S&P 500 продолжит рост и в 2026, четвёртый год подряд. Это может стать самой длинной победной серией с середины 2000-х. Средний прогноз по индексу — +9%, и среди 21 аналитика, опрошенного Bloomberg, нет ни одного, кто бы ожидал падения.

Причины оптимизма понятны: экономика устояла после пандемии, AI продолжает качать рынок, ФРС готовится к снижению ставок, а рост корпоративных прибылей — двузначный. В лидерах по влиянию на индекс — те же пять техногигантов, которые тянут его вверх с 2022 года.

Но есть и тревожные сигналы. Даже быки вроде Эда Ярдени признают: “все стали слишком оптимистичными — и это само по себе настораживает”. Такое единодушие, как правило, бывает либо перед кульминацией ралли, либо перед разворотом.

Что может пойти не так:
• AI-история может выдохнуться — переоценка рисков, падение мультипликаторов, фиксация прибыли.
• ФРС может оставить ставки высокими дольше, чем ждет рынок.
• Трамп (второй срок) может ввести новые пошлины — особенно на Канаду или Мексику.
• Корпорации могут начать занижать ожидания по прибыли, чтобы не разочаровать инвесторов в будущем.

2025 уже дала рынку повод понервничать: весной S&P 500 падал почти на 20% на фоне торговой войны и конкуренции от DeepSeek. Тогда JPMorgan резко сменила прогноз с бычьего на медвежий — но в итоге ошиблась, как и многие: индекс вырос на 18%.

Теперь те же JPM стали снова оптимистами — ждут 7,500 по S&P на фоне “устойчивого роста, охлаждения инфляции и AI-революции”. Даже самые консервативные, вроде BofA, закладывают рост до 7,100, хотя и предупреждают: возможен как +25%, так и -20%, если будет рецессия.

Почему рынок может продолжить рост:
• Экономика США растёт — в III квартале 2025 темпы были максимальными за два года.
• Расходы домохозяйств и бизнеса устойчивы.
• Прибыль компаний снова будет расти двузначными темпами.
• Трамп проталкивает очередной налоговый стимул.
• Ставки идут вниз — макросреда становится всё мягче.

Вывод: Уолл-стрит пока не верит в обвал. Но когда все думают одинаково — стоит насторожиться. Оптимизм — это не проблема. Проблема в том, что он стал консенсусом.
  • ❤ 18
Post #110 1.08K
Новость об одобрении таблетированной версии Wegovy в США выглядит для рынка скорее как тактическое облегчение, чем как стратегический перелом. Речь идёт о продукте Novo Nordisk A/S, который выходит на рынок в момент, когда ожидания по компании уже заметно снижены после слабой динамики акций и усиления конкуренции.

Рынок воспринимает это одобрение как подтверждение того, что Novo всё ещё способна доставлять регуляторные результаты, несмотря на проблемы последних кварталов. Таблетка Wegovy расширяет линейку и снижает барьер входа для части пациентов, особенно для тех, кто избегает инъекций. Это важно именно сейчас, когда конкурентное давление со стороны Eli Lilly & Co. усиливается, а лидерство Novo в сегменте ожирения больше не воспринимается как безусловное.

Контекст тоже имеет значение. Инвесторы уже заложили в цену риск того, что Lilly догонит и перегонит Novo по эффективности и удобству терапии. Успех Zepbound и разочаровывающие результаты CagriSema сместили фокус с обещаний на исполнение. На этом фоне одобрение таблетки выглядит как восстановление доверия к текущему портфелю, а не как ставка на следующую волну роста.

Если запуск в США пройдёт без сбоев и спрос со стороны cash-pay пациентов окажется устойчивым, рынок, вероятно, будет трактовать это как стабилизацию доли Novo в ближайшие кварталы. Более слабый интерес или агрессивный ответ со стороны Lilly быстро вернут дискуссию к вопросу долгосрочной конкурентоспособности.

В итоге это событие скорее калибрует ожидания. Novo получает несколько месяцев форы и демонстрирует способность адаптироваться, но структурный спор за лидерство на рынке ожирения остаётся открытым.
  • ❤ 13
Post #109 1.1K
Произошло то, что ещё недавно считалось немыслимым. Уолл-стрит капитулировала перед идеей, родившейся в whitepaper.

15 декабря 2025 года Nasdaq подаёт заявку на 23-часовые торги. Следом NYSE Arca. В обоих документах одна и та же формулировка причины: «влияние крипторынка на ожидания инвесторов».

Вчитайтесь. Нью-Йоркская фондовая биржа, основанная в 1792 году. Nasdaq, символ американского индустриального доминирования. Оба переписывают свою операционную архитектуру потому, что Bitcoin приучил целое поколение к рынкам без сна.

Цифры говорят сами за себя.
$17 трлн иностранных инвестиций требуют доступа без привязки к часовым поясам. 23 часа торгов в сутки, с воскресенья 21:00 до пятницы 20:00. Один час паузы. Даже империям нужно дышать.

Но главное не в этом.

Это не инновация. Это инстинкт выживания институтов.

Токенизированные акции уже торгуются 24/7 на публичных блокчейнах. Blue Ocean ATS работает 23,5 часа в сутки уже сегодня. Будущее не спрашивало разрешения. Оно просто пришло.

Четыре столетия рынки открывались и закрывались по расписанию людей в Манхэттене. Шестнадцать лет понадобилось децентрализованной сети, чтобы переписать правила игры.

Что дальше:
• Одобрение SEC ожидается во втором квартале 2026.
• Круглосуточный клиринг DTCC к середине года.
• Полные 24/7 торги в горизонте пяти лет с вероятностью около 65%.

Слияние традиционных и децентрализованных рельс больше не теория. Это дорожная карта.

Последствия системные.
Пенсионные фонды. Суверенные фонды. Пенсионные счета. Всё это будет работать на инфраструктуре, которую первой построила крипта.

Это не история про рынки.

Это момент, когда традиционные финансы перестали делать вид, что ведут за собой, и начали честно признавать, что догоняют.

Стена между legacy-системами и permissionless-инновациями, которую строили 400 лет, не дала трещину.

Её снесли.

А сделали это люди, которых когда-то называли просто шифропанками.
  • ❤ 56
Post #108 935

Forwarded from Decipher

Итоги недели

00:01 - Fed: Хоуки vs. дауи, раскол по декабрьскому снижению
02:35 - EU: Осенний прогноз Еврокомиссии
04:40 - UK: Резкое падение ритейла и настроений
06:31 - PMI-данные: США и еврозона подтверждают «непадающий» рост
08:23 - Глобальная распродажа акций: AI-баббл и отсутствие «дешёвых» cut’ов
10:30 - Nvidia: Рекордные earnings и $1 трлн маятник капитализации
13:01 - Bitcoin впервые за 7 месяцев падает ниже $90k, стирая весь рост 2025 года
16:07 - Crypto–Macro Feedback Loop

MACRO
  • ❤ 21
Post #107 1.17K
Гандлах снова бьёт в набат. Частный кредит — новый субпрайм. По его мнению, именно там зреет следующий крах. Всё как раньше: завышенные оценки, липовая “ликвидность”, мусорные заимствования, которые внешне выглядят безопасными. Но реальность другая: за красивыми оценками скрывается дыра, которую невозможно закрыть, когда начнётся отток.

Tricolor и First Brands — лишь первые звоночки. BlackRock только что обнулил кредиты Renovo Home Partners, которые ещё месяц назад стояли по паритету. Гандлах говорит просто: в частном кредите есть только две цены — 100 или 0. И большинство держателей этих активов узнают реальную цену слишком поздно.

ETF на private credit толкают эти активы в розницу, обещая ликвидность на фоне неликвидной начинки. Это “идеальный мэч” для коллапса. Когда пойдут массовые выводы — фонды не смогут продать активы, начнут фиксировать убытки, и всё рухнет по цепочке.

Параллельно он разносит переоценку акций и особенно AI-бум: “Рынок сейчас один из самых нездоровых за всю мою карьеру”. Nvidia падает, NASDAQ буксует, но капитал продолжает лезть в хайп. Это, по его словам, классическая стадия спекулятивного безумия — когда все забывают про риски.

Вывод: Гандлах держит 20% в кэше и понижает долю золота с 25% до 15% — даже его любимый хедж уже не кажется столь надёжным. Он не шортит HY, не ищет “легких” ставок, потому что считает, что рынок слишком иррационален. Его главная стратегия — осторожность.

Ключевая мысль: “Проблемы начинаются не тогда, когда ты рискуешь. А когда ты думаешь, что не рискуешь — и покупаешь ‘безопасное’, которое таковым не является.”
  • ❤ 23
Post #106 1.11K
Майкл Бьюрри снова вышел из тени — но, похоже, чтобы исчезнуть. Его фонд Scion Asset Management официально прекратил регистрацию в SEC 10 ноября. Это значит — Бьюрри больше не обязан раскрывать свои позиции. Ни 13F, ни инсайты, ни отчёты — всё, занавес. На своей странице он написал коротко: “On to much better things Nov 25th.” Что будет — пока тайна.

Интересно другое. Буквально на днях он раскрыл детали опционной позиции против Palantir: 50 тысяч контрактов, каждый — на 100 акций, со страйком $50 на 2027 год. Потратил на всё $9.2 млн. Это не шорт на открытом рынке — это дальнобойный структурный удар. Palantir сейчас около $19. Если они не удвоятся и не удержатся — опцион в плюсе. Но тут важно другое: Бьюрри показывает, что видит пузырь. Причём снова — в AI.

Аналогично было и с Nvidia — в третьем квартале Scion зафиксировал короткие позиции на неё и несколько китайских бигтехов. Чуть раньше Бьюрри постил мем из “The Big Short” с подписью: “иногда мы видим пузыри”. Он явно считает, что рынок перегрет, особенно в хайповом tech-сегменте. И хотя структура сделок другая — суть та же: ставка на спад переоценённых активов, только с длинным горизонтом.

Теперь, когда он снялся с регистрации, все следующие ходы пройдут мимо публичного радара. Что будет 25 ноября — интрига. Может, новый фонд, может, частный family office. А может, просто пауза. Но, если история хоть что-то нас учит, Бьюрри уходит не потому, что всё закончилось. А потому, что всё только начинается.
  • ❤ 29
Post #102 985
Всё шло неплохо — пока не наступил сентябрь. Британская экономика почти остановилась: рост ВВП в третьем квартале — всего +0.1%. И это при том, что во втором квартале было +0.3%, а ожидания были выше. Причина? Сразу несколько. Удар по автопрому от кибератаки на Jaguar Land Rover. Ожидания жёсткого бюджета от Рэйчел Ривз. И, в целом, ощущение, что бизнес и домохозяйства притормозили в ожидании, что дальше будет только хуже.

Особенно пострадало производство: -1.7% за сентябрь, а выпуск автомобилей обвалился почти на 30% — худший результат со времён ковида. Пять недель заводы стояли. Государству пришлось в экстренном порядке выдавать £1.5 млрд в виде кредитной гарантии, чтобы не посыпалась цепочка поставок. На фоне всей этой каши — экспорт в США упал на £0.5 млрд, до минимума с января 2022 года. Причина — пошлины, которые когда-то ввёл Трамп, и которые до сих пор не отменили.

Бюджет Ривз, который ждут в конце месяца, явно будет жёстким. По оценке Capital Economics, потенциальные налоговые повышения съедят около 0.2% ВВП в 2026 году. Это ещё не рецессия, но — притормозка. Внутри правительства — тоже хаос: утечки, обвинения в заговорах, и попытки срочно залатать дыру в бюджете без окончательного политического самоубийства.

Но, парадоксально, именно слабость экономики может стать аргументом для Банка Англии. Ставки высокие, спрос охлаждён, инфляция сдувается, безработица растёт. Рынок уже закладывает больше 80% вероятности снижения ставки в декабре. Это раньше, чем кто-либо ждал.

По сути, Британия сейчас снова в режиме “экономики на паузе”. Бизнес не инвестирует, потребители не тратят, экспорт не растёт. Всё ждут, когда у Ривз закончатся красные строки в Excel.
  • ❤ 17
Post #101 985
HSBC опубликовал квартальные результаты, и картина получилась неоднозначная. Прибыль до налогообложения упала на 14% — всё из-за разовых затрат, включая $1.1 млрд по делу Madoff и $300 млн на французское расследование. Но несмотря на это, банк повысил прогноз рентабельности на 2025, ожидая “mid-teens or better” по return on tangible equity.

Рынок отреагировал позитивно — акции выросли на 2.7%, максимальный внутридневной рост за 4 месяца.

Что происходит внутри:
— HSBC завершает крупнейшую за десятилетие перестройку: сокращение команд, уход с Запада, фокус на Азию и Ближний Восток.
— Главный акцент — Гонконг, где банк купил долю миноритариев в Hang Seng Bank за $14 млрд.
— Профит в регионе за квартал +11%, а CEO банка делает ставку на то, что Гонконг обгонит Швейцарию по объёму кросс-граничного управления капиталом.

Но без рисков не обошлось:
• $700 млн списаний по коммерческой недвижимости в Гонконге (против $100 млн годом ранее)
• $1 млрд резервов на потенциальные кредитные потери, включая одного крупного клиента из Ближнего Востока
• Политическая турбулентность между США и Китаем всё чаще ставит HSBC в непростое положение

Несмотря на весь “legal noise”, банк уверенно смотрит вперёд. CFO Пам Каур сказала, что HSBC открыт к новым M&A, но с оговорками: только если сделка вписывается в стратегию, даёт масштаб, легко интегрируется и выгоднее байбэка. Учитывая $150 млрд рыночной капитализации — не каждый актив подойдёт.

Итог?
⚖️ Проблем хватает — от судов до недвижимости
📈 Но операционно банк растёт, особенно в Азии
🧭 И всё больше фокусируется на том, что работает — масштаб, эффективность и капитал под контролем

HSBC как будто говорит рынку: “Да, шрамы остались. Но мы сильнее и нацелены на рост”.
  • ❤ 17
Post #100 833
Кир Стармер решил не сгибаться под давлением Пекина — и сделал это максимально публично. В интервью Bloomberg он прямо заявил, что решение о строительстве китайского мега-посольства в Лондоне будет принято “по правилам”, а не под угрозами.

📌 Напомним контекст:
Китай хочет построить новое посольство в самом центре Лондона, но проект заморожен до декабря из-за опасений безопасности — рядом находятся чувствительные госучреждения. После срыва шпионского дела (два британца обвинялись в работе на Китай, но обвинения развалились) давление на Стармера усилилось: и со стороны Китая, и внутри страны.

Пекин — в ответ — пригрозил “последствиями” и обвинил Британию в нарушении договорённостей. Стармер ответил жёстко:

“Нас никто не будет толкать. Решения будут приниматься без учёта внешнего давления.”

Интересно, что параллельно Стармер усиливает и экономический диалог с Китаем — особенно в области финансовых услуг. Но на этой неделе он впервые занял более жёсткую позицию:
• Призвал Пекин прекратить закупки российской нефти
• Выразил обеспокоенность контролем над редкоземельными материалами
• Подчеркнул, что Запад не должен “отдавать технологии” под давлением экспортных ограничений

На фоне этого — Китай требует от Лондона снять недавние санкции против ряда китайских компаний, введённые вместе с мерами против “Роснефти” и “Лукойла”.

Всё это показывает балансирование на тонком канате:
Стармер хочет улучшать отношения с Китаем, но не ценой суверенитета и безопасности.
И хотя он отказывается менять курс из-за “шпионской истории”, похоже, Британия встала на путь более принципиального, но прагматичного взаимодействия с Пекином.

Политика “engage, but don’t bend”.
  • ❤ 19
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →