TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
362
Photos
703
Videos
2
Links
1.2K

Showing posts older than #2089 · Back to latest

Older Posts 12 shown
Post #2088 50
ЕЦБ ускоряет цифровую инфраструктуру сразу по четырём направлениям

За неделю Евросистема сделала сразу несколько шагов — от оптовых расчётов до цифрового евро.

🔹 Pontes официально запущен. С 21 сентября токенизированные активы на внешних платформах можно рассчитывать в деньгах центрального банка через TARGET. Первые участники уже подключены; функции и часы работы будут расширяться поэтапно, полная реализация ожидается к 2028 году. (European Central Bank)

🔹 ЕЦБ готовится сам инвестировать в токенизированные бумаги. Небольшую часть собственного инвестиционного портфеля планируется направить в евро-облигации государств, агентств и наднациональных организаций, а расчёт проводить через Pontes. Пока началась только подготовка — покупки ещё не стартовали. (European Central Bank)

🔹 Цифровой евро движется к пользовательскому тестированию. Уже отобраны 36 поставщиков платёжных услуг, а теперь ЕЦБ набирает интернет-магазины. 12-месячный пилот бета-версии намечен на вторую половину 2027 года; решение о выпуске цифрового евро всё ещё не принято. (European Central Bank)

🔹 ЕЦБ отдельно синхронизирует Swift и TARGET. Причина — переход рынка ценных бумаг на расчёты T+1: несовпадающие сроки обновления сообщений могут нарушить тестирование всей инфраструктуры. (European Central Bank)

Главный вывод: ЕЦБ не строит одну «новую цифровую систему». Он одновременно перестраивает расчётный актив, рынок токенизированных бумаг, розничный интерфейс и стандарты обмена данными — как отдельные, но взаимосвязанные слои.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #2087 53
Одна страна — несколько архитектур трансграничных платежей

Саудовская Аравия и Катар начинают поэтапно расширять взаимный приём национальных карт: mada — в Катаре, HIMYAN — в Саудовской Аравии. Базой служит региональная инфраструктура GCC-NET. Подробнее: SAMA и Qatar Central Bank

На первый взгляд, обычная интеграция карточных систем. Но интереснее посмотреть на неё в контексте других трансграничных моделей, о которых мы уже писали.

О том, какие есть три варианта соединения национальных платёжных систем без создания общей валюты писали ТУТ

Логика mada ↔ HIMYAN во многом похожа:
национальная валюта → национальная платёжная сеть → совместимый трансграничный канал → другая национальная сеть.


Новые деньги здесь не создаются.

Но Саудовская Аравия одновременно участвовала и в mBridge — принципиально другой архитектуре. Там трансграничный расчёт строился уже вокруг цифровых валют центральных банков на общей платформе.
Различные модели трансграничной платёжной инфраструктуры мы разбирали ТУТ.

Третий вариант — Project Agorá. Здесь на общей программируемой платформе соединяются токенизированные резервы центральных банков и токенизированные депозиты коммерческих банков.

Получаются три разных уровня решения одной проблемы:

🔹 mada ↔ HIMYAN — соединить существующие платёжные сети;
🔹 mBridge — соединить цифровые деньги центральных банков;
🔹 Agorá — перестроить оптовый расчёт, объединив деньги ЦБ и банковские депозиты в программируемой инфраструктуре.

И отсюда более интересный вывод: стране необязательно выбирать одну «платёжную систему будущего».

Розничный пользователь может платить через привычную национальную сеть. Банки — использовать отдельную трансграничную инфраструктуру. А оптовый окончательный расчёт может проходить через совершенно другой контур.

Будущая архитектура трансграничных платежей, вероятно, будет состоять не из одной универсальной системы, а из нескольких совместимых слоёв.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2086 45
Отличные новости! 🎉

Наша статья о том, как меняется оценка знаний студентов в эпоху генеративного ИИ, привлекла внимание канала «Наука и университеты».

Мы рады, что тема ответственного внедрения ИИ в вузах становится частью широкой академической дискуссии. В исследовании мы предлагаем преподавателям трехмерную матрицу на основе таксономии Блума.

Она помогает проектировать задания так, чтобы нейросети усиливали, а не подменяли критическое мышление студентов.

Спасибо команде канала за интерес к нашей работе!

📖 Читать полную версию статьи в Discover Education: https://link.springer.com/article/10.1007/s44217-026-01896-x

А как Вы сейчас регламентируете использование ИИ на своих курсах/в работе? Делитесь опытом в комментариях! 👇
SpringerLink Human–GenAI interaction across Bloom’s levels in university economics education Discover Education - This article presents an integrative literature review and a Bloom-informed model of human–generative-AI interaction in university economics education. Using the revised...
  • 🔥 3
Post #2085 44

Forwarded from Наука и университеты

Как оценивать знания студентов в эпоху ИИ: новое исследование о взаимодействии с генеративным ИИ в экономическом образовании
 
Искусственный интеллект меняет университетское обучение, особенно в области экономики. Но как понять, действительно ли студенты усваивают материал, когда у них есть доступ к ChatGPT и другим генеративным моделям?
 
Исследовательницы Вера Макарова и Елизавета Оглоблина опубликовали статью в журнале Discover Education, в которой предложили модель оценки взаимодействия студентов с ИИ на разных уровнях познавательной деятельности.
 
Основные выводы исследования:
 
📌 На базовых уровнях (запоминание и понимание) ИИ эффективно работает как адаптивный репетитор и справочная система, ускоряя доступ к информации. Однако без проверки фактов и работы с первоисточниками это ведёт к поверхностному обучению.
 
📌 На уровне применения знаний критически важен дизайн заданий. Если оценивается только финальный результат, ИИ подменяет обучение. Если же требуется продемонстрировать промежуточные шаги и рефлексировать использование ИИ — технология становится поддержкой, а не заменой мышления.
 
📌 На высших уровнях (анализ, оценка, создание) ИИ расширяет возможности работы с данными и генерации идей, но возрастают риски шаблонного мышления, утраты оригинальности и размывания авторства.
 
Практическая значимость
 
Авторы предлагают трёхмерную матрицу, которая помогает преподавателям:
- Определять, какие функции ИИ допустимы на каждом уровне обучения
- Проектировать задания с видимостью процесса (черновики, логи промптов, промежуточный анализ)
- Формировать метакомпетенции: ИИ-грамотность, саморегулируемое обучение и цифровую ответственность
 
Главный принцип: ИИ не должен заменять когнитивную работу студента, но может стать инструментом её усиления при правильном педагогическом дизайне и прозрачности использования.
 
📖 Полный текст статьи: Makarova V. & Ogloblina E. Human–GenAI interaction across Bloom's levels in university economics education. Discover Education (2026). https://doi.org/10.1007/s44217-026-01896-x
Post #2084 41
«Деньги центрального банка должны остаться в центре»

Глава Центрального банка Ирландии Гэбриэл Маклуф 17 сентября сформулировал важный принцип того, как Евросистема видит переход к токенизированным финансам.

“It must evolve into a digital and tokenised world, with central bank money remaining at its heart.”

«Она должна развиваться в цифровом и токенизированном мире, при этом деньги центрального банка должны оставаться в её центре».


Под «ней» Маклуф имеет в виду существующую двухуровневую денежную систему, которую непосредственно перед этим описывает так:

“The anchor is the two-tier monetary system: central bank money alongside commercial bank money.”


«Якорь — это двухуровневая денежная система: деньги центрального банка наряду с деньгами коммерческих банков».


Почему это важно?

Токенизация сама по себе не означает переход к совершенно новой денежной системе. Позиция Маклуфа скорее обратная: технология расчётов может меняться, но базовая денежная иерархия должна сохраниться.

Банки по-прежнему могут создавать коммерческие деньги — в том числе в токенизированной форме. Новые платформы могут менять способ передачи активов и автоматизировать расчёты. Но деньги центрального банка должны сохранять роль общего безопасного расчётного якоря.

Именно в этой логике Маклуф объединяет два направления работы Евросистемы: новые технологии для оптовых расчётов и цифровой евро. Их задача, по его словам, — сохранить доступность государственных денег по мере цифровизации экономики, одновременно повышая устойчивость и расширяя выбор.

То есть центральный вопрос будущей архитектуры денег может звучать не так:
«что заменит банковские деньги?»

а так:
«как новые формы частных денег будут оставаться связаны с единым расчётным якорем?»

Именно эта связь определит, сохранится ли принцип «один евро = один евро» между банками, платформами и цифровыми формами денег — или токенизация начнёт дробить денежную систему на отдельные контуры.

Это уже наша интерпретация логики выступления, а не прямая цитата Маклуфа.

Источник — выступление Гэбриэла Маклуфа, Central Bank of Ireland, 17.09.2026:
https://www.centralbank.ie/news/article/speech-governor-makhlouf-eurofi-gala-dinner-17-september-2026

#АрхДенег_Голоса
Читайте в MAX
😀 Архитектура денег
Post #2083 160
Сегодня — запуск Pontes: Евросистема соединяет токенизированный рынок с деньгами ЦБ

Сегодня, 21 сентября, ЕЦБ проводит круглый стол, посвящённый запуску Pontes — новой инфраструктуры Евросистемы для расчётов по токенизированным операциям (подробнее о системе писали ТУТ).

Pontes связывает частные платформы распределённых реестров с TARGET Services, позволяя завершать денежную часть сделки в деньгах центрального банка.

То есть это не новая валюта и не цифровой евро. Актив может находиться на отдельной токенизированной платформе, а окончательный расчёт — проходить через инфраструктуру Евросистемы.

Открытие Кристин Лагард запланировано на:

🕕 18:00 по Москве
Панель Пьеро Чиполлоне — 18:10 по Москве.

⚠️ В официальном календаре ЕЦБ мероприятие отмечено как только по приглашениям. Публичная онлайн-трансляция на данный момент не заявлена.

Главное, за чем следим сегодня: станет ли после мероприятия Pontes официально доступен для рабочих расчётов и на каких условиях первоначального этапа.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #2082 62
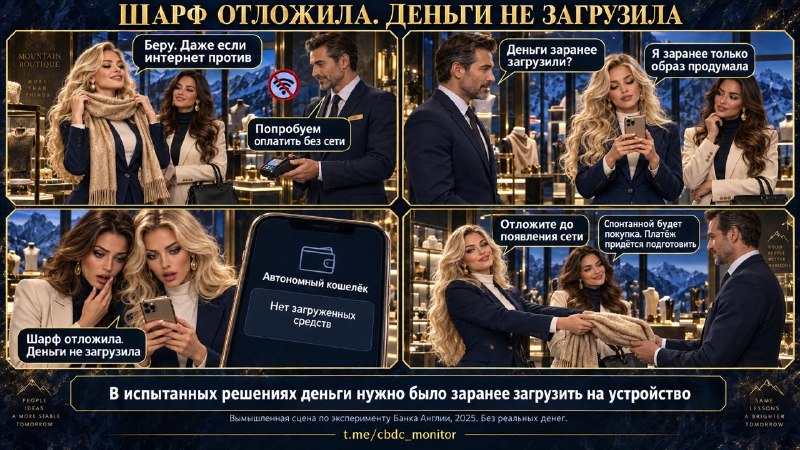
Шарф отложила. Деньги не загрузила 💅

*Вымышленная история из бимбо-вселенной.*

Бутик при горном отеле. Две подруги, кашемировый шарф и внезапно пропавший интернет.

«Как оплачивать?»

Продавец показывает экспериментальный кошелёк: «Попробуем без интернета. Деньги заранее загрузили?»

«Я заранее только образ продумала».

За шуткой стоит вполне конкретное условие автономных платежей.

🏦 В эксперименте Банка Англии, опубликованном 10 апреля 2025 года, средства хранились локально на телефоне или смарт-карте. Устройства могли передавать их без подключения к сети цифровой валюты центрального банка. Получатель мог потратить полученное дальше, также без подключения.

Но деньги требовалось загрузить заранее. При неожиданном отключении связи пустой автономный кошелёк не помогал. Исключение: получить автономный платёж от другого пользователя.


«То есть деньги у меня есть, но к этому отпуску подготовились не все?»

🔐
Работа без сети требует защиты на самом устройстве.
В испытанных решениях защищённые чипы помогали предотвращать подделку и повторное расходование одних средств. Последующая сверка с системой позволяла выявлять нарушения, но уже после возможных потерь. Распределение ответственности за такие риски влияет на выбор технологии.

Речь о техническом эксперименте без реальных денег. Предварительная загрузка была условием исследованных решений, а не универсальным правилом всех автономных платежей.

Подруга возвращает шарф на стойку:

«Спонтанной будет покупка. Платёж придётся подготовить».

Наш вывод: обещание «можно платить без интернета» нужно оценивать вместе с условиями: что хранится на устройстве, как защищён остаток и кто отвечает, если защита не сработает.

#АрхДенег_Азбука
Читайте в MAX
😀 Архитектура денег
Post #2081 54
Главный дефицит цифровых денег теперь не технология, а доступ к расчётному контуру.

Период: с 11 по 17 сентября 2026 года. Общий сдвиг недели: центральные банки, регуляторы и инфраструктурные операторы всё чаще задают не новый формат токена, а условия подключения к ликвидности, расчёту и финальности.

1. ЕВРОСИСТЕМА / PONTES

16 сентября DNB обозначил логику токенизированного рынка: безопаснейшим расчётным активом остаются деньги центрального банка. Токенизированные депозиты, банковские депозиты в цифровой форме учёта, могут сохранять единство денег, но требуют совместимости между сетями. По данным DNB, Pontes переходит от подготовки к реализации и должен начать работу с четырьмя операторами распределённых реестров.

Смысл: частные цифровые деньги масштабируются вокруг публичного расчётного якоря, а не вместо него.

2. PARTIOR + LSEG DiSH

17 сентября Partior и LSEG объявили о разработке Multi-Settlement Bank решения. DiSH trust accounts должны позволить банкам перемещать расчётную ликвидность между несколькими банками 24/7, сокращая зависимость от времени закрытия платежей и предварительного фондирования двусторонних nostro. Проект проходит отраслевое тестирование; подключение дополнительных расчётных банков к промышленной среде планируется с I квартала 2027 года.

Смысл: ключевым слоем становится не отдельная сеть, а нейтральный мост между банковской ликвидностью и цифровыми платёжными контурами.

3. ЕЦБ / ЦИФРОВОЙ ЕВРО

15 сентября ЕЦБ открыл приём заявок от интернет-магазинов для пилота цифрового евро. Пилот использует бета-версию без статуса законного платёжного средства; операционная фаза рассчитана на 12 месяцев со второй половины 2027 года.

Смысл: проверяется уже не только технология, но и распределение ролей между Евросистемой, банками, платёжными провайдерами и торговлей.

4. CIRCLE / ARC + USDC

16 сентября Circle открыла публичную основную сеть Arc, созданную для финансовых рынков и движения денег. Комиссии оплачиваются в USDC, заявлена детерминированная финальность менее секунды, в первый день Circle сообщила о более чем 100 приложениях и участниках экосистемы.

Смысл: эмитент стейблкоина расширяет роль от денежного инструмента к базовой инфраструктуре его обращения.

5. США / SEC

17 сентября SEC предоставила временное условное освобождение площадкам Tokenized Securities Venues от определения биржи для торговли токенизированными акциями NMS. Установлены ограничения по объёму и числу бумаг, требования к эквивалентности прав и публичности смарт-контрактов.

Смысл: масштаб токенизированного рынка зависит не только от технологии, но и от того, кому регулятор разрешает вход в торговый контур.

6. ВЕЛИКОБРИТАНИЯ / FCA

16 сентября FCA выпустила финальное руководство по границам будущего режима криптоактивов, включая выпуск квалифицируемых стейблкоинов. Приём заявок на авторизацию открывается 30 сентября 2026 года, сам режим вступает в силу 25 октября 2027 года.

Смысл: выпуск стейблкоина превращается из технологической функции в отдельно определяемую регулируемую деятельность.

ЛИНИЯ НЕДЕЛИ

Pontes закрепляет деньги центрального банка как якорь. Partior и DiSH строят мост к банковской ликвидности. ЕЦБ тестирует контур доступа цифрового евро. Circle объединяет USDC с собственной сетью. SEC и FCA определяют, кто вправе работать внутри новых цифровых рынков.

Архитектура денег складывается не вокруг одного победившего реестра, а вокруг правил входа в расчётный слой.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #2076 42
А обязательно ли вообще токенизировать финансовые активы?

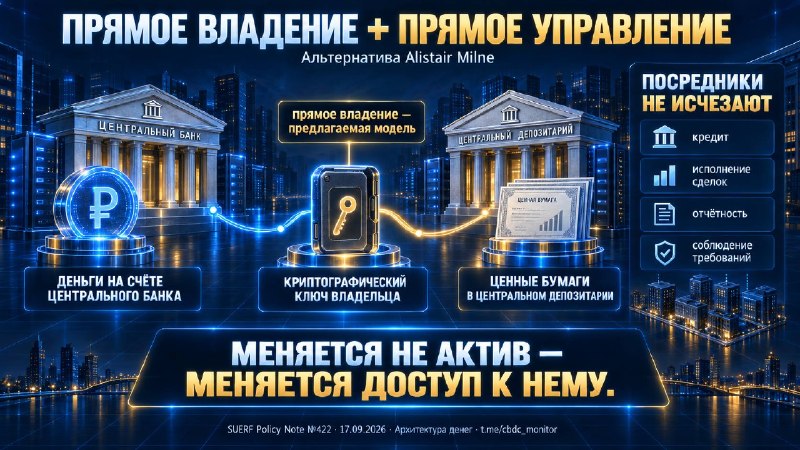
SUERF Policy Note №422 ставит неудобный вопрос: многие преимущества токенизации — быстрые расчёты, автоматизация, «поставка против платежа», «платёж против платежа» и более эффективное управление ликвидностью — можно получить, не перенося деньги и ценные бумаги в новые реестры.

Альтернатива Alistair Milne — прямое владение активами в официальных записях: деньги — на счетах центрального банка, бумаги — в центральных депозитариях, а перевод разрешается владельцем с помощью криптографических ключей.

Почему это важно? Частичная токенизация может не убрать фрагментацию, а добавить ещё один слой: часть активов останется в старой инфраструктуре, часть — в новых сетях.

Главный тезис: проблема рынка может быть не в отсутствии токенов, а в многоуровневом владении, посредниках и разрозненных системах учёта. Технология — лишь один из способов это исправить.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
Post #2075 44
24/7 без новой валюты: что строят LSEG и Partior

17 сентября LSEG Digital Settlement House и Partior объявили о создании Multi-Settlement Bank — инфраструктуры, которая должна позволить банкам круглосуточно перемещать расчётную ликвидность между несколькими расчётными банками и платёжными системами.

Сейчас решение проходит отраслевое тестирование. Начало промышленной эксплуатации и подключение дополнительных банков запланированы с I квартала 2027 года.

Важно: несмотря на название, речь идёт не о создании нового банка и не о выпуске новой валюты.

Partior предоставляет многовалютную расчётную сеть, а LSEG DiSH — нейтральный инфраструктурный слой с объединёнными доверительными счетами. Идея состоит в том, чтобы банкам не приходилось заранее распределять деньги по большому числу двусторонних корреспондентских счетов и зависеть от времени закрытия отдельных платёжных систем.

Чем это отличается от похожих решений?

🔹 От стейблкоинов — здесь не создаётся новый частный денежный актив. В расчёте продолжают использоваться деньги коммерческих банков.
О конструкции DiSH

🔹 От токенизированного депозита одного банка — деньги не должны оставаться внутри инфраструктуры конкретной кредитной организации. Например, решение J.P. Morgan Kinexys представляет цифровой банковский депозит внутри собственной банковской системы. Здесь же задача — соединить несколько расчётных банков и несколько платёжных сетей.
J.P. Morgan Kinexys

🔹 От Project Agorá BIS — отличается прежде всего устройство расчёта. Agorá исследует общую программируемую инфраструктуру, в которой взаимодействуют токенизированные банковские депозиты и деньги центральных банков. LSEG и Partior пока решают другую задачу: сделать существующую коммерческую банковскую ликвидность доступнее между независимыми сетями.
Project Agorá

В перспективе инфраструктура LSEG и Partior должна поддерживать расчёты по принципам «платёж против платежа» и «поставка против платежа», а также внутридневные валютные операции и операции репо. Пока это следующий этап развития, а не уже работающая промышленная функция.

Поэтому главный смысл проекта можно сформулировать так:

не новые деньги — новая мобильность существующих денег.

Если модель заработает в заявленном виде, трансграничные расчёты смогут стать более непрерывными без обязательного создания единого глобального стейблкоина или одной общей платёжной платформы.

Но главный вопрос остаётся открытым: насколько такая конструкция действительно уменьшит объём заранее замороженной банковской ликвидности после перехода от тестирования к реальной эксплуатации?

Первоисточники:
LSEG: https://www.lseg.com/en/media-centre/press-releases/2026/partior-lseg-dish-always-on-settlement-bank-liquidity-cross-border-payments-network
Partior: https://partior.com/news-and-insights/partior-and-lseg-dish-collaborate-to-bring-always-on-settlement-bank-liquidity-to-partiors-cross-border-payments-network

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2070 44
BIS: публичный блокчейн не даёт однозначной статистики экономики

15 сентября BIS опубликовал Working Paper №1377 о том, как измерять активность стейблкоинов, криптоактивов и децентрализованных финансов. Главный вывод: даже если данные в публичном блокчейне открыты, это не означает, что экономическую активность можно измерить однозначно.

Исследователи показывают, что итоговые оценки сильно зависят от методики обработки данных. Например, показатель объёма переводов в Bitcoin может различаться до 6 раз в зависимости от подхода к очистке и интерпретации транзакций. Кроме того, авторы классифицируют около 13 млн активных смарт-контрактов, из которых примерно 1,4 млн связаны с токенами.

Главный практический вывод для регуляторов, аналитиков и участников рынка: on-chain-метрики — это приближение, а не прямое измерение экономики. Прозрачность реестра ещё не означает прозрачность смысла операций.

Источник: BIS Working Paper No. 1377, Hidden by complexity? Measuring stablecoin, crypto and decentralised finance ecosystems, 15.09.2026.

#АрхДенег_Фокус
Читайте в MAX
😀 Архитектура денег
Post #2069 37
Цифровой евро: готовят пилот, не запуск

15 сентября ЕЦБ открыл набор интернет-магазинов и продавцов через мобильные приложения для участия в пилоте цифрового евро. Заявки принимаются до 27 октября 2026 года. Проверять будут весь путь оплаты — от выбора способа платежа до получения денег торговцем.

Где проект сейчас? Уже отобраны 36 поставщиков платёжных услуг; по графику идёт этап разработки и интеграции. Операционная часть пилота ожидается во второй половине 2027 года на 12 месяцев. Покупателями станут сотрудники участвующих центральных банков, а не широкая публика.

Чьи это деньги? Бета-версия будет обязательством Евросистемы, но обслуживать пользователей будут платёжные посредники. Это деньги центрального банка без прямого клиентского счёта в ЦБ. При этом бета-евро не получит статуса законного платёжного средства.

А что со Swift? В отдельном сообщении ЕЦБ рассказал о просьбе консультативной группы AMI-SeCo согласовать обновление сообщений Swift с июньским обновлением TARGET Services 2027 года (подробнее о TARGET и в целом о праве в цифровых деньгах ЕС писали ТУТ). Это касается подготовки расчётов по ценным бумагам к режиму T+1 — не графика цифрового евро.

Решение о выпуске цифрового евро пока не принято: ЕЦБ рассмотрит его после принятия соответствующего законодательства ЕС. Наш акцент: техническая готовность, работающий приём платежей и юридическое решение — три разные задачи. Продвижение по одной не означает завершения остальных.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →