TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
361
Photos
708
Videos
2
Links
1.2K

Showing posts older than #2069 · Back to latest

Older Posts 17 shown
Post #2068 40
Правильный ответ ещё не означает, что человек умеет решать задачу.

Продолжим разбор нашего исследования.

В нашем исследовании именно уровень Apply, применение знаний на практике, становится точкой, где профиль риска меняется качественно.

Генеративный ИИ здесь особенно полезен. Модель может показать последовательность расчёта, предложить дополнительную задачу, объяснить ошибку или продемонстрировать другой способ решения. Для экономических дисциплин с расчётами и формализованными процедурами такой режим даёт значительно больше возможностей для практики.

Но тот же инструмент позволяет сделать ровно обратное: получить готовый результат, не освоив процедуру его получения.

Разница возникает не столько из-за возможностей самой модели, сколько из-за конструкции задачи.

Если студент должен показать промежуточные шаги, объяснить логику решения и отдельно указать вклад ИИ, модель работает как поддержка формирования навыка. Если проверяется только конечный ответ, ИИ может выполнить ту самую когнитивную операцию, которую задание должно было проверить. Наш синтез поэтому определяет Apply как критическую развилку: зона контроля остаётся узкой при видимом процессе и резко расширяется при оценке только конечного продукта. Важная оговорка: именно этот вывод опирается в том числе на исследования непосредственно в экономическом образовании.

Условный пример. Студенту нужно рассчитать ценовую эластичность спроса и интерпретировать результат.

В первом случае он сам выбирает данные и формулу, выполняет расчёт, обращается к ИИ за проверкой отдельного шага и затем объясняет результат.

Во втором вводит условие задачи и получает готовый расчёт с убедительным объяснением.

На выходе могут оказаться два одинаково правильных ответа. С точки зрения формирования компетенции перед нами две совершенно разные системы.

Именно поэтому в статье мы выделяем видимость процесса как один из основных механизмов сохранения человеческого вклада: важен не только результат, но и возможность восстановить траекторию, по которой человек к нему пришёл.

Если перенести эту логику на профессиональную среду, возникает уже гипотеза для банков, консалтинга и аналитических подразделений. Организация может ускорить выпуск качественных материалов с помощью ИИ и одновременно перестать видеть, какие компетенции действительно остаются внутри команды.

Следующий вопрос сложнее: что происходит, когда ИИ уже не помогает применить известный метод, а начинает предлагать саму структуру анализа?

Исследование:
Makarova, V., Ogloblina, E. (2026). Human–GenAI Interaction Across Bloom’s Levels in University Economics Education. Discover Education.

#АрхДенег_Интеллект
Читайте в MAX
😀 Архитектура денег
Post #2067 176
Цифровой рубль: что дальше?

14 сентября Банк России опубликовал проект направлений развития финансового рынка на 2027–2029 годы. Для архитектуры цифровых денег в нём важны два направления.

Внутри страны — расширение сценариев. Приоритетами названы бюджетные платежи и смарт-контракты. Регулятор планирует проработать реализацию Платформы коммерческих смарт-контрактов, чтобы участники рынка могли разрабатывать собственные автоматические сценарии расчётов в цифровых рублях.

Отдельная заслуживающая внимания формулировка — возможный эксперимент с новым типом счетов: цифровых рублей в кредитных организациях. Пока прорабатывается сам вопрос проведения эксперимента. Делать вывод, что цифровой рубль превращается в банковский вклад, из этого нельзя.

За пределами страны — проработка трансграничных расчётов. Банк России продолжит взаимодействие с иностранными регуляторами по возможности использования цифровых валют центральных банков в двустороннем и многостороннем формате. Это не объявление о запуске международной платформы.

Наш акцент: важен не только доступ к цифровому рублю, но и то, кто сможет создавать платёжные сценарии и по каким правилам будут взаимодействовать разные денежные системы. Именно здесь стоит искать следующую практическую ценность для бизнеса.

Перед нами проект стратегического документа, а не уже вступившие в силу изменения правил.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2066 46
Архитектура денег «Валюты BRICS пока не предлагается» После саммита BRICS секретарь МИД Индии по экономическим отношениям Судхакар Далела сформулировал позицию предельно коротко: “There is no proposal for a BRICS currency as of now.” «На данный момент предложения о создании…
BRICS Pay: от архитектуры — к первому пилотному контуру?

Следом за обсуждением общей логики BRICS появился уже более практический сюжет.

РФПИ, BRICS Pay и BRICS Pay India договорились изучить интеграцию BRICS Pay с платёжной инфраструктурой Индии, подготовить возможные пилотные проекты и лишь затем — при успешной отработке — перейти к трансграничным платёжным сервисам. Технологическим партнёром должен выступить BRICS Pay, включая адаптацию и локализацию решений.

И вот здесь становится интересно.

Проверяться будет уже не абстрактная идея «платежей BRICS», а вполне конкретная задача:
как встроить дополнительный трансграничный слой в национальную инфраструктуру, не заменяя её.

То есть банк, локальная платёжная система и привычный интерфейс могут остаться прежними, а новым становится маршрут между ними.

Пока важно не забегать вперёд: самого пилота ещё нет. Сейчас речь об интеграции и его подготовке.

Но именно на этом уровне и будет понятно, насколько идея платёжной связности BRICS жизнеспособна: не в декларации, а в том, смогут ли разные национальные системы действительно провести через один мост платёж, данные, конверсионные операции и финальный расчёт.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2065 54
«Валюты BRICS пока не предлагается»

После саммита BRICS секретарь МИД Индии по экономическим отношениям Судхакар Далела сформулировал позицию предельно коротко:

“There is no proposal for a BRICS currency as of now.”

«На данный момент предложения о создании валюты BRICS нет».


На наш взгляд, это не отказ BRICS от денежной интеграции.

Скорее, уточнение какая именно интеграция сейчас является реалистичной.

И официальный итог саммита это подтверждает. В Нью-Делийской декларации говорится о трёх вещах:
→ расчётах в национальных валютах;
→ совместимости трансграничных платёжных и информационных каналов;
→ продолжении работы BRICS Payment Task Force над практическими решениями.

То есть конструкция пока выглядит не так:
национальные валюты → одна новая валюта BRICS

а так:
национальная валюта → национальная платёжная система → совместимый трансграничный канал → другая национальная система.

И это принципиально разные модели.

Первая требует общего денежного эмитента, правил денежно-кредитной политики, управления ликвидностью и распределения рисков между странами.

Вторая позволяет сохранить денежный суверенитет, но попытаться убрать трение между национальными системами.

И именно поэтому мы бы не читали эту цитату как «BRICS отказался от собственной финансовой архитектуры».

Скорее наоборот:
BRICS сейчас делает ставку не на создание новых денег, а на то, чтобы существующие деньги лучше взаимодействовали друг с другом.

А это уже не вопрос символической новой валюты.

Это гораздо менее эффектная — и гораздо более практическая — работа с платёжными рельсами, сообщениями, конвертацией и финальностью расчёта.

#АрхДенег_Голос
Читайте в MAX
😀 Архитектура денег
Post #2064 62
Казахстан строит сразу два слоя цифровых денег

11 сентября Казахстан дал сразу два показательных сигнала.

Первый — про платёжные рельсы. Межбанковская система мобильных платежей, запущенная 19 июля, уже обработала 20 млн операций примерно на 400 млрд тенге. Она позволяет клиентам разных банков платить по единому QR и переводить деньги по номеру телефона.

Второй — про сами деньги. Зампред Нацбанка Бинур Жаленов сообщил, что цифровой тенге планируется использовать для ряда бюджетных расходов свыше 100 млн тенге. Сейчас, по его словам, действует уже более 50 проектов с цифровым тенге. Отдельного нормативного документа с универсальным правилом 100 млн мы пока не нашли, поэтому это именно заявление регулятора, а не новая норма.

Получается интересная архитектура:

обычные банковские тенге → единый платёжный интерфейс
цифровой тенге → программируемое исполнение бюджетных правил

То есть Казахстан одновременно цифровизирует и как движутся деньги, и что деньги могут делать.⁠

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
  • ❤ 1
Post #2063 64
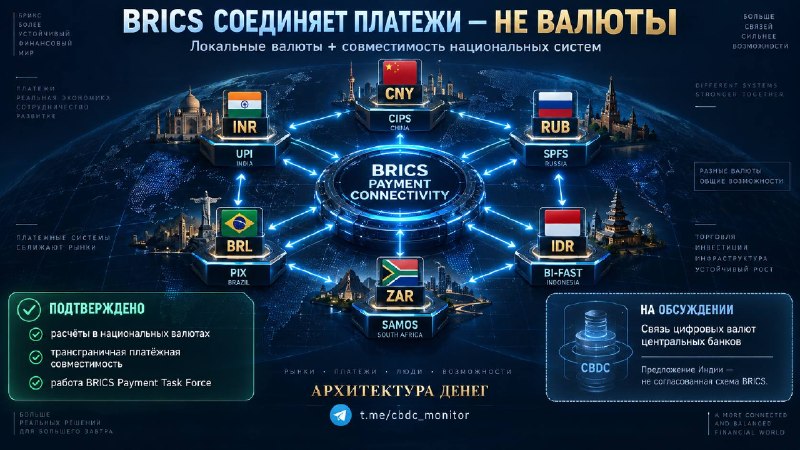
BRICS соединяет платежи — не валюты

После встречи министров финансов и глав центробанков BRICS 9–10 сентября появился важный официальный сигнал: страны договорились продолжать работу над расчётами в национальных валютах и совместимостью трансграничных платёжных систем.

То есть пока речь не о единой валюте BRICS и даже не о согласованной сети цифровых валют центральных банков.

Логика скорее такая:

национальная валюта → национальная платёжная система → совместимый трансграничный канал → другая национальная система.

Параллельно Индия, по данным Reuters, хочет вынести на саммит 12–13 сентября более амбициозную идею — связать цифровые валюты центральных банков стран BRICS. Но это пока предложение Индии, а не решение объединения.

Получается интересная развилка: BRICS может сначала соединить платёжные рельсы, а уже потом решать, нужны ли поверх них новые цифровые деньги.

#АрхДенег_Контур
Читайте в MAX
😀 Архитектура денег
Post #2062 61
Первые 10 дней цифрового рубля: 87 тыс. счетов и 50 тыс. операций

Эльвира Набиуллина раскрыла первые цифры после массового запуска цифрового рубля: за 10 дней открыто 87 тыс. счетов, проведено более 50 тыс. операций. Многие пользователи, по её словам, пока просто тестируют новый сервис; в первые дни у части клиентов были сложности с открытием счетов и отдельными операциями, но массовых жалоб ЦБ не фиксирует.

Мы бы пока не называли это ни успехом, ни слабым стартом. Главное — появилась первая точка отсчёта.

Важно различать:
открытый счёт ≠ активный пользователь ≠ регулярное использование.

Следующий действительно содержательный показатель — не сколько кошельков открыто, а сколько людей возвращаются к цифровому рублю повторно, сколько совершают платежей и в каких сценариях.

#АрхДенег_Пульс
Читайте в MAX
😀 Архитектура денег
Post #2061 54
Цифровые деньги начали конкурировать не формой токена, а тем, кто управляет расчётом.

Период: с 4 по 10 сентября 2026 года. Общий сдвиг недели: цифровая инфраструктура всё чаще строится как связка из цифрового актива, расчётного средства и института, который контролирует финальность, резерв и доступ.

1. Индия: токенизированные облигации + цифровая рупия

10 сентября SEBI объявила⁠ пилот Demat 2.0. Токенизированные корпоративные облигации учитываются в распределённом реестре депозитариев, а денежная часть связана с оптовой цифровой валютой центрального банка e₹ через Unified Market Interface.

Механизм позволяет связать актив и деньги в атомарном расчёте. Смысл: токенизация не заменяет депозитарную систему, а деньги центрального банка становятся расчётным активом новой инфраструктуры.

2. США: банковский стейблкоин на публичной сети

9 сентября U.S. Bank сообщил⁠ о живом трансграничном пилоте собственного USBDC между подразделениями в Северной Америке и Европе на Stellar.

Банк проверил выпуск, погашение, заморозку и возврат токенов. Смысл: публичный реестр не означает потерю банковского контроля. Полномочия эмитента переносятся непосредственно в цифровой слой.

3. Узбекистан: стейблкоин внутри регуляторного контура

7 сентября Центральный банк Узбекистана⁠ и NAPP начали пилот HUMO. Один токен предполагается равным одному суму, обеспечение формируется государственными ценными бумагами.

Проверяется полный цикл выпуска, обращения и погашения. Смысл: объектом регулирования становится не только токен, но и резерв, эмитент и механизм возврата денег.

4. Индия: UPI строит мосты между национальными системами

8 сентября премьер-министр Нарендра Моди на Global Fintech Fest⁠ обозначил следующую задачу: соединять UPI с внутренними платёжными системами других стран.

Новых соглашений в выступлении не объявлено. Смысл: трансграничная конкуренция развивается не только через новые формы денег, но и через совместимость уже работающих национальных платёжных рельсов.

5. Россия: цифровой рубль доходит до торговой точки

10 сентября РЭСК сообщила о начале приёма цифровых рублей через платформу Банка России. Общая архитектура описана Банком России⁠: счёт цифрового рубля находится на платформе центрального банка, а банки предоставляют клиентам доступ через свои приложения.

Смысл: цифровой рубль переходит от инфраструктурного требования к конкретным платёжным сценариям, но расчётный реестр остаётся централизованным.

6. Индия + ЕС: совместимость начинается с права

4 сентября ESMA и SEBI⁠ подписали соглашение по сотрудничеству и обмену информацией о центральных контрагентах.

Смысл: глобальная расчётная инфраструктура требует совместимости не только технологий. Необходимо взаимное признание надзора, участников и юридической финальности.

Линия недели

Индия соединяет токенизированный актив с деньгами центрального банка. U.S. Bank переносит банковский стейблкоин в публичную сеть. Узбекистан помещает стейблкоин в регулируемый контур. Россия выводит цифровую валюту центрального банка в торговые расчёты. UPI и соглашение SEBI-ESMA показывают вторую половину конструкции: новым деньгам нужны мосты между системами и юрисдикциями.

Архитектуру денег определяет уже не формат записи. Контроль находится там, где решают, что признаётся окончательным расчётом и кто вправе его провести, остановить или вернуть.

#АрхДенег_Радар
Читайте в MAX
😀 Архитектура денег
Post #2060 43
Одинаковая буква не означает одинаковый риск

Национальный рейтинг «AAA» может быть высшей оценкой внутри страны, но не позволяет автоматически определить место эмитента на общей международной шкале.

Причина находится в базе сравнения. Глобальная шкала стремится сопоставлять абсолютный кредитный риск эмитентов из разных стран. Национальная шкала ранжирует заёмщиков внутри одной юрисдикции. Первая лучше подходит для межстранового сравнения, вторая точнее различает участников локального рынка, но требует калибровки перед использованием в трансграничных расчётах.

Несопоставимость превращает кредитный риск в риск координации. Без общей калибровки один и тот же участник может получить разные условия доступа, лимиты задолженности или требования к залогу, потому что расчётные стороны по-разному прочитали его национальный рейтинг.

Предложенное в статье решение строится вокруг общей основы: вероятности невыполнения обязательств, исторических частот дефолтов и наблюдаемых рыночных премий. Международный рейтинг при этом не объявляется единственным источником истины. Он становится одним из сигналов наряду с модельной оценкой макроэкономических, внешнеэкономических, институциональных и банковских факторов.

Исследование понадобилось именно для устранения разрыва между оценкой и расчётом. Национальная шкала сама по себе отвечает на вопрос, кто надёжнее внутри страны. Многосторонний клиринг требует другого ответа: какой объём обязательств система готова принять от участника до окончательного расчёта.

Общий расчётный контур начинается не с единого кошелька. Он начинается с единого смысла, который участники вкладывают в слово «риск».

Статья: «Единая система риск-оценок для многосторонних расчётов БРИКС+»

#АрхДенег_Разбор | 2/6
Читайте в MAX
😀 Архитектура денег
Post #2059 32
Теории денег: продолжение

Летние каникулы закончились, а это значит, что мы можем продолжить серию о теориях денег. В этот раз сосредоточимся на учёных и государственных деятелях, которые внесли вклад в изучение и устройство денежной системы Российской империи, СССР и современной России. К сожалению, этому вопросу в публичной повестке уделяется не столь много места, а зря.

С ранее рассмотренными теориями Вы можете ознакомиться по хэштегу #АрхДенег_ТеорияДенег

Нас будут интересовать идеи, стоящие за именами: какую проблему человек увидел в устройстве хозяйства, как объяснял природу денег, что предлагал изменить и какие споры оставил после себя.

📚 В центре каждого выпуска — личность и большой вопрос.

Что удерживает покупательную способность денег? Как связаны устойчивость рубля и государственные финансы? Когда кредит помогает развитию производства? Как согласовать денежную политику с задачами экономического роста?

В планах — Сперанский, Канкрин и Витте; Туган-Барановский, Юровский и Сокольников; Трахтенберг, Атлас, Лаврушин, Красавина. И, конечно же, мы будем рады, если Вы предложите другие имена, оказавшие влияние на развитие экономической мысли.

Будем разбирать теории, научные школы и денежные реформы: показывать ход аргументации, позиции оппонентов, практические результаты и границы предложенных решений. Отдельное внимание уделим тому, какие идеи развивали последователи и что именно они переосмысливали.

🔎 Каждый выпуск построим вокруг первоисточников. А связь с сегодняшней повесткой — цифровыми деньгами, кредитом и международными расчётами — будем обозначать как нашу интерпретацию.

#АрхДенег_ТеорияДенег
Читайте в MAX
😀Архитектура денег
Post #2057 47
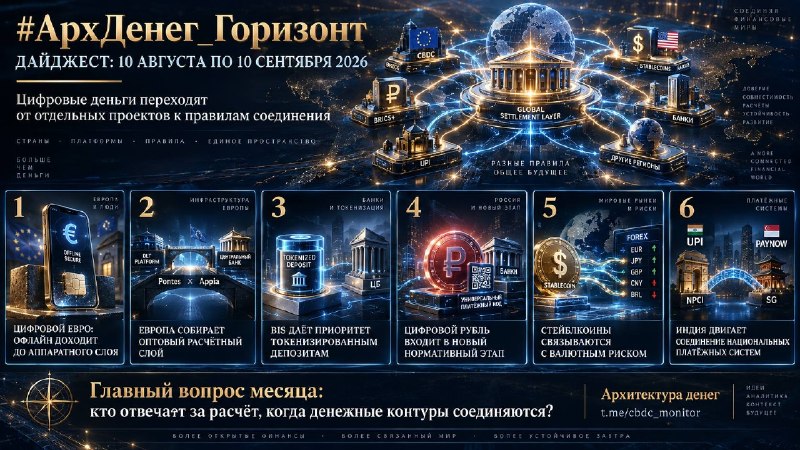
Главный сдвиг месяца: цифровые деньги перестают быть набором параллельных экспериментов. Начинается сборка правил их совместной работы.

Период с 10 августа по 10 сентября показал: центр тяжести уходит от вопроса «какую форму денег выбрать» к четырём более практическим вещам: где происходит окончательный расчёт, кто допускается к инфраструктуре, какие стандарты соединяют платформы и кто отвечает за риск.

🧩 18 августа ЕЦБ⁠ вынес офлайн-цифровой евро на уровень аппаратных стандартов. Регулятор изучает работу через защищённые элементы и eSIM смартфонов. Офлайн здесь уже не обещание функции, а вопрос того, где физически хранится и исполняется платёжное правило.

🧩 Европа одновременно собирает оптовый слой. 19 августа Евросистема выбрала 61 участника Appia⁠, а 26 августа описала Pontes как операционный мост между рыночными платформами и TARGET Services. Денежная часть сделки должна окончательно рассчитываться в деньгах центрального банка. Про разные слои цифровой финансовой архитектуры ЕС писали ТУТ

🧩 27 и 28 августа спор о стейблкоинах сместился ещё глубже. Авторы обзора FSI⁠ поставили вопрос о надзоре не только за эмитентом, но и за всей небанковской группой. На следующий день генеральный директор BIS⁠ назвал токенизированные депозиты более естественной основой для повседневных и оптовых расчётов. Ограничение он тоже назвал прямо: межбанковской и межъюрисдикционной экосистемы таких депозитов пока нет.

🧩 Россия дошла до первого установленного законом этапа расширения цифрового рубля. С 1 сентября крупнейшие банки должны предоставлять клиентам возможность операций, а часть крупных продавцов принимать цифровые рубли. Тарифы Банка России⁠ до конца года оставляют основные операции бесплатными; с 2027 года B2B будет стоить 15 рублей, обычный C2B 0,3% с пределом 1 500 рублей. Данных, позволяющих утверждать, что все обязанные участники фактически подключились, пока недостаточно.

🧩 3 сентября Банк Кореи⁠ показал ещё один слой риска: при прямой связке местной валюты с долларовым стейблкоином шоки спроса могут сильнее передаваться в валютный курс. Регулирование стейблкоинов постепенно становится частью валютной архитектуры. Делали разбор ТУТ

🧩 8 сентября Индия обозначила другой путь трансграничных платежей: соединять UPI с внутренними платёжными системами других стран⁠. Не строить одну новую наднациональную валюту, а сопрягать национальные контуры. Пока это заявленная задача, а не новый запущенный маршрут.

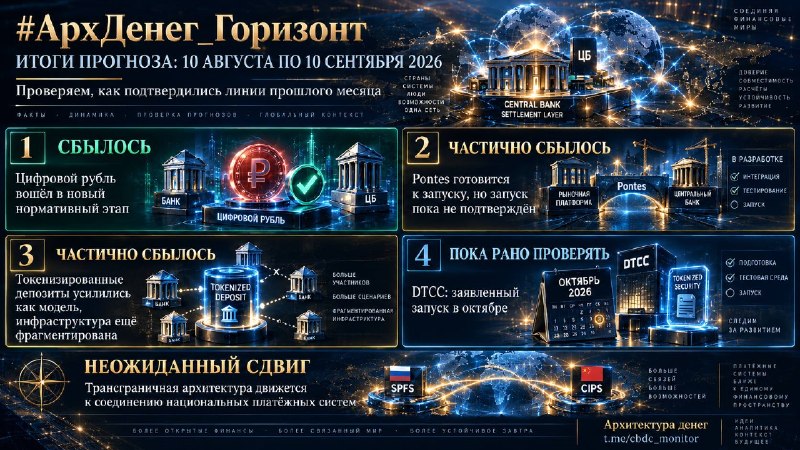
Прогноз прошлого месяца подтвердился не полностью.

Получается довольно показательный горизонт: конкурируют уже не формы цифровых денег сами по себе. Конкурируют архитектуры, способные соединить деньги, платформы и юрисдикции так, чтобы после соединения всё ещё было понятно, кто гарантирует расчёт и кто отвечает, когда что-то идёт не по плану.

#АрхДенег_Горизонт
Читайте в MAX
😀 Архитектура денег
Post #2056 59
Архитектура денег Кто имеет право нажать «Оплатить», если платит ИИ? Mastercard представила Agent Connect — новый слой для покупок, где между пользователем, продавцом и платёжной системой появляется ещё один участник: ИИ-агент. Он может подобрать товар, собрать корзину и довести…
KYC для человека, KYA для машины 🤖

На этом новости по поводу оплат с помощью ИИ-агентов не заканчиваются … Похоже, роботы официально дождались своей очереди в комплаенс.

10 сентября Ant International, Mastercard и Visa объявили о работе над общей рамкой Know Your Agent (KYA) — «знай своего агента». Идея проста: если ИИ-агент начинает не только советовать, что купить, но и сам инициировать оплату от имени человека, платёжной системе нужно понимать, кто этот агент, кто его запустил и какие у него полномочия.

У каждой компании уже есть свой подход: Visa — Trusted Agent Protocol, Mastercard — Verifiable Intent, Ant — Agentic Mobile Protocol. Теперь они хотят сделать идентификацию агентов совместимой между сетями, при этом каждая сеть сохранит собственные правила проверки и принятия решений.

То есть скоро:

человеку — паспорт и KYC,
роботу — «а кто вас создал, какие у вас лимиты и кто разрешил купить эти носки?» 😄


И это уже не шутка про далёкое будущее. Платёжная инфраструктура начинает создавать отдельный слой доверия для машин, которые действуют от нашего имени.

#АрхДенег_Пульс
Читайте в MAX
😀Архитектура денег
Post #2055 48
Кто имеет право нажать «Оплатить», если платит ИИ?

Mastercard представила Agent Connect — новый слой для покупок, где между пользователем, продавцом и платёжной системой появляется ещё один участник: ИИ-агент. Он может подобрать товар, собрать корзину и довести покупку до оплаты. Но главный вопрос уже не в удобстве, а в праве: как системе понять, что агент действительно действует по воле человека?

Ответ Mastercard — механизм Verifiable Intent, то есть подтверждаемое намерение пользователя. По сути, рынок начинает строить не просто новые интерфейсы оплаты, а новые правила допуска к самой кнопке «Оплатить».

Это важный сдвиг: раньше платёж проверял карту, счёт и клиента. Теперь ему всё чаще придётся проверять ещё и цифрового посредника, который действует от имени клиента.

Иными словами, к привычному KYC постепенно добавляется новая тема: кому разрешено инициировать платёж от нашего имени.

Источник: Mastercard Agent Connect
https://www.mastercard.com/gr/el/news-and-trends/press/2026/september/mastercard-gives-merchants-a-simpler-way-to-build--connect-and-s.html

#АрхДенег_Контур
Читайте в MAX
😀Архитектура денег
Post #2054 49
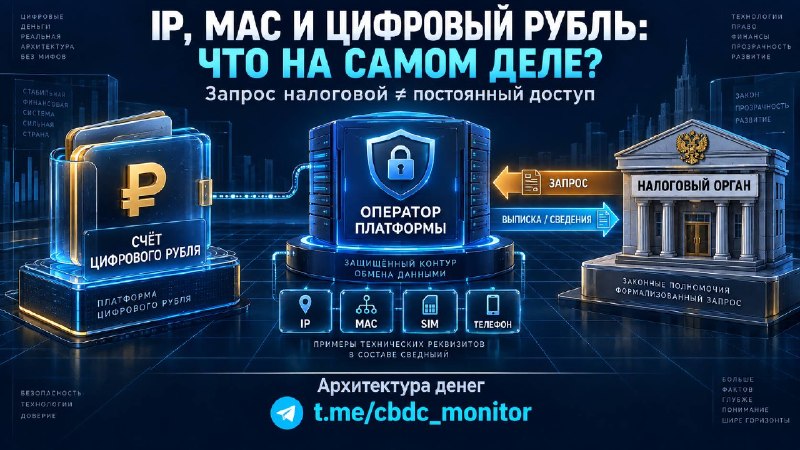
IP, MAC и цифровой рубль: что на самом деле меняется

В новостях снова появились страшилки о цифровом рубле: мол, налоговая получит «доступ к телефонам» пользователей.

Факт точнее. В формах взаимодействия с оператором платформы цифрового рубля действительно предусмотрены технические идентификаторы устройства — IP-адрес, MAC-адрес, номер SIM-карты, номер телефона и иные идентификаторы. Но речь идёт о сведениях, которые оператор платформы может предоставить по запросу налогового органа, а не о постоянной онлайн-передаче всех операций. Сам механизм запросов по счетам цифрового рубля предусмотрен налоговыми формами ФНС. Первоисточник ТУТ и ТУТ

То есть это вопрос не «тотальной слежки», а того, какой объём технических данных может использоваться при налоговом контроле и на каких основаниях.

И снова хороший кейс для #АрхДенег_Мифы: сначала читаем документ, потом пугаемся.

#АрхДенег_Право
Читайте в MAX
😀Архитектура денег
Post #2053 48
Цифровой рубль: свежие цифры и знакомые страшилки

8 сентября в программе «Таманцев. В итоге» на РБК цифровой рубль обсуждали Анатолий Аксаков и исполнительный вице-президент Газпромбанка Павел Салугин. Особенно интересно было услышать актуальную статистику: для первой недели нового этапа озвученные результаты выглядят вполне неплохо. Долгосрочные выводы делать рано, но обсуждать первые результаты уже содержательнее, чем бесконечно спорить о самом запуске.

А при обсуждении вопросов зрителей хотелось включить режим справочного бюро: «Этот вопрос — в #АрхДенег_Быт, этот — в нашем разборе страшилок… Сейчас всем выдадим ссылки» 😄

Особенно интересно было услышать акцент на развитии смарт-контрактов как одной из главных целей. Это уже разговор не о новой кнопке оплаты, а об автоматизации исполнения обязательств.

При этом важно, что отмечается основная ценность от использования цифрового рубля в бюджетной сфере. Свою позицию по этому вопросу представляли ТУТ.

Не просто быстрее переместить деньги, а дешевле и надёжнее исполнить обязательство. Вот за этим развитием особенно интересно наблюдать.

📺 Смотреть эфир РБК: часть 1 · часть 2

#АрхДенег_Пульс
Читайте в MAX
😀Архитектура денег
Telegram Таманцев. В итоге ⬜️ Полная аудиоверсия эфира от 8 сентября. Послушать новый выпуск также можно на наших подкаст-платформах.
Post #2050 48
Архитектура денег Узбекистан тестирует частные цифровые деньги под надзором ЦБ 7 сентября Центральный банк Узбекистана и Национальное агентство перспективных проектов запустили пилот стабильного токена HUMO как средства платежа. Один HUMO приравнен к одному суму, а выпуск…
Один к одному — не значит одинаково

Вчера разбирали HUMO⁠ — частный токен под надзором ЦБ Узбекистана.

Сегодня расширяем сравнение: HUMO, KZTE, KGST и A7A5. На трёх карточках — устройство инструментов, доход от резервов и погашение.

HUMO — пилот платежей с обеспечением госбумагами Узбекистана. Правила сохраняют за эмитентом доход по этим бумагам.

KZTE — стейблкоин к тенге в песочнице Нацбанка Казахстана: соединяет цифровые активы с банковской и карточной инфраструктурой.

KGST — токен к кыргызскому сому, используемый в платёжной интеграции Binance Pay и BAKAI. Здесь акцент — на оплате через QR.

A7A5 — рублёвый токен кыргызского эмитента. Проект заявляет обеспечение банковскими депозитами и передачу дохода держателям. Отдельный фактор риска — санкции США против эмитента.

Наш главный вопрос: пользователь получает только платёжное удобство — или ещё и часть дохода от обеспечения?

Но сравнение не заканчивается процентами. Важно, кто обязан погасить токен, на каких условиях и насколько быстро резерв можно превратить в деньги.

Все четыре — частные инструменты, не цифровые валюты центральных банков.

Привязка 1:1 описывает ориентир стоимости. Она не делает одинаковыми ни права держателя, ни ликвидность, ни риски.

#АрхДенег_Разбор
Читайте в MAX
😀Архитектура денег
Post #2049 36
Расчёты цифровые. А зависимость — от подрядчика

8 сентября CPMI при БМР и IOSCO опубликовали два документа: о киберустойчивости финансовой инфраструктуры и рисках внешних поставщиков.

Первый — о подготовке к киберинцидентам, восстановлении и тестировании. Второй — о концентрации услуг, непрозрачных цепочках подрядчиков и сложности их замены.

Сбой одного провайдера способен затронуть сразу несколько расчётных систем.

Документы шире темы цифровых денег. Наш вывод: новый реестр не избавляет от инфраструктурных зависимостей. Важно знать, какие сервисы критичны и как восстановить расчёты при их отказе.

Это консультация, а не новые обязательные нормы. Инструментарий добровольный; замечания принимаются до 1 декабря 2026 года.

Документы CPMI–IOSCO

#АрхДенег_Право
Читайте в MAX
😀Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →