ИТОГИ 2025
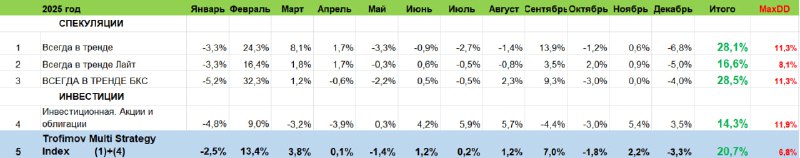
Описывать итоги прошлого года начну с ключевой идеи, которая помогла закрыть крайне тяжелый год в неплохой плюс: диверсификация. Застой в акциях, редкие всплески в валюте, невыразительные движения в инвестиционных активах. По отдельности — плохо, но при объединении получаем гармоничный трек и неплохие показатели доходности и просадки.
Примером такой диверсификации является
Trofimov Multi Strategy Index — индекс из разноплановых стратегий, которые веду на “Финам Автоследование”. 20,7% за год при просадке всего 6,8%. Именно эту идею тотальной диверсификации по активам, классам активов и методам торговли (спекуляции + инвестиции) применяю во всех непубличных портфелях, которые веду. Разница лишь в объёме риска, который беру в том или ином портфеле.
К сожалению, в 2025 году реализовалась идея продолжения боковика прошлого года, которую описывал в итогах год назад. Основной причиной “болота”, на мой взгляд, является жёсткая ДКП. Реализуется сценарий мегабоковика 2011–2014 гг. Четыре года скучного бокового рынка были вызовом для рядового инвестора. Многие не выдержали и ушли с рынка. Эта история может повториться и сейчас. На горизонте года–полутора можем остаться в слабоволатильном боковике — и в акциях, и в валюте.
В спекуляциях идентичные показатели доходности и просадки в двух основных стратегиях:
“Всегда в тренде” в Финам и
"Всегда в тренде" в БКС. В обеих около 28% прибыли при просадке 11,3%. Стратегии отличаются пассивной частью: в Финаме неиспользуемую часть средств паркую в коротких облигациях, в БКС — диверсифицированный инвестиционный портфель из акций и облигаций. Последний ближе всего к той максимальной диверсификации, описанной в начале обзора.
Прибыль в спекулятивных портфелях сделана за три месяца: февраль, март и сентябрь. Остальное время “боролся с нулём”. Редкие заработки — норма для трендовых стратегий, которые использую. Максимизация прибыли в редкие рыночные моменты и контроль убытков в остальное время — подход, который использую много лет и который доказал свою эффективность.
В
консервативном инвестиционном портфеле, который как образец отдельно веду в Финам, удалось показать +14,3% при просадке около 12%. Как и в предыдущие годы, данному портфелю удалось побить свой бенчмарк — индекс полной доходности MCFTRR, который показал меньшую доходность и большую просадку.
Доля акций в портфеле в течение года выросла с 0 до 75%. На текущий момент соотношение 75/25 в пользу акций. Напомню, акции в портфеле — топ-10 из индекса Мосбиржи в равной пропорции, облигации — короткие ОФЗ.
✅Основным достижением прошедшего года считаю консервативность работы в целом и с валютными инструментами в частности. Точечный уход от риска в конце 2024 — начале 2025 года принёс свои плоды: годовые показатели просадки оказались на самом низком уровне за всю карьеру управляющего.
❌Основной ошибкой стала недооценка дороговизны денег и влияния этого фактора на работу во всех сегментах управления. Последние несколько месяцев, осознав проблему, размышляю о системном встраивании фактора жёсткости/мягкости ДКП в управление портфелями, в частности — в систему управления капиталом.
Из прочего:
Закрыл консервативную стратегию “Всегда в тренде (Юань)”. Причины
описывал здесь.
Выступил на конференции Финама в Самаре. Рассказывал про настоящие кризисы как неотъемлемую часть биржевого цикла, про риски и возможности.
Летом дал
интервью ютуб-каналу “Инвест Базар”.
Хрупкость идеи покупки доллара на снижении при отсутствии торгов на споте описывал
здесь и
здесь. Риски удержания фьючерса огромны и не сопоставимы с потенциальной прибылью в инструменте.
#результаты