ЗОЛОТО, ЕВРО И КУРС РУБЛЯ. Казалось, как могут быть связаны эти три инструмента? Ответ – через операции Банка России и Правительства.
1️⃣ В марте
Банк России прекратил покупки золота в резервы, скупив за 15 лет с 2006 ~1900 т золота на ~$67 млрд. Сейчас весь золотой запас России составляет 73,9 млн. тр. унций (2300 т) и оценивается в ~$140 млрд. С 2012-14гг.
золото в рублях подорожало в 3 раза с 40-50 тыс., с 2017 в 2 раза с 70+ до 140+ тыс. руб. за унцию. Банк России был самым активным покупателем золота в мире. Если бы золото экспортировалось, то сейчас и цена золота, и курс доллара или евро в рублях были бы существенно ниже.
👉 И в этот прекрасный момент Минфин вносит законопроект о возможности инвестирования
средств ФНБ в драгметаллы. Скорее всего, речь идёт не о новых покупках золота, а о зеркальном отражении структуры резервов Банка России в ФНБ. Сейчас ликвидная часть ФНБ инвестируется в три валюты – 45% доллар США, 45% евро и 10% фунт стерлингов. В собственных резервах Банка России есть другие валюты, в том числе китайский юань, а доля золота уже достигла ~30% (~25% в общей сумме ЗВР, но ~20% ЗВР относится к ФНБ). Вместо того, чтобы продать золото по хорошей цене и уменьшить риск для резервов, Банк России может переложить этот риск на бюджет.
2️⃣ На прошлой неделе Минфин занял на рынке 2 млрд. евро, выполняя план по финансированию дефицита бюджета. Евро, как обычно, будут зачислены в резервы напрямую под эмиссию рублей. Логичнее было продать евро на рынке, как это происходит по аналогичным операциям при использовании ФНБ (в 2020 при покупке акций Сбербанка или Аэрофлота).
👉Полагаю, что размещение долга в инвалюте или ОФЗ нерезидентам должно иметь одинаковое позитивное влияние на курс рубля, но в Минфине и БР пока думают иначе. Операции с долгом в иностранной валюте способствуют ослаблению курса рубля, а не наоборот.
3️⃣ Рекомендую
обзор рынка золота от
Эксперт РА (поучаствовал в
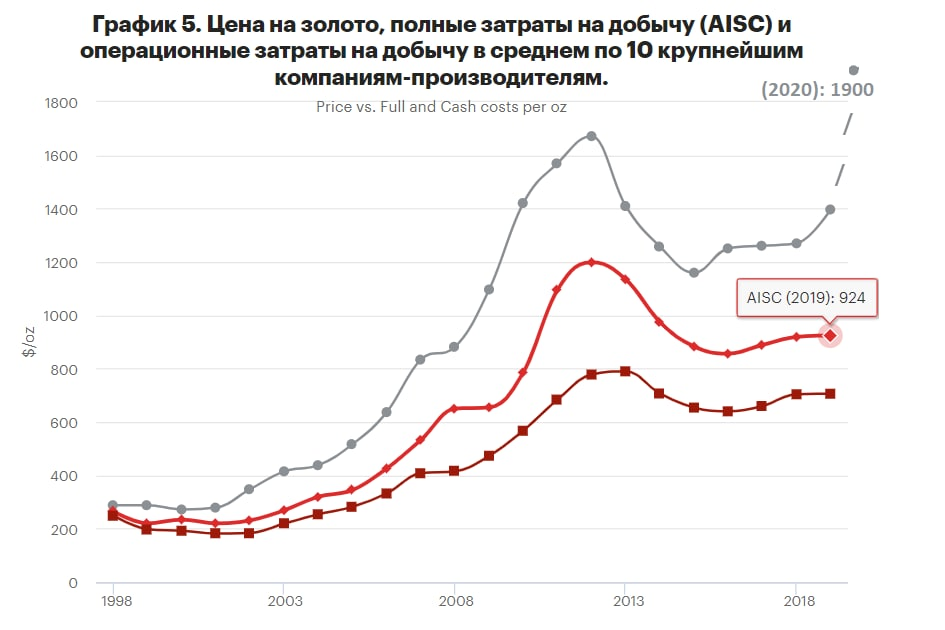
вебинаре агентства с несколькими вопросами "не в бровь, а в глаз" © Антон Табах). Ниже
самый важный график из обзора - дорисовал в нем цену за 2020. Сейчас цена золота $1900 торгуется с премией >100% к полной себестоимости добычи ($924). Исторически цена золота имела премию 30-50%, что позволяло производителями и наращивать добычу, и получать хорошую прибыль. В последние годы производство золота продолжает увеличиваться, но себестоимость не растет. Похоже, инфляционный хедж, каким исторически являлось золото, теряет свою актуальность. Текущая цена золота находится на историческом пике с учетом инфляции, как в 1979 и 2012.
👉 Недавно выходили цифры по крупнейшему в мире месторождению
Сухой лог, принадлежащему компании Полюс. Для разработки запасов 40-67 млн. унций первоначально потратят $3,3 млрд. (меньше $100 за унцию) и будут добывать в год 2,3 млн. унций на $4+ млрд. при себестоимости $390.
📊 Для долгосрочных инвестиций лучше выбирать правильные активы –
акции и
облигации, имеющие фундаментальную оценку. А
золоту и прочим
альтернативным инвестициям (в биткоины, предметы искусства, вино и т.п.) выделять незначительную долю портфеля. Сегодня в золоте и некоторых других активам мы наблюдаем раздувание нового "пузыря", основанного в большей степени на ожидании притока новых денег в эти активы. Причем для роста цены приток должен превышать мощности производства (больше половины нового золота уходит в инвестиционный спрос). Такие
притоки рано или поздно разворачиваются и цена возвращается к более обоснованному уровню.
PS. Скромно надеюсь, что в Минфине прочитали
мои предложения по переносу части резервов БР в ФНБ, и хотя бы прибыль от переоценки золота попадёт в бюджет. Но если мы хотим диверсифицировать резервы, то лучше постепенно продавать золото и покупать акции глобальных компаний.