TGViewer
Channel Public Channel
TruEcon

TruEcon

@truecon

Егор Сусин. Мысли об экономике, процессах, финансовых рынках. Все остальны каналы-фейк.

Все написанное отражает личное мнение автора, носит общеинформационный характер, не может ассоциироваться с мнением, или позицией каких-либо организаций.
@ug_fx
Subscribers
26.5K
Photos
3.2K
Videos
14
Links
3.4K

Showing posts older than #5829 · Back to latest

Older Posts 10 shown
Post #5827 6.6K
#БанкРоссии #ставка #инфляция #экономика

М2 - темпы роста остаются повышенными

Предварительные данные по М2 за август зафиксировали рост на ₽1.6 трлн (+1.2% м/м и +12.9% г/г). С начала года М2 выросла на 5.9%, что выше траектории 2016-2019 годов, даже если дисконтировать на бюджетные авансы начала года. Темп роста М2 за три месяца около 13% (SAAR), такой же как годовые темпы роста.

🟡 Объем наличных вырос на ₽0.4 трлн (+1.9% м/м и +20.9% г/г), доля наличных в денежной массе выросла до 15.1% (с поправкой на сезонность до 14.9%), доля наличных к средствам населения выросла с 30.1% до 30.7%.

Прирост наличных немного замедлился , но это лишь отражение сезонных эффектов, с поправкой на сезонность они растут на 1.7-1.9% м/м последние три месяца.

❗️Средства населения в банках в рублях немного сократились (-₽0.1 трлн - сокращение за счет срочных депозитов) - слабая динамика характерна для августа, т.к. люди больше тратят, но даже с поправкой на сезонность рост менее 0.5% м/м, сентябрь-октябрь сезонно обычно хуже августа.

Доля срочных депозитов населения в М2 снизилась до 33.5%, депозитов компаний - осталась на уровне 20.7%, в сумме 54.2% - снижение возобновилось, хотя уровни по-прежнему остаются высокими, но за счет срочных депозитов компаний, а у населения сберегательная активность остывает, в то время как кредитная подрастает.

Практически весь рост рублевой денежной массы М2 в августе ушел в рост переводных депозитов компаний (+₽1 трлн) и наличных (+₽0.4 трлн). Валютные депозиты менялись незначительно +$1.4 млрд, но они могут сильно пересматриваться, т.к. данные предварительные.

📌 Прирост М2 остается в районе 13%, как текущие темпы за 3 месяца, так и годовые, к концу года идем на ~11...12% - район верхней границы прогноза Банка России.

Но суть даже не в этом, а в том, что уже более явно наблюдается смещение из сберегательного в потребительское поведение населения на фоне сохранения высоких инфляционных ожиданий и роста кредитной активности это скорее за паузу в цикле снижения ставок.

@truecon
  • 👍 47
  • 🤔 11
  • ❤ 3
  • 🕊 2
  • 👎 1
  • 🌚 1
Post #5823 6.26K
#БанкРоссии #ставка #инфляция #экономика #кредит #ликвидность

Возвращаясь к аналитическому обзору банковского сектора за II квартал, хотя это уже скорее прошлое, но отдельные моменты стоит отметить:

1️⃣ Рост чистой процентной маржи банков до с 5.1% до 5.5% в целом по банковской системе и с 4.5% до 4.9% по БС без Сбера.

Основная причина здесь скорее временная - банки закладывали более активное снижение ставок ЦБ, поэтом быстрее снижали депозитные ставки, чтобы избежать реализации процентного риска [значительная часть кредитов выдана по плавающей ставке, поэтому снижение ключевой ставки сразу снижает доходность портфеля].

📌 В итоге пассивы подешевели (10.6→9.7%, или -0.9 п.п), а цикл снижения ставок замедлился и кредиты дешевели не так сильно (15.3→14.8%, или -0.5 п.п). Скорее всего это временная история, во втором полугодии маржа будет сокращаться.

2️⃣ Доходность размещения средств 14.8% говорит о том, что ставки в среднем по кредиту ниже ключевой, т.к. в процентных доходах банки учитывают субсидии по льготным кредитам, а они потянут на 1-1.5% п.п.

3️⃣ Кредит компаниям во II квартале существенно вырос +₽3.8 трлн, при этом ставка по выданным кредитам резко снизилась с 15.9% до 14.1%. Это позволяет говорить, что значительная часть выданных кредитов - это кредиты льготные, или квази-льготные [прирост проектного финансирование жилья под 9.9%]. Скорее всего кредитов по нерыночным ставкам было более половины прироста.

4️⃣ Ликвидность - нормативы НКЛ начинают "давить". Хотя внешне Банк России фиксирует во втором квартале рост ННКЛ у системно-значимых банков до 123% (норматив 100%), но банки с активами 67% от всех активов банковской системы имели уровень ННКЛ в диапазоне 100-125%.

Простая математика говорит, что по этой группе норматив был в пределах 115%, из которых 3 п.п. уже формировалось за счет БКЛ и еще ~2..3 п.п за счет кредитов под нерыночные активы (в среднем за квартал около ₽0.6 трлн).

➕ Июльский отчет зафиксировал падение ННКЛ до 115% в целом по СЗКО, по основной группе "67%" это может означать падение норматива до 106-107%, но выросли кредиты под нерыночные активы [ставки КС+1 по основному механизму] до ~₽1.2 трлн в среднем за месяц и ₽1.7 трлн (более половины из возможных) и до 5% могло вырасти использование БКЛ.

📌 Это может означать, что за счет собственных балансов (без БКЛ и ОМ) в сумме по крупнейшим банкам ННКЛ мог снизиться ниже 100% уже в июле. Это заставляет банки отчасти повышать ставки по отдельным депозитам [мы это видим на рынке по депозитам Депфина Москвы - идет смещение ставок в сторону КС+1 за "нормативные депозиты"]. В августе ситуация скорее всего продолжила постепенно ухудшаться.

Пока емкости кредитов под нерыночные активы (ОМ) и БКЛ с лихвой хватает - ставки по части депозитов будут формироваться в диапазоне 14...15% (КС+1), но по мере исчерпания этой емкости ситуация может начать обостряться, т.к. отдельные банки могут сталкиваться в напряжением раньше.

Учитывая ожидания роста наличных к концу года еще на ₽1...2 трлн к концу года (и роста фондирования в ЦБ до ₽8-9 трлн) отдельные банки могут выбрать свои лимиты ОМ (под нерыночне активы) и БКЛ, что заставит их привлекать депозиты уже выше КС+1, приводя к более жесткой конкуренции за депозиты и ужесточению ДКУ (смещению ставок/спредов выше).

Пока правда скорее история заиграет ближе концу года, когда традиционно большие движения ликвидности в декабре в связи с бюджетными операциями и сильным сезонным ростом наличных.

С сентября сезонно отток в наличные должен резко сократиться, а бюджет будет накапливать деньги (размещая их на депозиты в банки) - это должно позитивно повлиять на ННКЛ. Это также зависит и от динамики кредита во второй половине года, агрессивный рост кредитования будет давить на нормативы.

❗️Но в общем-то это повод внимательнее мониторить динамику процессов ... в какой-то момент, Банку России придется расширять емкость кредитов ОМ под нерыночные активы, чтобы не повторять опыт конца 2024 года с депозитами под КС+3..5 и кредитами под КС+7...10... пусть и в более мягкой форме.

@truecon
  • 👍 31
  • ❤ 20
  • 🤔 12
  • 👌 3
  • 👎 1
Post #5822 6.64K
#Минфин #бюджет #рубль #fx

В этот раз скорее угадали....

Минфин опубликовал данные по покупкам валюты в сентябре, покупки существенно сократятся:

‼️Всего с 7 сентября по 6 октября будет куплено валюты на ₽55.6 млрд, или по ₽2.5 млрд в день, с учетом продаж Банка России в рамках зеркалирования (₽0.6 млрд) чистые покупки валюты составят всего ₽1.9 млрд. против ₽5.9 млрд в день в августе.

В сентябре Минфин ожидает ₽100.7 млрд дополнительных нефтегазовых доходов, но ожидаемо сильно переоценил доходы за август на -₽45 млрд. Учитывая то, что выручка от цен на нефть идет с большими лагами - она сильно не изменится, сокращение покупок Минфина поддержит рубль, к этому должно добавиться сокращение импорта услуг.

...

@truecon
  • 👍 44
  • 🤔 14
  • ❤ 3
  • 🤣 3
  • 👎 2
  • 🕊 2
  • 🌚 1
Post #5820 5.59K
#нефть #инфляция #Кризис

В последнюю неделю ситуация на Ближнем Востоке только обострялась, США и Иран в очередной раз нанесли удары, Ормуз стоит, через Баб-Эль-Мандеб тоже трафик немного снизился. Понятно, что проскакивают отдельные партии, но это все-равно сохранение достаточно значимого физического дефицита нефти.

Нефть Brent снова потянулась к $95-100 за баррель, и снова ...
"Трамп в частном порядке обсуждает со старшими советниками объявление об окончании войны с Ираном - WSJ"

Этот цирк будет вечным, хотя, конечно в какой-то момент критическая масса накопится. Сейчас вопрос не столько в ценах на нефть, сколько в ценах на нефтепродукты, которые сильно выше ... маржа по дизелю сходила выше $105 за баррель.

ЕС: наступила осень ... запасы газа в хранилищах 65.4% - это ниже минимумов последних 15 лет на ~5 п.п., в 2021 году было выше, но цены на газ в моменте взлетали выше $2000 за тыс. м3. Тогда к началу осени цены были ближе к $600, сейчас к $850-900 за тыс. м3 - к середине осени ситуация может стать более жесткой.

ЕЦБ уже сигнализировал о том,что ему придется реагировать, хотя +25 б.п. здесь вряд ли сильно повлияют. Инфляция в августе выросла до 0.5% м/м и 3.3% г/г - будет больше.

Япония устроила новые интервенции, в т.ч. вербальные - представитель Банка Японии намекнул на возможность более значимого повышения ставок... Бессент активно поддерживает призывая к повышению ставки.и проведению интервенций:
Госсекретарь Бессент также выразил решительную поддержку рыночным и монетарным мерам Японии по решению проблемы существенной недооценки иены и отметил роль слабости иены в усилении внутреннего инфляционного давления в Японии.

Но возможности Банка Японии здесь ограничены из=за рисков финстабильности.

Доходности по длинным долгам выросли и в большинстве стран DM на максимумах, в США десятилетки бьются в 4.8%, это повышает вероятность очередного TACO Трампа, чтобы взять паузу чуть расслабить ситуацию на энергорынках и рынках долга.

P.S.: Разница средней налоговой цены нефти РФ и Dated Brent немного снизилась до ~$23 за баррель, т.е. налоговая цена (FOB) около $72 в моменте.

@truecon
  • 👍 46
  • 🤔 9
  • ❤‍🔥 5
  • ❤ 4
  • 😱 2
  • 🤣 1
Post #5818 5.96K
#БанкРоссии #ставка #инфляция #экономика

1️⃣ Недельная динамика цен показала снижение 0.01% н/н, годовая инфляция подросла до 6.3% г/г по итогам августа, но это предварительные данные. С начала года 4.67%, с начала месяца -0.08%.

Овощи и поездки по России двигали цены вниз, бензин, зарубежные поездки и смартфон (курс) - вверх, в целом около нуля. В целом картина сильно не изменилась, но устойчивая составляющая инфляции скорее ближе к 5%.

2️⃣ Минэк оценил рост ВВП в июле 0.6% г/г, потребительский спрос немного замедлил темпы роста, но они остались высокими 4.6% г/г в реальном выражении. Данные по ККТ в августе скорее говорят о небольшом ускорении роста в рознице.

Производство растет на 0.4%, но давят добывающие отрасли (-2.6% г/г). Рост з/п продолжает замедляться (9.6% г/г в июне), безработица начала медленно подрастать (2.3%).

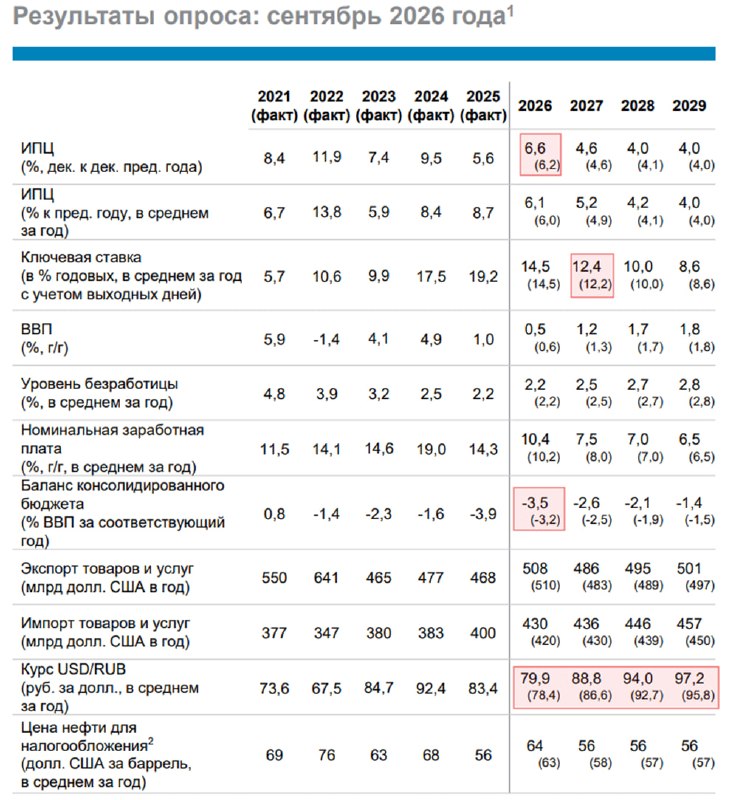
3️⃣ Макроэкономический опрос Банка России снова продемонстрировал рост прогноза инфляции на 2026 год с 6.2% до 6.6%, но прогнозы на 2027 год не изменились (4.6%).

Прогноз по ставке на 2026 год остался 14.5% (предполагает снижение до 13.5% на конец года), но на 2027 год вырос с 12.2% до 12.4%. Прогноз по курсу ухудшился с 78.4 до 79.9 в среднем за 2026 год - это означает курс около 85 в оставшиеся месяцы,

Прогноз по дефициту бюджета на 2026 год еще немного ухудшился с 3.2% до 3.5%.

📌 Сейчас уже важна конструкция на 2027 год, прогноз по ставке здесь ближе к верхней границе ЦБ (12.5%), но и по инфляции выше 4%.

⛽️Отдельно по бензину - ситуация к концу августа несколько улучшилась, как по переработке (-20...-25%), так и по логистике, баланс должен выравниваться на фоне ухода сезонного летнего спроса и импортом. Это должно несколько снизить инфляционное давление осенью.

С одной стороны инфляция повышенной, спрос остается устойчивым и есть избыточные сбережения, чтобы его поддержать, с другой - рынок труда охлаждается все более явно ... но пока за паузу аргументы явно сильнее
@truecon
  • 👍 40
  • 👎 8
  • 🤔 7
  • ❤ 5
  • 😱 1
  • 🤣 1
Post #5817 4.29K

Forwarded from Банк России

#БанковскийСектор
🏦 Рост кредитования во втором квартале ускорился во всех сегментах

⚪️ Кредитование банками компаний с учетом облигаций увеличилось на 3,7% после 0,7% в первом квартале — в основном за счет рублевых корпоративных кредитов. Значительную их часть получили промышленные и строительные компании. Прогноз на 2026 год сохранен в диапазоне 7-11%.

⚪️ Задолженность населения по ипотеке продолжила умеренно расти (+1,7% после +1,4% в предыдущем квартале). Выдачи увеличились главным образом в рыночном сегменте, а доля льготной ипотеки продолжила сокращаться и составила около 60% против 68% в первом квартале. По итогам 2026 года ожидается прирост ипотечного портфеля на 6-10%.

⚪️ Рост портфеля потребительских кредитов значительно ускорился — до 2,8% после 0,3% в первом квартале, в том числе за счет сегмента кредитов наличными. Такая динамика может быть связана с сезонными тратами населения на отпуск. Прогноз по росту портфеля на 2026 год не изменился — 4-8%.

⚪️ Средства клиентов выросли на умеренные 2,1%. При этом прогноз на 2026 год повышен до 7-12% с 5-10%: во втором полугодии ожидается существенное увеличение клиентских средств. В конце года компании традиционно получат высокие выплаты по госконтрактам, а в декабре счета граждан вырастут за счет премий и авансирования январских платежей.

⚪️ За второй квартал банки заработали 1,1 триллиона рублей чистой прибыли — несколько меньше, чем в первом квартале (1,2 триллиона рублей), но выше изначального прогноза (0,9 триллиона рублей в квартал).
Прогноз по прибыли на 2026 год скорректирован вверх — до 3,9-4,4 триллиона рублей с 3,4-3,9 триллиона рублей.

Прибыль — основной источник увеличения капитала банков, позволяющий им продолжать кредитовать экономику и одновременно укреплять свою устойчивость за счет восстановления надбавок к нормативам достаточности.

Подробнее — в обзоре «Банковский сектор» ➡️
  • 👍 20
  • 🤔 12
  • 🤣 6
  • 🔥 3
  • 🤯 2
  • ❤ 1
Post #5815 5.81K
#БанкРоссии #ставка #инфляция #экономика

Банк России опубликовал обзор «О чем говорят тренды» ... и говорят они об ужесточении риторики:
Возвращение инфляции к цели 4% в 2027 г. требует выверенных решений по денежно-кредитной политике (ДКП) с учетом как фактических текущих условий, так и баланса рисков для будущей инфляции.

🔸В июле-августе высокие темпы роста цен сохранились, во многом за счет разовых факторов, но и устойчивая инфляция увеличилась в связи с вторичными эффектами от топлива, масштабы которых пока неопределенны [к концу августа ситуация все же снова нормализуется]. Курс тоже перестал создавать дезинфляционные эффекты.

🔸Потребление "уверенно растет", отчасти это происходит за счет снижения нормы сбережений (в т.ч. из-за смягчения ДКУ за счет высоких ИО), хотя рост з/п замедляется.

🔸Кредитование ускорилось, что на фоне сильного бюджетного импульса приводит к повышенным темпам роста денежной массы.
Это говорит о наличии значимых проинфляционных рисков и указывает на произошедшее ослабление жесткости денежно-кредитных условий.


Если бы не перенесли повышение тарифов - то годовая инфляция могла бы в июле составить не 6%, а 6.7% [оценка вклада тарифов 0.7 п.п].
"Для достижения цели по инфляции необходимо возобновление процесса снижения устойчивого роста цен"

Краткосрочно устойчивая инфляция скорее сместилась в сторону 5%, а не снижается, в этом плане пока вряд ли можно говорить о возобновлении снижения.

В общем и целом риторика, конечно за паузу на сентябрьском заседании...

@truecon
  • 👍 47
  • 🤔 16
  • ❤ 2
  • ❤‍🔥 2
  • 🐳 1
Post #5812 5.9K
#БанкРоссии #бюджет #банки #ставки #ликвидность

❗️Минфин решил попробовать вернуться и в среду проведет аукцион по размещению флоатера ОФЗ 29031 ... последний месяц квартала.

Август закончился, хотя данные по бюджету будут позднее, на 28 число Минфин тратил ожидаемо скромно - менее ₽100 млрд в день. при этом, Федказна разместила на депозиты в банки на ₽0.7 трлн больше, чем сняла с них.

💚 Учитывая, что заимствования не проводились, а еще ₽0.1 трлн было потрачено на покупки валюты - бюджет должен закрываться в хорошем профиците (оценка до ₽0.6-0.7 трлн, но межбюджетные операции могут сильно корректировать цифры), хотя во многом за счет поступления дивидендов Сбера и пр. разовых поступлений при сдержанных расходах.

💰 В наличные ушло за месяц ₽0.4 трлн, по предварительной оценке, структурный дефицит ликвидности вырос до ₽2.6 трлн, Банк России предоставлял банкам около ₽6.2 трлн.
Из ОНДКП: В среднем за декабрьский ПУ 2026 года на своих аукционах Банк России предоставит банкам от 8.0 трлн до 9.2 трлн рублей - оценка ожидаемо повышена на ₽2 трлн.

В основном это обусловлено перетоком части ликвидности в "кэш".

Для денежного рынка это может означать более жесткой контроль ЦБ над ставками, для банков - давление на маржу через более высокую стоимость фондирования и нормативы ликвидности.

Из ОНДКП: При росте потребности банков в ликвидности состав обеспечения в рамках основного механизма предоставления ликвидности может быть расширен в первую очередь за счет перераспределения активов из дополнительного механизма

Это может потребоваться в т.ч. при расширении дефицита нормативной ликвидности, если оттоки будут выдавливать ставки денежного рынка выше коридора ставок ЦБ.

📌 С 2027 года ЦБ ожидает возврата инерционных темпов роста наличных медленнее, чем рост денежной массы в целом.

💲 Средний курс за август около 83.5 руб./долл. отчасти это обусловлено высоким объемом покупок Минфина на фоне снижения поступления экспортной выручки, отчасти сезонным спросом на валюту. В четверг Минфин опубликует план покупок на сентябрь, с учетом корректировки за август.

Налоговая цена Urals была в августе около $67 за баррель, по идее должны вырасти выплаты по демпферу из-за роста внешних цен на бензин, роста курса доллара и импорта, и возможна переоценка августа вниз, т.е. покупки должны значимо сократиться ... но Минфин умеет удивлять, посмотрим что выйдет.
@truecon
  • 👍 47
  • 🤔 19
  • ❤ 9
  • 🔥 2
  • 🐳 2
Post #5808 5.78K
#США #инфляция #ставки #Кризис

Трамп в понедельник все же не удержался ...
«На мой взгляд, у нас должны быть самые низкие процентные ставки в мире», — заявил Трамп

В по Уоршу заявил, что уважает того и «он сделает то, что должен сделать». В очередной раз поставив главу ФРС в неудобную позицию, если ставка не будет повышена. Фактически ФРС нужно повышать ставку, чтобы хоть как-то подтверждать независимость. Рынок с вероятностью 65% заложил повышение ставки в сентябре и 92% - в октябре.

Рейтер пишет, что европейские центробанкиры были сильно напряжены в Джексон Хоул, т.к. ни в чем не уверены относительно политики США и ФРС. Интервенции в цене с продажей евро без всяких предупреждений, интервенции в Бессента в госдолге... что еще дальше? А вдруг по требованию трампа свернут своп-линии ФРС?
«Это приводило в бешенство, — сказал один из них. — Вы всегда звоните и предупреждаете».

«Для меня это сигнал о том, что США делают все, что хотят».

Относительно покупок госдолга чиновники США рассказывают сказки про то, что это нужно для «повышения ликвидности», но сами же представители Минфина США рассказывают о том что доходности превышают «справедливую стоимость».

Бессент оправдывался, что если бы он не объявил об интервенциях - было бы еще хуже, а так очень даже неплохо относительно остальных. UST 10y ушли на 4.78%, Близко к максимумам на которые они улетали с приходом Трампа в январе 2025 года, выше уже только максимумы 2023 в районе 5%.

Рост доходности не сопровождается ростом доллара, что вполне явно сигнализирует страхах инфляции и коррозии статуса "безопасного актива", сколько бы Бессент не кричал на каждом углу что «самый надежный и ликвидный рынок» - он сам этот рынок калечит.

❗️При Трампе обострилась и проблема с соцфондами, сокращение участия в рабочей силе идет в основном старших поколений, которые массово начали уходить с рынка труда на пенсию. В итоге бюджет соцфондов резко ухудшился - дефицит вырос с ~$70 млрд в год до $177 млрд с начала 2025 года, причем без учета процентов, начисляемых Минфином дефицит почти $260 млрд в год. Почти 1/4 триллиона надо финансировать/замещать в год рыночным долгом.

Если в 2009 году объем фонда Social Security Trust Fund превышал 23% располагаемых доходов американцев, то сейчас только 10.6% (уровни 1998 года), номинально это около $2.51 трлн, когда-то собранных взносов и потраченных на финансирование дефицита бюджета. По сути идет трансформация нерыночной части долга в рыночную с более высокими ставками.

Длинный (30 лет) долг дорожает везде в DM: UK 5.8%, США - около 5.3%, Италия/Франция подходим 5%, Япония - около 4.2%, Германия 3.8%. Причины банальны как никогда - неспособность стабилизировать долг/дефицит и инфляцию на долгосрочном горизонте, "отвязная" фискальная и монетарная политика.

Стоит ли ждать 5% по десятилеткам США? Скорее да, чем нет, хотя Бессент, вероятно, будет пытаться манипулировать перед выборами в Конгресс, как вербально, так и интервенциями.
@truecon
  • 👍 70
  • ❤ 21
  • 🤔 16
  • 🔥 8
  • 👎 1
  • 😢 1
  • 🤡 1
Post #5806 5.25K
#БанкРоссии #ставка #инфляция #экономика

Сценарии ОНДКП по середине прогнозного диапазона:

1️⃣ Базовый сценарий (наиболее вероятный) соответствует июльскому прогнозу - постепенное снижение ставки до 11.5% в 2027 году до 8% в 2029 году при нормализации инфляции 4% в 2027 году.

😶 Средняя реальная ставка 5.3% за три года.

2️⃣ Дезинфляционный сценарий (оптимистичный): более быстрый рост производительности труда и расширение производственных возможностей.

Ускорение роста до 3% при падении инфляции до 3.5% позволяет снизить ставку до 10% в 2027 году и 7.5% в 2028 году.

😶 Средняя реальная ставка 4.7% за три года.

3️⃣ Проинфляционный сценарий (вероятность выше, чем у рискового и дезинфляционного): дефицит бюджета устойчиво выше базового, слабое предложение, высокие ИО, чуть ниже цены на нефть.

Инфляция 5% в 2027 году, ставка остается на текущем уровне 14% после чего постепенно снижается на 2.5 п.п. в год до 9% в 2029 году.

😶 Средняя реальная ставка 7.2% за три года.

4️⃣ Рисковый сценарий (гипотетический): глобальный финансовый кризис, резкое падение цен на нефть до $25 и углубление санкционных ограничений.

Инфляция взлетает до 12% в 2027 году, ставка взлетает до 20% (верхняя граница прогноза знакомые 21%), после чего постепенно снижается на 5 п.п. в год до 10% в 2029 году.

😶 Средняя реальная ставка 7.7% за три года.

Из выступления: "...сложность задачи – это не повод, чтобы соглашаться на высокую инфляцию, которая будет вредить как доверию к нашей национальной валюте, так и сбалансированному росту экономики. Банк России стремится к тому, чтобы завершить этот затянувшийся период высокой инфляции".

В проинфляционном сценарии, который ближе к базовому по вероятности, чем остальные, фактически ставка может оставаться на текущих уровнях 14% (диапазон 13-15%) в 2027 году, если инфляция не будет возвращаться к 4%, а останется на 5% (4.5-5.5%) и дефицит бюджета не нормализуется - реальная ставка остается высокой 9% и лишь незначительно снизится до 7.5% в 2028 году.

Во всех сценариях вряд ли стоит рассчитывать на значимое снижение реальной ставки в 2027 году (в 2026 году она будет около 8%), при этом, смещение вероятности в сторону проинфляционного сценария скорее говорит в пользу того, что рационально смотреть в сторону верхней границы базового прогноза ЦБ по ставке на следующий год (12.5%), как ориентира.

Ну и если например кто-то ждет инфляцию 6% и выше в следующем году вряд ли стоит ждать какого-то снижения ставок.

P.S.: Во всех сценариях мировая инфляция снижается, честно говоря, пока есть не низкие риски того, что она еще вырастет.
@truecon
  • 👍 42
  • ❤ 11
  • 🤔 11
  • 👎 4
  • 🤣 2
  • 🔥 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →