
VC Итоги 2025: Обзор венчурного рынка. Часть 3
AI-ФАКТОР И СЛОМАННАЯ ЭКОНОМИКА VC
В предыдущих частях мы уже показали, что венчурный рынок в 2025 г. формально растёт: больше денег, больше экзитов, выше оценки на поздних стадиях. Но если посмотреть глубже, становится очевидно, что этот рост ≠ выздоровление венчурной экономики.
1️⃣ AI-фактор
Общая картина выглядит так будто VC рынок уверенно восстанавливается. Однако значительная часть этого роста обеспечена исключительно AI-сегментом, и даже внутри него всё крайне концентрировано.
▪️В 2025 г. AI-сделки сформировали более 64% всего венчурного фандрейзинга по объёму, при заметно меньшей доле по количеству сделок.
▪️Основной вклад внесли мега-раунды: сделки $100 млн+ стали регулярными, а месячный объём таких раундов нередко превышал $25–30 млрд.
▪️Ключевой драйвер - это AI-инфраструктура: compute, дата-центры, полупроводники. В отдельные месяцы на неё приходилось до ~$20 млрд фандрейзинга.
Но самый показательный момент - это концентрация капитала: около 50% всего AI-фандрейзинга в 2025 г. пришлось всего на 10 сделок. 😱
Это означает, что рост VC рынка не отражает:
▪️приток большого числа новых стартапов
▪️расширение early-stage экосистемы
▪️ростинновационных команд
Фактически рынок растёт за счёт узкого пула крупных, уже масштабных компаний.
2️⃣ VC экономика сломана
Теперь ключевой вопрос: если денег в рынке стало больше, почему экономика VC всё ещё не работает?
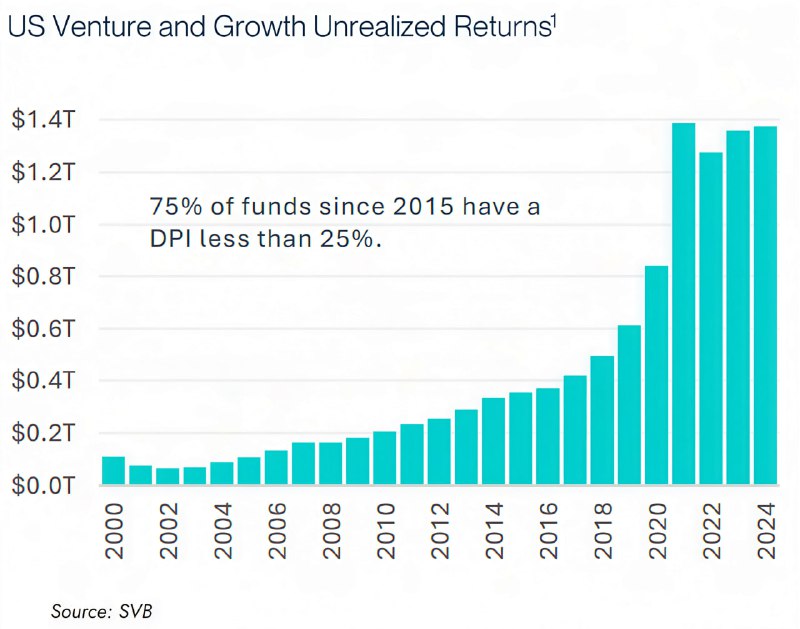
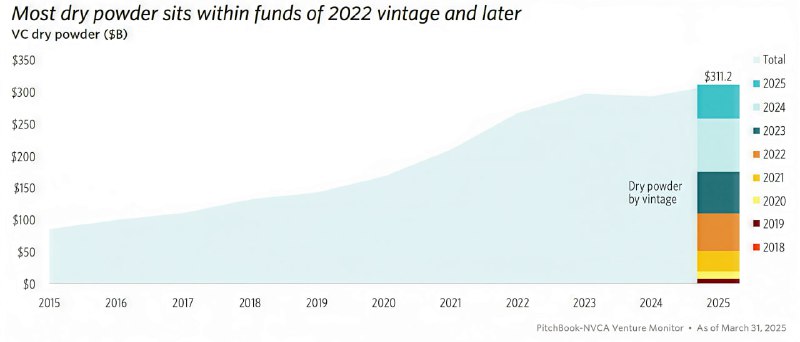
Ответ прост: отрицательные cash flow, низкий DPI и рекордный Dry powder*
Чистый денежный поток VC-индустрии остаётся отрицательным. С 2017 г. венчур как сектор системно забирает капитал у LP, но почти не возвращает его обратно. Формально это можно было бы объяснить ростом числа фондов и стартапов. Но графики показывают, что проблема глубже. Представьте, Вы инвестировали $1 млн, прошло 10 лет, а вам вернули обратно лишь $250 тыс. Звучит страшно? Безусловно. И именно это происходит на рынке: около 75% венчурных фондов, запущенных с 2015 г., имеют DPI ниже 25%.
При этом объём dry powder превышает $300 млрд, и большая его часть сосредоточена в фондах винтажей 2022 г. и позже. И это проблема, потому что стандартный инвест. период фондов = 3 года, а значит фонды не справляются со своей основной задачей: инвестировать капитал в стартапы.
Дистрибьюшены действительно начали улучшаться, но даже сейчас распределения составляют лишь ~10–13% от NAV, что заметно ниже исторической нормы. И при всем оптимизме из-за роста выходов в этом году, улучшение показателя по сравнению с 2024 годом не существенно.
Краткие итоги:
Рост венчурного рынка в 2025 г. во многом иллюзорен. Он обеспечен AI-мега-раундами и крайне высокой концентрацией капитала, тогда как экономика VC фондов остаётся структурно несбалансированной: отрицательный cash flow, низкий DPI и рекордный dry powder. До тех пор пока капитал не начнёт возвращаться LP в массовом порядке, говорить о полноценном восстановлении венчурной индустрии всё ещё рано.
*Dry Powder - неинвестированный капитал фондов
—————————
Ранее:
▪️VC Итоги 2025: Обзор венчурного рынка. Часть 1
▪️VC Итоги 2025: Обзор венчурного рынка. Часть 2
#VC_Global #Reports #AI
Post #302
194


- ❤ 2
- 👍 1
- 🔥 1