TGViewer
Channel Public Channel
ТеДо | ФинИнсайт

ТеДо | ФинИнсайт

@tedo_fininsight

🚀 Технологии Доверия
🏦 Канал для тех, кто работает в финансовом секторе
📊 Помогаем понимать изменения, видеть тренды рынка и находить решения
🧰 Услуги: https://tedo.ru/financial-sector
📩 Получить консультацию: @Nikolay_Belov_TeDo
Subscribers
1.04K
Photos
222
Videos
26
Links
181
Recent Posts 16 shown
Post #422 186

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 🔥 6
  • 👍 5
  • ❤ 4
Post #420 209
  • 🤔 3
Post #419 251
🔥 Как банки внедряют новые требования регулятора по риску аутсорсинга – реальные проблемы и простые решения

В октябре 2025 года вступили в силу новые требования Положения Банка России 716-П «О требованиях к системе управления операционным риском в кредитной организации и банковской группе» по риску аутсорсинга.

Использование аутсорсинга в современных реалиях является объективной потребностью и общепринятым подходом к оптимизации и повышению эффективности деятельности банков.

Регулятор ставит перед банками задачу по системному управлению риском аутсорсинга: от классификации услуг и оценки целесообразности передачи функции на аутсорсинг до контроля исполнения услуг третьим лицом и планов восстановления.

Ключевые вопросы, с которыми сталкиваются банки при внедрении требований:

1️⃣Отсутствие единого реестра аутсорсинговых услуг и методики (критериев) определения аутсорсинга

Решение:

➖Сформировать методику (критерии) определения аутсорсинга.

Особое внимание уделить классификации договоров аутсорсинга информационных систем (ИС): определить однозначные критерии с учетом разъяснений регулятора и внутреннего подхода к определению критичности ИТ-систем.

➖Проанализировать текущие договоры в банке (по усмотрению банка всю историю или топ активных договоров) и понять, какие из них попадают под критерии аутсорсинга в соответствии с требованиями регулятора (калибровка методики).

Закрепить перечень функций аутсорсинга и утвердить его на коллегиальном органе.

Вести реестр договоров аутсорсинга, например, на базе текущего реестра договоров банка, дополнив его соответствующими полями.
 
2️⃣Определение Подразделения, ответственного за организацию аутсорсинга, и коллегиального органа

Решение:

➖В соответствии с 716-П организационно-ролевая модель предусматривает определение специализированного подразделения, ответственного за организацию аутсорсинга, не являющегося подразделением заказчика аутсорсинга (в целях исключения конфликта интересов). В российской рыночной практике чаще всего таким подразделением является Управление операционным риском. Однако крупные банки для целей управления риском аутсорсинга ИС выделяют отдельное Специализированное подразделение в составе ИТ.

➖При определении уполномоченного коллегиального органа, в функции которого входит принятие решения об аутсорсинге критически важных процессов и (или) их этапов, банки принимают решение по следующей развилке: выделение отдельного или наделение существующего Комитета (например, Комитет по операционному риску или Комитет по ИТ) полномочиями в части риска аутсорсинга, или определение Совета Директоров или Правления в качестве коллегиального органа по аутсорсингу.
 
3️⃣Включение дополнительных требований в договоры аутсорсинга критически важных процессов и (или) их этапов

Решение:

➖Разработать шаблон договора критичного аутсорсинга или рекомендации по включению дополнительных пунктов требований 716-П в договор при участии сотрудников юридического департамента.

➖Согласно рыночной практике и разъяснениям регулятора, если договор отклоняется от шаблона или рекомендаций, заказчик аутсорсинга предоставляет обоснование с описанием причин несоответствия состава договора требованиям и оценкой операционного риска (важно учесть отклонения в шаблоне договора с третьим лицом при оценке риска).

Мы разобрали ключевые вопросы банков в части внедрения требований по управлению риском аутсорсинга на основании нашего проектного опыта.

Что банку стоит проверить уже сейчас:
🔹Есть ли единые и однозначно интерпретируемые критерии аутсорсинга и аутсорсинга ИС, утвержден ли порядок согласования критичного аутсорсинга
🔹Ведется ли реестр договоров аутсорсинга
🔹Определено ли подразделение, ответственное за организацию аутсорсинга
🔹Определен ли процесс управления аутсорсингом
🔹Приведены ли договоры в соответствие с требованиями 716-П
🔹Есть ли шаблоны форм анализа целесообразности и отчетности по аутсорсингу

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#секреты_мастерства
#аутсорсинг
  • 🔥 6
  • ❤ 4
  • 👍 1
Post #418 275
⭐️Когда ОФЗ становятся риском для капитала банка: что показывает 2026 год?

По данным аналитического обзора ЦБ РФ за II квартал 2026 года, облигационные портфели российских банков достигли 29,9 трлн рублей. Из них 18,8 трлн рублей – государственные облигации (ОФЗ). Этот масштаб требует особого внимания.

📈 Ключевая динамика в структуре портфелей

Портфель ОФЗ, оцениваемых по справедливой стоимости, по итогам II квартала практически не изменился и составил 11,9 трлн рублей. В его структуре доля бумаг с фиксированным купоном выросла до 36,1% – на 4,2 п.п. по сравнению с концом 2025 года.

Такие бумаги привлекательны для банков в условиях постепенного смягчения денежно-кредитной политики, поскольку позволяют зафиксировать текущую высокую доходность.

🔦Российские банки опубликовали финансовые результаты за 1-е полугодие 2026-го года. Так, Сбер и Банк ВТБ продемонстрировали значительное снижение справедливой стоимости долговых финансовых инструментов, оцениваемых по справедливой стоимости.

📉 Почему происходит снижение справедливой стоимости ОФЗ? Три фактора, которые создали давление на длинные ОФЗ в 2026 году:

🔹Неопределённость траектории ключевой ставки
🔹Геополитическая повестка
🔹Возросшие инфляционные ожидания, в том числе на фоне топливного кризиса

🔦Практические рекомендации банкам:
✅ Мониторьте лимиты потерь – не допускайте превышения установленных порогов.
✅ Регулярно пересматривайте горизонт удержания – в условиях волатильности переоценка может быть временной.
✅ Оценивайте необходимость операций репо для привлечения ликвидности под залог, а не продажи с убытком.

🌟Почему это важно для стратегического управления?

Масштаб портфеля в 18,8 трлн рублей означает, что даже небольшая переоценка влияет на капитал. Для банка это вопрос не только риск-менеджмента, но и сохранения ликвидности, защиты капитала от волатильности и поддержания рейтинговой устойчивости.

➡️ Если ваша команда ищет системный подход к управлению облигационными портфелями в текущих условиях – мы готовы обсудить ваш кейс. Контакт для связи @Nikolay_Belov_TeDo

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#размышления
#портфель_офз
  • 👍 5
  • 🔥 4
  • ❤ 3
Post #417 433
Агентская экономика с Альфа-Банком: вышел самый футуристичный выпуск подкаста ФинИнсайт🔥

😰 Он про то, как ИИ будет менять всю нашу жизнь, потребительское поведение, взаимодействие финансовых организаций с клиентами😖

🏆В гостях – Иван Иванов, директор стратегии цифровой трансформации Альфа-Банка
📣Ведущий – Николай Белов, партнер, руководитель практики консультационных услуг для финансового сектора ТеДо

🚀 Беседа получилась поистине любопытной! Ведь до конца еще никто не знает, что такое агентская экономика и какое будущее нас с ней ждет.

Запланируйте вечер для просмотра, чтобы узнать:

✅Что ждет финансовую отрасль в эпоху массового внедрения ИИ-агентов
✅Что такое агентская экономика и как ИИ-агенты будут взаимодействовать друг с другом
✅Как конкуренция между ИИ-агентами банков и ИИ-агентами людей скажется на обществе
✅Как будет формироваться доверие между человеком и ИИ-агентами
✅Как ИИ будет менять потребительское поведение и влиять на выбор людей
✅Как изменится путь клиента в банке и какие потребности людей будет закрывать банковская индустрия в эпоху ИИ-агентов
✅Как подготовиться банкам и людям к глобальной ИИ-трансформации

⭐️Выпуски подкаста ФинИнсайт не только о рыночных тенденциях финансовой отрасли, но и о личных мотиваторах и мнениях лидеров финансового сектора!

😄 Смотреть в VK Video
📹 Смотреть на RuTube

Подписывайтесь на подкаст ФинИнсайт, чтобы быть в курсе всех трендов отрасли↩️

Плейлист на RuTube
Плейлист в VK Video

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#от_первого_лица
#ФинИнсайт_Подкаст
#агентская_экономика
  • 🔥 13
  • ❤ 8
  • 👍 3
Post #416 407
🧘‍♀️ Антистресс-протокол активирован

Продолжаем рубрику ФитИнсайт 😁

Сотрудники управления финансовыми рисками доказывают: иногда лучший перезагруз – это тишина и природа ⚡️

Ставьте огоньки, если тоже любите такие перерывы между проектами 🔥

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#ФитИнсайт
  • 🔥 30
  • ❤ 11
  • 😁 10
Post #415 480
⚠️ Какие модели в банках действительно нужно контролировать и как меняется подход к модельному риску. Разбираем новую инструкцию ФРС SR 26-2

❗️17 апреля 2026 года Федеральная резервная система США выпустила новую инструкцию SR 26-2, которая заменила SR 11-7 – один из ключевых документов, определявших подходы к управлению модельными рисками (Model Risk Management, MRM) в банковском секторе.

📌 Новый документ не меняет фундаментальные принципы управления модельными рисками, но меняет саму философию надзора: вместо универсального набора требований регулятор делает акцент на пропорциональности, материальности и практической ценности процессов контроля.

⌛ Для банков это означает переход от вопроса «соответствует ли каждая модель формальному набору процедур?» к более стратегическому вопросу – «направлены ли ресурсы управления рисками туда, где ошибки модели могут оказать наибольшее влияние?»

SR 26-2 не является обязательным для российских банков, но показывает, в какую сторону развивается международная практика управления модельным риском. Для российских команд это полезный ориентир при развитии собственных MRM-подходов.


1️⃣ MRM становится более риск-ориентированным

Одним из ключевых изменений SR 26-2 является более явный акцент на пропорциональный подход.

Уровень контроля над моделями теперь должен определяться с учетом ее назначения, сложности, потенциального влияния на бизнес-решения и уровня присущего риска.

⚠️ Это создает возможность для банков пересмотреть существующие модельные контуры и отказаться от применения одинаковых требований ко всем инструментам независимо от их значимости.

🔹Критичные модели, влияющие на капитал, кредитные решения или регуляторную отчетность по-прежнему требуют наиболее строгого контроля.

🔹Менее значимые инструменты могут управляться с применением более упрощенного подхода.

2️⃣ Валидация моделей становится более гибкой

SR 26-2 поддерживает переход от формального календарного подхода к валидации к оценке необходимости и глубины проверки на основе уровня риска.

Это позволяет финансовым организациям эффективнее распределять ресурсы: усиливать анализ наиболее важных моделей и оптимизировать процессы для инструментов с меньшим уровнем воздействия.

⚙️ При этом базовые принципы валидации сохраняются:

🔹 оценка методологической корректности модели;

🔹 анализ качества работы и ограничений модели;

🔹 регулярный мониторинг результатов применения.

3️⃣ Изменяется подход к определению модельного периметра

Новый документ дает банкам возможность более точно определить, какие инструменты действительно требуют полноценного применения MRM-процессов.

Простые расчетные инструменты, отдельные автоматизированные решения и некоторые виды вспомогательных расчетов могут не попадать в полный контур управления модельными рисками.

Это открывает возможность для банков оптимизировать модельные реестры и сосредоточить внимание на инструментах, которые действительно могут создавать существенные риски.

4️⃣ AI требует отдельного направления управления рисками

SR 26-2 отдельно отмечает, что генеративный и агентный искусственный интеллект находятся вне текущей области регулирования.

Это отражает формирование нового направления в управлении рисками: традиционные подходы MRM не всегда применимы напрямую к AI-решениям, где возникают дополнительные вопросы – от объяснимости результатов до контроля качества данных и ответственности за принимаемые решения.

Что это означает для банков?

📈 SR 26-2 отражает общий тренд развития управления модельными рисками: переход от формального выполнения требований к более эффективной системе контроля, основанной на понимании реального уровня риска.

📊 Для финансовых организаций это возможность пересмотреть существующие MRM-фреймворки: оптимизировать процессы, повысить эффективность валидации и обеспечить концентрацию ресурсов на наиболее значимых моделях.

🎓 Опыт международных регуляторов показывает, что зрелая система управления модельными рисками – это не максимальное количество контрольных процедур, а способность обеспечить необходимый уровень надежности там, где модели оказывают наибольшее влияние на бизнес.

Что банку стоит проверить уже сейчас?

✅Все ли модели действительно требуют одинакового уровня контроля.
✅Правильно ли определена значимость моделей.
✅Не перегружена ли валидация формальными ежегодными проверками.
✅Можно ли упростить контроль малозначимых инструментов.
✅Нужен ли отдельный подход к AI-моделям.

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#секреты_мастерства
#модельный_риск
  • 🔥 6
  • 👍 5
  • ❤ 1
Post #414 469
🎙Сбер в гостях у подкаста ФинИнсайт: все о страховании жизни в новом выпуске

🎙 Продолжаем серию выпусков «Беседы о страховании»

🏆В гостях – Александр Жуков, заместитель генерального директора компании «Сбербанк страхование жизни»
📣Ведущий – Александр Сметанин, партнер страховой практики ТеДо

🗣Главные темы этого выпуска:
🔹Новая реальность: страхование жизни как инвестиционный продукт, который приносит реальную пользу
🔹Инструменты формирования доверия к продуктам страхования жизни (быстрые выплаты, чекапы, обещанная доходность)
🔹Технологии: ИИ как помощник, а не замена людей
🔹От маржинальности к клиентской ценности: от чего приходится отказываться для повышения качества продуктов
🔹Профессиональная мечта и карьерный путь Александра Жукова – от нефтянки до лидера рынка страхования жизни

🔝 Выпуски подкаста ФинИнсайт не только о рыночных трендах финансовой отрасли, но и о личных мотиваторах и мнениях лидеров финансового сектора!

😄 Смотреть в VK Video
📹 Смотреть на RuTube

И подписывайтесь на подкасты ФинИнсайт, чтобы не пропускать новые видео⬇️

Плейлист на RuTube
Плейлист в VK Video

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#от_первого_лица
#ФинИнсайт_Подкаст
#страхование_жизни
  • 🔥 12
  • ⚡ 5
Post #413 414
Наталья Стрекаль выступит программным директором секции «Финансы и Страхование» на форуме «Управление данными 2026» от издательства «Открытые системы»

Почему вам будет интересно это мероприятие?⬇️

➡️В рамках секции выступят с докладами топ-менеджеры крупных организаций финансового сектора (Сбер, Альфа-Банк, Ингосстрах, РСХБ цифра, Точка Банк и другие).

➡️Руководители расскажут:
🔹Об управлении клиентскими данными
🔹Как искусственный интеллект меняет процессы управления данными
🔹Об отраслевых трендах 2026 года

➡️В рамках сессии «Финансы и Страхование» пройдет круглый стол на тему «Импортозамещение основной страховой учетной системы». Участники обсудят влияние импортозамещения на процессы управления данными.

Регистрация на форум «Управление данными 2026» по ссылке

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#ТамГдеТеДо
#управление_данными
  • 🔥 14
  • 👍 8
  • ❤ 2
  • ⚡ 1
Post #412 440
🌩 Режим выживания в компаниях финансового сектора: откуда берется гиперконтроль и бесконечные согласования, как они разрушают команду, и что делать руководителю

Финансовый сектор несколько лет живет в режиме непрерывных изменений. Многие руководители отмечают, что инструменты управления, которые раньше давали результат, сегодня начинают работать против команды.

Чем выше уровень неопределенности, тем сильнее возникает желание усилить контроль. Но в работе с людьми это неэффективно.

Информация о кризисе, проблемах и происшествиях в мире поступает непрерывно и со всех сторон.

Нервная система не различает того, касается это лично тебя или нет. Она реагирует на объем сигналов.

Поэтому режим выживания стал не эпизодом, а фоном.

И когда компания живет в нем годами, он перестает опознаваться как реакция и становится характеристикой культуры. В этом режиме нервная система включает три древние стратегии: «Бей / Беги / Замри».

❗️ Стратегия «Бей»
«Я сильнее угрозы. Если я не установлю контроль – я потеряю безопасность»

Снаружи это выглядит как культура высоких результатов, изнутри – как гиперконтроль КПЭ и жизнь от аврала к авралу. Через год-два появляются выгорание, текучка и страх ошибок.

⚡️В финансовом секторе это часто проявляется как бесконечный мониторинг KPI, ежедневные статусы, согласование решений на нескольких уровнях и ощущение, что без участия руководителя процессы не сдвинутся с места.

Кажется, что под давлением люди работают лучше. Для сложной интеллектуальной работы всё наоборот – человек начинает упрощать и защищаться.

❗️ Стратегия «Беги»
«Дистанция = безопасность: если я уйду от столкновения – я сохраню безопасность»

Встречи, которые не заканчиваются решением. Новые инициативы вместо разбора системной проблемы. Сложный разговор, который откладывается третий месяц.

⚡️Команда выглядит предельно занятой, и это вводит в заблуждение в первую очередь ее саму. Но объем активности не равен движению. Новые проекты запускаются быстрее, чем закрываются старые, а обсуждение сложных вопросов переносится от встречи к встрече.

❗️ Стратегия «Замри»
«Невидимость = безопасность. Любое действие может быть опасно. Лучше не двигаться»


Это не лень и не отсутствие мотивации, а реакция на перегрузку. Угроза кажется больше, чем ресурс с ней справиться. Поэтому люди работают строго по инструкции, без инициативы, с бесконечным согласованием.

⚡️Снаружи такая компания выглядит стабильной. На деле она постепенно теряет способность реагировать на рынок. Особенно это заметно в крупных организациях: сотрудники перестают предлагать решения, действуют только в рамках регламентов и избегают любых инициатив, которые могут стать источником риска.

🔎 Важная оговорка

Эти реакции не патология. Они появились потому, что спасали. Вопрос не в том, включаются ли они, а в том, кто кем управляет. Реакция, которую вы выбрали, заканчивается вместе с ситуацией. Реакция, которая выбрала вас, находит следующий повод.

Что делать руководителям?

Выход не в мотивации, а в среде: предсказуемость, право на ошибку и вопрос, честное признание неопределенности вместо ее замалчивания.

Но есть и работа руководителя – фильтрация потока. Наверх и снаружи приходит гораздо больше тревожных сигналов, чем команде нужно для работы. Транслировать их вниз в исходном виде кажется честностью, а на деле это перекладывание собственной тревоги.

Задача – забрать поток на себя и выдать вниз уже отобранное: что из этого нас касается, что мы с этим делаем, что пока не решено и когда вернемся к этому вопросу. Ясность про неопределенность успокаивает сильнее, чем ее отсутствие.

Сильное лидерство – это не отсутствие реакций «бей / беги / замри». Это способность не принимать исходя из этих реакций ключевые решения компании и не превращать внешний шум во внутренний.

🦁 Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#забота_о_важном
#управление_персоналом
  • 👍 9
  • ❤ 8
Post #409 369
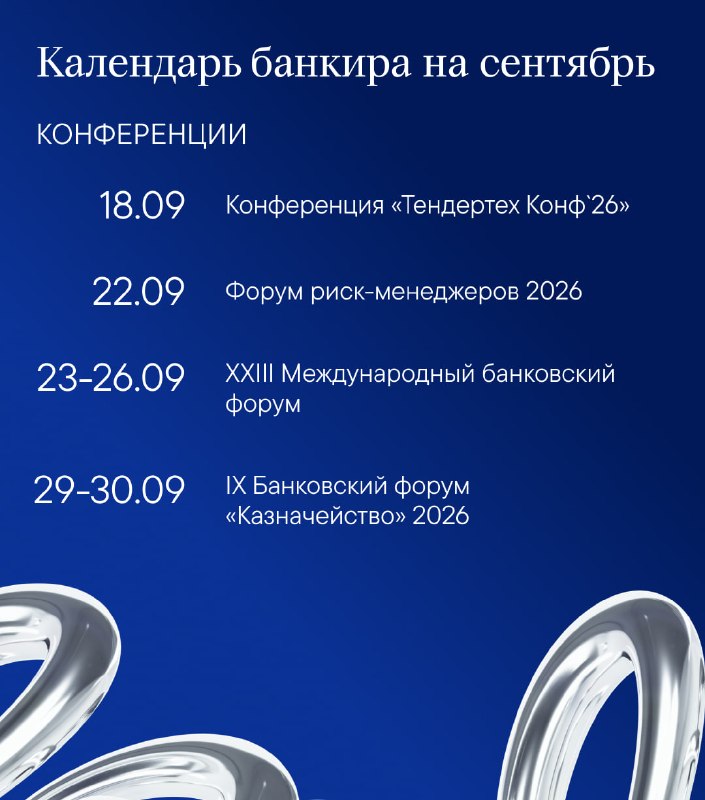
🗓 «Календарь банкира»: самые важные даты сентября для топ-менеджеров и руководителей банков в одной подборке

Сам
ые интересные мероприятия и заседания по ключевой ставке. Сохраняйте подборку, чтобы ничего не пропустить, и делитесь с коллегами!

➡️ Конференции

🔹8 сентября Конференция «Цифровые технологии в финансовом секторе»

🔹10 сентября – VI Ежегодный форум «Будущее страхового рынка»

🔹15 сентября – Форум «COLLECTION TECH 2026»

🔹16 сентября – IV Форум «Цифровые финансы»

🔹17 сентября – Практическая конференция «ИНВЕСТТЕХ_26: Инвестиции под управлением нейросетей»

🔹18 сентября – Конференция «Тендертех Конф'26»

🔹22 сентября – Форум риск-менеджеров 2026

🔹23-26 сентября – XXIII Международный банковский форум

🔹29-30 сентября – IX Банковский форум «Казначейство» 2026

➡️ Даты заседаний по ключевой ставке собрали для вас в карточке

📊 Полный график выпуска статданных в сентябре – на сайте ЦБ

Планируйте
месяц с пользой! Если знаете важные мероприятия, которые стоит добавить, делитесь в комментариях 👇

🦁 Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#календарь_банкира
  • 🔥 5
  • ❤ 4
  • 💯 2
Post #408 369
📈 Дайджест августа: делимся главными постами месяца

Собрали для вас подборку материалов месяца – то, что точно стоит перечитать, если пропустили🔎

🔹Отметили свой первый День рождения🥳

🔹Выпустили новый подкаст ФинИнсайт «Беседы о страховании» с Валерием Смирновым

🔹Продолжили серию постов про секьюритизацию кредитного портфеля: часть 3, часть 4

🔹Обсудили 4 ключевых изменения стандарта МСФО 18

🔹Поговорили о качестве розничного и корпоративного кредитных портфелей по итогам 1 квартала 2026 года

🔹Обсудили реформу субординированных инструментов

🔹Поговорили про тренды развития филиальной сети отделений банков

🔹А также поделились книгой «Данные решают. Как управлять данными, чтобы создавать ценность для бизнеса» и записали эксклюзивное интервью с авторами

Какой пост вам откликнулся больше всего? Делитесь в комментариях ⬇️

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#дайджест_месяца
  • 🔥 10
  • ❤ 5
  • 👍 4
Post #406 544
🔥 Новый подкаст с авторами книги «Данные решают. Как управлять данными, чтобы создавать ценность для бизнеса» уже на площадках ФинИнсайт

🎙 Записали эксклюзивное интервью с 3-мя лидерами управления данными в финансовом секторе про книгу, вдохновение и роль CDO в бизнесе

Chief Data Officer (CDO) это директор по данным, отвечает за управление данными в организации.


📇 Если вы думаете, читать или нет – посмотрите сначала подкаст

🏆В гостях:
➡️Светлана Бова – вице-президент, CDO банка ВТБ, управляющий директор департамента IT и архитектуры
➡️Алексей Луковников – независимый эксперт по управлению данными
➡️Наталья Стрекаль – директор практики управления данными ТеДо

📣Ведущий – Александр Сметанин, партнер страховой практики ТеДо

🗣В этом выпуске подкаста ФинИнсайт:
🔹История создания книги «Данные решают»: от идеи до издания
🔹Профессия CDO: зачем она нужна и как выстроить систему управления данными
🔹Как завоевать доверие к данным внутри компании и измерить выгоду от их качества
🔹Влияние искусственного интеллекта и роль регулятора в управлении данными

🔝 Наши выпуски не только о рыночных трендах, но и о личных мотиваторах и мнениях лидеров финансового сектора!

📱 Смотреть в VK Video
📹 Смотреть на RuTube

И подписывайтесь на подкасты ФинИнсайт, чтобы не пропускать новые видео⬇️

Плейлист на RuTube
Плейлист в VK Video

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#от_первого_лица
#ФинИнсайт_Подкаст
#управление_данными
  • 🔥 21
  • ❤ 9
  • 👍 6
Post #405 465
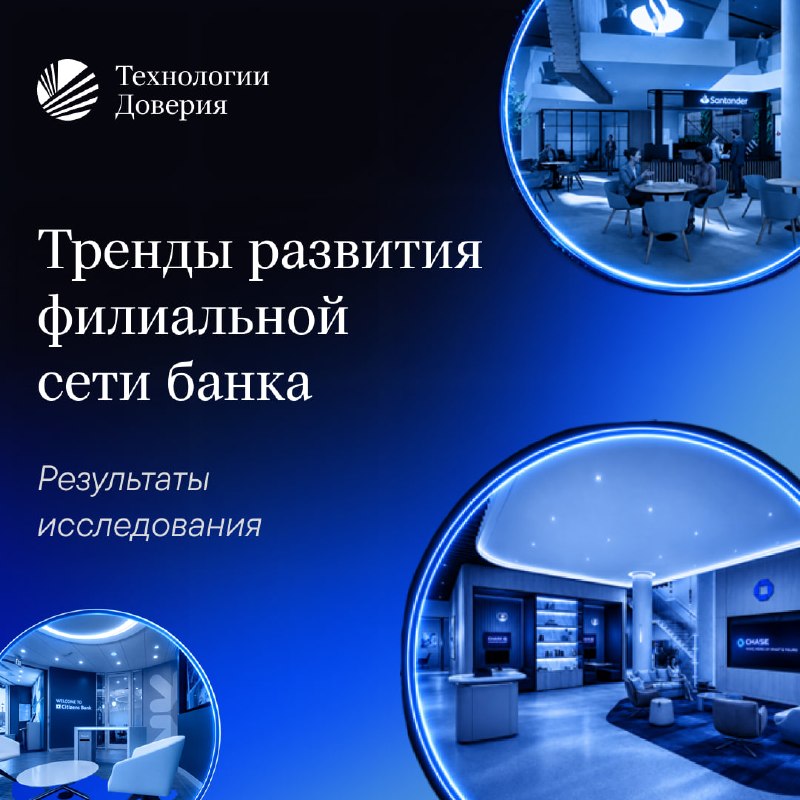
Количество банковских отделений сокращается.
Как меняется роль филиальной сети в разных странах и что делать российским банкам уже сейчас

Мы изучили, как банки по всему миру трансформируют свои отделения, и делимся результатами исследования с вами. Обязательно перешлите этот пост коллегам, развивающим филиальную сеть в вашем банке

🔎 Число банковских отделений продолжает сокращаться

За период 2019 – сер. 2026 г. банки сокращали филиальные сети:
🗺Россия: на 29% с 30 тыс. до 21,1 тыс. (по данным Банка России)
🗺США: на 15% с 86,3 тыс. до 73 тыс. (по данным FDIC)

💡 Сегодня большую часть повседневных банковских операций клиенты совершают дистанционно. При этом, по результатам отраслевых исследований, физические отделения по-прежнему важны для формирования доверия и лояльности клиентов, особенно в моменты принятия клиентами сложных финансовых решений. Поэтому банки не отказываются от сети отделений, а трансформируют подходы к ее развитию.

1️⃣ Отделение становится инструментом формирования лояльности, а не только каналом продаж

Современные банки постепенно отказываются от модели «одинаковое отделение для всех». Вместо этого они создают сеть из разных форматов, каждый из которых решает конкретную задачу клиента:

– Флагманские отделения – витрина бренда и новых сервисов;
– Консультационные центры – для сложных финансовых продуктов;
– Гибридные пространства – с коворкингами и общественными зонами;
– Отделения самообслуживания – для повседневных операций.

🔹Santander (Испания) развивает несколько форматов присутствия: классические отделения, отделение-кафе с коворкингом, компактные отделения в жилых районах и крупные банковские центры. Каждый формат рассчитан на определенный клиентский сценарий.

🔹Bank of America (США) трансформировал классические отделения в финансовые центры. В них основной фокус смещен на консультации, а не кассовые операции.

2️⃣ Формат отделения зависит от локации

При открытии новых отделений банки учитывают особенности района и потребности жителей. Вместо универсальных офисов появляются специализированные форматы:

– В деловых кварталах – расширенные сервисы для бизнеса;
– В жилых районах – повседневные операции;
– В премиальных локациях – инвестиционное и персональное консультирование.

🔹JPMorgan Chase адаптирует каждое новое отделение под профиль района. Например, в районах с высокой концентрацией собственников МСБ расширен набор услуг по обслуживанию бизнеса.

🔹В районах с доходами ниже среднего JPMorgan развивает отделения для локальных сообществ Chase Community Center, где регулярно проходят бесплатные образовательные мероприятия по финансовой грамотности для физических лиц и представителей малого бизнеса.

3️⃣ Развитие компактных отделений в новых локациях

Банки используют видеоконсультации, интерактивные киоски и современные банкоматы, чтобы сократить размер и стоимость отделений без ущерба для качества обслуживания. Это позволяет быстрее расширять сеть и тестировать новые локации.

🔹DBS (Сингапур) использует банкоматы с видеосвязью (Video Teller Machines). Клиенты могут получать помощь эксперта из центрального офиса без посещения полноценного отделения.

🔹Odeabank (Турция) развивает модель цифровых терминалов, где можно изучить продукты банка, рассчитать параметры кредита и подать заявку. При необходимости сотрудник банка может подключиться по видеосвязи.

➡️Что проверить в своей филиальной сети уже сейчас:

1️⃣Проанализировать демографию и потребности клиентов локации, где открыт филиал. Скорректировать профиль филиала под преобладающий сегмент клиентов.

2️⃣Перед закрытием филиала провести анализ клиентов офиса, оценить чувствительность к расстоянию до ближайшего филиала банка.

3️⃣При выборе локации для открытия нового филиала приоритизировать территории, где доля присутствия банка менее 5%. Тестирование локации проводить через открытие компактных филиалов.

📌Если хотите обсудить развитие филиальной сети подробнее – свяжитесь с Николаем @Nikolay_Belov_TeDo

🦁Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#ВИСТА
#филиальные_сети
  • ❤ 8
  • 🤔 4
Post #402 497
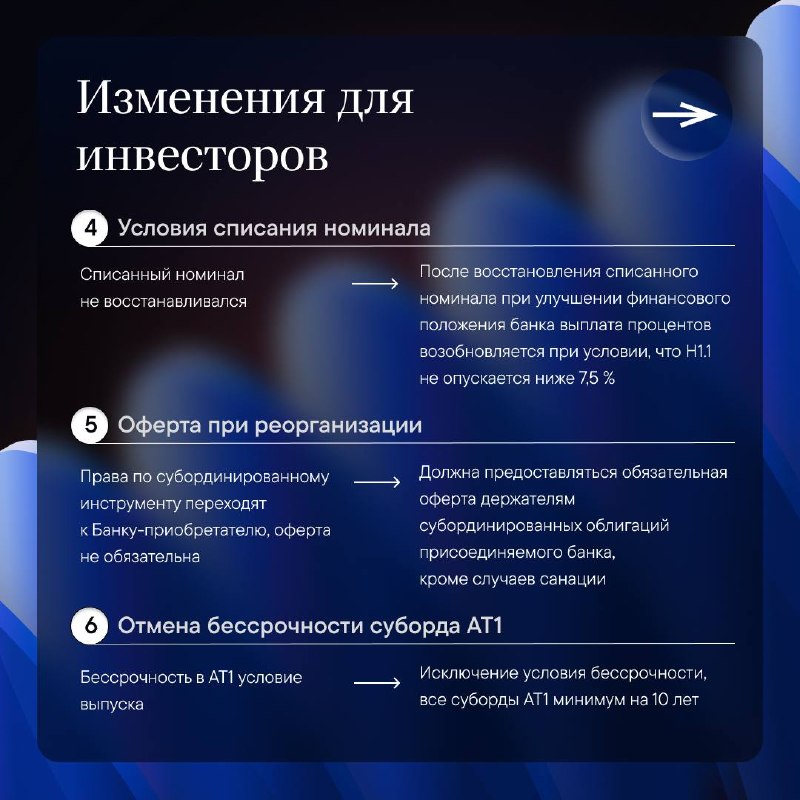
ℹ️ Реформа субординированных инструментов: зачем Банк России меняет текущие правила

Субординированные инструменты, или суборды, – это особый вид ценных бумаг банка. Если у банка возникнут серьезные финансовые проблемы, он может приостановить выплату процентов, списать часть долга или конвертировать его в акции, а при дефолте банка держатели субордов получают выплаты в последнюю очередь перед акционерами.

Суборды могут использоваться для покрытия убытков банки учитывают их в составе собственных средств и при необходимости конвертируют в капитал. При этом есть два основных типа таких инструментов.

➡️ Добавочный капитал (Additional Tier 1 или АТ1) должен принимать на себя убытки, когда банк испытывает проблемы, но продолжает работать
➡️ Дополнительный капитал (Tier 2 или Т2) используется при более серьезном кризисе и угрозе несостоятельности банка

По состоянию на 1 января 2026 года суборды обеспечивали около 14% капитала банковского сектора. Поэтому предлагаемая реформа важна и затрагивает значимую часть индустрии.

1️⃣ Почему ЦБ считает реформу необходимой?

По мнению регулятора, одна из главных проблем заключается в том, что в стрессовой ситуации более 2,7 трлн рублей такого капитала могут оказаться недоступны для покрытия убытков.

Есть и другая проблема - суборды T2 сегодня нередко выглядят для инвесторов привлекательнее, чем AT1. При этом именно суборды AT1 должны первыми принимать на себя убытки банка.

Иными словами, действующая модель субординированного долга не в полной мере учитывает особенности российского рынка, состав инвесторов и уровень рисков в банковской системе.

2️⃣ Какие области затронет реформа?

Структура ценной бумаги

– Изменение сроков, ставок и требований к выпуску субордов

Механика работы с субордами

– Изменение порядка конвертации субординированного долга в акции

– Ограничение на выпуск субордов T2 для системно значимых кредитных организаций (СЗКО)

Условия списания и выплат

– Повышение порога, после которого субординированный долг может быть списан

– Запрет на выплату дивидендов и процентов, если достаточность капитала банка опускается до определенного уровня

3️⃣ Какой эффект может дать реформа?

Сделать суборды более привлекательными

По действующему регулированию выпуск новых субордов в текущих рыночных условиях кажется нецелесообразным, так как у банков нет возможности предложить инвесторам достаточно привлекательную доходность.

Реформа даст банкам больше гибкости при определении ставок и уточнит требования к срокам таких инструментов. Это может сделать выпуск субордов более привлекательным для банков и инвесторов.

Стимулировать восстановление списанного субдолга

Регулятор также хочет мотивировать банки восстанавливать списанный субординированный долг.

Если банк не восстановит суборд в течение трех лет, возможности для развития бизнеса могут быть ограничены: предполагается запрет на выплату дивидендов, а также ограничение роста риск-взвешенных активов (RWA) (5% в год).

Для банков это означает необходимость более точного и гибкого планирования капитала и развития бизнеса.

Повысить устойчивость банковского сектора

Системно значимые банки больше не смогут увеличивать капитал второго уровня за счет субордов T2. Таким образом регулятор рассчитывает избежать масштабной докапитализации и минимизировать эффект заражения при системном кризисе.

Детальнее о будущей реформе рассказали в карточках к посту

🦁 Подписаться на «ТеДо ФинИнсайт» в Telegram | в MAX | в VC

#размышления
#суборды
  • 👍 6
  • 🔥 6
  • ❤ 5
Older posts →

About this channel

How can I read @tedo_fininsight without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ТеДо | ФинИнсайт: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ТеДо | ФинИнсайт have?
ТеДо | ФинИнсайт (@tedo_fininsight) has 1.04K subscribers on Telegram, refreshed roughly every 30 minutes.
Does ТеДо | ФинИнсайт know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →