
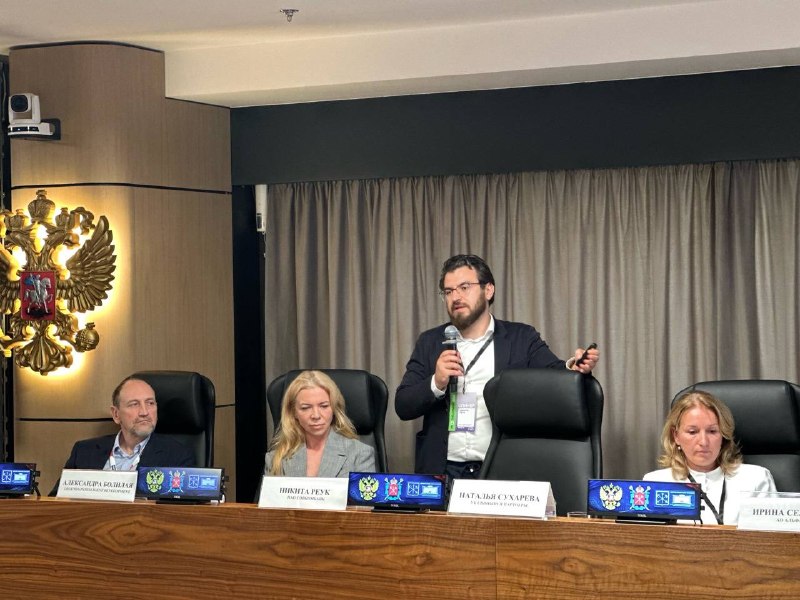
На конференции Российской гильдии управляющих и девелоперов (РГУД) Никита Реук, директор управления по работе на рынках долгового капитала ПАО «Совкомбанк», рассказал о текущей ситуации на рынке облигационных заимствований в строительной отрасли.
Последние четыре-пять лет были непростыми для всех строителей, однако количество эмитентов, уже разместивших облигации или планирующих это сделать, остаётся значительным. На рынок выходят крупнейшие игроки, и все они успешно привлекают средства. Особенно активно размещения проходили до середины лета, после чего наступило определённое затишье.
По словам спикера, текущая стоимость заимствований для эмитентов категории BBB, к которой относится большинство крупных региональных девелоперов, составляет около 20% годовых. Девелоперы предлагают интересные ставки, но инвестору важно понимать, что именно он покупает.
«Инвестор должен отдавать себе отчёт, что покупает долг головной компании, а не конкретного проекта. Ставки на публичном рынке во многом обусловлены риском: чем ниже доходность, тем более финансово устойчивым считается эмитент с точки зрения профессиональных участников рынка», — отметил Реук.
В облигации инвестируют не только частные инвесторы, в том числе квалифицированные, но и институциональные игроки. После реформы с использованием эскроу-счетов сегмент стал более устойчивым: в цепочке между девелопером и покупателем появился третий участник — банк, который оценивает финансовую модель, контролирует процесс строительства и заинтересован в завершении проекта. Такой надзор в целом повысил устойчивость рынка.
Спикер также обратил внимание, что при оценке доходности недвижимости её часто сравнивают с ключевой ставкой и ставками по депозитам, однако рынок облигаций формируется не на основе депозитной ставки. Если девелоперам предлагают двухлетнее финансирование под 20%, значит, для этого существуют определённые причины.
В этом году на рынке появилась необычная тенденция: девелоперы стремятся «озеленить» свои выпуски — публично подтвердить, что привлечённые или уже потраченные средства направлены на строительство объектов класса энергоэффективности А+ и выше. Помимо энергоэффективности и предложения потребителю продукта другого качества, такие выпуски имеют экономическую ценность: существует стимулирование со стороны Банка России, позволяющее банкам снижать риск-вес по таким облигациям, если они приобретаются в портфель. Это уменьшает нагрузку на капитал и делает инструмент более привлекательным для банков. В результате появляется возможность улучшить условия выпуска — как его объём, так и процентную ставку. В конечном счёте это повышает финансовую устойчивость.
«Девелопер строит энергоэффективные здания, рефинансирует их зелёными облигациями и получает более комфортные условия», — резюмировал представитель Совкомбанка.
Новости Совкомбанка в МАХ