TGViewer
Channel Public Channel
Капитал

Капитал

@sgcapital

Канал Сергея Григоряна.
Ex-CIO УК Уралсиб, УК Номос-банка, Pioneer Investments (Russia).
Тематика: глобальные фондовые рынки.
Посты отражают личную точку зрения и не являются инвестиционной рекомендацией. Консультаций, ДУ нет.
Subscribers
19.2K
Photos
1.2K
Videos
1
Links
960
Recent Posts 15 shown
Post #2584 2.43K
В качестве логичного дополнения к предыдущему посту любопытно взглянуть на такую статистику: объем вложений в глобальные ETF фонды составляет 24 трлн. долларов, и всего 3,7% из них (а если брать только США, то 1,7%) инвестированы в ETF на драгметаллы. На максимуме в 2011 году было 14,5%, то есть, глобальная аллокация в драгметаллы была в 4 раза больше. Этот факт сам по себе ничего не гарантирует, но дает основания предполагать, что потенциал для увеличения этой доли остаётся высоким.
Post #2583 4.43K
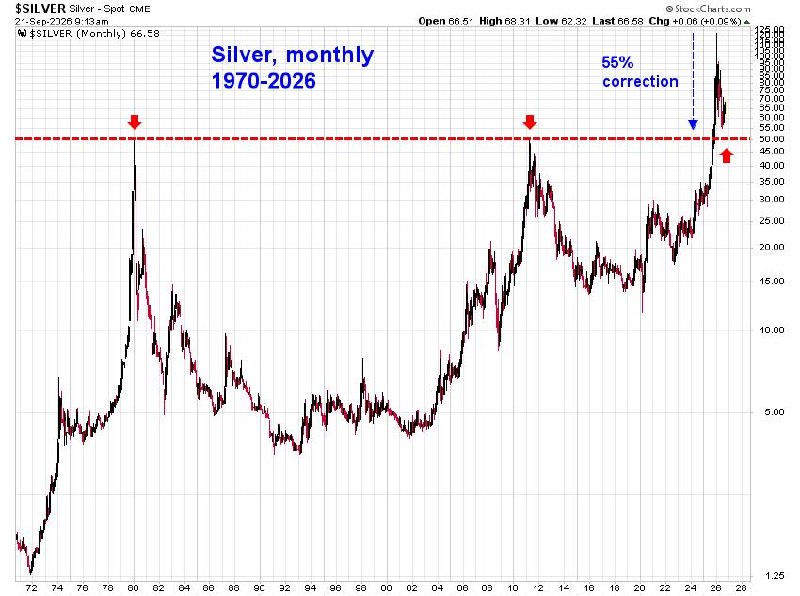
За последний месяц серебро демонстрирует повышенную волатильность и практически не изменилось при этом в цене. Поэтому у меня появилось желание еще раз взглянуть на его долгосрочный график вот в таком контексте.

После того, как в 2025 году серебро пробило ценовые максимумы 1980 и 2011 гг, его рост ускорился по параболе и в какой-то момент стал слишком неустойчивым и восприимчивым к любому поводу для коррекции. Я писал о возросшем риске коррекции 26.01.26, но цена по инерции летела вверх еще три дня, и максимум нарисовался 29.01.26.

С того момента цена упала на 55% от нового исторического максимума и, что интересно, на долгосрочном графике перестала падать именно на подходе к предыдущему уровню сопротивления. Даже немного не дойдя до него сверху, что лишь подтверждает силу нового тренда.

Поэтому, если сейчас абстрагироваться от геополитики, курса доллара и прочих факторов, влияющих на цену серебра, а сосредоточиться только на графике (который, по идее, должен «учитывать все»), то он выглядит очень многообещающе для «быков», готовых играть вдолгую. Это не прогноз, а констатация факта.

Уход цены по той или иной причине ниже 48$ обнулит этот долгосрочный «бычий» сценарий. Но пока этого не произошло (и не факт, что произойдет в обозримом будущем), даже январский исторический максимум на 121$ представляется лишь промежуточной целью на пути к чему-то новому и неизведанному. Хотя, путь этот, учитывая масштаб графика, может занять годы.
Post #2582 4.01K
Коллеги, делимся анонсом для инвесторов, которые интересуются AI и венчурными инвестициями.

30 сентября Raison проведет закрытую онлайн-встречу с Ником Давыдовым — сооснователем и управляющим партнером DVC, хорошо известным в русскоязычном технологическом и венчурном сообществе.

В портфеле DVC насчитывается более 240 компаний, включая 7 единорогов.

DVC AI Fund I инвестирует в AI-стартапы на стадиях Series A и B и получает доступ к раундам, которые часто закрываются для новых инвесторов. В число известных сделок фонда входят Perplexity AI и Higgsfield AI.

На встрече будет обсуждаться: что сейчас происходит на рынке AI-стартапов, какие компании интересуют фонд, и как команда принимает инвестиционные решения.

Когда: 30 сентября, 17:00 (CEST/GMT+2).

Формат: закрытый звонок, сессия вопросов и ответов (Q&A).

Зарегистрироваться на встречу можно по ссылке

#партнерскийпост
Post #2581 4.61K
Похоже, у инвесторов в крипту (тех, которые HODL) после года в просадках и убытках снова появляется надежда на возобновление аптренда. Еще в августе три основные монеты (на графике они представлены через торгуемые на бирже ETF) вернулись над свои 200-дневные средние. Затем месяц консолидации, ре-тест (успешный) 200-дневки сверху и вот новая попытка обновить локальные максимумы.

Теперь к этому добавляется и оживление акции MSTR, которая, как я уже писал, является еще более рискованной ставкой на крипту, чем сама крипта. На прошлой неделе Strategy.выросла на 17% и также закрылась выше своей 200-дневной средней.

Никаких гарантий, но все вместе это создает довольно привлекательную комбинацию. Я бы сказал, что, если биткойн обновит локальный максимум под 83к, это с высокой вероятностью вернет спекулятивный интерес ко всему сектору. Далеко вперед загадывать нет смысла, так как тренд может завести куда угодно. Но в качестве первой и вполне осязаемой цели при таком сценарии я бы рассматривал январские максимумы 2026 года.
Post #2580 5.72K
Завтра рынок ждет решения ФРС по ставке и, что еще важнее, риторики выступления, из которой можно будет получить какие-то намеки насчет монетарной политики в будущем. Но сам рынок уже довольно давно делает прозрачные намеки.

На графике показана доходность 2-летних Трежерис (синим) и динамика изменения ставки (черным). Рынок практически всегда опережает действия монетарных властей. Если эти власти реагируют быстро и приводят ставку в соответствии с рынком, то проблем чаще удается избегать. Хуже, когда решение ФРС сильно опаздывает в надежде на то, что рынок неправ и скорректируется.

Сейчас мы наблюдаем именно такое развитие событий. Спред между ставкой и 2-летней доходностью постоянно расширяется с начала 2026 года и уже достиг почти 100 базисных пунктов. Аналогичным образом ситуация развивалась 5 лет назад, в конце 2021 г., и мы помним, чем это в итоге закончилось- падением индекса S&P-500 на 27% с января по октябрь 2022 г.

Я это показываю не в качестве прогноза. Никто не знает, повторится ли ситуация в точности сейчас. Даже если и так, коррекция на рынке может начаться не сразу, а в течение нескольких месяцев. Но, как говорится, предупрежден- значит, вооружен. Полезно понимать, в каких условиях будет действовать рынок акций в ближайшие месяцы и быть готовым к различным сценариям.
Post #2579 4.84K
Raison Wealth Club × Capital: камерный турнир по паделу в Марбелье

11 октября Raison в рамках Raison Wealth Club приглашает на камерный турнир по паделу в Марбелье, который соберет предпринимателей, инвесторов, основателей бизнеса и представителей венчурной индустрии.

Wealth Club — формат закрытых встреч Raison, который объединяет предпринимателей и инвесторов в разных городах. Мы уже встречались в Лондоне, Дубае, Лиссабоне, Гонконге и других городах, а теперь встречаемся в Марбелье — и предлагаем сделать это на корте.

Падел давно стал частью социальной жизни Марбельи и одним из естественных способов знакомиться и проводить время вместе. Поэтому вместо классического networking-мероприятия мы решили собрать небольшой круг участников вокруг игры — всего 16 человек.

В первую очередь приглашаем основателей и владельцев бизнеса, частных и венчурных инвесторов, представителей family offices и других профессионалов инвестиционной индустрии.
Турнир пройдет в Los Naranjos — крупнейшем падел-клубе Андалусии и одной из заметных точек на padel-карте Марбельи.

В программе:
— разминка с тренером перед турниром
— сам турнир
— награждение победителей
— общий ланч и networking после игры

Хотим сохранить формат действительно камерным, поэтому количество мест ограничено — всего 16 участников.
11 октября | Marbella | Los Naranjos

Оставить заявку на участие можно по ссылке. После регистрации команда Raison свяжется с вами и подтвердит участие.

#партнерскийпост

Добавлю от себя, что я тоже планирую поучаствовать в этом мероприятии и поиграть в падел. Так что, у читателей канала будет возможность познакомиться и пообщаться лично.
Post #2578 5.05K
Хочу освежить тему долгосрочных перспектив индекса акций развивающихся рынков. Я по привычке использую для анализа ETF EEM, хотя VWO не менее популярен. Более того, VWO уже показал новый исторический максимум в абсолюте, а ЕЕМ пока этого не сделал. Это из-за разного отношения провайдеров базовых индексов к Южной Корее. Индекс FTSE, который отслеживает VWO, не считает эту страну развивающейся, поэтому ее доля в индексе равна 0. А индекс MSCI (его отслеживает ЕЕМ) включает Южную Корею с весом 21%. Тем не менее, свой взгляд на развивающиеся рынки я базирую именно на нем.

На графике показана долгосрочная, за 30 лет в месячном масштабе динамика ЕЕМ относительно индекса S&P-500 и в абсолюте. Что бросается в глаза?

Соотношение ЕЕМ/SPY впервые с 2011 года закрепилось над 4-летней (48-месячной) средней. Это говорит о том, что повышается вероятность разворота долгосрочного относительного тренда развивающихся рынков против США. Мы за последние лет 10-15 привыкли к тому, что рынок акций США является безусловным лидером. На мой взгляд, на горизонте следующих 10 лет эта картина может развернуться на 180°. В конце концов, первая декада 21-го века была именно такой- все любили ЕМ. Это вовсе не означает, что Штаты должны падать в абсолюте. Тут речь об относительной динамике, то есть, о том, какой из регионов будет опережать другой. Соответственно, для по-настоящему стратегических портфелей, возможно, имеет смысл начать менять отношение к акциям развивающихся рынков как к суб-классу активов в сторону увеличения их доли.

Я тут не просто так добавил 14-месячный RSI в нижней части графика. Это, пожалуй, на данный момент единственное возможное препятствие к реализации этого сценария. Уж очень сильно вырос индекс ЕМ в абсолюте и выглядит сейчас довольно перегретым. Но если взглянуть на период с 2004 по 2008 гг, который я отметил на графике, то можно заметить, что в сильных трендах рынок может долгое время оставаться перегретым и продолжать абсолютный рост. Поэтому данный факт, конечно, является определенным потенциальным препятствием, но рынок вполне может его проигнорировать.
Post #2577 5.16K
Не очень хорошие новости для инвесторов в длинные облигации США. Вот такой график 60-летних циклов с 1793 года я встретил у mcoscillator.com

На самом деле, аналогичные по смыслу графики долгосрочных циклов я встречал и ранее и даже, кажется, какие-то из них публиковал в канале. Как и собственную интерпретацию трендов. Сути это не меняет. Она состоит в том, что примерно каждые 60 лет формируется «дно» в ценах длинных облигаций.

Тут «60»- это идеализированное значение, на практике это может быть и 56, и 61, как показывает история. Для нас, живущих в текущих реалиях, интересно другое. Предыдущий минимум цен был в 1981 году (это когда доходности Трежерис достигали 15-16%). Соответственно, если ориентироваться на такие циклы, вряд ли стоит ожидать разворота долгосрочного даунтренда раньше 2041 года, плюс-минус пару лет.

Опять же, не нужно это воспринимать буквально- совсем необязательно и даже маловероятно, что тренд в длинных облигациях будет сохраняться в течение 10-15 лет без коррекций в виде резких контртрендовых ралли (вверх по ценам и вниз по доходностям). Эти коррекции, учитывая масштабы графика, могут продолжаться месяцы, что, вероятно, еще не раз поменяет сентимент инвесторов и заставит многих поверить в то, что то самое «дно» уже наступило. Но я бы не забывал про «большую картину» и не путал бы временные приливы и отливы с основным течением, о направлении которого нам как раз и намекает график долгосрочных циклов.
Post #2576 5.12K
Аналитики The Kobeissi Letter (TKL) приводят интересные данные по рынку длинных US Treasuries. До 2013 года Китай постоянно наращивал свои вложения в Трежерис, и на максимуме был держателем 11% (по другим данным, 14%) всего выпущенного объема.

С того времени Китай планомерно сокращает свою аллокацию в Трежерис, и сейчас владеет менее 2% от всего объема, это минимум с 2001 года.

С другой стороны, аллокация хедж-фондов. Она, наоборот, постоянно растет. Фактически, с 2013 года, и по состоянию на сентябрь 2025 года (это последние доступные данные у TKL, сейчас, вероятно, еще больше) доля хедж-фондов удвоилась и выросла до 9% от всего объема выпуска Трежерис.

Причем, если Китай по старинке покупал «на свои», размещая резервы, то позиции хедж-фондов маржинальные, с активным использованием репо и плечей. По мнению TKL, это делает не Китай (как многие привыкли думать), а именно хедж-фонды основной угрозой для рынка долга. Если по какой-то причине возникнет локальный ценовой шок, то с обычными «кэш-позициями до погашения» его можно просто пересидеть. Но с «плечами» это может вызвать маржин-коллы и вынудить основных держателей выбросить дополнительные объемы на продажу, вызвав «эффект снежного кома».

Конечно, это не означает, что такое обязательно произойдет. Идея TKL была в том, чтобы в правильную сторону сместить акценты и внимание, так как слишком многое зависит от «длинных ставок» и устойчивости рынка Трежерис.
Post #2573 6.05K
По данным Carson Research, в новейшей истории сентябрь является наиболее слабым месяцем для рынка акций США с точки зрения сезонности. На первом графике видно, что за последние 20 лет всего в 44,7% случаев сентябрь закрывался в плюсе, а средний результат месяца за этот период составил -0,6%.

Казалось бы, не стоит ждать ничего хорошего от сентября и сейчас. Но не все так однозначно. В следующих двух таблицах исследована более глубокая история, начиная с 1950 года. Во второй показаны 10 лучших по доходности сентябрей, а в третьей- 10 худших. И тут вот что интересно.

Первые 3-4 места в этих топ-10 занимают «midterm years», то есть, годы промежуточных выборов в США, тех самых, которые будут в ноябре. То есть, месяц сентябрь в такие выборные годы отличается повышенной волатильностью в любую сторону.

К сожалению, снова эта «проклятая неопределенность» (с)- мы можем только предположить, куда пойдет рынок в этом сентябре, вверх или вниз. Но если история может служить ориентиром, есть основания ожидать, что движение будет масштабным, возможно, более 5% по индексу S&P-500. И в результате может получиться интересная возможность либо для покупки на конец года, либо для фиксации в очередном, уже 4-м подряд рекордно прибыльном году.
Post #2570 6.53K
Сегодня будет один из редко встречающихся а канале «непрорыночных» постов.

В испанской газете El País опубликовали статистику, которая может заинтересовать тех, кто тут живет или планирует жить. Данные на конец 2024 года, зато официальные. Это распределение по зарплате (salario), доходам (renta) и активам, включая банковские счета, ценные бумаги, недвижимость и т.д. (patrimonio).

Испания- это страна, где люди не живут, чтобы работать, а работают, чтобы жить. Поэтому и цифры получаются довольно скромные, если сравнивать, например, с Англией, Швейцарией или США.

Но в этом есть и плюсы, так как для того, чтобы попасть в верхнюю когорту распределения по стране и позволять себе все то, что может себе позволить, условно, лишь один из 30 испанцев- а это довольно широкий набор благ и преимуществ- можно не рвать жилы, а ограничиться довольно скромным размером доходов и активов.

Теперь по конкретным цифрам. Если вы работаете и зарабатываете от 60к евро в год до налогов, то вы уже попадаете в топ-7% всех получающих зарплату в Испании. С заработком от 100к в год- в топ-0,8% в стране.

По доходам. К ним могут относиться, помимо зарплаты, например, дивиденды, купоны, проценты с депозитов или арендная плата. Но даже здесь с общим доходом от 60к в год вы, все равно, оказываетесь в топ-9% в стране, а с доходом от 100к в год- в топ-3,1%.

Наконец, по активам. Чтобы оказаться в топ-6% по Испании, ваши совокупные активы должны стоить от 500к евро. С учетом текущих цен на недвижимость (по крайней мере, на Коста-дель-Соль или в Мадриде), это не такой уж высокий барьер, при условии, что когда-то вы оказались достаточно дальновидны и купили себе вторую квартиру под сдачу в аренду. А с совокупной стоимостью активов от 1м евро вы откажетесь и вовсе в топ-2% по стране.

Я тут специально акцентирую внимание именно на самой верхней части распределения. Для ориентира и мотивации, так сказать.

Тем же, кто туда не стремится, может быть достаточно знать, что (как видно из второй диаграммы) более половины респондентов (54%) имеют в год менее 30к евро совокупного дохода. То есть, даже с доходом в 2,5-3к евро в месяц вы зарабатываете больше, чем половина населения Испании. На мой взгляд, маловато для нормальной жизни, но это вопрос очень субъективный- у каждого свои критерии нормальности.
Post #2569 6.79K
Попалась на глаза вот такая интерпретация циклов в биткойне. Вроде бы минимумы цены случаются каждые 3,91 лет. Почему именно такое «кривое» число, вопрос не ко мне- я не силен в циклах. Но на картинке выглядит убедительно.

Если теория верна и, главное, продолжится в том же виде, то с высокой вероятностью цена биткойна в долларах США сейчас на очередном минимуме, за которым последует рост длительностью примерно 1,5-2 года.

Верить или нет в такую цикличность и, особенно, в ее сохранение, вопрос сугубо индивидуальный. Лично я считаю, что если биткойн обновит майский локальный максимум около 83к, то это сильно повысит вероятность возврата в аптренд и достижения новых максимумов. В любом случае, данный паттерн цикличности не мог не привлечь внимание, поэтому я решил им поделиться.
Post #2567 10.4K
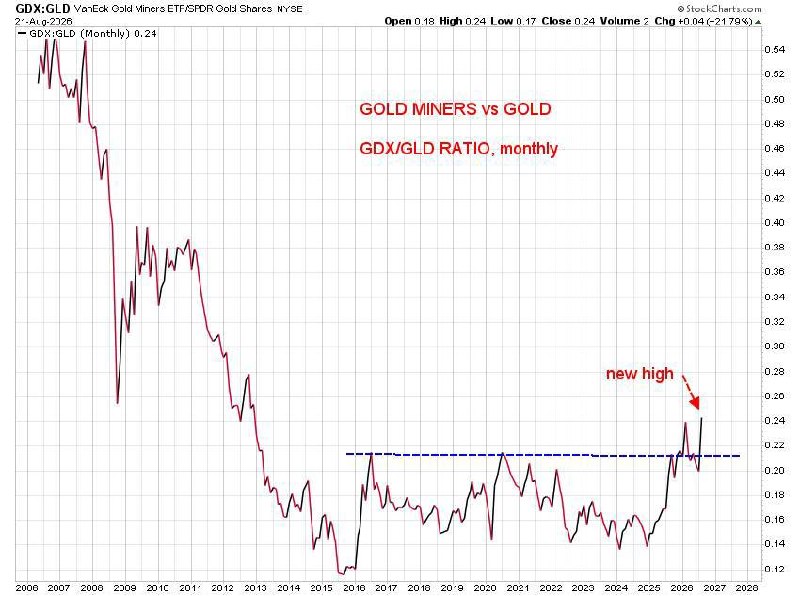
После того, как в результате решения МинФина США «как минимум удвоить» объемы выкупа длинных Трежерис драгметаллы испытали мощное ралли на прошлой неделе, на долгосрочных графиках золота сложилась картина, которой хочется поделиться.

Сначала посмотрим на верхний график, где показано соотношение Золото/S&P-500 в месячном масштабе за 25 лет. В качестве фильтра для относительной динамики тут используется 4-летняя (48-месячная) средняя этого соотношения. Первая попытка развернуть даунтренд была в 2020 году. Но она оказалась неудачной, так как, во-первых, соотношение Золото/Акции не превысило предыдущий локальный максимум 2016 года, а во-вторых, оно быстро вернулось под 4-летнюю среднюю.

Затем соотношение Золото/Акции снова ушло выше 4-летней средней в 2024 году. И на этот раз картина выглядит иначе. Во-первых, превышен предыдущий локальный максимум (тот самый от 2020 года). Во-вторых, последовал успешный ре-тест 4-летней средней, и соотношение осталось выше него. Это позволяет достаточно уверенно говорить о том, что долгосрочный относительный тренд золота против акций как класса активов теперь, действительно, развернулся вверх.

Теперь перенесемся на нижний график. Тут также в месячном масштабе показано соотношение индекса золотодобывающих компаний против золота-металла. Я уже неоднократно писал о том, что в периоды устойчивых бычьих рынков акции сектора опережают в темпах роста металл. Собственно, сам факт этой опережающей динамики (то есть, рост соотношения GDX/GLD) является отличным подтверждающим индикатором тренда.

Здесь также можно достаточно уверенно констатировать, что долгосрочный тренд развернулся. Во-первых, в начале 2026 года соотношение GDX/GLD превысило те самые локальные максимумы 2016 и 2020 гг. Во-вторых, за этим последовал успешный ре-тест этого уровня и новый локальный максимум, как раз благодаря росту прошлой недели. То есть, с высокой вероятностью этот пробой окажется реальным, а не «фальшивым».

В итоге получается крайне соблазнительная стратегическая комбинация. С одной стороны, золото как класс активов подтверждает разворот многолетнего даунтренда против акций (которые, на минуточку, торгуются у своих исторических максимумов). С другой стороны, «внутри» рынка золота акции майнеров тоже развернули свой долгосрочный даунтренд против металла. Эта комбинация создает, на мой взгляд, очень сильный «попутный ветер» для стратегических инвесторов в золото и драгметаллы. Именно стратегических, так как краткосрочную волатильность никто не отменял.

На этом фоне мне представляется, что для по-настоящему долгосрочных инвесторов, с горизонтом от 3 лет и выше, не иметь драгметаллы (хотя бы только золото) в своих портфелях несёт более высокие риски, чем иметь их там. Прогнозов делать не будем, но исторический максимум золота на 5600$ через несколько лет может показаться довольно скромной отметкой.
Post #2566 6.39K
Отличная статистика от Financial Times. Авторы не поленились и отранжировали по размеру в $ самые крупные убытки, которые зафиксировали за всю историю разные фонды (синим), банки (красным) и прочие организации (голубым). Поводом стал нашумевший недавно кейс с фондом Situational Awareness и его управляющим Леопольдом Ашенбреннером.

Что мне сразу бросилось в глаза- история с банком Barings и Ником Лисоном, о которой написаны книги и сняты фильмы, по сравнению с нашим героем выглядит детской шалостью. А банка Lehman Brothers, из-за банкротства которого ускорился глобальный финансовый кризис в 2008 году, тут вообще нет.

Вообще, эта история с «ИИ-вундеркиндом» Лео меня одновременно и удивила, и нет. Удивило то, что такое количество серьезных инвесторов легко доверило миллиарды долларов в управление вчерашнему студенту, у которого не было никакого опыта именно в управлении активами и риском. Что позволило ему, не знакомому, видимо, с волатильностью, одновременно взять 4х плечо и открыть два противоположных трейда- лонг AI и шорт Software. В результате, попасть на классические «ножницы» в июле, когда твой лонг падает, а шорт растет, и это с огромным плечом.

Кстати, внимательные читатели этого канала помнят о том, что примерно за месяц до этого я публиковал пост, в котором говорилось о том, что слухи о смерти сектора софта сильно преувеличены. Эх, не тому человеку доверили ИИ-энтузиасты свои миллиарды (шутка)!

А почему меня НЕ удивила эта история, так это потому, что человеческая натура не меняется, и это не зависит от периода времени, страны или рынка. Помню, в 2006-2007 гг., когда я начинал движение от проп-трейдинга и доверительного управления в сторону ПИФов, у меня в управлении был фонд акций с широкой декларацией, то есть, не индексный и не секторный. Его бенчмарком был индекс ММВБ. Результаты были вполне адекватные и лучше индекса, но в рэнкинге «широких» ПИФов фонд оставался где-то в середине, в то время как в лидерах числились фонды, которые тоже были вроде как «широкими», но в реальности на 90-100% были инвестированы в единственный сектор, который тогда рос, как подорванный- в металлургию.

Управляющие такими ПИФами появлялись на обложках отраслевых журналов и давали интервью. Если бы речь шла о сравнении секторных фондов металлургии, никаких вопросов бы не было. Но у «широких» фондов должно быть другое управление рисками. В итоге наступил 2008 год, мировой финансовый кризис и падение индексов на 75%. Естественно, металлургия, как наиболее волатильная часть рынка, упала еще сильнее. Многие бывшие фонды-звезды исчезли, а управляющих с обложек никто никогда больше не видел.

Конечно, ни та история с ПИФами, ни эта история с вундеркиндом Лео никого ничему не научит. Потому что жадность и поиски легкой наживы неискоренимы из человеческой природы, а «горячий» сектор всегда найдется. И важно не перепутать безрассудную и неоправданную концентрацию портфеля в какой-то одной теме/идее с собственной гениальностью. Но я надеюсь, что у меня более благоразумные читатели, которые умеют балансировать между риском и доходностью.

Как сказал бы один известный ютуб-спикер, «те инвесторы, которые не пытаются заработать всё и сразу, а умеют терпеливо ждать, будут спать спокойно, а их ошибки не повторятся».
Post #2564 5.92K
Довольно необычная и парадоксальная ситуация сложилась на индексе Nasdaq-100, в котором большую долю занимают акции технологических компаний.

С одной стороны, покупки инсайдеров компаний, входящих в сектор Technology (XLK), находятся близко к максимумам (левый график).

С другой стороны, объем шортов фондов, инвестирующих во фьючерсы на индекс Nasdaq-100, находится на рекордных максимумах (правый график). И это при том, что, согласно разным источникам, с начала 2026 года 75% этих фондов индексу проигрывают.

Возникает вопрос: кто, скорее всего, прав в этой ситуации? Ошибающиеся в течение всего года управляющие, которые упорно продолжают шортить растущий рынок или инсайдеры (топ-менеджеры компаний, которые обязаны отчитываться о своих сделках), знающие свой бизнес изнутри?

Точного ответа на этот вопрос заранее ни у кого нет, но я бы все-таки поставил на инсайдеров. Хотя нужно помнить и о том, что даже сломанные часы дважды в сутки показывают правильное время.
Older posts →

About this channel

How can I read @sgcapital without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Капитал: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Капитал have?
Капитал (@sgcapital) has 19.2K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Капитал know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →