TGViewer
Channel Public Channel
Quant Researcher

Quant Researcher

@quant_researcher_ch

Канал про количественные инвестиции. Делимся полезными материалами, книгами и ресерчами.

Канал на YouTube: https://www.youtube.com/@quantitative_researcher

Курсы для квантов: https://quant.courses

По вопросам и предложениям: @quant_courses_support
Subscribers
3.13K
Photos
81
Videos
2
Links
109

Showing posts older than #107 · Back to latest

Older Posts 17 shown
Post #106 5.45K
Что почитать на новогодних каникулах?

Подготовили список полезных книг и материалов для изучения в праздники.

Матчасть в финансах

1. Options, Futures, and Other Derivatives by John Hull
Библия деривативов. На многих трейдинг-десках её выдают всем, кто не проходил базовый курс по деривативам в университете.

2. Bond Markets, Analysis, and Strategies (10th Edition) by Frank J. Fabozzi
Библия облигаций, после которой весь мир Fixed Income станет для вас понятным.

3. Pricing and Trading Interest Rate Derivatives: A Practical Guide to Swaps by J Hamish M Darbyshire
Основательный гайд по свопам и деривативам на процентные ставки.

4. Expected Returns: An Investor's Guide to Harvesting Market Rewards by Antti Ilmanen
Фундаментальная книга про концепцию рыночных риск-премий.

Математика

5. Mathematical Modeling and Computation in Finance
«101» по математике в финансах.

6. Financial Mathematics, Derivatives and Structured Product
Поможет раз и навсегда разобраться с необходимой для прайсинга деривативов математикой.

Микроструктура рынка

7. Trades, Quotes and Prices: Financial Markets Under the Microscope by Jean-Philippe Bouchaud
Хардкорная книга от группы PhD об устройстве микроструктуры рынка.

8. Algorithmic and High-Frequency Trading by Álvaro Cartea
«101» по HFT и алгоритмической торговле.

Machine Learning in Finance

9. Advances in Financial Machine Learning by Marcos Lopez de Prado
Книга Маркоса Лопеса де Прадо о методах машинного обучения в финансах.

10. Machine Learning for Asset Managers by Marcos M. López de Prado
Вторая книга от де Прадо о машинном обучении применительно к управлению активами.

Авторы канала не могут начать 2025 год без рекомендации Лекций Ильинского. Эту базу стоит пересматривать регулярно!

Quant Researcher
  • 👍 41
Post #105 3.11K
Understand Deep Learning: Free Online Book

Если вы хотите провести начало 2025 года за погружением в мир DL, то эта книга будет отличным началом.

Она распространяется бесплатно через сайт, на котором также выложены Jupyter-ноутбуки с кодом. Не придётся больше страдать, перепечатывая код из книги 2016 года на Python 2.0 или R.

Книга охватывает все необходимые темы: от функций потерь (Loss Functions) до трансформеров и Diffusion models.

На сайте также представлен список «Further Reading», который поможет углубиться в любую интересующую вас тему.

Нам бы такой ресурс в 2015-м!

Quant Researcher
  • 👍 20
Post #101 2.77K
🌀 Воркшоп про волатильность

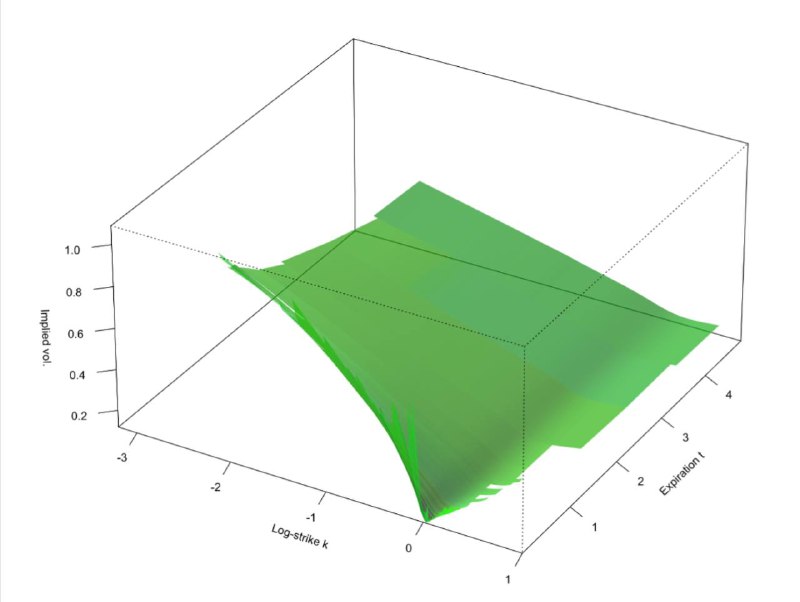
Jim Gatheral, профессор Baruch College, провел интересный воркшоп, раскрывающий математическую структуру волатильности в 4-х модулях.

📊 Модуль 1: Эконометрика и прогнозирование

- Смайлы волатильности: Почему оно мне "улыбается"?
- Монофрактальная структура: Параметр H и прогнозирование реализованной дисперсии.
- Форма поверхности волатильности: Как интерпретировать и использовать её свойства.

🌊 Модуль 2: Модели грубой волатильности

- Грубый Бергоми и Хестон: Передовые модели для сложных рыночных условий.
- Кривая форвардной волатильности: Что она говорит о будущем?
- Финансовое значение параметров: Как связать модели с рынком.

🔗 Модуль 3: Аффинные модели и микроструктура

- Аффинные forward-модели: Волатильность и интенсивность.
- Леверидж-свопы: Использование в хеджировании.
- Моменты: Вычисление и анализ рыночных характеристик.

🤖 Модуль 4: Вычисления и параметризация

- Фиттинг смайлов: Как подогнать модель под рынок.
- HQE-схема: Инструмент для анализа параметров.
- Аппроксимация грубого Хестона: Для ускорения вычислений.

‼️ Предупреждение об эпилепсии

Код воркшопа представлен на R, но с помощью ChatGPT можно легко адаптировать его под Python 😉

Quant Researcher
  • 👍 14
  • ❤ 4
  • 😁 1
Post #100 2.81K
🐩 Как принимать умные решения в условиях неопределенности?

📘 "Algorithms for Decision Making" — гид по алгоритмам, которые помогают находить ответы, когда данных мало, времени в обрез, а решение принять необходимо.

🗿 Что внутри?

Вероятностное мышление
: как строить и учить модели для анализа рисков и прогнозов.

Планирование: решения для последовательных задач с использованием методов онлайн и оффлайн планирования.

Работа с неопределённостью: исследование безмодельных подходов, управления состоянием и обучением на ходу.

Мультиагентные системы: взаимодействие агентов, работа в команде и коллективные стратегии.

🤲🏻 Для кого?

Для тех, кто увлекается машинным обучением, оптимизацией или инженерными системами.

Особенно полезно, если работаете с системами, где требуется мгновенная реакция и адаптация (квантам соболезнуем).

📂 Скачать книгу

Отличный сборник, чтобы что-то повторить, что-то осознать с другой стороны, и вообще подумать, как мы принимаем решения.

🧖‍♂️ С формулами, кодом и даже отсылками к обучению с подкреплением.

Quant Researcher
  • ❤ 14
  • 👍 6
  • 🔥 3
  • 🙏 2
Post #99 2.53K
🚀 Торговля Вегой: Как использовать волатильность в своих стратегиях!

Наблюдая All-time high по BTC сразу вспоминается статья, как эффективно использовать Вегу в торговле опционами, особенно в условиях высокой implied-волатильности (IV).

📈 Почему Вега важна?

Вега измеряет, насколько цена опциона изменится при изменении implied-волатильности на 1%. Это критически важно, так как высокая IV указывает на ожидаемые значительные колебания цен. Важно помнить, что IV имеет разную волатильность в разных экспирациях.

⏳ Корректировка срока действия опционов в зависимости от волатильности:

Важно адаптировать вега-экспирации к уровню IV:

Высокая IV -> котроткие экспирации. Мы хотим владеть Гаммой вместо Веги, которая overpriced в момент высокой IV. Это позволяет заработать на повторном прыжке, так как цена опционов с короткой гаммой быстрее меняется, чем цена котрастов с далекой вегой.

Средняя IV -> плавный роллинг короткой гаммы в далекие вега-экспирации. Далекая вега на релаксации после прыжка может еще дорого стоить.

Никзая IV -> лучшее время покупать подешевевшую вегу.

В момент Vol-jump-а эта стратегия фиксирует профит и роллит позицию в коротку гамму. Это и есть динамическая long-vol стратегия, которая имеет ниже cost of carry, чем константный роллинг далеких экспираций.

Quant Researcher
  • 🔥 6
  • 👍 5
  • 🙏 3
  • 🤔 2
Post #98 2.71K
🧢 Зачем изобретать велосипед, если можно форкнуть мотоцикл

finstruments — библиотека для управления финансовыми инструментами на Python. За счёт модульной архитектуры, можно создавать кастомные инструменты для любых типов активов и сохранять их в JSON для интеграции с API и базами данных.

Что внутри:

- Поддержка популярных инструментов: форварды, опционы, позиции, портфели, пр.
- Возможность расширения и кастомизации.
- Сериализация/десериализация в JSON.
- Функции расчета дат, бизнес-дней, выплат и прочих финансовых операций.

🪂 Пример создания опциона на акцию


from finstruments.instrument.equity import EquityOption, CommonStock
from finstruments.instrument.common.option.enum import OptionType
from finstruments.instrument.common.option.payoff import VanillaPayoff
from finstruments.instrument.common.exercise_style import AmericanExerciseStyle
from datetime import date

equity_option = EquityOption(
underlying=CommonStock(ticker='AAPL'),
payoff=VanillaPayoff(option_type=OptionType.PUT, strike_price=100),
exercise_type=AmericanExerciseStyle(
minimum_exercise_date=date(2022, 1, 3),
expiration_date=date(2025, 1, 3)
)
)


🧘‍♂️ Пакет легковесный, ставится одной командой


pip install finstruments


Идеальный инструмент для новичков, кто хочет подсмотреть, как и с чего начать писать классы для инструментов.


Quant Researcher
  • 👍 15
  • 🔥 11
  • ❤ 3
  • ✍ 2
Post #95 2.19K
Пока все ждут пробития $100,000 по BTC, мы ждем, когда зашевелится IV в дальних экспирациях в наших long-vega стратегиях.

Графики с Deribit.

Текущая ситуация интересна тем, что IV растет в ближних экспирациях, тогда как экспирации 6 месяцев и дальше остаются практически флэт. Было движение около 5% с начала роста битка за $60,000.

Это говорит о том, что рынок ожидает высокую волатильность только в ближайшие месяцы. А спекуляции вокруг фонда Трампа, который якобы должен купить огромное количество BTC в следующие 3-5 лет, пока не заложены в дальние экспирации.

Есть шанс, что ситуация может измениться уже на следующей неделе. 29 ноября и 27 декабря истекают две крупные по Open Interest экспирации, и объем должен перейти в другие даты. Возросший спрос может сдвинуть цены на контракты, а рост цены, в свою очередь, означает рост IV контракта (при условии стабильности остальных параметров модели BS).

Ставьте + если еще ждете открытую лекциию по опционам.


Quant Researcher
  • 👍 43
  • 🤔 5
  • 🔥 2
  • 🤩 2
Post #94 3.78K
📚3 книги, которые должен освоить каждый квант

Недавно на quant.courses зашел разговор о ключевых книгах, разобравшись в которых можно создать прочную базу для успешного прохождения любого собеседования.

Важно именно разобраться в концептах из книг, а не просто прочитать. Разобраться — это значит прорешать все задачи в конце глав и понять каждую формулу. Благо, сейчас есть ChatGPT; еще 5 лет назад нам приходилось искать другие источники, чтобы разобраться в непонятных моментах из этих книг.

1. Options, Futures, and Other Derivatives, Джон Халл. Библия деривативов. Объемная книга с академической базой, необходимой для работы с производными финансовыми инструментами. Ее плюс в том, что она охватывает и базовые инструменты: акции, облигации и т.д.

2. Trades, Quotes and Prices: Financial Markets Under the Microscope, Жан-Филипп Бушо. Лучшая книга по микроструктуре рынка. Внимание: может вызвать много вопросов по матанализу!

3. Advances in Financial Machine Learning Маркос Лопес де Прадо. Книга о применении машинного обучения в финансах. Примечателен и ее автор, Маркос Лопес де Прадо, редкий случай академика, успешно работающего в хедж-фонде.

Вдумчивый читатель заметит, что в списке нет книг Кирилла Ильинского. Администрация канала считает, что еще никто в мире не смог разобраться в них до конца. Это настоящая библия кванта, которую нужно перечитывать многократно, каждый раз открывая для себя новые уровни смыслов.

Quant Researcher
  • 🔥 16
  • 👍 8
  • ❤ 3
  • 🙏 2
  • 💔 2
  • 😁 1
  • 🤬 1
Post #93 2.57K
🙈 Чистый код? Чистая архитектура? А может лучше когнитивная нагрузка?

Если вы еще не слышали о «Чистой подборке», самое время ознакомиться. Поможет с разных сторон посмотреть на задачу минимизации костов разработки и поддержания кода, инфраструктуры, работы.

Посмотрим на проблему с другой стороны. Что важно? Важно снижать когнитивную нагрузку, это фундаментальное стремление и ограничение человека. Для разработчика — это тратить меньше времени на чтение и понимание кода, чем на его написание.

👀 Типы когнитивной нагрузки

Внутренняя (Intrinsic) — вызвана самой сложностью задачи. Эту нагрузку не уменьшить, она лежит в основе разработки ПО.

Внешняя (Extraneous) — создается тем, как представлена информация. Она возникает из факторов, не связанных напрямую с задачей, например, причудами «умного» автора.

👀 Перейдем к конкретным практическим примерам внешней когнитивной нагрузки

Обозначим уровни когнитивной нагрузки следующим образом:
🧠: свежая рабочая память, нулевая когнитивная нагрузка
🧠++: два факта в рабочей памяти, когнитивная нагрузка увеличена
🤯: переполнение рабочей памяти, более 4 фактов

Сложные условия


if val > some_constant: # 🧠+
if condition2 or condition3: # 🧠+++, предыдущее условие должно быть истинным, одно из c2 или c3 должно быть истинным
if condition4 and not condition5: # 🤯, на этом этапе мы уже запутались
...


Как написать лучше? Вводим промежуточные переменные с осмысленными именами:


is_valid = val > some_constant
is_allowed = condition2 or condition3
is_secure = condition4 and not condition5
# 🧠, нам не нужно помнить условия, есть описательные переменные

if is_valid and is_allowed and is_secure:
...


Вложенные if


if is_valid: # 🧠+, нормально, вложенный код применим только к допустимому вводу
if is_secure: # 🧠++, мы делаем что-то только для допустимого и безопасного ввода
stuff # 🧠+++


Сравним это с ранними выходами:


if not is_valid:
return

if not is_secure:
return

# 🧠, нам не нужно беспокоиться о ранних выходах, если мы здесь, значит все в порядке

stuff # 🧠+


👀 Кошмар на улице наследований

Допустим, нам нужно изменить пару вещей для администраторов: 🧠


class AdminController(UserController, GuestController, BaseController):


Часть функциональности находится в BaseController: 🧠+
Основные механизмы ролей были введены в GuestController: 🧠++
Что-то частично изменено в UserController: 🧠+++
И вот мы здесь, в AdminController! 🧠++++

Есть еще SuperuserController, который наследует от AdminController. Изменяя AdminController, мы можем поломать что-то в наследуемом классе, поэтому сначала давайте заглянем в SuperuserController: 🤯

Предпочитайте композицию наследованию. На эту тему есть видео.

👀 Слишком много мелких поверхностных методов, классов или модулей, неограниченные варианты реализации, злоупотребление принципом SRP и DRY, желание воткнуть ф р е й м в о р к или б и б л и о т е к у при первой возможности, луковая архитектура может добавить когнитивной нагрузки.

Как этого избежать, читайте в ОЧЕНЬ КРУТОМ ГАЙДЕ, который мы нашли.

Quant Researcher
  • ❤ 13
  • 🔥 5
  • 🙏 3
  • ⚡ 1
  • 💊 1
  • 🙊 1
Post #90 2.51K
👽 Делимся крутыми материалами по графовым методам в трейдинге

Графовые методы — мощный инструмент в арсенале количественного инвестора, позволяющий анализировать сложные взаимосвязи.

Рынки — это сети, где активы представляют собой узлы, а связи между ними — ребра графа, которые могут отражать разнообразные метрики: корреляции, объемы торгов или влияние сентиментов.

Обычно самое сложное — стабилизировать результаты анализа и найти тот самый гиперпараметр, например, количество кластеров, и уметь его обосновать. Можно усредниться по наборам данных, сгладить ряды, отфильтровать шум.


🤘 Примеры использования

Корреляционные сети
Один из популярных подходов — построение графов, где узлы — это активы, а ребра отражают степень корреляции между ними. В таких сетях можно выявить группы активов, демонстрирующих схожее поведение на рынке.


# Упрощенный пример

import pandas as pd
import networkx as nx
import matplotlib.pyplot as plt

# Загрузка данных
returns = pd.read_csv("your_data_here.csv")
correlation_matrix = returns.corr()

# Создание графа
G = nx.from_pandas_adjacency(correlation_matrix)

# Визуализация
nx.draw(G, with_labels=True)
plt.show()


Анализ сетей ликвидности
Ликвидность на рынке распределена неравномерно. Графовые методы позволяют определить узловые активы (центры ликвидности), через которые проходит наибольший объем торгов. Такие узлы могут играть ключевую роль в стабильности или волатильности рынка.

Идентификация центральных активов и кластеризация
Важной задачей графового анализа является выявление центральных активов, которые оказывают наибольшее влияние на рынок. Используя метрики центральности (degree, betweenness, closeness), можно определить активы, которые занимают важные позиции в сети.

Анализ цепных реакций
Графы также позволяют анализировать цепные реакции на рынке. Падение одного актива может вызвать каскадное снижение других активов, с которыми он тесно связан. Графовые модели помогают идентифицировать такие потенциальные цепочки.

🫰 Материалы по теме

1. Базовая база с примерами кода по графам. С этого можно начать.

2. Собираем портфель по графу, сравниваем с минволом. Интересное.

3. Собираем интерактивные графы в Plotly. Красивое, можно переиспользовать.

4. Графовые нейронные сети в торговле. Технологичное, но над результатами надо поработать.

Quant Researcher
  • 🔥 20
  • 👍 8
  • ❤ 4
  • 😁 1
  • 🙏 1
Post #89 2.3K
Иллюстрация мат.ожидания научной статьи по финансам.

И смешно, и грустно.

1. Открываем Arxiv и смотрим статьи по Quantitative Finance за последний год.
2. Большинство статей всё ещё пытаются предсказывать цены с активным фокусом на крипту.
3. Читаем выводы: "На одной траектории без кросс-валидации и бэктеста мы смогли оверфитнуться".
4. Оставшиеся статьи — тяжёлая наркомания вроде "Optimization of portfolios with cryptocurrencies: Markowitz and GARCH-Copula model approach". Не понятно, зачем такой зоопарк моделей. Все цифры опять с оверфитом.

Результат по предикту цен ожидаемый. Авторы пытаются предсказать процесс, цену, котораый зависит от огромного количества факторов, большинство из которых имеют вероятности 50 на 50 — встретишь динозавра или нет.

Представьте, что вы нашли модель, которая смогла предсказывать цены на проде. Какая у вас мотивация её публиковать? Что вы от этого получите?

А если загрузите в неё все свои деньги с максимальным плечом? При условии 100% точности модели предсказания, что вам выгоднее?

Но в реальности, если и существуют 100% точные предсказания цен, то это либо очень короткие промежутки времени, либо limited time opportunities, которых ОЧЕНЬ мало.

Квант мыслт не предсказанием цены, а вероятностью, с которой его модель делает выгодные сделки. Его интересует распределение ожидаемых доходностей от этих сделок. Это позволяет рассчитать оптимальную аллокацию капитала по Kelly Criterion.

Quant Researcher
  • 👍 22
  • 🤪 8
  • 🔥 5
  • ☃ 1
  • 💊 1
Post #88 2.48K
🥸 EDA из коробки или df.describe() на максималках

Sweetviz поможет быстро выявить зависимости в данных, подготовиться к моделированию или сделать процесс анализа более наглядным:


import sweetviz as sv

# Загружаем данные
data = pd.read_csv('data.csv')

# Создаем отчет
report = sv.analyze(data)

# Показываем
report.show_html()


🥹 Всего 3-4 строчки кода позволят увидеть:

- Связь целевой переменной с другими признаками.
- Различия между тренировочной и тестовой выборками.
- Корреляции между числовыми и категориальными данными.
- И много чего еще.

Полный пример использования и разбор Sweetviz можно найти здесь.

Quant Researcher
  • 👍 13
  • 🔥 6
  • ❤ 3
  • 👏 1
  • 🙏 1
  • 🤣 1
Post #87 1.8K

Forwarded from ебãные идеи для трейдинга

> нанимаешь кванта из инвестбанка, думаешь что щас он всё зарисёрчит
> квант пишет следующий код
mid: 0.5 * best_ask + best_bid
  • 🥰 9
  • 😁 7
  • ❤ 1
  • 💯 1
Post #86 1.96K
😄 Настоящий канал для квантов с рлем (рл там нет) 🫶🏻
  • 👍 11
  • 🤪 3
  • 🔥 2
  • ❤ 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →