Очередной обзор газовых рынков за неделю. Краткое содержание:
- цены на газ немного снижаются, несмотря на сезон. В США - погодный фактор, в мире - влияет рост экспортных отгрузок (в т.ч. из США). Число буровых на газ в США вновь выросло (на 3 единицы): ведь недавние цены в $3 уже не столь плохи для нового бурения, правда сейчас уже опять $2.6.
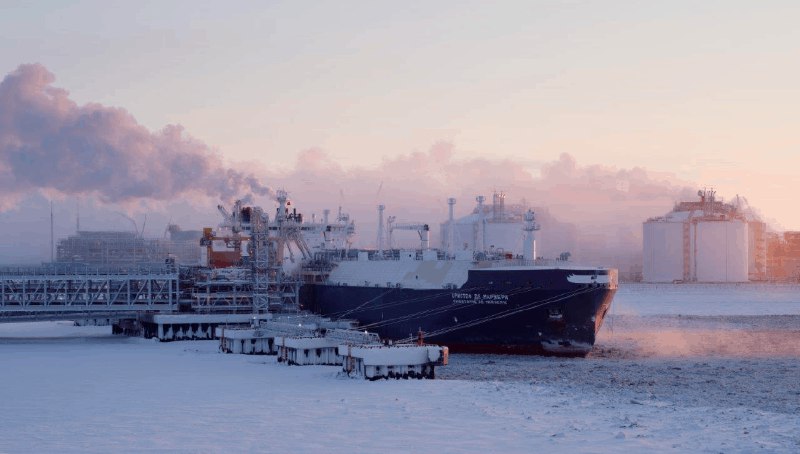
Пока СПГ-заводы в США очухиваются после недавнего провала загрузки до 50%, у нас по итогам 10 месяцев рост производства СПГ на 3,4% (г/г), при том, что новых заводов не запускалось. Разгадка проста: "Ямал СПГ" работает на 113% проектной мощности, а в прошлом году было 110%. (плюс к тому, в 2019 не на полную мощность работал небольшой "Криогаз-Высоцк"). Почему "Ямал СПГ" работал на 113%, когда в США был полный провал загрузки заводов, известно - операционные затраты (на сырьевой газ) у нас намного ниже.
Но эта ситуация не может не вызывать возражения "Газпрома", который ограничивал поставки в Европу, чтобы не обрушить цены (а мог бы и завалить газом до отрицательных цен). Пока СПГ не так много. Но если российская стратегия подразумевает выпуск 140 млн т СПГ, это соответствует объёму экспорта "Газпрома" в Европу. Начинаются новые обсуждения о конкуренции трубы и СПГ. Топ-менеджмент "Газпрома" уже пишет письма в Минэнерго.
Впрочем, в падении росс. экспорта во многом виноват "турецкий фактор". Тут мы видим подвижки - газа Турция стала отбирать больше ("нефтяные" контракты подешевели + отопительный сезон). Начались первые и пока символические продажи в Турцию на ЭТП "Газпрома" (читай, по ценам, близким к споту). Причины активизации ЭТП могут быть разные: запустился газопровод TAP (азербайджанский газ в Южную Европу). Напрямую на турецкий рынок это не влияет, но газа в регионе станет больше. В следующем году заканчиваются контракты с некоторыми турецкими импортёрами - нужно договариваться.
Из других интересных новостей - на "Звезде" стали строить газовоз для "Арктик СПГ2", а недавно были заключены контракты и на постройку СПГ-танкеров для того же "Арктик СПГ2" и на корейских верфях. Можно наблюдать за соревнованием, хотя оно достаточно условное: на первых газовозах со "Звезды" будет много корейских готовых решений.
В международной повестке главное событие: инвестрешение по строительству СПГ завода в Мексике (газ из США). Теперь "года без завода" не будет, но событие тоже символическое: завод маленький (3.25 млн т) и перестраивается из терминала СПГ (что дешевле). По настоящему крупные производства (Plaquemines LNG) вновь откладываются.
Газ и Китай, традиционно интересная зимой тема. Прирост ВВП будет формальный, а спрос на газ вырастет, хоть скорее и не дотянет до двузначных темпов. Но импорт СПГ по итогам года (прогноз) и собственная добыча (только в октябре), напротив, дают те самые двузначные темпы. Пока не всё ясно с трубопроводными поставками, в первом полугодии был недобор (и из РФ, и из Ср.Азии), сейчас импорт из РФ сверхплана, но удастся ли выйти по итогам года на контрактный объём - непонятно. Впрочем, для "Газпрома" в этом году это довольно символические объёмы (5 млрд), принципиально на ситуацию не влияют.
Любопытно, что в 2019 году в КНР добыли 15,6 млрд куб.м сланцевого газа, а в относительно недавних планах было 30 млрд к 2020 году - ещё раз к вопросу о прогнозах и их выполнении. Намного подробнее и 20+ гиперссылок - традиционно в тексте.
https://gasandmoney.ru/analitika/obzor-gazovyh-rynkov-za-period-s-16-po-22-noyabrya/
Post #192
1.02K