TGViewer
Channel Public Channel
Записки на рукавах

Записки на рукавах

@npaed

Добро пожаловать на канал Виктора Достова (@greygato) и Павла Шуста (@paulsho). Здесь мы обсуждаем новации в технологиях и регулировании финансового сектора, рассуждаем о будущем платежей, финтеха, криптовалют, ИИ.
По вопросам сотрудничества @leonovavanna
Subscribers
3K
Photos
372
Videos
17
Links
1.3K

Showing posts older than #2193 · Back to latest

Older Posts 20 shown
Post #2192 869
Ожидаемо, приняли закон о страховании электронных кошельков в банках, хотя и ограничились персонифицированными электронными кошельками (ЭСП). Следующий регулятора ход - свежий проект закона о запрете удаленной упрошенной идентификации, означающий, что без посещения курьера или визита в банк кошелек там Вам не откроют.
Что это значит для Вас? Скорее всего Вы уже являетесь пользователем кошелька, сами об этом не зная, потому как все платформы (Яндекс, Озон и прочие) первоначально открывают именно этот инструмент и деньги Вы вносите именно туда. И именно для того, чтобы его персонифицировать и повысить лимиты, Вас лично посещает курьер.
Скажется ли это на рынке — да, хотя и не драматически. Беда в целом состоит в том, что Россия становится единственной страной в регионе, Европе и так далее, где Вы не можете открыть счет или кошелек удаленно из дома без формального очного общения с банковским работником. Это плохо для финтеха, конкуренции и вообще неудобно.
sozd.duma.gov.ru №1162697-8 Законопроект :: Система обеспечения законодательной деятельности Информационный ресурс Государственной Думы. Здесь собрана информация о рассмотрении законопроектов и проектов постановлений Государственной Думы
  • 👍 4
  • ❤ 2
Post #2191 845
Мы неплохо поговорили на ИТ-Диалоге про клиентские данные и ИИ. Получилась одна нетривиальная мысль.

Традиционно, клиентские данные используются для управления клиентом (в широком смысле). И, традиционно, присутствует вычислительная и информационна симметрия — банк или магазин гораздо больше знают о клиенте и гораздо активнее могут это обсчитать, чем наоборот.

Однако появление ИИ и ИИ-агентов кардинально меняет эту картину. Во-первых, клиент получает мощный инструмент для анализа поведения банка или магазина и управлением им в свою пользу. Во-вторых, клиент спрятан от магазина за ИИ, с которым он советуется или за ИИ-агента, который решает за него. И в этом смысле знания возраста, профессии, семейного положения клиента неожиданно оказываются бесполезными. Тривиально это означает резкое снижение управляемости клиентом и падение доходов. А нетривиально возможны интересные корпоративные эффекты, когда клиент и банк используют одну и ту же базовую модель. Или модели начинают договариваться. Но про это надо еще подумать/пообсуждать.

Вторая, более тривиальная идея — что ИИ создает новых исполнителей. Но не создает новых бизнесов, продуктов и процессов.
  • 👍 6
  • ❤ 1
Post #2190 868
Мы очень много хвалим трансграничный P2P роуминг для платежных систем, когда условный Stripe, Каспи и Алипей с коллегами объединяются попарно, образуя большую паутину. По этом понятно, что государствам и международным организациям тоже хочется поучаствовать, и самый очевидный способ — через стандарты. .

Project Nexus — это многосторонняя инициатива по мгновенным платежам, возглавляемая Инновационным центром Банка международных расчётов (BIS), цель которой — сделать трансграничные розничные платежи такими же быстрыми и дешёвыми, как и внутренние мгновенные переводы, путём объединения существующих систем платежей в режиме реального времени в единую стандартизированную сеть.

В чём суть Project Nexus

Вместо создания множества двусторонних соединений между системами мгновенных платежей (IPS) разных стран, Nexus предлагает общую спецификацию «хаба»: каждая IPS подключается к Nexus один раз и получает доступ ко всем другим участникам. Пользователи будут отправлять трансграничные платежи из своих обычных банковских приложений, используя знакомые псевдонимы (номер телефона, электронная почта, идентификатор прокси), в то время как конвертация валюты и расчёты происходят незаметно в фоновом режиме.

Как устроен Nexus

Nexus — это не новая потребительская схема, а технический свод правил, позволяющий внутренним IPS взаимодействовать. Каждая участвующая IPS использует шлюз Nexus, который преобразует локальные форматы в общие сообщения Nexus и координирует маршрутизацию, адресацию, обмен валюты и расчёты между валютами. Соблюдение нормативных требований, проверки на предмет противодействия отмыванию денег и финансированию терроризма, а также защита потребителей остаются за банками и национальными системами, которые используют стандартизированную информацию и процессы, определенные Nexus.

Пилотные проекты и страны-участницы

Центр инноваций BIS в Сингапуре разработал прототип Nexus с работающими системами мгновенных платежей в Европе и Азии, включая интеграцию системы TIPS Евросистемы с малазийской DuitNow и сингапурской PayNow для мгновенных трансграничных переводов. Центральные банки Индонезии, Малайзии, Филиппин, Сингапура, Таиланда и Индии работают над интеграцией.

Управление и более широкий контекст

Центральные банки запустили тендер на назначение технического оператора для Nexus Global Payments, который будет управлять общей инфраструктурой под надзором государственного сектора. Nexus дополняет другие инициативы, такие как усовершенствования SWIFT и проекты в области токенизированных денег и программируемых расчётов, предлагая масштабируемую основу для регулируемых трансграничных мгновенных платежей между счетами, оставляя при этом возможности для взаимодействия с будущими разработками в области цифровых валют центральных банков и токенизации.
Global Finance Magazine RBI Taps Into Instant Payment Systems Project Nexus RBI Taps Into Instant Payment Systems Project Nexus | Global Finance Magazine
  • 👍 2
Post #2189 700
Сегодня день рождения у соавтора канала @paulsho. Самые теплые и искренние пожелания от всего нашего маленького авторского коллектива, удачи, благополучия и успехов, цифровых, финансовых и не только!
  • 👍 13
  • ❤ 11
  • 🔥 9
  • 🎉 5
  • 🤗 1
Post #2188 876
На рынок труда выходит наша знакомая Катя, специалист по развитию клиентского опыта, клиентской аналитики и клиентской ценности. Резюме и по опыту работы можно спросить @greygato
Post #2186 1.03K
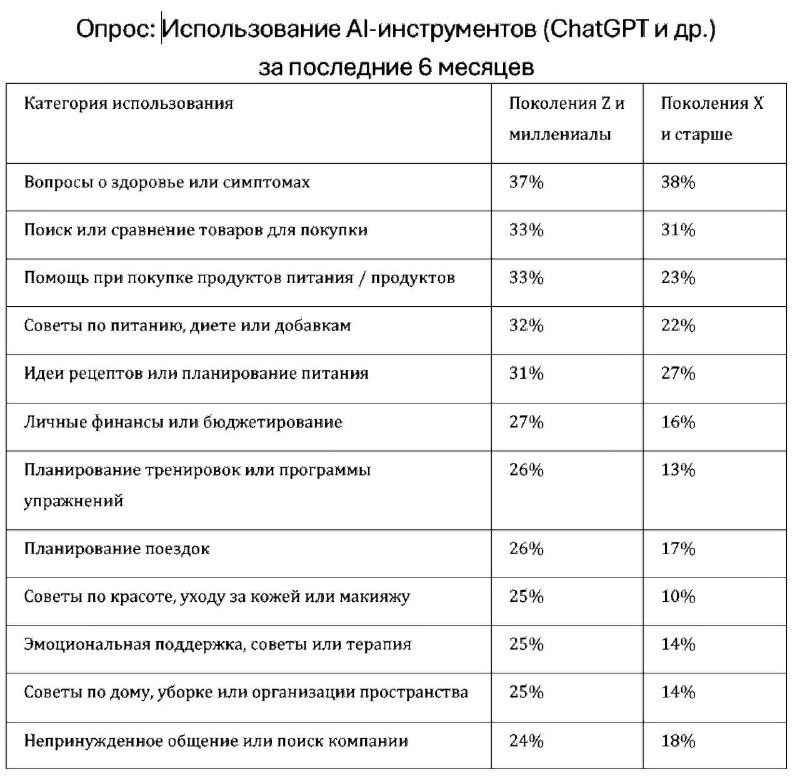
Какие же мы все-таки душные ипохондрики.
  • 🤩 6
Post #2184 983
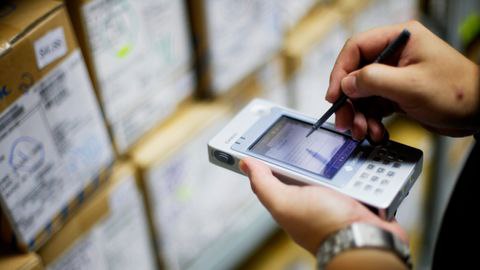
☝️На самом деле - это и есть PDA, маленький компьютер-наладонник с сенсорным (обычно под стилус) экраном. Там своя ОС, приложения, общение с компом или собратьями через инфракрасный порт и так далее. Команда Paypal (тогда еще Confinity) пыталась ставить на них кошельки и делать между ними платежи, поднося один к другому. Платежи, естественно, оффлайновые - подключения к интернету у них не было. В общем, примерно в 2000 ребята почти разорились, но вовремя догадались переключиться на онлайновые платежи и электронные деньги. А то не было бы у нас Теслы, SpaceX и прочего занятного.
HowStuffWorks How PDAs Work Before the iPhone and other smartphones, there were PDAs such as the Palm Pilot. Learn about the PDA technology that paved the way to big-time computing power on the go.
  • 👍 2
  • ❤ 1
  • 🎉 1
Post #2182 979
Stripe пытается купить PayPal за 53 миллиарда долларов.. Неплохо для компаний, начинавших с софт- терминалов и платежей между носимыми персональными помощниками (PDA). PayPal пока жеманничает.
Post #2181 904
Мы уже писали про секьюризацию пармезана. История получила продолжение, так что выкладываем пост от коллег.

Продолжение замечательной сырной истории

История довольно интересная, потому что речь идет не об обычном кредите и не о продаже доли компании инвесторам. Есть такая Brazzale — старейшая (с 1784 г.) молочная компания Италии, известная производством выдержанных сыров, включая Gran Moravia и Grana Padano. Для таких производителей возникает специфическая проблема: сыр может созревать 12–36 месяцев, а деньги за молоко, зарплаты и электроэнергию нужно платить уже сегодня. В июле 2026 года итальянские Cassa Depositi e Prestiti и Cherry Bank организовали финансирование на €10 млн, используя механизм секьюритизации складских запасов.

Схема выглядит примерно так:

1. Brazzale передает часть своих запасов свежих и полуготовых сыров специальной компании-посреднику (SPV).
2. SPV покупает этот сыр за деньги, полученные от банков.
3. Brazzale сразу получает €10 млн ликвидности.
4. Сыр продолжает спокойно лежать и созревать на складах.
5. По мере продажи готового сыра деньги возвращаются банкам и SPV.

Главная новизна заключается в том, что финансисты получили не просто залог на сыр, а фактически контроль над товарными запасами через специальную структуру секьюритизации. Это стало возможным после мартовских изменений в итальянском законодательстве для малого и среднего бизнеса в 2026 году. Впервые в Италии разрешили использовать в секьюритизации незарегистрированные движимые активы, включая: сыр на созревании; вино в бочках; оливковое масло. SPV может владеть не только товаром, но и продуктом его переработки. Например SPV покупает молоко или молодой сыр; через 18 месяцев этот актив превращается в зрелый Grana Padano; права инвесторов автоматически распространяются на новый продукт, возникший в процессе созревания и переработки. Без этого пункта сделка с сыром была бы юридически крайне сложной.

Для производителей выдержанных продуктов это очень логично, потому что сыр стоимостью €5 млн сегодня может стоить €7–8 млн после двух лет созревания, но до продажи эти деньги «заморожены» на складе. Новая схема превращает склад в источник оборотного капитала без выпуска акций и без обычного банковского кредита.

Итальянские СМИ называют это первым национальным примером, когда магазин превращается в банк. Если модель окажется успешной, ее планируют распространить на другие отрасли с дорогими запасами длительного хранения — вино, прошутто, оливковое масло и другие продукты выдержки.

Для семейных компаний северной Италии это может оказаться серьезным изменением модели финансирования бизнеса. Вместо того чтобы закладывать завод или личный дом владельца, можно будет монетизировать сыр, вино или другие запасы, которые и так лежат на складе и постепенно дорожают.

Как знают мудрые подписчики FST, для сыров это не совсем революция. Например, банки региона Эмилия-Романья десятилетиями выдавали кредиты под залог сырных головок Parmigiano Reggiano, хранящихся в специальных банковских хранилищах. Однако сделка Brazzale стала первым случаем в Италии, когда был секьюритизирован сам складской запас через SPV по новым правилам финансового рынка.

🧀 💶 Про банки и «сырный залог» мы уже рассказывали: https://t.me/fastsalttimes/4976
Telegram FastSaltTimes.com «Сырный залог» Банк Credito Emiliano S.p.A., более известный как Credem, — итальянский региональный банк из Эмилия-Романья, который работает с фермерскими хозяйствами с середины XX века. С 1953 года банк принимает аутентичные колеса (головки) сыра Parmigiano…
  • 🔥 5
  • ❤ 3
  • 🎉 3
  • ✍ 1
Post #2180 803
К предыдущему посту уже совсем далеко от платежей, но очень занятно — как страны ранжируются по среднему и медианному доходу. Чем больше разница - тем больше неравенство. Например в США половина людей живет, скорее всего, беднее, чем половина в Португалии.
  • 🤔 3
Post #2179 819
Недавно мы обсуждали статистику по криминальным колл-центрам и, наконец, решили разобраться, откуда у пенсионеров из новостей страшные миллионы. Это тривиальная статистика, но полезно в одном месте все уложить в голове.

Оказывается, у подавляющего большинства населения доходы распределены по логонормальному распределению. Условно, логарифм дохода распределен естественно для нас, как рост или вес населения распределены вокруг средней величины. Обычно так бывает, когда накладывается много случайных факторов, их сумма по красивой теореме дает нормальное распределение колокольчиком. Но с ростом дохода это распределение нарушается, и заменяется обратно-степенным законом Парето. Это означает, что доля богатства для богатых людей непропорционально велика. И большинство денег сосредоточены в небольшом числе рук, причем для сбережений закон ещё более «несправедлив», чем для доходов. Можно сформулировать и по другому. Есть средние сбережения — все сбережения населения поделены на число людей. А есть медианный — это такая сумма сбережений, для которой у половины людей сбережений меньше, у половины больше. Среднее всегда больше медианного и их различие характеризует неравенство в обществе. Про это примерно и индекс Джини, хотя не так интересно. В итоге это и объясняет, что на фоне малообеспеченных
пенсионеров жуликам изредка попадаются доверчивые миллионеры. Ну и распределение кошельков в биткойне или у оператора электронных денег тоже.
Telegram Записки на рукавах Коллеги прислали ссылку на большую операцию Интерпола First Light 2026. Размах впечатляет. Впрочем, если считать в Долиных, получается примерно 100 Долиных. Или по 0,02 Долиных на арестованного. И половина всей суммы прошла через одного дропа. Правоохранительные…
  • 👍 5
Post #2178 834
Не поделились интересным про платформу смарт-контрактов.
  • 🥱 1
Post #2177 1.03K
Мы много раз писали, что вместо централизованной идеологии MПС нынче прекрасно работают роуминговые сетки, которые соединяют платёжные системы разных стран попарно в цепочки. И вот как это выглядит в Европе. Платите, чем хотите. Часто упоминаемый нами Каспи на почетном месте. Вероятно, через Stripe/Alipay.
  • 👍 2
  • 🔥 1
Post #2176 978
В узких кругах широко обсуждают очередной подход SWIFT к снаряду к блокчейну, однако суть там неочевидна. Попробовали разобраться.

SWIFT запустил Swift Ledger вместе с семнадцатью крупными глобальными банками — среди них UBS, BNP Paribas, BNY, Citi, HSBC, Lloyds, Wells Fargo и другие. По масштабу это логичное продолжение того, что SWIFT уже делает для классических межбанковских платежей, но теперь речь идёт о мире токенизированных депозитов.
Ключевой момент: несмотря на название, Swift Ledger — это не «единый блокчейн‑реестр» всех денег в системе. Это оркестрационный слой, который связывает между собой уже существующие внутренние токенизированные депозитные платформы разных банков. Балансы клиентов остаются на книгах конкретных банков, а Swift берёт на себя маршрутизацию, согласование состояний и обеспечение того, чтобы межбанковские переводы токенизированных средств могли происходить круглосуточно, в том числе в выходные.
Для корпоративного казначейства это означает, что привычный разрыв между «мгновенно внутри одного банка» и «в понедельник в 9:00 между банками», который еще существует во множестве стран, начинает исчезать. Если у корпорации есть токенизированные депозиты в нескольких банках, перевыставление ликвидности между ними перестаёт быть зависимым от окон работы RTGS‑систем и расписаний расчётных палат. Риск, связанный с застрявшими платёжными поручениями на выходные, снижается, а управление ликвидностью становится более непрерывным. Скорее всего, и межбанковские расчеты тоже будут работать.
Банки получают возможность предлагать 24/7‑движение цифровых денег и элементы программируемости, не выводя расчёты из своего регулируемого контура и не отдавая инфраструктурную роль внешним on‑chain‑сетям. SWIFT, в свою очередь, фиксирует за собой роль координатора и стандартизатора в новой архитектуре токенизированных депозитов — примерно так же, как раньше в мире межбанковских сообщений. Ну и очередной гвоздь в гроб классических ЦВЦБ.
  • 👍 3
  • ❤ 1
Post #2175 954
Коллеги прислали ссылку на большую операцию Интерпола First Light 2026.
Размах впечатляет. Впрочем, если считать в Долиных, получается примерно 100 Долиных. Или по 0,02 Долиных на арестованного. И половина всей суммы прошла через одного дропа.

Правоохранительные
органы из 97 стран под эгидой Интерпола подвели итоги международной операции First Light 2026, направленной на ликвидацию трансграничных сетей финансового мошенничества и незаконного оборота цифровых активов.
Арестовано 5811 подозреваемых в организации фишинговых платформ, романтического мошенничества и нелегальных финансовых шлюзов.Заблокировано 31 014 банковских счетов, связанных с транзитом и отмыванием похищенного капитала.Совокупный объем изъятых или замороженных фиатных и цифровых активов составил $293 млн.

География и ключевые кейсы:
Таиланд: Ликвидирована инфраструктура отмывания средств, полученных через романтический скам (pig butchering). Преступная группа использовала кроссчейн-обмены и миксеры для сокрытия следов и конвертации фиата в криптовалюту. В рамках кейса задержан 20-летний подозреваемый, через криптокошелек которого за 10 месяцев прошло более $122.5 млн.
Палау: Проведена депортация 22 граждан, задействованных в работе мошеннических колл-центров. Схема строилась на использовании криптовалютных транзакций и фальшивых сайтов онлайн-казино для обмана иностранных инвесторов.
Эсватини: Силы правопорядка ликвидировали сеть фейковых колл-центров, задержав 82 человека. Мошенники выдавали себя за сотрудников бразильской полиции. Для повышения доверия жертв преступники построили детализированную копию полицейского участка (с формой, вывесками и оборудованием), через видеозвонки убеждая граждан переводить капитал на «безопасные счета».
Interpol Over 5,800 arrests, USD 293 million intercepted in global fraud bust Operation involving 97 countries targets social engineering scams
  • 👻 2
  • ❤ 1
  • 🔥 1
  • 🤷 1
Post #2173 827
Мы верим в цикличность и верим в то, что бессмысленное многолетнее завинчивание гаек в надзоре вообще и, особенно, в комплайенсе по всему миру должно смениться более разумным подходом. И не только мы. ФАТФ, например, годами говорит про опасности дерискинга и призывает к взвешенному риск-ориентированному подходу (отдельные детали мы тактично опустим).
Администрация Трампа дала большие надежды. Федеральные ведомства аккуратно устраняются от избыточного перерегулирования, CFPB ( управление по защите прав клиентов в США с широким контролирующим функционалом) фактически потеряло ряд карающих полномочий , численность пруденциальных регуляторов сокращается. Риторика людей в Минфине тоже изменилась: от жёсткого нулевой терпимости к процессу и документам — когда за пропущенный шаг наказывают независимо от влияния на результат — администрация явно хочет уйти. В сложных вопросах, типа крипты, мы тоже видим знаковый прогресс.
Предыдущие администрации США признавали, что AML‑режим можно улучшать, но не шли на радикальный пересмотр. Сейчас риторика другая: власти звучат более открыто к тому, чтобы индустрия принесла им альтернативную модель.
Но вот важный момент, о котором недавно сказал в интервью Эндрю ДиМаттина, и другие аналитики: большинство институтов пока почти не меняют операционную модель комплаенса.
Они наблюдают и выжидают. Они помнят, что ретроспективный период по правоприменению — пять лет. Они видят, что базовые законы не менялись (для этого нужна работа Конгресса, а её не было). И они понимают, что следующая администрация может всё пересмотреть.
Те, кто в прошлый раз резко «перестроил» комплаенс‑программы под маятник политического цикла, дорого за это заплатили. Большинство не хочет повторять эту ошибку.
  • 👍 5
  • ❤ 1
Post #2172 791
Лоренцо Валенте из ARK описал OUSD как, по сути, «DAO (Децентрализованная автономная организация) с множеством конкурирующих участников», предупредив, что сложность управления и конфликт интересов могут препятствовать реализации и повторять ранние неудачи DAO. Многие комментаторы утверждают, что стейблкоины — это не столько криптореволюция, сколько реформа старой денежной системы, и акцент OUSD на соблюдении нормативных требований и эффективности может скорее укрепить центральное положение доллара США, чем подорвать его.

График запуска и техническая реализация

Open Standard не назвала точную дату запуска в 2026 году. Ожидается, что токен будет запущен позже в этом году. OUSD планируется запустить на нескольких блокчейн-сетях, включая Solana, Stellar, Base и Polygon, чтобы максимально расширить доступность для платежей, торговли и использования в DeFi.

Ключевые следующие шаги и риски включают:

• Как будут храниться, проверяться и подтверждаться резервы
• Завершение разработки правил управления и получение юридических разрешений
• Технические развёртывание на всех блокчейнах и интеграция с партнёрскими системами
• Преобразование писем о намерениях партнёров в реальный объем транзакций

Стратегическое значение для финтеха и криптовалют

Для наблюдателей в сфере финтеха и блокчейна Open USD представляет собой поворотный момент в конкуренции стейблкоинов: от крипто-стартапов к борьбе за инфраструктуру традиционных финансовых и технологических платформ. Перенаправляя доходы от резервов партнёрам по распределению и отменяя комиссию за выпуск, цель OUSD — превратить стейблкоины в общую инфраструктуру с низкой маржей прибыли, больше похожую на коммунальное предприятие, чем на центр получения дохода.

В случае успеха эта модель может изменить распределение чистой процентной маржи для предприятий по всему миру и установить новый стандарт доверия, соответствия нормативным требованиям и многостороннего управления в сфере цифровых долларов. Критически важным остаётся вопрос, приведут ли первоначальные вложения к устойчивому внедрению и сможет ли консорциум из 140 участников эффективно управлять системой под пристальным вниманием регулирующих органов.
  • 👍 4
Post #2171 739
Open USD: стейблкоин, поддерживаемый консорциумом, бросает вызов USDC и Tether

Open USD (OUSD) — это новый стейблкоин, привязанный к доллару, запущенный в июне 2026 года консорциумом Open Standard, объединяющим более 140 финансовых и технологических компаний, включая Visa, Mastercard, Stripe, BlackRock и Coinbase. В отличие от традиционных стейблкоинов, контролируемых эмитентами, таких как USDC или USDT, OUSD разработан как общая инфраструктура с коллективным управлением, нулевой комиссией за выпуск и моделью резервной доходности, которая перераспределяет процентный доход между участвующими партнёрами, а не между одним эмитентом.

Истоки и стратегическое обоснование

Инициатива Open USD была публично объявлена 30 июня 2026 года, позиционируя себя как нейтральный, открытый стандарт для цифровых платежей и расчётов продукт. Проект управляется Open Standard, независимой организацией, совет директоров которой состоит из партнёров консорциума.

Зак Абрамс, соучредитель и генеральный директор Bridge (приобретённой Stripe компании, занимающейся криптоинфраструктурой), является генеральным директором и основателем Open Standard, что подчёркивает тесные связи предприятия как с платёжными системами, так и с криптоплатформами. В заявлении о запуске Абрамс подчеркнул, что «существующие стейблкоины обладают большими преимуществами, но для их масштабного использования предприятиям необходимо что-то открытое, недорогое, высокопроизводительное, широкодоступное и соответствующее их интересам».

Экономический дизайн: распределение дохода и нулевые комиссии

Open USD отличается от существующей экономики стейблкоинов двумя ключевыми способами:

• Бесплатная эмиссия и погашение: предприятия могут создавать и погашать OUSD бесплатно и без ограничений по объёму, что устраняет препятствия для крупномасштабного корпоративного использования.
• Перераспределение дохода от резервов: почти все проценты, полученные от активов, поддерживающих OUSD, поступают партнёрам по распределению после небольшой комиссии за управление, а не одному эмитенту.

Эта структура явно направлена на то, чтобы предоставить банкам, платёжным системам и платформам прямой финансовый стимул к внедрению и распространению OUSD. Она также соответствует потенциальным нормативным ограничениям в соответствии с разделом 404 проекта Закона CLARITY, который запретил бы выплату пассивного дохода по стейблкоинам розничным пользователям в США; направляя доход коммерческим участникам, OUSD стремится соблюдать требования, сохраняя при этом экономическую целесообразность.

Поддержка консорциума и предварительные обязательства

Список партнёров Open Standard выглядит как срез Уолл-стрит и Силиконовой долины. В число партнеров-основателей входят:

• Платёжные сети: Visa, Mastercard, American Express
• Финтех и инфраструктура: Stripe, Coinbase, Ripple, Shopify
• Управляющие активами и банки: BlackRock, BNY Mellon, Standard Chartered
• Технологические платформы: Google, участники экосистемы Solana
• Криптовалютные биржи: Bybit, OKX

Первые обязательства свидетельствуют о серьёзных намерениях: Stripe обязалась сделать OUSD стейблкоином по умолчанию для компаний на своей платформе, а Coinbase планирует интегрировать OUSD в свою сеть Base. Более 140 компаний подписали соглашение, и многие из них обязались включить OUSD после запуска.

Реакция рынка и конкурентные последствия

Объявление оказало немедленное влияние на рынок. Акции Circle упали более чем на 17% за один день, поскольку инвесторы восприняли OUSD как прямой вызов модели получения дохода от резервов USDC. Исследователи ARK Invest отметили, что, несмотря на сильные возможности участников, OUSD сталкивается со значительными препятствиями, включая проблемы с ликвидностью и холодным стартом, медленное принятие решений в рамках крупного альянса, регуляторные и антимонопольные риски, низкую маржу эмитента в рамках модели распределения дохода и ограниченную эксклюзивность в партнёрских обязательствах.
Joinopenstandard Introducing Open USD | Open Standard Open USD (OUSD) is a new stablecoin for global money movement, backed by the world’s leading companies.
  • 🥴 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →