
🚅 Экспресс-разбор свежих финотчетов: Сбер, Новатэк, Норникель
🏦 Сбер – РПБУ за январь-2024. От него сейчас просто ждем, чтобы он в самых базовых цифрах зарабатывал хоть сколько-то больше, чем в прошлом году, и тут все норм (115,1 млрд. против 110,1 в 2023, +4,5%). Глубоко вникать в текущие нюансы – расходы по резервам, темпы кредитования и прочее – будет смысл только если что-то нарастающее тревожное пойдет из месяца в месяц. Небольшое общее замедление пока вполне понятно и некритично
Достаточность общего капитала Н2.0, которая для выплаты дивиденда должна быть выше 13,3% в этом отчете нам не показывают, увидим только в МСФО в марте. Но есть Н1.0 = 13,4%, она обычно чуть ниже, чем Н2.0, поэтому тут, полагаю, «сюрприз» нам не готовят
👉Стратегически к Сберу отношусь как к длинной облигации. На фоне высокой ставки ЦБ перформит хуже рынка, но копит потенциал, который далее соразмерно и даже с опережением раскроется на этапе ее стабилизации и снижения (вот если этого снижения на своем инвест-горизонте не ждать, то да, Сбер может и не нужен, но для себя в этом вопросе пока вполне оптимистичен)
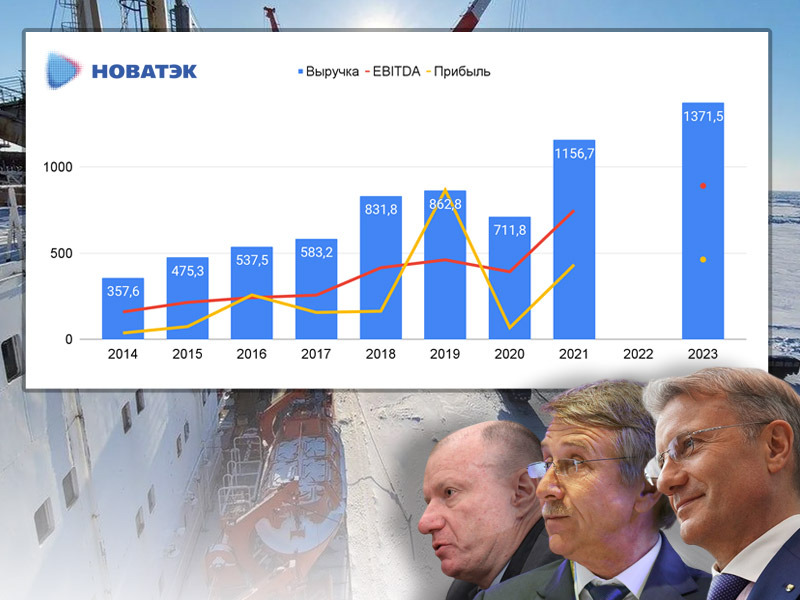
🔋 Новатэк – финансы за 2023 + дивиденд за 2п’23. Формально, Новатэк перестал быть «дивидендным аристократом» – общая сумма за 2023 (78,59) ниже, чем в 2022 (105,58). Но тут причина именно в сильном 2022, когда банковали на высоких ценах, ничего плохого в этом не вижу
Дивиденды здесь в любом случае – не главное. Общие результаты по году – на уровне чуть лучше 2021, длинный график выглядит стройно (по 2022 цифр нет, знаем только, что там все было аномально хорошо). Ничего принципиально нового для основной идеи – держать и ждать запуска Арктик и других СПГ-проектов – в отчете тоже нет, пока всё в рамках плана
⚠️Проблемы у Новатэка есть, про них подробнее тут (плюс терминал сгоревший, там тоже не до конца решилось еще, да и в целом, перспективы ценовых войн на рынке СПГ не особо радостные).
👉Но исторически, они с подобным уже справлялись, и доверие к менеджменту в этом плане считаю важной частью всего инвест-кейса. Поэтому в моменте тоже умеренно-оптимистичный взгляд, с ожиданием хорошего уже в первой половине 2024, на фоне запуска первой линии Арктик СПГ-2
🪨 Норникель – МСФО за 2023 год. Тут основное было в разборе операционки. Что узнали сейчас: проблем с продажами нет, переориентация проходит успешно. В остальном слабо, но с такими ценами ничего хорошего и не ожидалось
Деньги на выплату остатка дивиденда за 2023 в компании есть, но вслух сказали, что платить не хотелось бы («дивиденды – вопрос акционеров, но с точки зрения менеджмента FCF на эти цели по итогам 2023 уже перекрыт»)
👉«Акционеры» у нас – это Дерипаска, деньги ему нужны, и в таких ситуациях он умеет быть убедительным – думаю, вопрос еще не закрыт и решаться в итоге будет именно на переговорах этого уровня. В остальном, прямо сейчас тут болото, без явных быстрых драйверов
Post #425
3.23K
- 👍 33