TGViewer
Channel Public Channel
Мозг Ящер Инвест 🐙 облигации, акции, ЦФА

Мозг Ящер Инвест 🐙 облигации, акции, ЦФА

@mozginvest

Пишу про облигации и акции РФ, ЦФА – честное авторское мнение, аналитика, обзоры

Канал в Max: https://max.ru/id501305111423_biz

Чат канала: https://t.me/+AiTKCnKaCpsxZDNi

Контакт: @imabrain
Subscribers
7.37K
Photos
1.6K
Videos
17
Links
1.5K
Recent Posts 17 shown
Post #2646 227
Ищете высококачественные каналы для инвесторов в Telegram? Мы подготовили список лучших и профессиональных ресурсов специально для вас!

⭕️Финансовый слон — говорит и показывает команда, управляющая портфелем активов более 1 миллиона долларов.
Здесь вы можете получить как практические, так и теоритические знания о фондовом рынке, финансах и экономике в целом. Авторы раскрывают собственные сделки, оригинальные инвест-идеи, инсайды с закрытых мероприятий эмитентов и актуальное видение рынков.

⭕️Trader.MOEX — крупнейшее сообщество в Телеграме по Срочному рынку Московской биржи. Если хотите разобраться с фьючерсами, то этот канал обязательно нужно иметь в закрепе!

⭕️Ирина Ахмадуллина — кандидат экономических наук, инвестор с большим опытом, ведет канал про инвестиции на фондовом рынке и в крипту. Делится аналитикой и мыслями по рынку. Ведущая крупнейшего инвестшоу «Деньги не спят».

⭕️ВАЛЕНТИН СИДОРОВ МФ — инвест каналов много, хороших единицы. Вот один из них. Ведет инвестор с опытом 15 лет, а не бот. Показывает на акциях, валюте, облигациях и др. активах как идет к цели в челлендже «На квартиру за 3 года».

⭕️Инвестиции со С.Станишевским — инвестор с более чем 17 летним опытом и аттестатом ЦБ. 8 лет ведется публичный портфель с результатом ~31% годовых. ВТБ. Судьба акций! (разбор). Данные юрик/физик, как анализировать. Рубль на 100 скоро! (обзор). Читаю Сам и Вам рекомендую подписаться!

⭕️PRObonds | Иволга Капитал — канал про инвестиции в высокодоходные облигации. Делимся реальными кейсами, раскрываем стратегии инвестирования, проводим анализ эмитентов и рассказываем, как заработать на ВДО без лишних рисков.

⭕️Осторожный инвестор — лучший канал для тех, кто инвестирует или планирует начать, не любит большой риск и хочет получать стабильный доход 20-25% годовых. Опытный инвестор делится своими идеями, прогнозами и результатами

⭕️Wagner — авторский канал о трейдинге и арбитраже. Разработана уникальная торговая стратегия на базе технического анализа, которая стабильно приносит прибыль.
А для своих подписчиков - личный сервис легального обмена крипты. Безопасно, прозрачно, с документами. Присоединяйтесь!

Организаторы подборки TGStar_Agency
  • 🔥 1
Post #2645 1.13K
👆ОТЭКО Портсервис (сбор сегодня, 08.10)

Подробный разбор эмитента здесь . Я специально взял в основу сравнения группу A– (очищенную от застройщиков), поскольку смотреть на Отэко как на полноценный A не совсем корректно. Но даже так бумага в стартовом виде выглядит конкурентно

Также из плюсов небольшой объем (формулировка «до 500 млн.) и компромиссная длина. Все вместе вроде и приемлемо со стартовым купоном, но в основном спекулятивно, для долгого удержания бумага не кажется достаточно спокойной. А спекулятивно идти прямо сейчас, после вчерашнего «инфляционного шока» в сложные истории не хочется. Поэтому пропускаю, посмотрим на вторичку
  • 👍 32
Post #2644 1.4K
План по первичным размещениям #облигации на неделю. Часть 2/2

👉Ссылка на полную табличку с размещениями

⚓️ ОТЭКО-Портсервис: A, купон до 18,5% ежемес. (YTM до 20,15%), 2 года, 500 млн.

Подробный разбор здесь и там в основном аргументы против участия. Но есть и парочка «за», их распишу в табличке с уровнями, следующим постом

🖥 Облачные Технологии: AA+, флоатер ΣКС+200 ежемес. (EY до 17,23%), 2,5 года, 10 млрд.

Перед размещением дебютного 1P-01 RU000A10FJS0 в июне я предполагал, что эмитент будет торговаться в доходностях полноценного AAA – так оно и вышло. С тех пор вышел также полугодовой отчет, в котором все чуть менее радужно, чем было по итогам 2025, но все еще вполне комфортно

Отсюда новый флоатер выглядит хорошо, премия есть и к формальному рейтингу, и тем более к верхнему, где стандартом последнего времени стали 130-140 б.п.

Поэтому даже при снижении стартового ориентира до ~160-170 б.п. (а в прошлый раз эмитент снижал очень активно) бумага останется интересной в холд (как минимум для тех, кого устраивает скромная доходность в обмен на спокойствие). А если каким-то чудом удержимся в районе старта, то можно будет попробовать взять и спекулятивно

💵 СФО Альфа-Фабрика: AAA(sf) / AA+, купон до 16,25% ежемес. (YTM до 17,52%), ~2,2 года, 7 млрд.

Эмитент заблаговременно снизил купон со стартовых 16,5% до 16,25% – чем перевел доходность бумаги из минимально интересной в строго рыночную. Как и новый Сплит Финанс на этой неделе – вариант в основном для коллекционеров СФО

💿 Русал CNY: A+, купон до 10,25% ежемес. (YTM до 10,75%), 2 года, 1 млрд.

Не так, чтобы щедро. Я расстался с валютным Полипластом и хотел бы приобрести какую-то альтернативу из A-грейда, но этот выпуск пожалуй пропущу

🏴‍☠️ A7: AA, 2 выпуска – фикс купон до 17,3% ежемес. (YTM до 18,74%), флоатер ΣКС+300 ежемес. (EY до 18,39%), 2 года, общий объем 10 млрд.

Подробный разбор эмитента и нюансы кредитного качества тут. В голом виде – приличная премия к рейтингу что в фиксе, что во флоатере

Будет ли рынок прайсить бумагу по рейтингу – пока вопрос. Но совсем явных причин, чтобы выпуск со старта укатали куда-то глубоко вниз я не вижу. И поэтому поразвлекаться тут на умеренную дольку – считаю возможным
  • 👍 43
  • ❤ 7
  • 🤔 4
Post #2643 1.7K
Внимание!

Директор Казначейства банка с 30-летним опытом в трейдинге открыл свои торговые идеи для всех.

Пройдя путь от дилера-стажёра до руководителя банковского Казначейства, Светлана теперь бесплатно публикует свои идеи в своем приватном канале.

Сейчас её разборы и торговые идеи доступны совершенно бесплатно.

Ссылка на Светлану: https://t.me/SvetaFXTradingBlog

Успейте подписаться, потом ещё спасибо скажете. ❤️
  • 🖕 8
  • 🔥 2
  • ❤ 1
  • 🍌 1
  • 💊 1
Post #2642 1.65K
🏴‍☠️ Новые #облигации А7: ПСБ против OFAC

Еще один дебют недели. Эмитент – головная компания одноименной группы, которая занимается проведением международных расчетов. Из-за недоступности прямых банковских каналов на долю А7 приходится уже под 20% рынка ВЭД-платежей РФ. Схема такая:

▫️Операционный контур в РФ (дочки А7) – принимает рубли от российских импортеров под покупку векселей эмитента
▫️Международная инфраструктура: сеть зарубежных субагентов (435 банков-партнеров в 83+ странах), которая переводит валюту конечным иностранным поставщикам
▫️Сам эмитент – занимается выпуском векселей (инструмент расчетов) и перераспределяет ликвидность внутри группы за счет выдаваемых займов

Группа создана в 2024 году под крылом банка ПСБ (формально у него 49%, но мы же всё понимаем...)

📋 Финансовая часть на 1 полугодие 2026 выглядит так:

▫️Выручка: 42,7 млрд. (+20,4%)
▫️EBITDA: 24,6 млрд. (+2,4%)
▫️Прибыль: 2,6 млрд. (-8,9%)
▫️ОДП (за 2025): 9,3 млрд. (был ⚠️ -95,1 млрд.!)

В этой части всё пристойно. Основной этап масштабирования A7 пришелся на 2025 год (выручка выросла почти х10), отсюда гигантский отток кэша в разворачивание схемы. Начало 2026 выглядит уже вполне стабильной работой на больших оборотах

💰 Самое интересное – в долговой части:

▫️Чистый долг: 354,3 млрд. (+15,4%)
▫️ЧД/EBITDA LTM: 6.8х
▫️ICR: 0.64х

По формальным метрикам нагрузка запредельная. Сама компания считает, что из ЧД нужно убирать портфель выданных займов (и сразу получатся комфортные <2x)

И в этом есть своя логика: по своей сути деятельность А7 близка к банковской. Огромному объему привлеченных займов корреспондируют займы, выданные партнерам за контур. Это неотъемлемая часть операционной деятельности А7, которую можно рассматривать как порфтель финансовых активов

✅ Нагрузку здесь правильнее оценивать через покрытие долга активами: если считать, что выданные займы (264,2 млрд.) и авансы (183,6 млрд.) — это и есть основной портфель, то он с запасом перекрывает долг

⚠️ Всё остальное в любом случае хардкор: капитал мизерный (менее 4% активов), «портфель» не защищен резервами, 100% долга – короткие, а его обслуживание даже близко не перекрывается операционной прибылью

Собственный запас прочности А7 нулевой, формально это преддефолтник, который держится только на плече ПСБ: именно банк обеспечивает своему платежному хабу существенную часть фондирования и необходимую ликвидность, а также делится кредитныим рейтингом (ОСК здесь BBB)

Банку с его масштабами иметь при себе такой проект абсолютно не сложно, а нам продают веру в то, что хаб критически важен для государства, а значит, и и поддержка будет (чему косвенное подтверждение – все возможные санкции и статус «транснациональной преступной организации» по версии тех, кто очень не хочет, чтобы РФ вела полноценную ВЭД)

👉 Связка ПСБ – А7 очевидна и все репутационные риски банк на себя взял. Достаточно ли этого для покупки бумаги в порфтель – каждый решает сам, на мой взгляд вполне достаточно (еще важнее, конечно, что на этот счет подумают рисковики крупных покупателей, но, полагаю, ПСБ и с ними может быть убедителен)

😎 Кроме того, возможность почувствовать себя частью «транснациональной преступной организации» – тоже на дороге не валяется и выглядит отдельным, очень привлекательным аргументом за покупку бумаг A7. Что я и планирую сделать. Уровни посчитаю перед сбором
  • 👍 53
  • 😎 23
  • ❤ 8
  • 🤬 3
  • 🐳 3
Post #2641 1.82K
🎉 Росатом закрыл сделку по выкупу доли Сергея Шишкарева в Группе компаний Дело. Доля госкорпорации в ГК доведена до 100%

Что это значит:

Позитив для бумаг Трансконтейнера, ДелоПортс, ПКТ (и всеми забытой ВСК) – они получили Поддерживающую структуру с полноценным AAA. Ждем реакции рейтинговых агентств

Но есть нюанс:

общая оценка ситуации от Росатома ранее была не самая радужная:
Группа «Дело» находится в сложном положении, она перекредитована – необходимы финансовое плечо, разговор с банками о реструктуризации задолженности, оптимизация финансовой политики компании

В свежих отчетах дочек я не увидел прям совсем ужаса-ужаса, но вторая половина года уже вполне очевидно будет плохой и если не рестракт, то серьезные переговоры с банками вести определенно придется
  • 👍 37
  • ❤ 3
  • 🤔 1
Post #2640 1.96K
⚠️ Лайм Займ - блокировка ФНС на 630 млн.

Интелколлект упал потому, что вместе с Лаймом входит в группу LCG. Остальные из сектора - упали просто за компанию🤷‍♀️

✅ Сегодняшнему купону по выпуску 06 RU000A10EHB3 ничего не угрожает, он уже в домике https://nsddata.ru/ru/news/view/1452492
  • 🤯 22
  • 👍 15
  • 🤷‍♂ 6
  • 😁 5
  • 😢 2
Post #2639 1.89K
⚓️ Новые #облигации ОТЭКО-Портсервис: знакомство с эмитентом

Дебют. За деньгами пришел оператор Таманского терминала навалочных грузов (ТТНГ). Работают с углем, рудой, серой и удобрениями

Компания входит в ГК ОТЭКО Мишеля Литвака. Ранее у группы был еще крупный ж/д бизнес (цистерны), но его в 2018 продали «Нефтетранссервису» (далее ушел СУЭКу), чтобы полностью сконцентрироваться на портовой части

📋 Из отчетов нам скромно раскрыли только полный 2025 год, основные цифры такие:

▫️Выручка: 30,5 млрд. (-0,7%)
▫️EBITDA: 19,9 млрд. (-15,7%)
▫️Убыток: 11,5 млрд. (была прибыль 9,7 млрд.)
▫️ОДП: 16,9 млрд. (-33,6%)
▫️Чистый долг: 86,8 млрд. (+1,4%)
▫️ЧД/EBITDA: 4.3х (+0.7х)
▫️ICR: ~1.1х (-0.2х)

Флет по выручке – для 2026 года хорошо, но из отчета НКР мы знаем, что в 2024 выручка упала на 57% (из-за снижения цен на рынке угля), поэтому база изначально была низкой. В 2025 еще и резко взлетела себестоимость: сразу на 67%. В результате операционная прибыль упала в 4 раза, а чистый результат ушел в убыток

Что хорошо, существенную долю с/с составила неденежная амортизация. Поэтому, несмотря на бумажный убыток, ОДП остался положительным, и даже вполне уверенным

💰 А вот долговая нагрузка и без того была довольно высоком для своего рейтинга уровне, и в 2025 ситуация ухудшилась. Параллельно ОТЭКО активно раздает деньги прочим компаниям группы – связанным сторонам отправлено уже более 30 млрд. займов. По ним платятся плюс-минус рыночные проценты, тем не менее ICR (что по чистой операционной деятельности, что с учетом финдоходов) – на критически низком уровне

👉 Таким образом, бизнес хоть и рабочий, но чувствует себя крайне плохо

Расчет компании – увеличить загрузку терминала. Сейчас он работает всего на ~30% мощности, и новые направления (железная руда, удобрения) должны бы этому поспособствовать

⚠️ Но это лишь один и самый благоприятный сценарий на будущее, а пока:

▫️по итогам 2025 тут пробиты ковенанты основного кредитора, Газпромбанка – и именно он ведет ОТЭКО на долговой рынок, с понятной целью переложить свои риски на воблов

▫️Плюс сверху еще стандартный риск БПЛА – инциденты с активами самой ОТЭКО уже имели место в 2025. А с конца лета 2026 ситуация с перевалкой в регионе в целом кардинально осложнилась, и результаты 2 полугодия у эмитента могут оказаться крайне печальными

👉 Свежий кредитный рейтинг тут можно смело дисконтировать как минимум на 1 ступеньку. Я не знаю, как НРА по таким цифрам нарисовало полноценный A, но очень удивлюсь, если НКР на скором пересмотре не поставит как минимум «негативный» прогноз (фактические финрезультаты ОТЭКО и ситуация по части долговой нагрузки – оказались явно хуже, чем прогнозировало агентство)

Недавний дебютант с тем же рейтингом и схожими параметрами ЛОЭСК (к которому тоже были вопросики) – по сравнению с ОТЭКО просто лапочка, и даже со стартовым ориентиром купона 18,5% новый выпуск выглядит не самым привлекательным образом, особенно в холд

Да и спекулятивно я бы с таким пакетом рисков не рассчитывал на какой-то серьезный и устойчивый ажиотаж (расчет может быть только на то, что выпуск – пробный шар, который запустят максимально приятным для покупателей образом, чтобы далее вернуться еще и еще – но полноценной идеей такое не назвать)
  • 👍 79
  • ❤ 11
  • 🤔 1
Post #2637 1.99K
👆ВИС Финанс (сбор сегодня, 06.10)

Тут все было бы прекрасно, если бы не запредельная серийность ВИСа и не история размещения предыдущего выпуска БО-П16 RU000A10FXE1 – подробнее писал тут

На старте новый ВИС выглядит так же ярко, как и 16й, но даже в таком виде не исключаю, что будет возможность взять бумагу у РПС-ников (как и в прошлый раз), а дальнейшая расторговка упрется в скорый анонс еще одного нового выпуска

При снижении купона до 17,5% (что в целом справедливо и рыночно) – бумагу уже почти гарантированно выгоднее будет подбирать из стакана. Поэтому участвую только по максимальному купону, и не самым большим объемом (кроме прочего смущает еще длина, задерживаться в которой сейчас особого желания нет)
  • 👍 55
  • ❤ 2
Post #2636 1.93K
👆ПКТ (сбор сегодня, 06.10)

Общая информация по эмитенту здесь. Старый выпуск ПКТ 2P-01 RU000A10DJH8 торгуется заметно дороже бумаг ДелоПортс и Трансконтейнера, переложиться из него есть смысл чуть ли не до купона 16%

Для новой бумаги рабочим диапазоном выглядит 16,5-17%. Это прямо сейчас, но будет ли рынок (речь в основном не о рознице, а об об институтах) оценивать этот выпуск сильно лучше нового ДелоПортс БО 001P-05 RU000A10FZ16 – пока вопрос

Также отмечу общую ситуацию в самой Группе Дело, которая, конечно, идет в Росатом, но при этом, со слов самого же Росатома, «закредитована, требуются переговоры с банками о реструктуризации». Считаю, это тоже делает разницу в прайсинге отдельных дочек довольно сомнительной

В норме я бы пошел с распределением долей между первичкой и вторичкой. Но поскольку вход здесь от 1,4 млн., сам не участвую – для меня это близко к предельной доле портфеля на эмитента, и именно на эту бумагу чисто на первичке я его поставить не готов
  • 👍 38
  • ❤ 2
Post #2635 1.91K
👆Селектел (сбор сегодня, 06.10)

Предварительный взгляд на эмитента и выпуски тут. Селектел все еще торгуется с явной премией к формальному рейтингу, поэтому в пределах купона 16,5% выпуск вполне интересен

Переложиться из очень близких по параметрам 1P-07R RU000A10EEZ9 / 1P-08R RU000A10FMY2 имеет смысл даже при снижении до ~16,2% (но это по текущим ценам – далее надо смотреть, что будет в стакане в процессе сбора)

Июльский выпуск 1P-08 размещали с большой долей РПС и хорошими скидками (хотя он и по номиналу выглядел вполне адекватно) – думаю, в этот раз участие в первичке полным объемом тоже может оказаться не лучшей идеей, независимо от финального купона. Кроме того, эмитент перенес дату техразмещения с 9 на 13 октября, что тоже ухудшает условия участия

По совокупности, сюда смотрю очень сдержанно, и пока думаю дождаться вторички
  • 👍 52
  • ❤ 3
Post #2634 2.03K
📱 СФО Сплит Финанс (сбор завтра, 06.10)

Выпуск не попал в предварительный обзор недели, но в целом кроме параметров тут писать особо и нечего:

▫️Оригинатор: Яндекс Банк, A от АКРА 05.12.25
▫️Рейтинг: без sf-рейтинга (оджидаю AAA, как и в прошлых бумагах эмитента)
▫️Срок: ~2,2 года (револьверный период 1 год)
▫️Купон: до 16,5% ежемесячный / YTM до 17,81%)

Среднерыночно, на уровне своих предыдущих бумаг и старших товарищей ТБ/Альфы (с поправкой на более низкий рейтинг оригинатора). Как вариант бегства от кредитных рисков, не более того
  • 👍 34
  • 👎 3
  • ❤ 2
  • 🤔 2
Post #2632 2.08K
👆Томская область (сбор сегодня, 05.10)

Вводные тут. С доходностью основной массы более коротких субфедов бумага сравняется на купоне ~16%. Примерно там же она приблизится к g-спреду своего длинного выпуска 34076 RU000A10DWQ2 (есть еще 35078 RU000A10DZN2, но он торгуется совсем уж низко)

Сам планирую поучаствовать в пределах ~16,2% со снижением объема от 16,5%. Кто берет спекулятивно – учитывайте длину, на любом движении рынка ее будет разматывать гораздо сильнее среднего
  • 👍 57
  • ❤ 8
Post #2631 2.03K
План по первичным размещениям #облигации на неделю

👉Ссылка на полную табличку с размещениями

🇷🇺 Томская область: BBB+, купон до 16,8% ежемес. (YTM до 18,16%), 3,5 года, 8 млрд.

Один из самых низкорейтинговых, и самый серийный субфед на рынке. Тем не менее, однозначный хит недели – бумаги этой категории выглядят сейчас вполне комфортной гаванью для побега от корпоративных рисков. А стартовая премия очень уверенная (свои старые выпуски торгуются с YTM ниже 17%)

Стоит учитывать длину, она сейчас не в почете, но в любом случае основной вопрос будет в финальном купоне, который наверняка снизят – ориентиры посчитаю следующим постом

💻 Селектел: A+, 2 выпуска – фикс купон до 16,75% еемес. (YTM до 18,10%), флоатер ΣКС+225 ежемес. (EY до 17,52%), 3,5 года, общий объем 5 млрд.

Эмитент ранее был крайне любим рынком и мог себе позволить занимать сильно дешевле среднего. Однако, финрезультаты 2025 и 1 половины 2026 особо не радуют (без катастрофы, но динамика плоховатая что по операционной части, что по долговой нагрузке)

Плюс рейтинговые перестановки: потеря ступеньки у Эксперта и дальнейший отзыв, а таке статус «под наблюдением» от АКРА (из-за не совсем однозначной покупки M1Cloud и планов по дальнейшему наращиванию долга)

На этом фоне сантимент должен бы смещаться с положительного ближе к нейтральному. Тем более, финрезультаты за полный 2026 тоже вряд ли обрадуют. Поэтому с новым выпуском я был бы осторожен, к тому же там еще и серьезная длина. Стартовая премия есть, но запас на снижение большим не выглядит. Флоатер изначально приближен к рынку и особо интересным не кажется

🚢 ПКТ: AA/AA-, 2 выпуска – фикс купон до 17,2% ежемес (YTM до ~18,7%), флоатер ΣКС+320 ежемес. (EY до 18,62%), 3/4 года, общий объем 10 млрд.

Вместе с Трансконтейнером и ДелоПортс входит в ГК Дело. Соответственно, кредитный рейтинг тут тоже «под наблюдением» и привязан к итогам сделки с Росатомом (по ней пока без новостей)

ПКТ оперирует терминалом на территории Большого порта Санкт-Петербург – что пока на вид поспокойнее в плане БПЛА-рисков, чем Черноморские активы ДелоПортс, но тоже требюует внимания

В стартовом виде и фикс, и флоатер вполне неплохи. Но помня недавние размещения ТК и ДП – здесь тоже можно ожидать мощную РПС-составляющую, и целесообразность участия в первичке под вопросом (плюс вход будет от 1,4 млн., что еще сильнее сократит чисто розничный спрос – впрочем, основной объем тут в любом случае будет вытягивать явно не розница)

🔌 Россети Северо-Запад: AA+, флоатер ΣКС+170 ежемес. (EY до 16,88%), 3 года, 5 млрд.

Базовый флоатер около-верхнего грейда, с небольшой премией и перспективой финишировать на сборе уже совсем без нее. На мой вкус еще и слишком длинный

👷‍♂️ ВИС Финанс: A+/AA-, купон до 18% ежемес. (YTM до 20,15%), 3,5 года, 2,5 млрд.

Главный и пока единственный минус ВИСа – чрезмерная серийность. Которую в последнем выпуске БО-П16 RU000A10FXE1 пришлось перекрывать дополнительным повышением купона. Тенденция опасная: таким пулам бумаг чем дальше, тем сложнее расторговываться, а реакция котировок на любые негативные отчеты/новости становится гораздо острее (и совокупная доля на эмитента в портфелях у многих явно подходит к концу)

Но спокойно проходить мимо очень уверенной премии тоже не хочется, по максимальному купону выпуск все еще считаю интересным. Более вероятный сценарий – снижение в район БО-П16 (17,5%), в этом случае бумагу скорее всего будет возможность взять уже со вторички
  • 👍 57
  • 🔥 11
  • ❤ 9
  • 🤔 1
Post #2624 2.42K
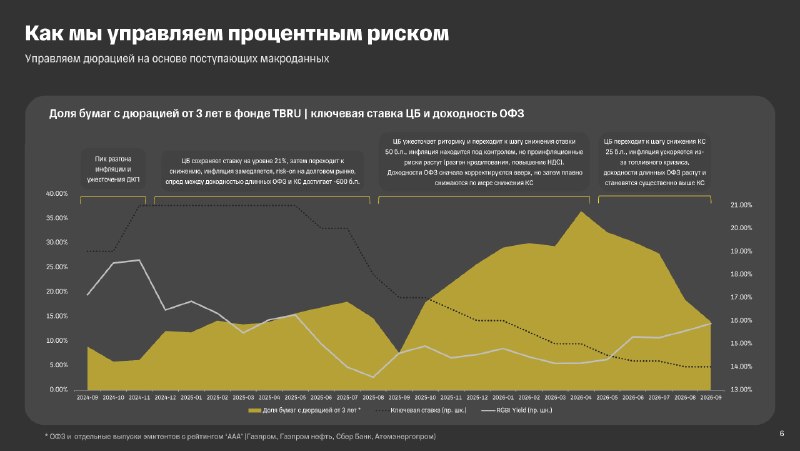
💰 Как работают с облигациями крупные фонды

Поскольку я регулярно публикуюсь в Пульсе, у меня есть возможность участвовать там в закрытых мероприятиях для авторов. В конце этой недели была максимально интересная встреча по нашей тематике: с управляющими ключевых облигационных фондов Т-Инвестиций (TBRU, TLCB, TPAY) Михаилом Ивановым и Борисом Никитиным

Ребята очень грамотные и при этом открытые, обсудили много всего – от общих стратегий до конкретных эмитентов. Собрал здесь главные практические тезисы:

💼 Формирование/управление портфелем

▫Стандартная доля на эмитента – 2-3%, максимальная на наиболее надежных AAA – до 9%, AA – до 5-6%, A – в пределах 4-5%, BBB – не долее 2%

▫Основные элементы оценки кредитного качества и доходностей бумаги – приложил в слайдах

▫Интерес по доходностям фиксов оценивают через g-спред (как и мы здесь).

▫Флоатеры – рассчитывают доходность к погашению по прогнозной траектории ключевой ставки. Это авторский метод фонда, и он позволяет сравнивать напрямую доходности флоатеров и фиксов. В моменте также допускают расчет флет-доходности (как YTM от текущей КС+спред), поскольку КС сейчас меняется достаточно плавно

▫Далее сопоставляют с группой бумаг близких по длине, отрасли, кредитному рейтингу и качеству (с поправками на АФК Системы, Самолеты и прочих, кто торгуется с явным отрывом) – тут тоже всё как у нас

▫Активно участвуют в корпоративной первичке с дисконтами

▫Оперативно выходят из позиции, если видят ухудшение кредитного качества: считают, что рынок сейчас очень чувствителен к плохим отчетностям и рейтинговым действиям, поэтому в этих случаях стараются действовать очень быстро

📊 Стратегическое

▫С июня-26 активно сокращают долю длинных бумаг (с дюрацией 3+)

▫Важный ориентир – спред ключевой ставки к КБД. Он был максимально широким весной-25, и это было поводом покупать длину. Далее стабильно сужался, а летом этого года стал отрицательным

▫Средние спреды во всех рейтинговых группах сейчас близки к историческим пикам. В BB-грейде они даже выше, чем в декабре-24 (из за участившихся дефолтов)

▫За последние 2 года было 5 пиков расширения спредов (сейчас – один из них). И лишь один раз это было связано с жесткой ДКП, остальные – в связи с дефолтами крупных эмитентов

▫Спрос на бумаги AAA-грейда сейчас большой и спреды не особо интересны. Хорошей альтернативой считают выпуски СФО – здесь видят высокое кредитное качество в сочетании с повышенной доходностью (премии все еще избыточные, т.к. многие институты до сих пор не лезут в эти бумаги из-за отсутствия достаточной экспертизы)

🎯 Эмитенты

▫Балтийский Лизинг – спекулятивно покупали БО-П14 RU000A10A3W1, продали в августе (после успешных выплат амортов). Считают, что ближайшие погашения компания пройдет, но далее – неопределенность, спреды в бумагах останутся широкими. Сами не участвуют

▫Активно продавали застройщиков летом, в т.ч. надежных (ЛСР, Сэтл, А101), до массового выхода ожидаемо плохих отчетностей

▫Борец – считают достаточно надежным эмитентом, удерживают позицию

▫Длинные ОФЗ на текущих уровнях снова «начинают нравиться», т.к. приносят купонную доходность выше фондов денежного рынка. Явной стимулирующей ДКП от ЦБ пока не прогнозируют (ориентир на ближайшее заседания – снижение на 25 б.п.), соответственно и роста по телу в длине пока не ждут, сами не покупают. Считают, что будут более удачна точки входа

▫Из BBB-грейда отметили Джи-Групп как хорошее сочетание качества/доходности. По тому же принципу нравится АФК Система

▫Самолет – не нравится, считают опасным (возможно отчуждение операционных дочек в пользу Сбера). Не покупают даже на проливах

▫Из громких имен также не нравятся: Полипласт, Вуш, Эталон
  • 👍 104
  • ❤ 15
  • 🤔 8
  • ✍ 4
  • 👎 4
Post #2622 3.51K
🐙 ЛОЭСК 1Р1 RU000A10G7X4 #РПС

Купон: 18% (снижен с 18,5%) | Объем: 1 млрд. (без изменений)

▫️РПС: 227 млн. / 23% выпуска (мин. цена 99,39%)
▫️Внебиржа: 79,5 млн. (мин. цена 99,45%)

Размещение и торги вполне здорового человека. Теоретически тут есть потенциал до ~102%, но есть и вероятность, что вслед за спешным первым размещением эмитент вскоре вернется с более основательным вторым (а то и вовсе с серией). Сантимент по ЛОЭСКу пока складывается не совсем ровный, и возможные новые выпуски его точно не укрепят
  • 👍 67
  • ❤ 4
  • 🐳 3
  • 💯 3
Older posts →

About this channel

How can I read @mozginvest without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Мозг Ящер Инвест 🐙 облигации, акции, ЦФА: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Мозг Ящер Инвест 🐙 облигации, акции, ЦФА have?
Мозг Ящер Инвест 🐙 облигации, акции, ЦФА (@mozginvest) has 7.37K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Мозг Ящер Инвест 🐙 облигации, акции, ЦФА know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →