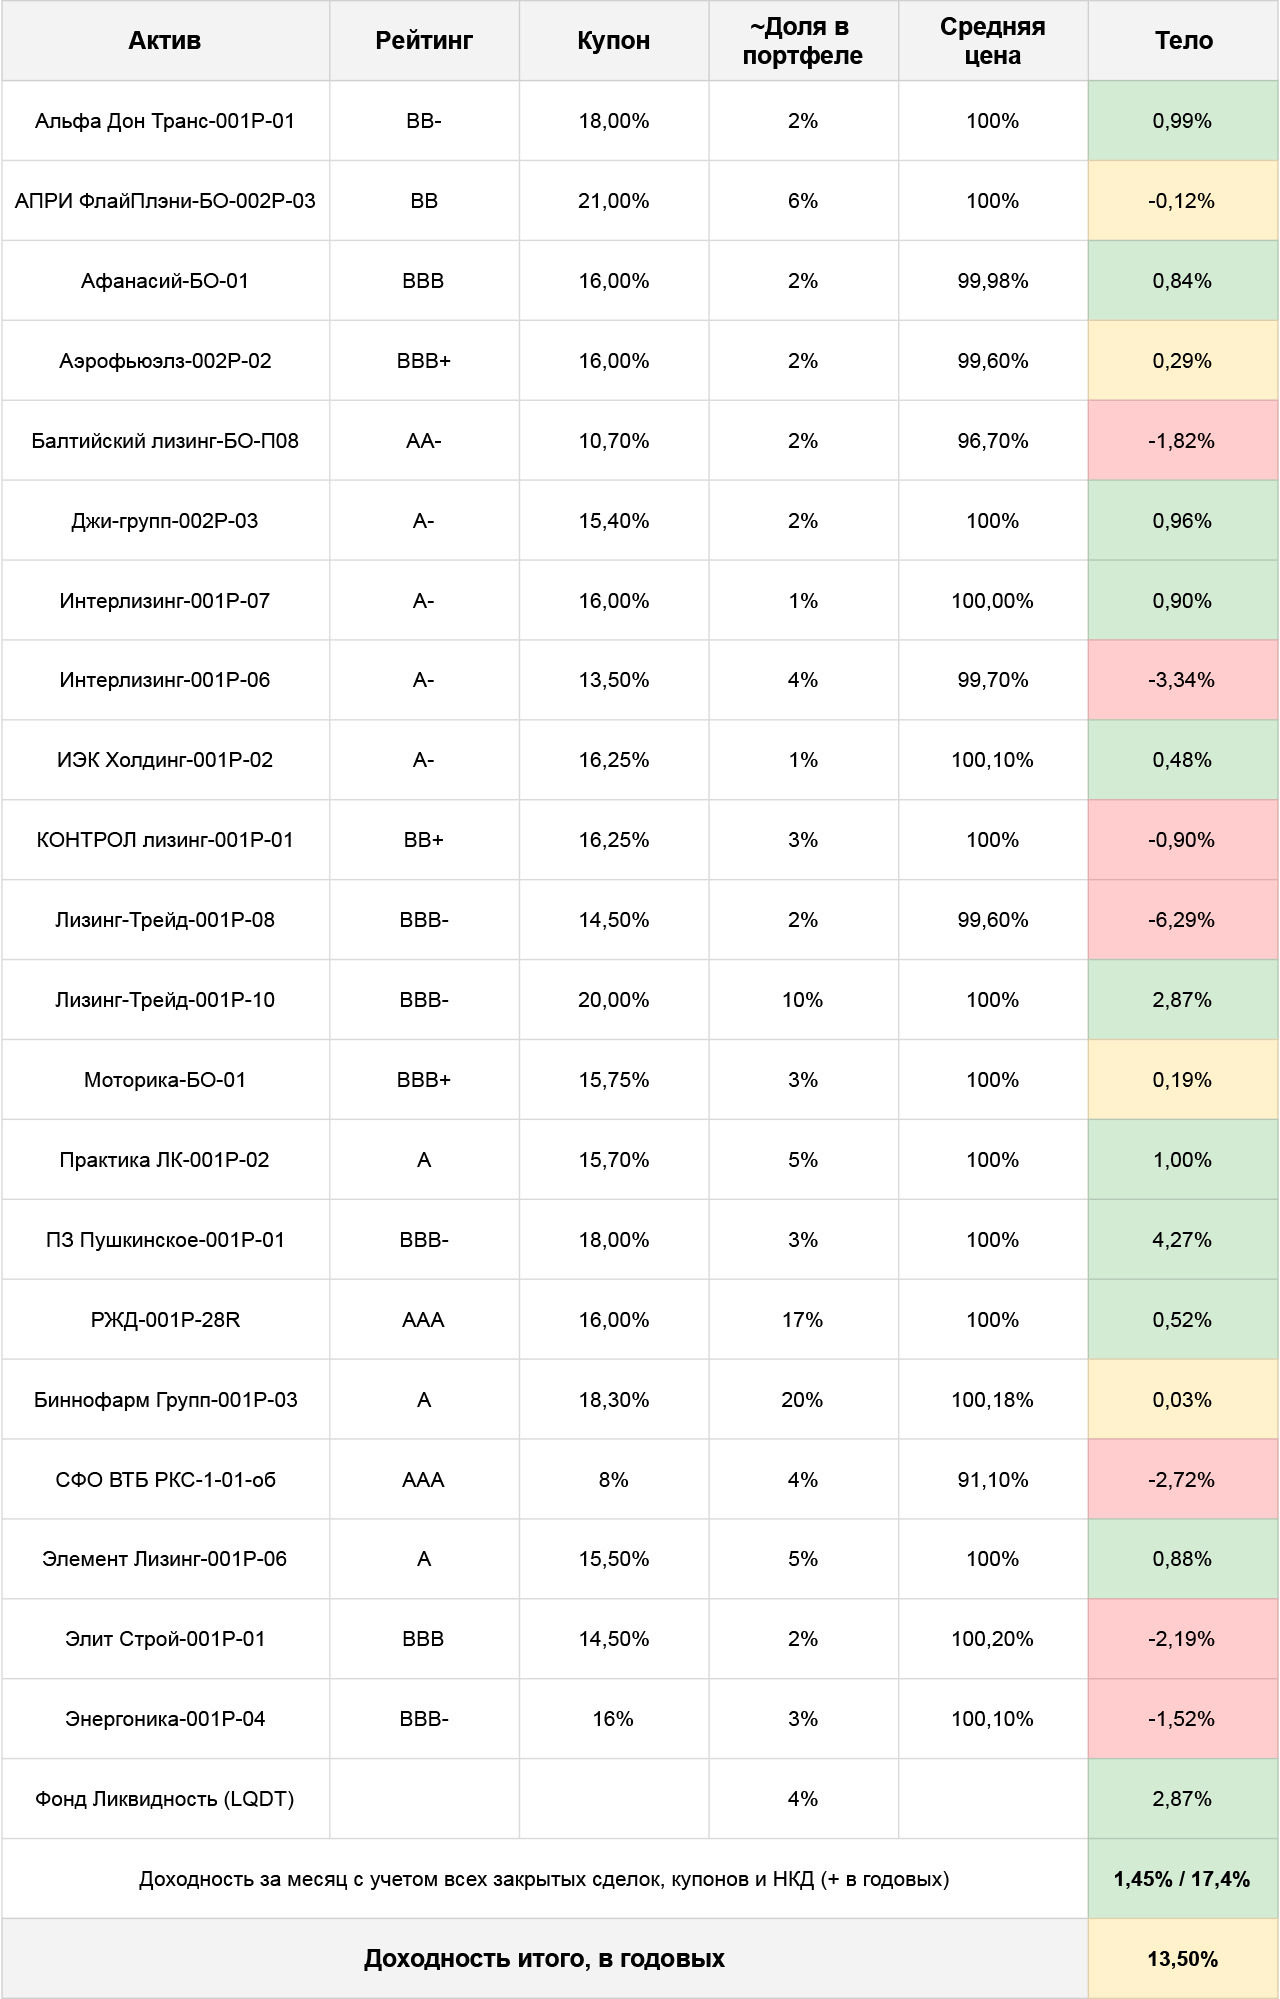
👉Идея и стратегия по этому портфелю + Итоги прошлого месяца
Точный состав и результаты см. на картинке ниже. Основные параметры сейчас:
▫️Доля бумаг с фикс купоном – 60%, флоатеров и денег – 40% (почти без изменений, небольшая разница только за счет приходящих купонов)
▫️Доходность за месяц – 1,49% (~17,4% годовых)
▫️Текущая купонная доходность портфеля – 16,8%
⚠️Сидя в голых флоатерах в моменте можно было бы иметь чуть больше с купонов и чуть меньше кредитного риска, но:
▫️разница не настолько существенная. Доля A-грейда в портфеле и так выше – 59%, а BB – менее 11%
▫️потенциал роста по телу у флоатеров небольшой, а вот потерять лишнее, когда все одновременно пойдут на выход, чтобы переложиться в фикс, – очень даже можно
Бенчмарки:
▫️Банковские депозиты ~14,5%. Чем дальше, тем сложнее становится их оценивать. Для простоты буду брать среднюю ставку ЦБ -50 б.п. (дисконт отражает некоторый лаг с выходом новых предложений и неудобство от периодического перекладывания между наиболее выгодными из них) Доходность, конечно, меньше, но вполне соразмерна меньшим рискам – инструмент вполне адекватный и сбалансированный
▫️Фонд LQDT за период 16.11-18.12 сделал 1,28% – это ~15,3% годовых, нейтрально
▫️Индекс ВДО-облигаций RUEYBCSTR протоптался в районе 0%. За 2 недели после декабрьского заседания он неплохо подрос, почти на 1%, но это будет тема уже следующего месяца
Сделки и общая ситуация:
Продолжаю действовать по стратегии, и с каждой ступенькой повышения ставки плавно меняю флоатеры и короткие бумаги на длинный фикс – почему именно так, недавно писал подробнее тут. Соответственно, месяц прошел без движения, а основные сделки были уже после 15-го, в табличке пока отражены не все:
🔹Частично продал Джи Групп
RU000A106Z38 (100,3% – немного не дождался роста, доходность в итоге осталась на уровне купонной). К самой бумаге претензий нет, но есть желание немного сократить долю застройщиков в портфеле, полагаю не лучший год у них впереди🔹По похожим причинам пока игнорирую МФО (секторальный риск налицо, а доходности его никак не покрывают. Это мнение в рамках длинного портфеля, спекулятивно ничего против не имею)
🔹Начал подбирать Аэрофьюэлс
RU000A107AW3 (99,6%) – считаю интересным вариантом под снижение ставки, одна из немногих новых бумаг, которая хороша и по длине, и по купону, плюс еще и эмитент адекватный (подробный обзор тут)🔹Энергоника
RU000A106R79 (97,3%) – аналогично, хорошее соотношение длины, купона и кредитного качества, в портфеле бумага уже была, чуть добавил🔹АПРИ
RU000A106WZ2 заменяю на новый выпуск RU000A107FZ5, брал с первички. По эмитенту есть сомнения, опять же в контексте сегмента застроев, держать до погашения не планирую🔹ИЭК Холдинг
RU000A107E08 (100,1) – специально их брать не планировал, но увидел раздачу в районе номинала, а на счет как раз упали свежие купоны. Эмитент всем хорош, но очень уж короткая бумага, подойдет только как временная альтернатива кэшу🔹Флоатеры АФК Системы
RU000A106Z46 обменял на новый Биннофарм RU000A107E81 – его параметры строго лучше, а с учетом, что компании из одного контура, разница в рейтинге не принципиальна👉С таким составом планирую переезжать через Новогодние праздники (в портфеле первички тоже всё законсервировано в бумагах: ИЛС, Соби, немного АПРИ, ТрансМ, Селл – в общем набрал на передержку всякое свежее-купонистое). А дальше смотреть, куда реально пойдет рынок – реакция может опять прийти с задержкой, кроме того в этот раз сверху на заседание ЦБ лишним шумом наложился еще и традиционный предновогодний разгон, когда люди массово открывают и наполняют ИИСы