
Жесткий разбор Балтлиза😡Новое размещение, тяжелый рынок и куча дефолтов в лизинге👻
Отчетность еще не отражает ужас. Но рынок очень плох
🔎 О компании
Одна из старейших лизинговых компаний с 35-летним опытом, диверсифицированным лизинговым портфелем, и уважаемой службой риск-менеджмента, которая прошла много кризисов
🚙О лизинге
Лизинг, как и кредит - перепродажа денег. Особенность в целевом использовании (транспорт, спецтехника, оборудование) и праве собственности за ЛК до выкупа. Т.е. это как аренда, только финансовая. Лизинг обеспечен активом. Раньше всю суть лизинга можно было объяснить в слайде 👀 но теперь изъятые активы теряют в цене быстрее, чем за них платят. Изъятку не то что без убытка - её вообще не продать. Особенно грузовой транспорт и спецтехнику
👉 самые капитализированные ЛК
👉 самые маржинальные ЛК
💸Финансы
Обычно мы начинаем обзор финансов с аудиторского заключения 👉Почему? Ключевой вопрос аудита – субъективность оценки резервов. А именно резервы влияют на чистую прибыль, и как следствие капитал (основа финансовой устойчивости). С этим мы сталкивались при разборе МФО👈
👉 Колоссальный рост резервов
👉 Рост дефолтности и CoR
🔹Чистые инвестиции в лизинг ₽154,1 млрд (+1% г/г)
🔹Чистая прибыль ₽2,4 млрд руб. (-27% г/г)
🔹Рентабельность ROE 17,6%
🔹Чистый долг ₽144,5 млрд (+13% г/г)
🔹Чистый долг / Капитал 5,3x
⚡️Риски
Наш стандартный разбор и базовые риски, которые можно переписывать из обзора в обзор смотрите здесь 👈
А теперь давайте жестко и честно😡❌мы не верим отчетности Балтлиза и вот почему: фин.рез лизинговой компании, упрощенно, складывается как процентные доходы – процентные расходы + комиссии – резервы ❗️резервы это всегда оценочное суждение. В презентациях мелькает фраза NIL 90+ <1%. Серьезно ❓❗️Просрочка 90+ и ЛК еще актив не изъяла и договор не расторгла❓Если ЛК не забрала актив после 3-4 месяцев неплатежей то или этот актив не продать, или его не найти. В других случаях до 90+ не доводят. Значит надо смотреть не 90+, а что-то другое, но это не афишируют
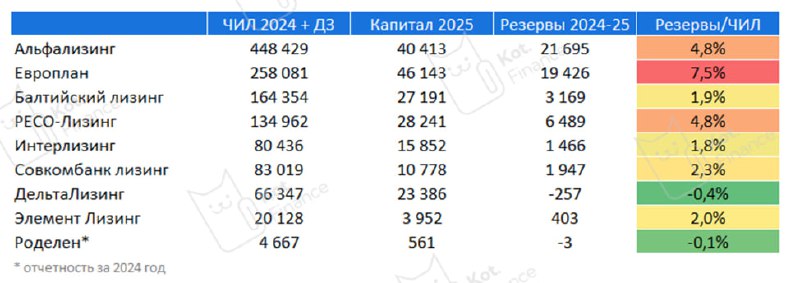
Если мы принимаем резервирование Европлана за реальную ситуацию в отрасли, то у всех компаний жуткое недорезевирование:
🔹Альфа-лизинг: 12 млрд и 30% от капитала
🔹Балтийский лизинг: 9 млрд и 34% от капитала
🔹РЕСО-Лизинг: 3,6 млрд и 13% от капитала
🔹Интерлизинг: 4,6 млрд и 29% от капитала
🔹ДельтаЛизинг: 5,2 млрд и 22% от капитала
🔹Элемент: 1,1 млрд и 28% от капитала
🔹Роделен, учитывая что ничего не резервировал - 353 млн и это 63% от капитала
Это значит, что планы по прибыли, долг / капитал, достаточность капитала - мало достижимы на заявленных уровнях
❗️ Про сложный рынок лизинга мысль развернута здесь👈
🃏Карта облигаций
20ый выпуск заявлен на 3 года с амортизацией и купоном 18,5-19%. При сопоставимом сроке выпуск 19 явно лучше, и тут даже нечего обсуждать
Кто готов рисковать в лизинге – рассмотрите еще флоатеры, но это совсем другая история
🐾 Выводы
В лизинге сейчас всё очень плохо. SFI не от хорошей жизни продал Европлан так дешево (на 40% ниже цен IPO и вообще на дне относительно некой «справедливой оценки»). Но Балтлиз выстоит: не в первый, не в последний раз. Просто нужно понимать, что лизинг больше не безриск и не надо испытывать иллюзии относительно смелых презентаций. Облигации есть в нашем портфеле, но не новый выпуск, а фиксы и флоатеры с вторички
Полезно? Ставь👍
Другие обзоры:
👉Интерлизинг
👉Роделен
👉CTRL лизинг
🐾 Кот.Финанс | #облигации #лизинг
Post #4875
7.72K




- 👍 169
- ❤ 22
- 👀 4