TGViewer
Channel Public Channel
Михаил Расстригин

Михаил Расстригин

@mikhailrasstrigin

Электроэнергетика и экономика
roscongress.org/speakers/rasstrigin-mikhail
Subscribers
724
Photos
51
Videos
3
Links
44
Recent Posts 19 shown
Post #126 320
Рад видеть, что дискуссия постепенно движется в сторону более точной оценки спроса и эффективности инвестиционных решений - именно об этом я писал в колонке для «Коммерсанта» ⚡
  • ❤ 10
  • 👍 8
  • 👏 1
Post #125 285

Forwarded from Сообщество потребителей энергии

⚡️ Андрей Максимов: точная оценка спроса поможет избежать избыточных затрат на новую генерацию

Продолжаем традиционную рубрику ярких цитат спикеров конференции АСПЭ.

Андрей Максимов, директор Департамента развития электроэнергетики Минэнерго России, обозначил один из ключевых принципов развития энергосистемы — точное прогнозирование реального спроса с созданием соответствующей системы ответственности потребителей за заявляемую потребность.

По его словам, снижение затрат возможно по двум направлениям: более точная оценка будущего спроса и удешевление технологий производства энергетического оборудования. При этом резервы энергосистемы с преобладанием старой амортизированной генерации постепенно исчерпываются, поэтому к строительству новых мощностей необходимо подходить взвешенно.

📌 реалистичнее прогнозировать спрос — чтобы не закладывать избыточные объёмы строительства;

📌 снижать стоимость оборудования и технологий — это напрямую влияет на экономику новых энергетических объектов;

📌 взвешенно подходить к новым мощностям — строить их там и в том объёме, где потребность действительно подтверждена.

Отдельно Андрей Максимов отметил, что препятствий для строительства собственной генерации промышленными потребителями нет: правила для таких проектов едины независимо от источника финансирования или технологии производства электроэнергии.

Говоря о возможности снизить стоимость нового строительства только за счёт гарантированного заказа, он отметил:

«В 2019 году запущена 10-летняя программа модернизации ТЭС, которая позволила отбирать ежегодно по 4 ГВт проектов с заменой основного генерирующего оборудования. Однако, долгосрочный гарантированный заказ не только не привел к снижению цен - стоимость оборудования выросла кратно, но еще и не решил проблемы с поставками - на текущий момент задерживаются более 6,6 ГВт оборудования».


Задача, таким образом, — точнее планировать спрос, избегать избыточного строительства и одновременно искать возможности снизить стоимость самих технологических решений.

🔔 Подписаться на АСПЭ
🤝 Поддержать канал АСПЭ
📲 АСПЭ в MAX
  • 👍 9
  • 🔥 3
  • 💯 3
Post #124 8.55K
«Коммерсантъ» опубликовал мою колонку «Слабость тока» о том, как, на мой взгляд, должен быть устроен новый инвестиционный цикл в электроэнергетике.

Обычно дискуссия сводится к тому, сколько станций нужно построить и кто за них заплатит. Мне кажется, начинать надо с другого: какую именно системную проблему мы решаем и какой способ ее решения является самым дешевым и надежным.

Потребителю не нужна электростанция как самоцель. Ему нужно надежное энергоснабжение. Поэтому конкурировать должны не только генерирующие компании между собой, но и генерация, сети, накопители и энергоэффективность.

В колонке рассуждаю о качестве прогноза спроса, инвестиционной привлекательности отрасли и о том, почему новый консенсус должен учитывать интересы и генераторов, и потребителей.

Подробнее: https://www.kommersant.ru/doc/8781846
  • 👍 22
  • 🔥 10
  • ❤ 4
  • ⚡ 2
  • 💯 2
Post #123 972
Потребление электроэнергии в июне осталось в отрицательной зоне: -1,9% г/г. Это продолжение тренда последних месяцев: май -1,8% г/г, апрель -0,5% г/г, март -0,4% г/г.

Нарастающим итогом с начала года потребление пока остается в плюсе: +0,7% г/г. Однако если текущая тенденция сохранится до конца года, то по итогам 2026 года изменение потребления год к году может оказаться около нуля, как и в 2025 году. Многое здесь будет зависеть от погодного фактора.

С корректировкой на температуру июнь также выглядит слабым: -1,8% г/г. До этого были май -0,6% г/г, апрель -2,6% г/г, март -1,1% г/г. Нарастающим итогом с начала года скорректированное на температуру потребление составляет -0,7% г/г. Если нисходящий тренд марта–июня сохранится, 2026 год может завершиться на уровне около -1,2% г/г. Для сравнения: в 2025 году было +0,8% г/г.

Публичные прогнозы по электропотреблению на этот год сейчас выглядят так:
Минэнерго: +1,5–2,0%
Системный оператор: +2,2%
Эйлер: +1,1%

Мой базовый взгляд: по итогам года потребление, вероятно, окажется между нулем и +1% в абсолютном выражении и ниже нуля с корректировкой на температуру.

@mikhailrasstrigin
  • 👍 8
  • 🔥 3
Post #122 996
ВТБ и Системный оператор ЕЭС подписали сегодня на ПМЭФ соглашение о сотрудничестве в области экономического моделирования развития электроэнергетики.

Это партнерство закрывает давно назревший методологический пробел – прогнозы спроса на электроэнергию до сих пор не учитывали как экономика реагирует на рост тарифа. Вместе с тем Генеральная схема предусматривает ввод 88 ГВт новых мощностей до 2042 года и вопрос о том выдержит ли экономика сопутствующий рост тарифа становится ключевым.

Работаю над методологией которая свяжет прогноз спроса с изменением цены электроэнергии и реакцией отраслей, в том числе над вопросом как промышленность будет адаптироваться к предстоящим изменениям, и что это означает для инвестиционной программы отрасли.

Первые результаты – скоро.

@mikhailrasstrigin
  • 👍 23
  • 🔥 8
  • ⚡ 2
  • 🥴 2
  • 🆒 1
Post #121 1.17K
Старый ДПМ был про возврат денег. Новый должен быть про распределение рисков.

ДПМ в российской электроэнергетике появился не просто как механизм поддержки генераторов.

Его исходная логика была другой: после реформы РАО ЕЭС частные инвесторы вошли в генерацию, получили активы и приняли на себя обязательства по строительству новых электростанций. Но чтобы эти инвестиции окупились, нужен был механизм возврата капитала - им и стал ДПМ.

Генератор строит мощность, потребитель через оптовый рынок оплачивает ее возврат, государство задает правила. Для 2000-х эта модель была логичной: было доступное мировое оборудование, иностранные подрядчики, понятные правила контрактов и относительно прогнозируемая стоимость строительства.

Но сегодня энергетика входит в совсем другой инвестиционный цикл.

Нужно строить и модернизировать огромный объем мощностей. При этом ключевые риски уже не являются обычными коммерческими рисками генератора. Их можно разделить на три категории: санкционные риски (оборудование, сервис, логистика), стоимостные риски (резкое удорожание капзатрат, волатильная стоимость капитала, высокая долговая нагрузка) и технологические риски (ограниченная линейка отечественных машин, неопределенность с локализацией, инновационное оборудование).

Старый ДПМ был механизмом возврата инвестиций. Новый ДПМ должен стать механизмом распределения рисков.

Первые признаки этого уже видны. Например, по проекту Новоленской ТЭС Интер РАО использует СЗПК – соглашение о защите и поощрении капиталовложений. Это уже не классическая схема «генератор построил – потребитель оплатил». Это попытка встроить государство в инвестиционный контур, зафиксировать условия проекта и снизить часть нерыночных рисков.

Есть и другой важный сдвиг. Раньше стоимость проекта пытались определить заранее – через бенчмарки и нормативную оценку капзатрат до начала строительства. Сейчас, из-за резкого удорожания оборудования и неопределенности поставок, отрасль все больше двигается к оценке инвестиций по факту строительства.
А это меняет саму природу инвестиционного контракта.

Если стоимость проекта невозможно надежно зафиксировать заранее, то нельзя просто переложить весь риск на генератора или на потребителя. Нужна третья сторона – государство, которое берет на себя часть рисков, которыми рынок уже не управляет.

Но здесь важно выдержать баланс в треугольнике «генератор – потребитель – государство».

У рыночных игроков будет естественная мотивация переложить на государство максимум рисков: удорожание оборудования, срыв сроков, ошибки проектирования, неэффективные капзатраты, проблемы с подрядчиками.

Но новый ДПМ не должен превращаться в механизм национализации убытков и приватизации доходности.

Государство должно брать на себя только те риски, которыми частный инвестор объективно не может управлять: санкционные ограничения, изменение регуляторных правил, инфраструктурные ограничения, системные технологические риски, критическую зависимость от локализации оборудования.

А коммерческие и управленческие риски должны оставаться на стороне инвестора. Иначе вместо инвестиционного механизма получится тарифная подушка безопасности для неэффективности.

И само разделение этих рисков – это не закулисная сделка, а публичная методология, которая должна быть утверждена и принята всеми сторонами треугольника.

Поэтому, мне кажется, отрасль подошла к развилке. Точечная настройка старого ДПМ – это уже не решение. Нужен новый подход – ДПМ 3.0: контракт, где генератор отвечает за стройку и эксплуатацию, потребитель – за оплату мощности, а государство – за системные риски, которыми отдельный инвестор не управляет.

Без новой формулы выбор простой: или дефицит мощностей, или налог на лампочку.

@mikhailrasstrigin
  • 👍 12
  • 🔥 3
  • ❤ 1
  • 👌 1
  • 😐 1
Post #120 1.1K
📉 Россети Центр (MRKC) теряет около 26%.

Рынок разочарован дивидендами за 2025 год: рекомендация СД оказалась заметно ниже ожиданий: 0,0385 руб на акцию (ДД ~4,7%).

Самое примечательное в решении, впервые за всю историю распределения прибыли компания планирует направить 2,3 млрд руб. в специальный резерв - статья расходов, которой раньше в принципе не было.

📌 Главный вопрос: разовый это фактор или специальный резерв войдет в практику и будет уменьшать дивиденды из года в год? От ответа зависит, как переоценивать бумагу.

@mikhailrasstrigin
  • 👍 13
  • 🔥 3
  • ⚡ 2
  • 😁 2
  • 🤡 1
Post #119 928
Энергетика входит в длинный инвестиционный цикл. И тут же сталкивается с задачей повышения инвестиционной привлекательности.

42 трлн рублей до 2042 года – таков объем инвестпрограммы отрасли по утвержденной Генсхеме. Но текущий уровень инвестиционной привлекательности энергокомпаний невысокий. Стоимость капитала высокая, регуляторные правила не учитывают все риски, а механизм ДПМ, на котором держался предыдущий инвестцикл, для нового масштаба явно недостаточен.

Компании ищут собственные пути.

Вчера Минэкономразвития, правительство Якутии и Интер РАО (через дочернюю компанию «Новоленская ТЭС») подписали соглашение о защите и поощрении капиталовложений (СЗПК) для строительства Новоленской ТЭС. СЗПК фиксирует условия налогообложения и регуляторной среды для проекта, то есть снимает часть рисков, которые иначе несет инвестор.

Это редкий пример СЗПК в энергетике. Интер РАО использует общеэкономический инструментарий, чтобы укрепить IRR конкретного проекта, поскольку отраслевая ДПМ не дает достаточной защиты для проектов такого масштаба.

И здесь возникает системный вопрос. 42 трлн рублей до 2042 года невозможно проинвестировать, если каждый проект будет требовать отдельного СЗПК. Это работает для пилотов, но не для отрасли. Электроэнергетике нужна собственная система повышения инвестиционной привлекательности, встроенная в отраслевое регулирование, а не пришитая сверху общеэкономическими инструментами.

СЗПК Новоленской ТЭС – это сигнал, что инструменты ищутся. Вопрос, кто и когда сделает их системными.

На фото: «Афинская школа» Рафаэля, 1509-1511. Философы античности через спор и обсуждение ведут поиск правильной картины мира – Платон указывает вверх (мир идей), Аристотель вниз (земная реальность).

@mikhailrasstrigin
  • 👍 14
  • 🔥 4
  • 🤔 1
Post #118 998
На днях Юнипро опубликовала отчет за 1 квартал 2026 года. Отчет есть, но цифры в нем скрыты. Рынок отреагировал падением на 1% - часть акционеров решила сойти на берег.

На своих публичных выступлениях про электроэнергетику я часто говорил: мажоритарный акционер оказывает определяющее влияние на компанию. Выбор миноритария ограничен - он выбирает лишь, с кем садиться в одну лодку. Когда мажоритарий перестает показывать цифры - это сильный сигнал.

Год назад, в марте 2025, Юнипро объявила о переходе в инвестиционный режим. С тех пор акция потеряла почти половину стоимости: с 2,65 до 1,38 руб. Я комментировал эту новость тогда, говоря, что рынок пока не готов "покупать инвестиционную историю электроэнергетики" - тезис, который и сегодня сохраняет свою актуальность (см. предыдущий пост).

Так или иначе, лодку Юнипро за прошедший год покинули многие миноритарии.

С учетом разворота в политике открытости, миноритарным акционерам придется учитывать еще один фактор риска.

@mikhailrasstrigin
  • 👍 15
  • 💯 6
  • 🤔 5
  • 🤬 1
Post #117 1.12K
Сегодня выступал на конференции розничных инвесторов. Если коротко, вот главный тезис.

10 лет назад мы оценивали компании по дивидендам: много платят – хорошо, мало – плохо. Теперь акцент на дивиденды уходит в тень. Отрасль входит в инвестиционную фазу цикла на 42 трлн рублей до 2042 года.

Меняется ключевая метрика. Теперь смотреть надо не на payout, а на IRR. Если доходность новых проектов выше стоимости капитала – компания дисциплинированно распоряжается капиталом, прибыль растет, акция растет. Если ниже – никакие дивиденды не спасут.

Но есть нюанс. В электроэнергетике IRR во многом зависит от решений регулятора. Именно он формирует цены. А значит, он решает, окупятся новые инвестиции или нет. Чтобы IRR нового цикла сошелся, цены должны вырасти как минимум вдвое в реальном выражении за 15 лет. Это решение принимает не рынок, а правительство.

Иными словами, регулятор одним документом создает инвестиционный кейс отрасли и тем же способом может его разрушить.

Поэтому анализ электроэнергетики сегодня сводится к двум вопросам.
• Дисциплинирован ли менеджмент в распределении капитала?
• И есть ли у компании регуляторные решения, которые делают ее инвестпрограмму окупаемой?

Без этих двух ответов все остальное - шум.

Если бы эту историю писал художник, то она могла выглядеть примерно, как на картине Жерома, где придворные склоняются перед скромным монахом в серой рясе.

@mikhailrasstrigin
  • 👍 16
  • ❤ 11
  • 👌 5
  • 🔥 3
Post #116 6.4K
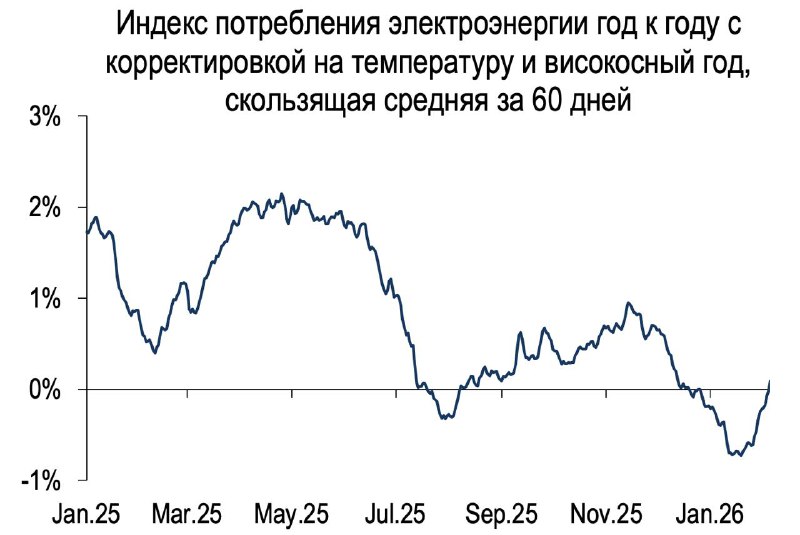
⚡️ Апрельский обвал в электропотреблении: −2,4% г/г и −3,2% г/г с поправкой на температуру.

60-дневная скользящая ушла в глубокий минус — так резко кривая не падала ни разу в новом цикле. Экономика тормозит?

@mikhailrasstrigin
  • 😱 14
  • 🔥 4
  • ⚡ 3
Post #115 1.35K
  • 👍 13
  • 🔥 5
  • 💯 4
Post #114 1.23K
Одна из главных проблем электроэнергетики сегодня - недостаточная инвестиционная привлекательность: высокая регуляторная неопределенность и слабые долгосрочные стимулы для инвесторов.

Об этом говорил на дискуссионном столе «Инвестиции в энергетику: вызовы и возможности» в рамках форума «Энергопром».

Ниже короткий фрагмент. Полное выступление можно посмотреть по ссылке (таймкод 01:01:10).
  • ❤ 4
  • 👌 2
  • 💯 1
Post #113 1.32K
Энергетические кризисы почти никогда не возникают внезапно

Почти всегда причины энергетических кризисов формируются задолго до самих отключений. Обычно это накопительный эффект 10-20 лет решений или их отсутствия: инфраструктура стареет без модернизации, спрос растет быстрее инвестиций, а резерв мощности постепенно исчезает.

Поэтому кризис становится заметен только тогда, когда система уже работает на пределе или перестает работать вовсе. Такие кризисы могут иметь разные триггеры: старение инфраструктуры, ошибки регулирования или экстремальные погодные события.

Несколько показательных примеров.

🇿🇦 ЮАР (с конца 2000х)
Кризис связан со старением угольной генерации государственной компании Eskom. Большинство ТЭС построены еще в 1970-80е годы, модернизация долго откладывалась. К середине 2000х станции начали массово выходить из строя, а веерные отключения стали нормой с 2007-2008 годов.

🇧🇷 Бразилия (2001-2002)
Энергосистема почти полностью зависела от гидроэнергетики и имела мало резервных мощностей. Засуха резко снизила выработку на ГЭС и власти были вынуждены ввести обязательное сокращение потребления электроэнергии на 20%.

🇺🇸 Калифорния (2000-2001)
Кризис стал результатом неудачной либерализации рынка: розничные тарифы были заморожены, оптовые цены росли (в том числе из-за манипуляций трейдеров), а резервных мощностей не хватало. Итогом стал дефицит электроэнергии и веерные отключения.

🇺🇸 Техас (2021)
Экстремальный холод вывел из строя значительную часть генерации и газовой инфраструктуры. Рынок Electric Reliability Council of Texas традиционно работал с минимальными резервами мощности и система не выдержала пикового спроса.

🇷🇺 Россия (2024-2025)
Быстрый рост потребления, в том числе из-за криптомайнинга, усилил нагрузку на энергосистему, значительная часть которой построена еще в советский период. В ряде регионов возникли локальные дефициты мощности, и власти были вынуждены ограничить майнинг.

📌 Общая закономерность во всех этих кейсах одна: энергетическая инфраструктура строится десятилетиями, а дефицит мощности может проявиться моментально, когда накопленные проблемы совпадают с ростом спроса или внешним шоком.

Именно поэтому энергосистемы должны развиваться с запасом мощности. С учетом длительных сроков строительства и высокой капиталоемкости быстро нарастить ее в момент кризиса практически невозможно.

Успешное прохождение зимы 2025-2026 может создать ощущение, что серьезных проблем нет. Но именно такая логика чаще всего и приводит к недостаточному объему инвестиций в тот момент, когда систему нужно готовить к будущему росту спроса.
  • 👍 12
  • 💯 4
  • 🔥 2
Post #112 1.36K
Сегодняшнюю новость про оплату планового, а не фактического потребления сетевых услуг стоит рассматривать не столько как попытку «прижать» ЦОДы - на (не)подключение которых она формально нацелена - сколько как системный шаг к росту стоимости электроэнергии, о котором я пишу уже больше года.
 
Причина довольно простая.
Электроэнергетическая инфраструктура старая и требует инвестиций. А тариф, по сути, единственный источник этих инвестиций.
 
Многие привыкли, что рост цены на электричество начинается с генерации. Но драйвером цены могут быть и электросети.
 
За последний год принято много решений в пользу сетевых компаний, в том числе:
- переход на эталоны затрат
- регуляторные соглашения с регионами
- предельные индексы роста тарифов
- стимулирование консолидации сетевого комплекса
 
На этом фоне решение, которое сейчас позиционируется как мера для ЦОДов и майнинга, вполне может со временем стать новой нормой для всех новых потребителей.
 
Это, конечно, повлияет и на поведение потребителей: они будут осторожнее планировать спрос, а часть инвестиционных проектов может затормозить. Эластичность спроса на электроэнергию по цене все же ограничена.
 
📌Вывод простой: электричество объективно будет дорожать, потому что без этого невозможно найти капитал на модернизацию инфраструктуры и поддерживать её в адекватном состоянии. Переход на оплату сетевых услуг по заявленной максимальной мощности - шаг именно в этом направлении.
  • 👍 17
  • 💯 5
  • ❤ 1
  • 💩 1
  • 👌 1
Post #111 1.17K
Зима для энергосистемы закончилась, подводим короткие итоги.

Сезон оказался напряженным. Холодная погода разогнала спрос: потребление электроэнергии выросло в среднем на 4.5%, а в Центральной России почти на 8%.
Это сразу отразилось на рекордах мощности. Новые максимумы были зафиксированы:
- Центр: +2.3 ГВт
- Северо-Запад: +120 МВт
- Восток: +430 МВт
Всего рекорды обновились почти в 20 регионах из 89.

При этом системных аварий не произошло. Энергосистема прошла пик нагрузки без масштабных сбоев.
Но локальных проблем хватало. За зиму происходили:
- локальные блэкауты в Подмосковье, Санкт-Петербурге, на Камчатке и в Пензенской области
- отключения энергоблоков на ТЭЦ (Чита, Курган, Ростов-на-Дону, Южно-Сахалинск)
- прорывы теплосетей (как например в Коврове и Владивостоке)
- пожары трансформаторов
Погодный фронт в новогодние праздники добавил проблем: около 500 тыс. потребителей в 12 регионах временно оставались без энергоснабжения.
При этом энергосистема Юга России работала на пределе (так сказал Системный оператор).

Самым заметным событием зимы стала авария в Мурманске (ссылка). Главный вопрос – приведет ли она к пересмотру инвестиционных программ сетевого комплекса.

На регуляторном фронте, по сути, тупик.
Застряли ключевые решения по:
- авансированию модернизации
- инвестиционным надбавкам
- новым механизмам стимулирования инвестиций
Определенная активность заметна вокруг законопроекта Минэнерго («имени Росэнергопроекта»). Но движется не быстро и под сильным лоббистским давлением.

На фондовом рынке динамика тоже показательная.
Акции электроэнергетики начали год бурным ростом, опережая широкий рынок. Но к весне значительная часть роста уже испарилась.
Логика инвесторов понятна:
- у региональных сетей еще остается дивидендный потенциал
- у крупных ликвидных компаний ситуация сложнее. Финансовые показатели растут слабо, дивиденды ограничены или отменяются, а окупаемость новых инвестиций остается под вопросом.

Как итог, остается высокой вероятность, что электроэнергетика наступит на старые грабли - нагрузка на систему растет быстрее, чем инвестиции в ее развитие.
  • 👍 15
  • ✍ 4
  • 🔥 3
  • 🥴 2
  • 💯 1
Post #110 1.23K
В публичной декларации целей и задач Минэнерго на 2026 год ни слова про электроэнергетику.
Это упущение или новый приоритет? 😕
  • 🤔 12
  • 🔥 5
  • 👀 2
  • ❤ 1
  • 🗿 1
Post #109 5.93K
Потребление электроэнергии с начала года выросло почти на 5% во многом из-за холодной зимы. В среднем по энергосистеме России температура была на 8°C ниже прошлогодней.

Зима-2026 почти каждую неделю обновляет рекорды потребления мощности в разных регионах - энергетики живут эту зиму как на лучших олимпийских стартах.

Однако картина меняется, если скорректировать данные на температурный фактор. В этом случае в начале года наблюдался кратковременный спад.

В итоге за первые 36 дней рост составил около +0,5% год к году.

Рассматривая эту статистику как прокси для экономики, можно сказать - искрим, но держимся.
  • 👍 17
  • ⚡ 7
  • 🔥 2
Post #107 1.9K
Опоры электросетей 1966 года не выдержали Мурманскую зиму и это не аномалия, а системный риск

Ветер и снегопады в пятницу, 23 января, буквально сложили железные опоры ЛЭП как карточный домик. Сегодня к середине дня электроснабжение восстановили полностью. Пока линии натянуты поверх временных деревянных опор, решение экстренное, но рабочее.

Почти сразу СКР сообщил важную деталь: упавшие опоры были введены в эксплуатацию в 1966 году (2 шт.), 1982 (2 шт.) и 1988 (1 шт.). То есть их возраст от 38 до почти 60 лет.

И здесь стоит напомнить ключевой контекст. Энергосистема России в ее текущем виде в основном строилась именно в период с начала 1960-х до конца 1980-х годов. Что-то модернизировалось, что-то выводилось из эксплуатации, но в среднем система объективно старая. А суровые погодные условия, а эта зима именно такая, все чаще становятся для нее стресс-тестом.

Сейчас электроэнергетика заходит в большой инвестиционный цикл на десятилетия. Масштаб инвестиций колоссальный: только в генерацию требуется около 26 трлн руб. до 2042 года при годовой выручке порядка 5 трлн руб. Распредсетям также нужны значительные вложения.

При этом инвестиционный кейс электроэнергетики сегодня базируется на дивидендах. Но некоторые крупные компании уже отказались от их выплат в пользу инвестиций. Проблема в том, что доходность этих инвестиций часто ниже WACC, особенно в сетевом комплексе, где это, увы, решение регулятора, с которым сами компании мало что могут сделать.

Больше погодных катаклизмов означает больше требований к инвестициям с доходностью ниже WACC.

Итогом может стать конец дивидендного инвестиционного кейса отрасли. Если дивидендный костыль вылетит, ценность владения акциями резко упадет. И это риск, который рынок может недооценивать.
  • 👍 24
  • ❤ 3
Older posts →

About this channel

How can I read @mikhailrasstrigin without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Михаил Расстригин: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Михаил Расстригин have?
Михаил Расстригин (@mikhailrasstrigin) has 724 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Михаил Расстригин know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →