TGViewer
Channel Public Channel
[메리츠 Tech 김선우, 양승수, 김동관]

[메리츠 Tech 김선우, 양승수, 김동관]

@meritz_tech

메리츠 Tech 섹터 애널리스트 김선우, 양승수, 김동관입니다.

아래와 같은 내용이 본 방에서 공유됩니다. 언제든 질문 있으시면 따로 연락 주십시오.

1) 매일 아침 7시반 - 간밤의 뉴스를 정리한 Overnight Tech News
2) 수시 - 보고서 발간 직후 Summary 내용
3) 수시 - 주요 Dart 공시 사항
4) 수시 - 일간 올라오는 주목할 뉴스

감사합니다.
Subscribers
24.4K
Photos
8.6K
Videos
16
Links
6.9K

Showing posts older than #18530 · Back to latest

Older Posts 16 shown
Post #18529 2.36K

Forwarded from 메리츠증권 리서치

📮 [메리츠 투자전략 황수욱]
2026.9.7

GPT-6 Astra 출시와
메모리 주가 반등 시사점

(자료) https://tinyurl.com/4wbv6a9w

Astra를 주요 벤치마크 점수를 기반으로 이전 모델과 비교할 때 AGI 달성 여부보다 중요한 것이 있다고 봅니다. 기존 AI LLM은 무엇을 해야하는지 알려주는 AI에 그쳤다면, Astra는 목표를 주면 컴퓨터를 직접 쓰면서 끝까지 결과를 만들어내는 AI에 가까워졌습니다.

OpenClaw 등 상대적으로 접근성이 높지 않았던 에이전트로서 AI의 역할을 Astra는 LLM 안에 내재화시킴으로써 일을 직접 해주는 AI 에이전트의 진입장벽을 낮춘 것이 핵심입니다. 1분, 10분, 1시간짜리 일을 해주던 것에서 3시간, 24시간짜리 일을 더 해줄 수 있게된 AI라는 겁니다.

눌려왔던 메모리 주가 반등은 2가지이유를 생각합니다. AI 워크로드의 확장에 기인한 AI 하드웨어 수요 저변 확대, 소프트웨어 주가 하락과 롱-숏 페어가 잡혀오던 반도체의 반등입니다.

7월 이후 토큰 가격 하락과 함께 AI 하드웨어 주가도 하락하고 소프트웨어 주가는 상승했습니다. 토큰 가격 하락이 AI 하드웨어 수요 둔화를 의미한다고 읽혔기 때문이라고 봅니다.

Astra를 기점으로 이 부분의 오해가 풀린다면, 다시 메모리가 반등할 재료 하나가 추가된 셈입니다. 토큰 가격을 낮추는 것은 '과열 경쟁'이 아닌 '기술진보'입니다. AI 하드웨어 수요는 GPU 임대료가 다시 반등하는 것에서 보이듯, Astra 이후 AI 컴퓨팅의 초과 수요가 더 가속화되는 그림으로 생각합니다.

최근 2달 시장 추세를 형성한 것은 펀더멘털이 아닌 매크로입니다. 금리, 환율이 당장 10월 중순까지 한국시장을 불편하게 할 수 있다는 사실은 크게 달라지지 않았습니다.

분명한 것은 매크로 불확실성이 부분이 소화된다면 AI 중심으로 시장 추세를 반전시킬 재료들이 쌓여가고 있다는 겁니다. 펀더멘털 업사이드 리스크의 축적을 고려할 때, 남은 변동성 구간에서도 반도체를 크게 덜어내고 가기 어렵다는 주장을 계속 드리고 있는데, 이를 더 강화하는 그림입니다.

* 메리츠 투자전략 개별 텔레그램 링크: https://t.me/soowook_hwang

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권 투자 결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18528 3.6K
[메리츠증권 전기전자/IT부품 양승수]

iPhone18 언팩 Preview: 폴더블이 온다

- 한국 시간으로 9월 10일 새벽 2시(미국 현지 시간 9월 9일 오전 10시), 아이폰 18과 폴드(울트라)가 공개될 예정

- 신제품 공개를 앞두고 폴드8의 흥행을 바탕으로 애플 폴더블을 바라보는 당사의 주요 관전 포인트를 점검

▶ 삼성 폴드8이 증명한 와이드 폼팩터 → 애플 폴드(울트라) 기대감 고조

- 올해 새롭게 출시된 4:3 화면비의 갤럭시 폴드8은 폴더블 스마트폰 시장의 새로운 방향성을 제시

- 기존 폴드 모델이 세로로 긴 화면비와 제한적인 커버 스크린 활용성으로 대중화에 한계가 있었다면, 폴드8은 커버 스크린 사용 편의성, 멀티태스킹 효율, 콘텐츠 가독성 개선으로 실질적인 사용성을 높였다는 점이 핵심

- 폴드8은 연초 약 250만대 수준의 생산 계획으로 시작했으나, 출시 이후 판매 호조에 힘입어 생산 계획이 350만대 이상으로 상향 조정된 것으로 파악

- 또한 폴드8의 흥행은 폴더블의 차별화 포인트가 단순한 ‘접힘’에서 태블릿에 가까운 사용 경험으로 확장되고 있음을 시사

- 뒤이어 출시될 애플의 첫 폴더블 아이폰 역시 유사한 와이드 폼팩터를 채택할 가능성이 높다는 점에서 흥행 기대감이 고조

- 삼성 폴드8을 통해 와이드 스크린의 사용성과 소비자 수요가 선제적으로 확인된 만큼, 애플 폴드 역시 디자인 완성도와 iOS 생태계를 기반으로 폴더블 시장의 대중화를 가속할 가능성이 높다고 판단

▶ 애플 참전, 폴더블 시장의 두 번째 도약

- 애플은 디자인 완성도 측면에서 디스플레이 크리즈 개선을 핵심 과제로 추진하고 있으며, 이 과정에서 힌지 내 신소재 적용, 듀얼 UTG 채택 등 새로운 구조적 변화가 예상

- 다만 신규 소재 적용과 높은 수준의 디자인 완성도 구현이 동시에 요구되는 만큼, 현재 수율 측면의 문제는 아직 완전히 해소되지 않은 것으로 파악

- 또한 메모리 가격 상승과 신규 폼팩터 적용에 따른 부품 원가 증가로 겹치면서, 애플 폴드는 최소 2,000달러, 고용량 모델은 2,500달러 수준의 높은 출시 가격을 예상

- 그럼에도 당사는 애플 소비자들의 가격 저항력이 상대적으로 낮다는 점에 주목

- 또한 애플의 첫 폴더블 기기라는 상징성과 아이패드 미니의 사용 경험을 동시에 제공한다는 점에서 추가 수요 창출이 가능할 것으로 판단

▶ 폴더블 투자전략 점검

- 당사는 애플 폴드의 출하량을 올해 650만대, 내년 1,250만대를 전망하며, 디스플레이 패널 기준으로는 각각 800만대, 1,500만대 수준을 예상

- 1) 올해 삼성전자의 폴더블 3개 모델 합산 예상 패널 출하량이 약 800만대 수준이라는 점 2) 애플 폴드는 단일 모델 기준이라는 점을 감안하면, 당사 전망 현실화 시 폴더블 시장의 성장 가속과 밸류체인 전반의 수혜 확대를 기대

- 당사 커버리지 내 최선호주로는 삼성전자와 애플 양방향의 폴더블 확대 수혜가 가능한 파인엠텍을 제시

- 차선호주로는 폴더블 시장 확대에 따른 중장기 성장 여력을 감안해 ‘27년을 바라보면 KH바텍/세경하이테크 역시 기회 요인이 존재한다고 판단

https://buly.kr/EI6Qn5o (링크)

* 동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18527 12K
[메리츠증권 전기전자/IT부품 양승수]

파인엠텍(441270):
에피타이저부터 만족, 메인디시 이제 시작

▶ 2Q26 Review: 기대 이상의 이익률 달성

- 2Q26 연결 실적은 매출액 952억원(+118.5% YoY), 영업이익 73억원(흑전 YoY, OPM 7.7%)을 기록, 당사 추정치를 각각 1.5%, 45.2% 상회

- 2분기부터 국내 고객사 폴더블향 백플레이트 출하가 본격화됐으며, 레이저 에칭 적용에 따른 ASP 상승과 점유율 확대가 외형 성장을 견인

- 또한 지난해 선행 R&D 비용 증가로 수익성이 낮았던 기저효과에 더해, 양산 안정화에 따른 수율 개선이 본격화되면서 영업이익이 당사 예상치를 크게 상회

▶ 3Q26 Preview: 폴드8 흥행 지속 + 북미향 매출 반영 시작

- 3Q26 연결 실적은 매출액 1,357억원(+135.9% YoY), 영업이익 119억원(+674.6% YoY)을 전망

- 국내 고객사의 폴더블 신제품 출시가 앞당겨지며 2분기에 실적 피크를 형성했던 과거 2년과 달리, 올해는 3분기에도 추가적인 실적 성장을 예상

- 이는 1) 폴드8의 흥행에 힘입어 국내 고객사향 백플레이트 양산 물량이 높은 수준에서 유지되고 있기 때문

- DDI 등 일부 주요 부품의 공급 차질 영향은 존재하나, 전반적인 출하 흐름은 견조하게 유지되고 있는 것으로 파악

- 2) 북미 고객사향 물동 반영도 3분기부터 시작될 예정이며, 당사는 올해 세트 기준 650만대, 패널 기준 800만개 출하를 가정

- 다만 올해 북미향 물량은 타 밸류체인의 수율 이슈로 3분기보다 4분기에 본격 확대될 전망

- 긍정적인 점은 이에 따라 통상 계절적 비수기인 4분기에도 3분기 대비 추가적인 실적 성장이 기대된다는 점

- 또한 이번 모델은 북미 고객사의 첫 폴더블 모델이라는 상징성을 감안할 때, 초기 양산 과정에서 품질 안정성이 최우선적으로 요구

- 이에 따라 중국 경쟁사 대비 레이저 에칭 공정에서 품질 경쟁력 우위를 확보한 동사의 추가적인 점유율 확대 여부도 주요 관전 포인트가 될 전망

▶ 셀온을 넘어 중장기 성장성에 주목

- 폴드8의 흥행은 와이드형 폴더블 폼팩터에 대한 시장의 수요 잠재력을 입증

- 9월 10일 공개 예정인 북미 고객사의 폴더블 모델 역시 높은 디자인 완성도와 iOS 생태계를 기반으로 폴더블 시장의 저변 확대와 대중화를 가속화할 것으로 예상

- 이에 따라 단기적인 셀온 가능성보다는 폴더블 시장의 중장기 성장성 부각과 그에 따른 구조적 수혜에 주목할 필요가 있다는 판단

- 또한 북미 고객사 폴더블 모델 내 유의미한 점유율을 확보한 국내 업체가 제한적인 만큼, 동사의 차별화된 수혜와 투자 매력도가 동시에 부각될 전망

- 투자의견 Buy를 유지하며, 영업이익 추정치 상향을 반영해 적정주가를 기존 대비 소폭 상향한 13,000원으로 제시

https://buly.kr/GvpnVKe (링크)

*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18526 2.34K
[삼성전자 자사주 매매 현황]

-9/4(금) 삼성전자의 자사주 매매 체결내역입니다.
보통주: 2,000,000주 (0.51조원)
*자사주 매입(임직원 주식보상) 공시 금액인 15조원 중 금일까지 매수 진행률은 34.0% (5.09조원) 입니다.

-금일 삼성전자의 자사주 매매 신청내역입니다.
보통주: 2,000,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18525 2.36K
[SK하이닉스 자사주 매매 현황]

-9/4(금) SK하이닉스의 자사주 매매 체결내역입니다.
보통주: 650,000주 (1.07조원)
*자사주 매입 공시 금액인 40조원 중 금일까지 매수 진행률은 32.7%(13.1조원) 입니다.

-금일 SK하이닉스의 자사주 매매 신청내역입니다.
보통주: 650,000주

(자료: KIND)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18524 3.1K
Meritz Overnight Tech 2026. 9. 7 (월)

[메리츠증권 반도체/디스플레이 김선우]

★ 메모리 스팟가격
DRAM(DDR4 8Gb: 1D +0.35%, 1W +0.84%, 1M +6.67%)
(DDR5 16Gb: 1D +0.12%, 1W +0.25%, 1M +4.98%)
NAND(MLC 64Gb: 1D 0.00%, 1W +2.73%, 1M +14.20%)

★ 반도체/디스플레이 주요 뉴스 플로우
앤트로픽, 11월 美중간선거 직전 상장할 듯…한 달쯤 지연 (연합뉴스)
https://buly.kr/Awi29vD

SK하이닉스, 최첨단 D램 비중 확 늘린다… 내년 초 1c가 주력 공정 (조선비즈)
https://buly.kr/5fFIjLf

이재용·최태원, 28일 젠슨 황 CEO와 뉴욕 회동… 美 투자·HBM 협력 주목 (Digitimes)
https://buly.kr/Gkv2X5w

사우디 '소버린 AI' 윤곽…휴메인, 미중 기술 모아 자국 생태계 구축 (지디넷코리아)
https://buly.kr/BeN458A

中 바이트댄스, AI 투자 위해 296억달러 조달 (Reuters)
https://buly.kr/28w97Iq

中 화홍반도체, 우시 공장에 20억달러 투자… 월 5.5만장 규모 증설 (TrendForce)
https://buly.kr/NmZJ3M

LG전자 자회사 베어로보틱스, 프리 IPO 착수 (서울경제)
https://buly.kr/9BYSLeT

LGD, 비FMM 기술 '플립' 투자 9월 내부 보고…속도 내나 (전자신문)
https://buly.kr/7QOsXaC

신형 제네시스 G90에 OLED 첫 탑재…LGD가 공급 (TheElec)
https://buly.kr/3u5ivJn

★ 전일 해외 관련업체 주요 주가등락 (2%p 이상)
삼성전자(+2.2%), SK하이닉스(+3.2%), Micron(+6.1%), Western Digital(+5.9%), Nanya(+3.9%), Apple(-2.5%), HPQ(+2.2%), Lenovo(+6.1%), Asus(+5.6%), Intel(+4.5%), Marvell(+7%), AMD(+4.7%), DB하이텍(+2%), UMC(+4%), 원익 IPS(+9.3%), AP시스템(+2%), 테스(+9.6%), ASML(+3.1%), AMAT(+4.3%), KLA(+7.3%), LAM Research(+5.1%), 원익머트리얼즈(+3.1%), 덕산네오룩스(+3.9%), 삼성전기(+3.9%), Murata(+4.2%), Yageo(+10%)


(자료: Bloomberg, DRAMeXchange, 언론자료)


*동 자료는 Compliance 규정을 준수하여 사전 공표된 자료이며, 고객의 증권투자결과에 대한 법적 책임소재의 증빙자료로 사용될 수 없습니다.
Post #18523 3.12K

Forwarded from [메리츠 중국 최설화]

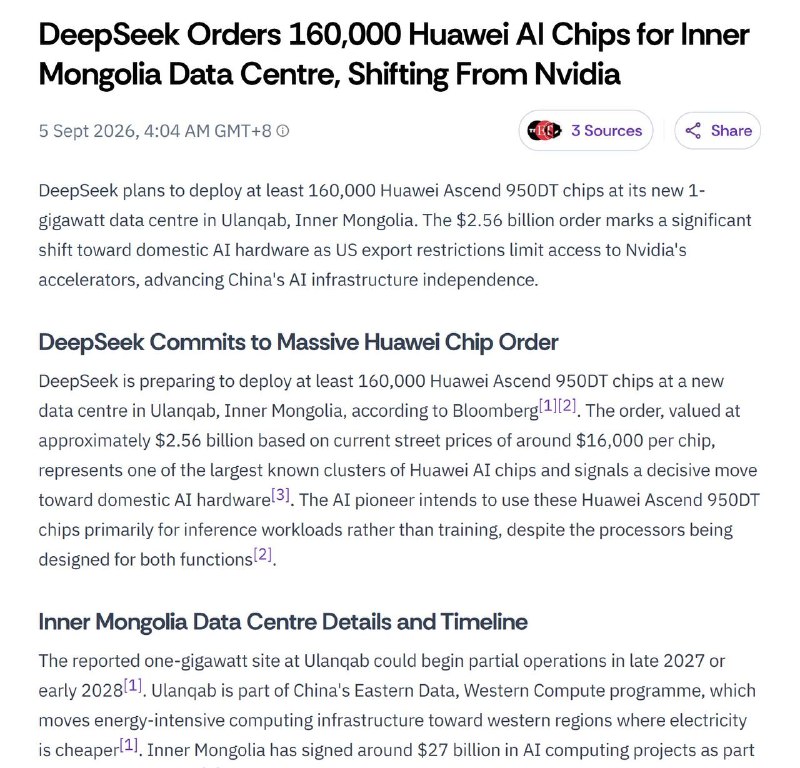
[딥시크, 16만장 화웨이 칩 주문]

-블룸버그 보도에 따르면, 딥시크가 화웨이 950DT 추론칩 추문

- 계약규모는 최대 25.6억달러(개당 $16,000)

- 단, 메모리 수율 저하로 화웨이 추론칩 납기에 1년 이상 걸릴 것이라고 보도
Post #18522 35.5K
[메리츠증권 전기전자/IT부품 양승수]

▶ PCB「搶料戰」為何越打越兇?高階玻纖布、銅箔、CCL吃緊 專家揭真正瓶頸

- AI 서버·스위치·데이터센터의 고사양화가 지속되며 PCB 소재 업그레이드 속도가 공급망 증설 속도를 상회

- CCL은 지난해 M6→M7, 올해 M7→M8로 사양이 빠르게 상향되고 있으며 일부 M9 수요까지 발생. 고사양 CCL ASP는 중저가 제품 대비 약 2~8배 높은 수준

- NVIDIA 신규 플랫폼은 M7 이상에서 M8 이상으로, AMD·Intel 등 ASIC AI 플랫폼은 M6에서 M7으로 상향되며 고사양 CCL의 가격 및 물량 동반 상승을 견인

- Low CTE 유리섬유는 지난해 하반기부터 공급 부족이 본격화됐으며 올해도 타이트한 수급 지속. Nittobo의 2027년 증설 전까지 의미 있는 공급 완화는 제한적일 전망

- Low Dk는 전반적인 부족보다는 GB300 양산 확대와 함께 M8 이상 CCL에 적용되는 Low Dk2 중심으로 공급이 빠르게 타이트해지는 모습. Low CTE에 이은 두 번째 공급 부족 품목으로 부각

- HVLP4 등 고사양 동박 역시 GB300 및 800G 스위치 수요 확대를 기반으로 공급 부족 심화. 인증 및 수율 안정화에 시간이 필요한 만큼 2027년 신규 CAPA 가동 전까지 타이트한 수급 지속 예상

- PCB 고다층화와 생산량 확대에 따라 드릴비트 수요도 동반 증가. Topoint는 월 CAPA를 2026년 말 4,500만개, 2027년 말 7,000만개, 2028년 말 9,000만개까지 확대할 계획

- 상류 소재와 소모품의 공급 부족이 지속되며 Zhen Ding·Unimicron·Gold Circuit 등 주요 PCB 업체들도 전략적 투자를 통해 핵심 소재 및 공급망 확보를 강화하는 모습

- PCB 업체들은 원재료 재고를 확대하고 대체 소재 인증을 앞당기는 한편, 원가 상승분을 고객사에 전가하며 판가 인상에 대응 중. 아직 뚜렷한 공급 정상화 신호는 확인되지 않음

https://buly.kr/FhQUKv7 (CTEE)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Post #18519 3.36K
[메리츠증권 전기전자/IT부품 양승수]

▶ 8월 대만 서버용 베이스보드 관리 컨트롤러(BMC) 공급업체 Aspeed Technology 매출액 1,625.9백만대만달러(+6.7% MoM, +118.4% YoY) 발표

- AI 서버 수요 증가에 힘입어 사상 최대 매출을 재차 경신

- 8월 실적은 원자재 공급 부족 완화와 함께 BMC 출하량이 크게 증가했음을 시사

- 4분기 가격 인상과 신제품 생산 확대를 감안하면 분기별 실적 성장세는 지속될 전망

- 최근 Aspeed CEO는 AI 서버 및 데이터센터 수요 확대에 힘입어 BMC 수주 가시성이 2028년까지 확보됐으며, 2027년 수주잔고가 이미 올해 매출액을 상회했음을 언급

(자료: Aspeed IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Post #18516 3.35K
[메리츠증권 전기전자/IT부품 양승수]

▶ 8월 대만 애플/화웨이 렌즈 공급업체 Largan 매출액 5,011.9백만대만달러(+2.8% MoM, -16.0% YoY) 발표

- Largan은 가변 조리개 렌즈 출하 확대에 힘입어 9월 수요가 8월 대비 개선될 것으로 전망

- 가변 조리개 렌즈의 가격은 기존 7P 렌즈 대비 20% 이상 높게 형성될 것으로 예상

- 또한 3분기 풀가동률 도달에 이어, 일반형 아이폰 18의 2027년 1분기 출시와 약 30%의 출하 비중을 감안할 때 4분기에도 높은 가동률 유지 가능성 부각

- 한편 AI 데이터센터향 신규 성장동력 확보를 위해 CPO 분야에도 투자를 확대 중

- 광섬유 어레이(FA) 생산을 위한 시범 라인은 3분기 말 완공 예정이며, 내년부터 양산 및 매출 기여가 본격화될 전망

- 9월 4일에는 CPO 사업 확대를 위해 타이중시 시툰구 소재 공장 부지를 약 6.07억 대만달러에 인수했음을 발표

- Largan의 AI 데이터센터 관련 광학 매출 비중은 2027~2028년 전체 매출의 약 10~20%까지 확대될 것으로 기대

(자료: Largan IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Post #18513 3.63K
[메리츠증권 전기전자/IT부품 양승수]

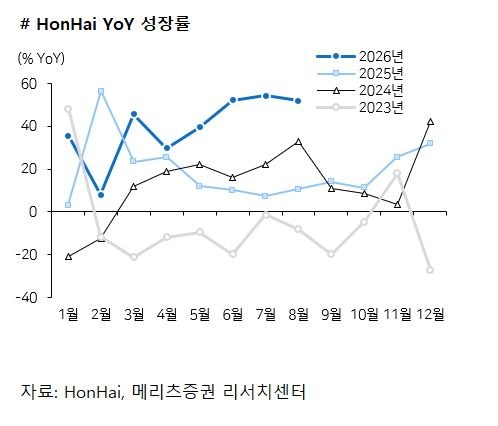
▶ 8월 대만 애플/엔비디아 서버 OEM HonHai (Foxconn) 매출액 921,766.0백만대만달러(-2.6% MoM, +52.0% YoY) 발표

- MoM 기준 Cloud and Networking Products 부문은 AI 수요 강세에 힘입어 전월 및 전년 대비 모두 강력한 성장 달성

- 다만 아이폰이 포함된 Smart Consumer Electronics와 Computing Products 부문이 제품 전환기와 풀인 수요의 영향으로 전월 대비 매출이 감소

- Foxconn은 3분기 AI 수요의 지속적인 성장과 함께 ICT 제품도 하반기 성수기에 진입하면서 실적 모멘텀이 점진적으로 강화될 것으로 예상

- 현재 회사의 3분기 가시성은 전월 대비 개선됐으며, 전반적인 실적은 시장 기대치를 상회할 것으로 전망

(자료: Foxconn IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다.
Post #18510 4.07K
[메리츠증권 전기전자/IT부품 양승수]

▶ 8월 대만 BT&ABF 기판 업체 Kinsus 매출액 4,809.6백만대만달러(+5.7% MoM, +40.6% YoY) 발표

- AI용 기판 수요 호조에 힘입어 6개월 연속 최고 매출액 갱신

- AI 반도체의 대면적·고다층화에 따라 CPU·GPU·ASIC용 고사양 ABF 기판 수요가 지속 확대 중이며, ABF 가동률은 현재 약 85%에서 연말 95%까지 상승할 전망

- 다만 고다층 ABF 기판의 수급이 상대적으로 타이트한 반면, 중저다층 제품의 수급은 비교적 균형적인 상황임을 언급

- 고다층 ABF 기판은 미국계 AI 반도체 및 CSP 고객사의 차세대 플랫폼 수요가 구체화되면서 일부 고객사는 이미 2027~2029년 CAPA 배정 협의를 시작, 중장기 수주 가시성도 확대

- Kinsus는 2027년 ABF 월 CAPA를 현재 약 4,000만개에서 5,000만개로 25% 확대할 계획이며, 신규 CAPA는 고사양 AI 기판 중심으로 대응 예정

- 다만 고사양 ABF에 필요한 T-Glass 공급 부족이 여전히 증설의 주요 제약 요인으로 작용 중이며, 소재 부족으로 월 기준 약 10~15% 수준의 잠재 매출 기회가 제한되는 상황

- BT 기판은 메모리 수요 회복과 AI 관련 메모리 수요 전망 상향에 힘입어 가동률이 현재 약 75%에서 연말 85%까지 상승을 전망

- 800G→1.6T→3.2T로 이어지는 고속 광통신 전환 역시 고다층 BT 기판 및 mSAP 수요 확대를 견인할 것으로 기대

- 기존 BT CAPA는 현재 수요 대응에 충분한 수준이나, 장비 리드타임이 10~12개월인 점을 감안해 4분기부터 고객사와 2027년 이후 CAPA 배정 및 증설 계획을 협의할 예정

(자료: Kinsus IR)

*본 내용은 당사의 코멘트 없이 국내외 언론사 뉴스 및 전자공시자료 등을 인용한 것으로 별도의 승인 절차 없이 제공합니다
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →