
Как дела с инвестициями в стартапах?
С большим интересом прочитал отчет компании Dsight (вместе с ТБанком и Б1) “Венчурная Евразия”, где подводились итоги 2025 года для венчурных инвестиций. В целом, дела не очень и резкого улучшения ждать не стоит.
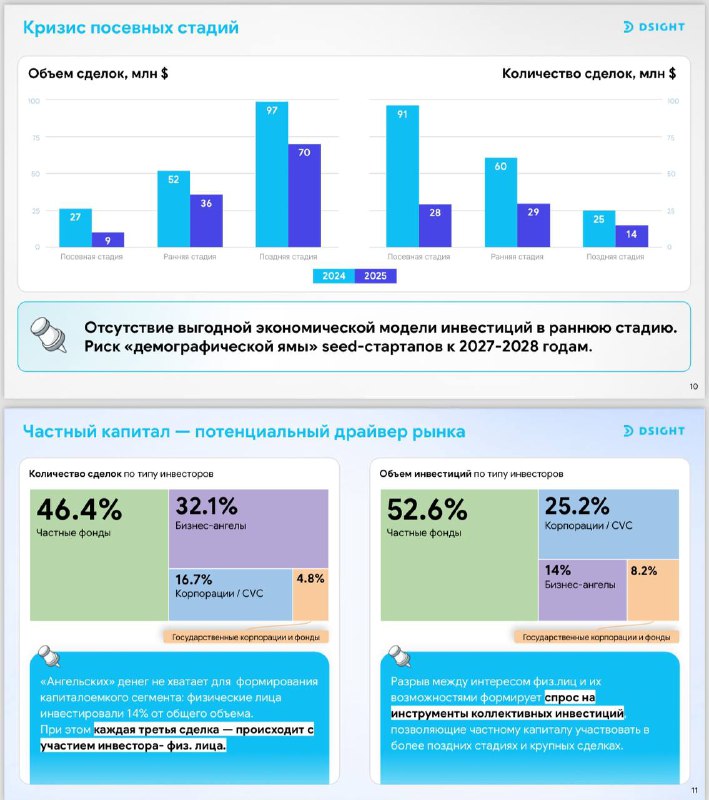
Инвесторы не очень хотят инвестировать и дают мало денег. За прошлый год было вложено порядка 150 млн дол. Особенно мало денег дают на самую раннюю стадию (порядка 10 млн дол).
Чтобы понять насколько это мало: можно сравнить хотя бы с Казахстаном. Хотя ВВП Казахстана меньше в 7 раз, но в год стартапы привлекали примерно столько же денег (~100 млн против 150 в России). Но еще более наглядно видно это по сравнению с миром.
Даже если не брать отдельно США (в отчёте этого нет, но в США привлекли более 300 млрд дол), то можно посмотреть на таких же стартаперов из России, кто привлекает деньги заграницей. То есть, кто делает венчур на глобальный рынок, компания оформлена не в Сколково, а в каком-нибудь Лиссабоне, а фаундеры сделали себе ВНЖ ОАЭ или паспорт Науру. Так вот такие же стартапы привлекли в 20 раз больше денег (более 3 млрд дол против 150 млн в России).
Причиной такой скупости инвесторов в венчур является высокая ключевая ставка, а следовательно высокая безрисковая доходность порядка 20% годовых (в рублях) на депозитах или фондах денежного рынка. Инвесторы отказывались давать деньги в высоко рискованные проекты, когда могут получить такую высокую доходность.
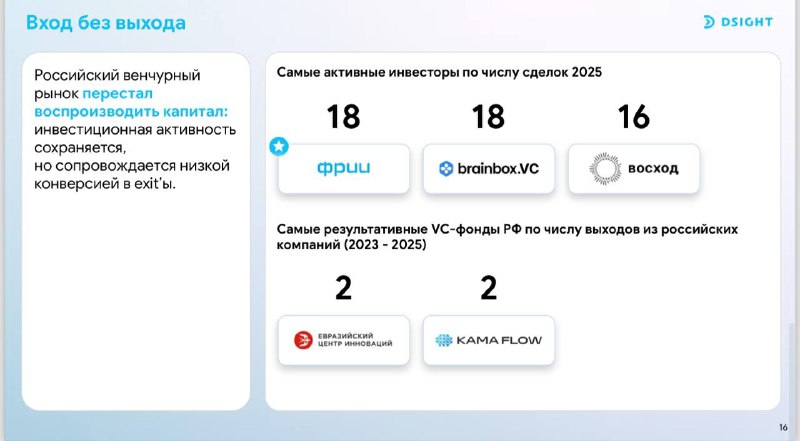
Дополнительно не только в отсутствие перспективных стартапов (на это жалуется 84% всех инвесторов), но и неясной перспективой заработка. Инвесторам не понятно как зарабатывать на венчурных инвестициях, если практически невозможно потом продать долю в стартапе. IPO так и не стал обычной историей, pre-ipo носит точечный характер и сумма сделок порядка 20 млн дол за год. А единственно работающим механизмом стал M&A стратегом, то есть выкуп стартапа крупной компанией.
Это казалось бы хорошая история, но рынок очень мал. Стратеги ещё больше страдают от высокой ключевой ставки и покупают неохотно - на этой стадии вложено менее 50 млн дол. Покупают готовое решение, чтобы интегрировать в своем бизнесе. И самое грустное - это средний чек. Компании покупают в среднем меньше чем за 3 млн дол (обычно целиком), а значит инвесторы не получают так желаемые ими большие иксы (как было, например у Бери заряд или у израильского стартапа Wiz). И это обычная ситуация сейчас на рынке.
Из хорошего: несмотря на ситуацию на рынке, крупные фонды (ФРИИ и Восход) и инвест площадка Brainbox продолжают инвестировать. Также появляются новые игроки. Например, ТБанк уже начал вкладывать деньги клиентов в венчурный рынок. Пока немного (порядка 5 млн дол), но возможно другие институциональные игроки будут приходить на рынок.
В целом, это главная надежда венчурной индустрии, что 60+ триллионов депозитов потекут, в том числе в венчурные инвестиции. Этого пока не происходит, но депозитных денег ждут и застройщики, и в крипте, и на IPO,и даже в структурные облигации.
Из интересного, в странах бывшего СССР (не только Казахстан) стартапов еще меньше, но они на более зрелых стадиях и сумма примерно такая же.
Post #479
252



- 🤝 2
- ❤ 1