
Воскресения легкая аналитика. Как там дела с депозитами населения?
Недавно попал в руки отчет АСВ «Мониторинг застрахованных вкладов
за первое полугодие 2025 г.» и еще отчетность ЦБ за июль-октябрь 2025. И там было много занятного про деньги на банковских счетах населения.
Для начало суммах: на депозитах у населения в банках порядка 57 триллионов. Открыто порядка 250 млн депозитов, у одного человека обычно открыто два вклада.
Ставки у всех депозитов разные , но до начала снижения ключевой ставки, эти депозиты давали ежемесячный доход по процентам порядка 800 млрд рублей. И часто полученные проценты оставляли на депозитах и ещё открывали новые депозиты с новыми деньгами.
Средний размер депозита невелик и не превышает полмиллиона рублей. И 97% всех депозитов, не превышают по сумме 1,4 млн руб), полностью гарантированы государством и будут покрыты за счёт АСВ, если что. Также, с учетом ставок по депозитам, основная масса вкладчиков не будет платить с полученных процентов налог. Полученный доход с депозитов, правда, будет невелик, но вкладчики в целом довольны.
Вклады в безопасности, проценты платят высокие, налоги брать не будут. Более 90% клиентов довольны, а они
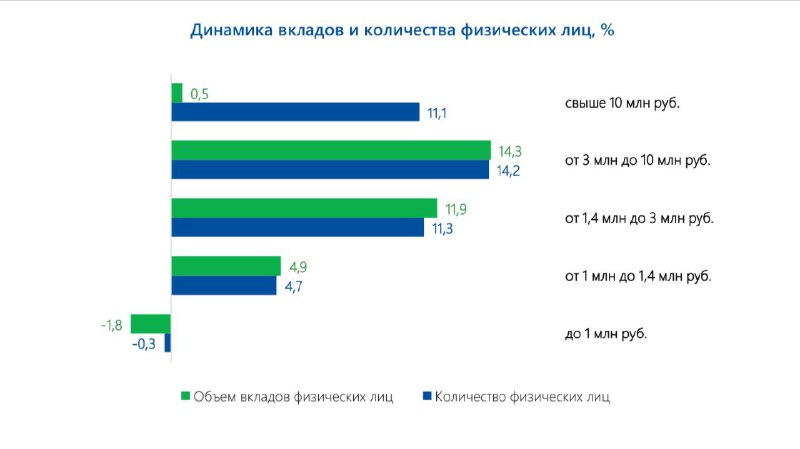
Интереснее от более крупных размеров депозитов: почти 3% вкладчиков (это порядка 7 млн депозитов) держат на вкладах суммы больше страховой суммы АСВ (1.4 млн. руб). Суммарно вкладов на суммы от 1.4 до 10 млн руб - порядка 20 трлн. Люди хотят получить высокую ставку по депозитам и продолжают наращивать объем вкладов.
Но надо помнить, что в поисках более выгодных вариантов, некоторые идут в мелкие банки с сомнительным финансовым положением. И при плохом развитие событий, банк денег не вернёт, а АСВ выплатит только в пределах 1.4 млн. Также эта категория вкладчиков уже платит налог с полученных доходов от депозитов (сумма доходов уменьшается на необлагаемый минимум в 210 тыс руб, и с них удерживается 13%).
АСВ также говорит о вкладах больше 10 млн. руб. Таких порядка 500 тысяч вкладов на общую сумму порядка 17 триллионов рублей. Эти вклады перестали расти ещё с нового года. Количество новых крупных вкладов растёт, но денег там больше не становится. В целом, даже заработанные проценты с крупных вкладов выводят.
Таких вкладчиков налогообложение касается больше чем всех остальных.
При среднем размере депозита в этой группе в 34 млн руб, придется платить по ставке до 18%.
Пример расчета:
Доход с депозита: 6,8 млн руб.
Необлагаемая сумма: 210 тыс рублей
Облагаемый доход: 6,59 млн руб
Доход по ставке 13%: 2,4 млн руб. Налог: 312 тыс руб
Доход по ставке 15%: 5-2,4= 2,6 млн руб Налог: 390 тыс руб
Доход по ставке 18%: 6,59-5=1,59 млн руб Налог: 286,2 тыс руб
Суммарный налог почти миллион: 988,2 тыс руб.
У кого много крупных депозитов и клиентов Прайвет банков, ставка налога может быть 20 и 22%.
Возможно (возможно) поэтому доход с депозитов стали перетекать в фонды денежного рынка и облигации.
С июля мы видим замедленное прироста депозитов физлиц. Если им до этого депозиты росли примерно на триллион в месяц, то с августа депозиты в вообще не растут и стабилизировались в размере 57,5 триллионов. То есть в целом, вкладчики стали доходы с депозитов забирать. Но сами депозиты из банков не изымают.
Потому что где ещё получишь стабильные 15-17% годовых, для 90+% вкладчиков без налогов и с гарантиями возврата от государства?
Что будет дальше по мере снижения ключевой ставки с 16,5% и куда будут перетекать средства граждан - будем наблюдать в следующих годах.
Post #179
93


- ❤ 1
- 👍 1