TGViewer
Channel Public Channel
Илья PR🍋 инвестиции

Илья PR🍋 инвестиции

@lftchallenge

Эксперт проекта @lemonfortea. 10 лет в инвестициях: акции, облигации, криптовалюта, фонды, валютные стратегии.

Смотри разбор 12 инструментов, в которые инвестирую 👉 https://t.me/m/y_E9dsvRNDFi
Subscribers
2.51K
Photos
365
Videos
39
Links
122

Showing posts older than #760 · Back to latest

Older Posts 16 shown
Post #759 569
Почему 90% начинающих инвесторов сдаются до того, как выйти на стабильный пассивный доход?

И как вам этого избежать

Инвестор чаще всего ни разу не экономист. И это нормально.

Инвестиции для человека в 90% случаев — это не ключевой источник дохода. На меня подписаны айтишники, врачи, предприниматели и другие люди, которые не получали экономическое образование.

Если раньше они не обожали цифры и математику, то вряд ли где-то в 30 лет они решат, что анализ графиков — это великолепное хобби. Конечно, нет.

Люди хотят разобраться в общих чертах и сразу зарабатывать деньги, а не сотый раз учить законы рынка. И это тоже нормально.

Но вот только без этих сложных анализов приходить в инвестирование нельзя.

Это осознание приходит быстро, так что с искренним желанием заработка начинающие инвесторы с головой погружаются в новые знания. Читают книги, смотрят видео на ютубе, подписываются на каналы.

Формируют первоначальное понимание, чтобы для начала не потерять деньги, а потом уже можно и Уоррена Баффета подвинуть))

Но потом случается неприятное:

Выясняется, что каналов не два, а двести, и они противоречат друг другу. В одном говорят покупать длинные ОФЗ, в другом объясняют, почему это худшая идея года. Книга написана про американский рынок сорок лет назад, а у нас ставка около 14% и свои правила.


Через месяц-другой энтузиазм заканчивается.

Дальше портфель собирается по остаточному принципу: тут посоветовали, там прочитал заголовок, здесь купил, потому что дешево выглядело. Через год в нем тридцать бумаг, половину из которых владелец объяснить не может.

Желаемых денег такой винегрет не приносит, что приводит к разочарованию.

Тогда мы возвращаемся к первоначальному желанию:
не разбираться в этом всем самостоятельно, а купить акции, конкретные токены и забыть до следующего месяца, только радуясь пришедшим деньгам.


Здесь можно пойти по двум путям:

Первый путь. Стараться нахвататься знаний с более-менее проверенных источников и продолжать действовать самому, тратя силы и время. Подходит тем, кто хочет в будущем заниматься инвестированием более профессионально или действительно любит копаться в цифрах.

Второй путь. Прийти в пространство, где вам по полочкам разложат всю информацию, и скажут: что-зачем-почему покупать и когда забирать деньги.

Представьте, что вместо семян пшеничных колосьев, которые нужно вырастить, перемолоть и преобразовать в хлеб, вам дают готовые булочки, которые нужно лишь подать на стол 🥖

Именно под второй путь мы собрали клуб «Лимон+». Один инструмент в месяц, от фундамента к стенам, с практикой и разбором вашего конкретного портфеля. Не библиотека с материалами, которых и так полно в открытом доступе, а последовательность действий под ваш горизонт и вашу сумму пополнений.

За год участники собирают готовый рабочий портфель. И проходят этот путь не в одиночку: на вопросы отвечаю я и другие инвесторы клуба 24/7.

Портфели наших участников уже прошли обвалы рынка, разгон инфляции и 19 недель падения подряд без серьезных потерь, а некоторые продолжали зарабатывать. Так что дальнейшие кризисы и даже война с инопланетной цивилизацией нам нестрашна 😁

Если хотите разобраться в своей ситуации, напишите мне в личные сообщения @radchenkolemon. Обсудим ваши цели и горизонт, и если пойму, что клуб вам сейчас не нужен, скажу об этом прямо.
  • 🔥 8
  • ❤ 3
  • 👍 1
Post #758 446
Сегодня по просьбе «Финама» разобрал Аэрофлот. Компания оказалась в центре сразу нескольких историй: сильный операционный отчет, заявления Зеленского про закрытие небо и отложенное SPO от Минфина.

Коротко о том, что там внутри:
За первое полугодие 2026 года перевезли 26 млн пассажиров, занятость кресел вышла на 90,9%, это рекорд для первого полугодия за всю историю компании. Международные линии прибавили 10,3% по пассажиропотоку. Выручка выросла на 3,6%, до 429,8 млрд рублей, но расходы обогнали ее и выросли на 9,7%, главным образом из-за керосина. При этом скорректированная EBITDA удержалась на уровне прошлого года, а общий долг сократился до 574,7 млрд рублей.

Получается история с крепким операционным фундаментом и реальными рисками одновременно. И то, и другое, это факты, которые придется держать в голове вместе.


Что я думаю про перспективы второго полугодия, про SPO и про геополитический риск, подробно расписал в колонке читайте здесь.

В комментариях напишите, есть ли у вас Аэрофлот в портфеле. Обсудим)
  • 🔥 6
  • ❤ 2
Post #757 465
Цена ошибки: сколько стоит инвестировать наобум

Мне часто пишут, что тратить деньги на обучение жалко: лучше вложить их в рынок, а разобраться можно по бесплатным материалам.

Давайте посчитаем на цифрах. Возьмем инвестора Ивана со 100 000 рублей, который решил собрать нормальный консервативный портфель из акций и облигаций.

Криптовалюту и прочие высокорисковые истории сюда даже не берем, речь про самые понятные инструменты.

1. Иван покупает облигацию по купону

Видит выпуск с купоном 14% и берет. Логика простая: 14% годовых, значит через год будет 14 000 рублей.

Только бумага торгуется по 105% от номинала, а при погашении эмитент вернет ровно 100%. Реальная доходность к погашению выходит около 11%.

Потеря: 3 000 рублей в год, за три года владения 9 000

2. Иван ищет доходность повыше

Находит выпуск с обещанными 25%, когда ОФЗ дают около 16%. Разница выглядит подарком, хотя рынок этой премией прямо говорит, что эмитенту не доверяет.

В августе «Оил Ресурс» допустил техдефолт, и все четыре его выпуска упали на 20-30% за считанные дни.
Потеря: 20-30 тысяч в моменте, а при реальном дефолте вернуть можно и половину, причем через суд и через годы.

3. Иван берет закредитованную компанию на ожиданиях

Логика такая: ставку снизят, долг подешевеет, бумага выстрелит. Ставку действительно снижают, только медленнее ожиданий: прогноз на 2027 год переехал с 8-10% до 10,5-12,5%.

Компания живет в дорогих деньгах еще год сверх плана, проценты продолжают съедать прибыль, а котировка идет вниз.
Потеря: 15-25 тысяч, пока Иван ждет сценарий, который сдвинулся во времени.

4. Иван не посмотрел комиссию фонда

Два фонда на один и тот же индекс: у одного комиссия 0,5% в год, у другого 2%. На вложенные 100 000 рублей при доходности 12% годовых за 15 лет первый даст около 520 000, второй около 420 000.
Потеря: сто тысяч рублей за то, что не открыл карточку фонда перед покупкой.

Складываем 🧮

Каждая из этих ошибок требует пяти минут проверки перед покупкой. На 100 000 рублей они дают от 40 до 60 тысяч потерь за первые же годы, и это без единого рискованного инструмента в портфеле.

Незнание берет процент с каждой сделки, каждый год, и счет выставляет молча.

Обучение работает наоборот:
вы отдаете фиксированную сумму один раз, а взамен получаете опыт и навыки, которые применяете сразу и под свою конкретную ситуацию. Иван, который умеет считать доходность к погашению, будет считать ее всю жизнь, по каждой бумаге, и цена этого умения не меняется от размера портфеля.

Именно поэтому мы и создали клуб «Лимон+».

Не как библиотеку с материалами, которых и так полно в открытом доступе, а как место, где вы разбираете по одному инструменту в месяц и сразу применяете его к своему портфелю, со своим горизонтом и своей суммой пополнений.

А в канале мы продолжаем неделю бесплатной пользы: дальше по «Дому капитала» идем по порядку, разбираем инструменты и считаем на живых примерах. Так что оставайтесь на связи.

Если хотите, что я продолжал недели пользы, ставьте 🔥
  • 🔥 21
  • ❤ 2
Post #756 548
😀 Транснефть: скучная труба, которая может дать 16% дивидендами

Компания отчиталась за первое полугодие, и на первый взгляд картина невеселая. Но именно эту бумагу я на днях взял в детский портфель, так что разберу подробно, почему решил именно так.

Сначала цифры за полугодие:

Выручка +2,8% (до 740,06 млрд рублей)
EBITDA −4,1% (до 294,9 млрд)
Операционная прибыль −4,3% (до 180,25 млрд)
Чистая прибыль −3,3% (до 148,3 млрд)

Выручка растет, прибыль снижается.

Причина известна и никакого отношения к качеству бизнеса не имеет: с 1 января 2025 года для Транснефти действует ставка налога на прибыль 40% вместо стандартных 25%, и держаться она будет до 2030 года включительно.

То есть компания зарабатывает нормально, просто отдает государству заметно больше остальных.

Что важно понимать про сам бизнес 👇 Транснефть это крупнейшая в мире трубопроводная компания по транспортировке нефти.

Государству принадлежат 100% голосующих акций, на бирже торгуются привилегированные. Компания не добывает и не продает нефть, она берет плату за прокачку по тарифу, который индексируется каждый год.

Цена барреля на ее выручку влияет слабо, объемы прокачки меняются медленно.

В инвестициях, как во Вселенной должен быть баланс. Поговорим о нем в контексте Транснефти 🔄

Отношение обязательств к активам 20,1%, чистый долг к EBITDA минус 0,27x. Отрицательный чистый долг означает, что денег на счетах больше, чем всех займов.

При ставке 14% это огромное преимущество, компании просто не нужно занимать.

По мультипликаторам бумага выглядит дешево: окупаемость около 3,1x, капитализация к капиталу 0,25x, к выручке 0,5x. Рентабельность по EBITDA 37,4%, рентабельность капитала 16,2%.

Посмотрим на длинную дистанцию:
— С 2018 года выручка выросла на 37%, прибыль акционеров на 23%, капитал на 39%, а обязательства сократились на 35%.

—капитализация при этом упала на 26%.

—бизнес стал крепче, а стоит дешевле, чем 6 лет назад.

—дивиденды. Компания платит 50% нормализованной прибыли по МСФО, корректируя ее на прибыль в совместных проектах, переоценку фин.вложений и курсовые разницы.

По моим расчетам, за 2026-2027 годы выплата составит порядка 169-174 рублей на акцию, это около 16-16,5% доходности.

И еще есть отдельно про не-дивидендую историю:

В 2031 году компания вернется к обычной ставке налога 25% вместо нынешних 40%.

По моим расчетам, за счет индексации тарифов прибыль к 2030 году вырастет примерно до 370 млрд рублей, а после возврата нормальной налоговой ставки может уйти выше 460 млрд.

Это порядка 275 рублей дивидендами на акцию, около 26% от текущей цены.

Ключевое НО!!! Повышенный налог давит на прибыль еще четыре года, и часть инвесторов бумагу поэтому обходит стороной.

Индексация тарифов зависит от решения государства, а оно же является и главным акционером, так что интересы миноритариев здесь не всегда на первом месте.

По справедливой оценке относительно исторической динамики результатов бумага стоит выше 1800 рублей, по форвардной окупаемости около 1450 рублей.

Моя целевая цена: 1600 рублей.

Следовательно, Транснефть заслуживает почетное место в дивидендном портфеле.

При снижении ставки она будет расти постепенно, причем даже чуть лучше, чем ОФЗ с постоянным купоном, а дивиденд при этом никуда не денется.

О чем хотите почитать в следующих раз?

🔥— акции, которые стоит купить
❤️— облигации и ОФЗ
🥰— соскучились по персональным разборам портфелей!
  • 🔥 27
  • ❤ 7
  • 🥰 2
Post #753 435
Что купил в портфель дочери в этом месяце

Первое сентября — не только про новый учебный год, но и про очередное пополнение портфеля Рады. У нас это уже стало таким же ритуалом начала месяца, как линейка 1 сентября — для взрослых.

Рынок последние месяцы бил антирекорды, падая 19 недель подряд. Сейчас пошел разворот, но на мою стратегию по этому портфелю это влияет слабо: горизонт здесь — до совершеннолетия дочери, а на таком сроке погоня за идеальной точкой входа проигрывает простой регулярной привычке. Дисциплина здесь важнее таймингa.

Ни один месяц пока не пропустил и этот не планирую.

⚠️ Ежемесячная сумма пополнений — 8-10 тысяч рублей. Сумма, доступная практически любой семье, было бы желание начать.

Кстати, про желание начать. Первое сентября — хороший повод не только собрать ребенка в школу, но и подумать о его финансовом будущем. Инвестиции для детей — это не про то, чтобы сделать их богатыми к 18 годам. Это про привычку, которую взрослый человек потом несет через всю жизнь: регулярно откладывать и не паниковать на просадках рынка. Чем раньше начать, тем длиннее горизонт и тем меньше значит, в какой именно момент вы зашли в рынок.

Что попало в портфель в этом месяце:
⛽️ Транснефть
💿 Северсталь
⛽️ Лукойл
💊 Промомед

Про эти бумаги я часто пишу и рассказываю, но если хотите разбор какой-то из них отдельно — пишите в комментариях.

❗️Все сделки по этому портфелю можно посмотреть по хештегу #ДетскийпортфельРады.

Ставьте 🔥, если нравится рубрика, и напишите, какую из компаний разобрать подробнее.
  • 🔥 20
  • ❤ 3
Post #752 436
💰 Вклады отлично работают. Если у вас есть лишние 20 миллионов

Если вы держите деньги на депозите и считаете, что копите на будущее, у меня для вас неприятная новость.

Вклад это тот самый сотрудник, который приходит в офис первым и уходит последним. Папки перекладывает, в чатах отвечает мгновенно, отчет присылает вовремя. Придраться не к чему, и уволить рука не поднимается.

Только когда вы смотрите на результат в конце года, выясняется, что человек не закрыл даже минимальный план. Он не вредил, он просто изображал работу.

Ваш депозит занимается ровно тем же. Проценты капают, цифра на счете растет, вы видите движение и успокаиваетесь. А по факту он в лучшем случае не дает инфляции съесть ваши деньги. И то не всегда!

Немного математики:

Миллион рублей на вкладе приносит примерно 8-14 тысяч в месяц: это на нынешние деньги коммуналка и продукты на неделю-две.

Чтобы депозит закрывал нормальную жизнь на пенсии, с лечением, поездками и помощью детям, нужно порядка 10-8 миллионов рублей.


Вопрос простой: у вас есть 10 миллионов?

Если нет, то читаем дальше (хотя даже если и есть, но вы хотите получать большие деньги, тоже читаем). Вклад по своей природе не создает капитал, он умеет только его сохранять. Вы даете деньги в долг банку и получаете ровно столько, сколько вам пообещали, ни рублем больше.

Выходит, что человек тридцать лет дисциплинированно откладывает, продлевает вклад каждый год, гордится своей осторожностью. К пенсии на счете сумма, которая выглядит внушительно, а по покупательной способности примерно равна тому, что он вносил.

Разница между вкладом и акцией в вашей роли. Открывая депозит, вы становитесь кредитором банка. Покупая акцию, вы становитесь совладельцем бизнеса и забираете долю в том, что он заработает, а здесь верхней границы уже нет. А, значит, и расти ваши доходы могут постепенно.

Вклад при этом остается нужной вещью.
Под подушку и деньги, которые понадобятся в ближайший год, он подходит идеально, тут спорить не буду.

Проблема начинается, когда депозит становится единственным инструментом. Тогда вы не копите капитал, вы аккуратно консервируете свои деньги на тридцать лет вперед.

С осени я планирую разобрать эту тему очень плотно.

Готовлю серию полезных эфиров, буду чаще выходить с практическими подкастами и собираю для вас массу табличек и расчетов, чтобы вы своими руками могли посмотреть, что и как работает именно в вашей ситуации.

Если хотите такой формат, ставьте 🐳
  • 🐳 17
  • ❤ 4
  • 🔥 3
Post #751 438

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • ❤ 3
  • 🔥 3
Post #750 519
Сбер кстати тоже отличился😁😁
вот куда уходят наши дивиденды 🥲
  • 😁 7
  • 💯 6
Post #747 534
В Перми ежегодно проходит очень крутой фестиваль "Просвет"!
На историческом здании Пермского Театра Оперы и Балета происходит световое шоу и это конечно супер круто!

Только посмотрите🔥🔥🔥
  • 🔥 11
Post #746 430

Forwarded from Газета «Звезда» | Пермский край

«Звездный счет»: как собрать финансовую подушку и заставить резервные деньги работать

Потеря работы, внезапный ремонт автомобиля или сломавшийся холодильник могут серьезно ударить по семейному бюджету, если свободных денег в запасе нет. Как создать финансовую подушку, сколько средств для этого потребуется и где хранить накопления, чтобы они оставались доступными и при этом не теряли ценность, в рамках рубрики «Звездный счет» газете «Звезда» рассказал пермский эксперт в сфере экономики и инвестиций Илья Радченко.

Материал доступен по ссылке.

*не является инвестиционной рекомендацией.

⭐️ Прислать новость| «Звезда» в MAX
  • 🔥 5
  • 👍 2
  • ❤ 1
Post #745 635
Прекрасный фильм о раскрытии таланта вам на выходные

Друзья, решил прийти к компромиссу. В опросе вы просили также больше анализа рынка, техники и экономики, но и кинорубрику бросать не хотите, поэтому теперь предлагаю комбинировать: новости и аналитика в одну пятницу, а фильмы — в следующую.

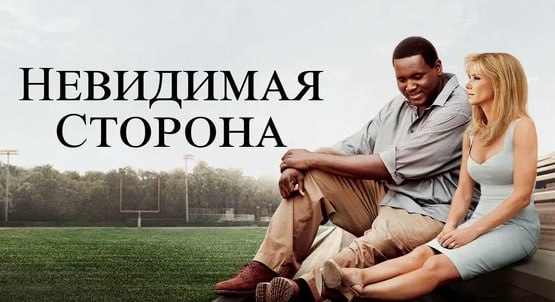
Сегодня «Невидимая сторона», история Майкла Ора. Бездомный парень, которого приютила семья Туи, а через несколько лет его выбирают в первом раунде драфта НФЛ.

Ключевая деталь: талант у Майкла был с самого начала, никто его туда не вкладывал.

Не хватало среды, в которой этот талант вообще можно заметить. Пока человек спит на чужих диванах, все силы уходят на выживание, а не на развитие.

Отсюда, как и всегда, три инвесторских совета.

Первый про порядок действий. Семья сначала дает Майклу крышу, еду и спокойный сон, и только потом начинается разговор про учебу и спорт. В портфеле логика та же: пока нет подушки в фондах ликвидности и предсказуемого потока от облигаций, разговор про рост капитала преждевременный. Человек без запаса продает акции на дне не от испуга, а потому что деньги понадобились на жизнь.

Второй про окружение. Майкл выстрелил не в одиночку, рядом оказались люди, которые видели его сильные стороны. В инвестициях можно годами вариться в своей голове и повторять чужие ошибки, а можно взять их опыт готовым.

Третий, и он мне ближе всего. Тренер долго не мог достучаться до парня через терминологию, пока не перевел задачу на понятный ему язык: защищай квотербека так, как защищал бы своих. Инструкция та же, язык другой, результат появился сразу.

С деньгами работает точно так же. Пока стратегия для вас набор чужих слов, вы ее не исполните. Она начинает работать в тот момент, когда вы своими словами объясняете, зачем каждая бумага лежит в вашем портфеле.

Фильм спокойный, идет чуть больше двух часов, хорошо заходит на выходных с семьей 🥰

Ставьте ❤️, если смотрели!
  • ❤ 10
  • 🔥 8
Post #743 658
👩‍🎓 Почему я сам постоянно учусь, особенно в эпоху кризиса

Иногда я сам думаю о своем профессионализме: у меня ВШЭ за плечами, аттестаты ЦБ, десять лет на рынке, чему вам еще учиться. Стоит ли продолжать постоянно учиться?

И, как ни странно, подобные размышления заканчиваются, когда я вижу новости))

За последние полгода прогноз по ставке на конец 2026 года переезжал трижды: с 10-12% сначала до 13,5%, потом до 14,5-14,6%.

Курс доллара аналитики закладывали на уровне 90-100 рублей, а летом мы увидели 73, после чего он ушел к 85.

Знания, которые я получал во ВШЭ, объясняют механику: как работает денежно-кредитная политика, откуда берется инфляция, что происходит с облигациями при росте ставки. Эта база не устаревает и не требует обновления.

А вот условия, в которых она применяется, меняются каждый квартал, и вот здесь начинается работа.

Простой пример
5 лет назад разговор про криптовалюту в портфеле российского инвестора был разговором про серую зону, где вы сами отвечаете за все и ни на кого не пожалуетесь. С 1 сентября вступает в силу закон, ЦБ допускает к торгам три актива, появляются лимиты, реестр обменников и судебная защита прав. Механика инвестирования не поменялась, а вот набор доступных инструментов и рисков поменялся полностью. Тот, кто выучил тему один раз в 2021 году и решил, что закрыл вопрос, сегодня рассуждает про рынок, которого больше нет.


То же самое с ИИС. Раньше нужно было выбирать между вычетом на взнос и освобождением прибыли от налога, теперь в ИИС-3 обе льготы работают вместе, а минимальный срок владения растет год от года.

Человек, который держит в голове старую версию правил, принимает решение по счету, который давно устроен иначе.

Есть и вторая причина, менее очевидная. Учеба удерживает от самоуверенности. Как только вы решаете, что все поняли и рынок для вас прозрачен, вы перестаете проверять свои гипотезы и начинаете подгонять факты под уже готовый вывод.

В кризис цена этой самоуверенности вырастает. На спокойном рынке ошибка в понимании инструмента стоит вам недополученной доходности, а в шторм она стоит реальных денег, потому что решения приходится принимать быстро и часто на эмоциях.

Как вы поняли, к знаниям и процессу изучения я отношусь крайне трепетно. И так уж получилось, что я не успел подготовить эфир качественно.

Поэтому предлагаю выбрать другой день нашей встречи. Что скажете?)
  • 👍 7
  • 🔥 2
Post #742 619
"Борт спецотряда «Россия» вылетел из Внуково вслед за самолетом ВВС США — данные Flightradar24.

Ранее самолёт ВВС США, на котором прибыл глава ЦРУ, покинул Москву."

❓Как думаете, что происходит сейчас? Пишите свое мнение в комментариях!

P.S. рынок точно смотрит с оптимизмом и подрос более чем на 3%🔥
  • 🤔 4
  • 🔥 1
Post #741 644
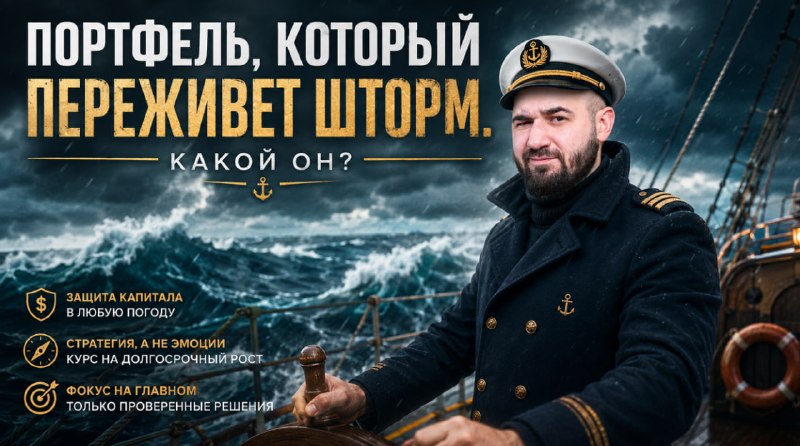
Портфель, который переживет шторм. Какой он? 🧐

Представьте, что мы сидим на кухне, и вы задаете мне этот вопрос. Отвечу так, как ответил бы вам за чашкой чая ☕

Начну с главного.

Разница ВООБЩЕ НЕ В БУМАГАХ.

Люди, которые купили одну и ту же акцию могут по-разному ощущать изменения рынка. Если у вас есть бумаги Сбера, и у вашего друга — не факт, что вы оба будете одинаково реагировать на новые прихоти рынка.

Тут другие отличия.

Первое: у устойчивого портфеля есть защитная часть. Подушка в фондах ликвидности, облигации, немного золота. Когда акции летят вниз, эта часть стоит на месте, и портфель качает вдвое слабее. Плюс появляется чем докупать. У того, кто сидит на сто процентов в акциях, на дне выбора нет вообще.

Второе: срок денег совпадает со сроком инструмента. Деньги на ремонт через год лежат в коротких бумагах, а не в акциях с горизонтом на десять лет. Продают чаще всего не потому, что испугались, а потому что деньги внезапно понадобились именно сейчас.

Третье: ни одна позиция не занимает слишком много. Когда треть портфеля в одной компании, любая новость по ней бьет по всему капиталу. Ограничьте долю заранее, и отдельный провал перестанет быть катастрофой.

Четвертое: пополнения идут по расписанию, а не по настроению. Одинаковая сумма каждый месяц сама усредняет цену входа. Вопрос «а вдруг завтра дешевле» просто исчезает.

А теперь про портфель, который штормит.

Предопределяю хейтерские комментарии: я немного преувеличиваю))

Но в таком портфеле обычно 30 бумаг, половину владелец объяснить не может, из защитной части 15 граммов золота в сережках жены, деньги лежат на накопительном счету, а решения принимаются после заголовка в новостях.

А человек продолжает искать ту самую бумагу, которая все исправит. А это глупо!

О том, как собирать РАБОЧИЙ и УСТОЙЧИВЫЙ портфель поговорим на эфире. Приходите 🙌
  • 🔥 8
  • 👍 3
  • ❤ 1
Post #740 646
«Зачем платить за обучение, если все есть в интернете?»

Вопрос, который вижу все чаще и чаще. Поэтому предлагаю с ним разобраться.

В открытом доступе вы найдете отчеты компаний, аналитику брокеров, на ютубе вообще разберут любую тему. Качество, конечно, остается под жирным вопросом, но собрать картину самому можно. А, значит, инвестировать после прочтения бесплатных материалов тоже можно.

Примерно о такой логике я и сам начал инвестировать в 2017 года. Но система дала сбой, и я потерял на крипте сумму, на которую по тем деньгам можно было купить среднюю иномарку.

Оговорюсь: я тогда сразу влетел в высоковолатильный инструмент, и риск был двойной. Но если бы я пошел вкладываться в различные ОФЗ и акции только с бесплатными знаниями, денег бы я тоже не заработал.

И сейчас, спустя почти 10 лет, могу уверенно объяснить причины👇

Причина 1. Бесплатная информация приходит разрозненными кусками и не отвечает на главный вопрос: подходит ли это лично вам.

Вы читаете грамотную статью про длинные ОФЗ, а под ваш горизонт эта бумага не подходит вообще. Понять это можно, только когда в голове уже есть система, а из отдельных статей она не складывается.

К тому же, именно в теме инвестиций, где все гладко не бывает никогда, контекст и ваши цели — это определяющие факторы принятия решения.

Причина 2.
Информация (как и чат GPT) отвечает на вопросы, которые вы умеете задавать. Потому что информация — это инструмент инвестора, а не универсальная защита. Это тоже самое, что дать бензопилу человеку, который ранее в руках ее не держал, и ждать идеальный спил дерева.

Такой лесопил-затейник скорее себе навредит, а не добьется результата. С информацией та же история.


Поэтому клуб «Лимон+» устроен как выжимка, а не как библиотека. Один инструмент в месяц, от фундамента к стенам, с практикой и разбором ваших портфелей. Плюс то, чего в интернете нет: ответ под вашу конкретную ситуацию, ваш горизонт и вашу сумму пополнений.

Я редко пишу о наших проектах эмоционально, но нашим подходом правда горжусь. Он структурный и немного дотошный, благодаря этому и работает на все 100.

Кстати, есть мысли о том, чтобы обсудить отдельно чат GPT, как инструмент инвестиций. Если наберем 50 🐳, напишу пост
  • 🐳 19
  • ✍ 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →