최근 외국인 순매도 배경 상반기 이후 차익실현 및 비중 조절: KOSPI의 연초 대비(YTD) 달러 기준 수익률이 +75% 수준에 달함에 따라 상반기부터 지속적인 비중 축소 진행.
메모리 반도체 사이클에 대한 시각 분화: 제너럴리스트 펀드: 메모리 반도체 업황 사이클이 2028년 내 피크아웃할 것으로 판단하며 비중 축소 주도
글로벌 테크 스페셜리스트 펀드: 견조한 데이터 포인트 확인에 따라 9월 중 테크 비중 확대. 주된 확대 섹터는 ① 기판/MLCC, ② 미국 반도체 장비, ③ 메모리. 최근 한국 메모리 주식들의 언더퍼폼에도 불구하고, 기판/MLCC 및 장비 섹터의 아웃퍼폼이 이를 상쇄하며 글로벌 테크 펀드 내 전체 수익률 타격은 제한적이었음.
현 밸류에이션 수준 매도세 결과, 현재 KOSPI 및 국내 메모리 반도체 주요 기업들의 주가는 2028년 예상 BPS(주당순자산) 기준 PBR 1.0배 수준까지 하락 반영됨.
가져갈 수 있는 관점 하방 지지력 확인: 2028년까지 메모리 반도체 사업의 적자 전환 가능성이 낮다면, PBR 1.0배(현 주가 수준)가 실질적인 하한선으로 작용할 전망.
사이클 장기화 리레이팅 여력: 시장의 사이클 판단이 'Higher for Longer(장기 호황)'로 선회할 경우, 보수적으로 Mid-cycle PBR 멀티플인 1.5배 ~ 2.0배 수준까지 상승 여력 확보. (현재 마이크론 28년 2.5배 거래중)
추가 업사이드 요인: 기업지배구조 개편 및 주주환원 확대 정책에 따른 코리아 디스카운트 해소(멀티플 상향) 가능성은 현재 주가에 미반영된 알파(Alpha) 요인으로 남음.
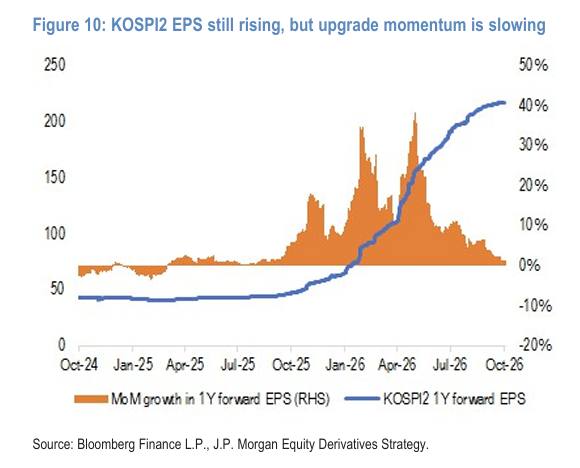
9월 중 상장옵션 매도가 레버리지 ETF의 숏감마를 상쇄하고도 남았습니다. 그 결과 KOSPI2 약 1,080 기준으로 딜러는 약 USD 4.3억 롱감마이며, 최근 1년 중 최대입니다. 구성은 상장옵션 롱감마 약 USD 10억(주로 지수 콜 매도에서 발생)과 레버리지 ETF 숏감마 약 USD 6.26억입니다. 절대 규모는 선물 거래대금의 약 1.5%로 크지 않지만, 방향상 현물 움직임을 흡수하는 쪽입니다.
KOSPI2 내재변동성은 실현변동성과 함께 하락했고, 기간구조도 전월 대비 정상화됐습니다(1M 약 38%, 6M 약 39.5%). JPM은 일방향 레버리지 ETF 주도 레짐이 양방향 플로우 환경으로 바뀌었고, 펀더멘털 투자자 복귀에 우호적이라고 해석합니다.
남은 리스크는 레버리지 ETF입니다. AUM과 감마가 6월 고점 대비 크게 줄었지만, 현물이 랠리하면 빠르게 재축적될 수 있는 비대칭 구조입니다. 반대 방향으로는 국내 커버드콜 ETF AUM 증가가 변동성 공급원 역할을 합니다.
CLSA의 아시아·태평양 분석 기업군의 재무제표가 견고한 예상 순현금흐름 성장세와 더불어 2027년 순현금(Net Cash) 상태에 도달함에 따라, 배당 지급이 확대될 가능성이 명확해지고 있습니다. 여기에 주주 환율을 제고하려는 역내 여러 규제 당국 및 기업들의 움직임이 더해져, 이러한 잠재력이 실현될 수 있는 동력이 마련되고 있습니다.
한국은 삼성전자와 SK하이닉스를 필두로 새로운 주주환원 주기에 진입하고 있습니다. 산지브 라나(Sanjeev Rana) 연구원은 이 두 반도체 제조업체가 향후 3년간 약 929조 원을 주주에게 환원할 것으로 전망합니다. 연간 약 300조 원 규모로 이는 한국 GDP의 약 11%에 달하며, 거시경제 차원에서도 명확한 파급 효과가 있을 것입니다.
---
서양 중심의 부를 이어받아 성장하는 아시아. 물론 그 바탕에는 그동안 높은 교육열과 근면함으로 일궈낸 아시아인들의 노력의 결과
오늘 진행된 컨퍼런스 콜에서 마이크론(MU) 경영진은 지난 6월 대비 경영 톤과 가격 정책(Pricing stance) 면에서 또 한 번 긍정적인 변화를 보여주었습니다.
부정적 (Bearish) 바이사이드 피드백: 1. 매출총이익률(GM)의 상향 여력이 제한적임(Capped). 2. FY27(2027 회계연도) 바이사이드 실적 전망치에 변화가 없음. 3. 자본 환원(Capital return) 정책에 대한 약간의 아쉬움.
긍정적 (Bullish) 바이사이드 피드백: • 경영진이 지난 6월보다 더 공격적(Bullish)으로 돌아섰다고 평가합니다. CY26(2026 Calendar Year)보다 수급이 더 타이트해질 것이란 CY28 전망과 함께 더 많은 장기 공급 계약(LTA)을 제시했기 때문입니다.
주요 실적 가이던스 및 평가: • 11월 분기(Nov Q) 가이던스: 바이사이드 예상치에 대체로 부합하는 수준입니다. (EPS $38 vs. 바이사이드 $38~$39)
• FY27 설비투자(Capex) 가이던스: $550억 규모로, 이 역시 바이사이드 눈높이에 부합합니다. (건설 관련 Capex 비중 확대)
• 시장 반응 및 체감: 일부 투자자들은 현재 상황이 NVDA(엔비디아)와 유사한 구도라고 지적했습니다. 바이사이드 눈높이가 이미 높아진 상태에서 주가는 저평가되어 있지만, 확실한 돌파(Breakout) 촉매제가 없다면 한동안 박스권(Range bound)에 갇혀 있을 가능성이 높습니다.
HBM 및 NAND 긍정적 모멘텀: • 최근 씨티(Citi) 및 증권가에서는 CY27 HBM 가격 전망치를 전년 대비 +100% 이상으로 상향 조정하고 있습니다.
• MU 측도 HBM 수요가 일반 DRAM 수요를 앞지름에 따라 HBM 마진 갭이 줄어들 것이라고 언급했으며, 이는 CY27/28 메모리 가격 및 EPS 상승 잠재력으로 작용할 전망입니다.
• NAND 역시 8월 분기 평균판매단가(ASP)가 크게 상승(+30%)하며 우려했던 것보다 양호한 흐름을 보였습니다.
1/ Edgewater 삼성의 HBM4 생산은 HBM3e 출시 때보다 훨씬 원활하게 진행되고 있습니다. 베이스 다이가 더 선단 공정에 있어 경쟁 우위가 있다고 보며, 이미 1c(gamma) 공정에 진입했습니다. 반면 마이크론(MU)은 HBM4 적층 문제에 직면해 있어 Samex 장비 도입으로 해결을 모색 중인 것으로 보입니다.
메모리 가격의 추가적인 급등을 고객들에게 계속 경고하고 있습니다. 4분기 유통 채널 가격은 DDR4와 DDR5 전반에서 15~25% 상승할 것입니다. DRAM 둔화가 나타나는 가장 빠른 시점은 2H27로 보이며, 낸드 플래시는 상황이 다릅니다. CY27 중반쯤 가격이 더 일찍 하락할 수 있습니다. 수요 파괴로 인해 지난 두 달간 SSD 및 UFS 구매가 둔화되었습니다.
2군메모리공급업체들이 이제 삼성, 하이닉스, 마이크론처럼 행동하고 있습니다. 구세대 제품을 다루는 소형 공급업체들은 CY27 이행률을 50%로 제시하고 있으며, 승인을 받기 위해 노력했던 점을 감안하면 큰 실망입니다.
삼성은 LP4x 지원을 CY28까지 연장할 수 있다고 밝히고 있으며, 하이닉스는 CY27 말에 EOL(생산종료)을 계획 중입니다. DDR4 증설을 하는 곳은 없으며, 마이크론의 증설은 아마존 및 미국 군수/항공/차량 OEM용으로 추정됩니다. CXMT의 D4 출력은 전량 중국 내수 OEM용입니다.
2/ Citi
최근의 HBM 사양 하향 조정(De-spec)은 수요 약화의 신호가 아니라, 타이트한 공급 상황 속에서 가속기 출하량을 극대화하기 위한 현실적인 조치로 판단합니다. 스케일아웃 AI 아키텍처, 지속적인 학습, 그리고 ASIC/GPU 채택 확대에 힘입어, HBM 비트 수요는 2027E에 전년 대비 +62% (752억 Gb), 2028E에 전년 대비 +69% (1,270억 Gb)로 급증하여 시장 예상치를 2배 상회할 것으로 예상됩니다. (시장컨센서스 ~30% 대비)
설비 증설에도 불구하고 공급이 수요를 크게 밑돌면서, 수급 불균형(S/D deficit)은 2027E -21%에서 2028E -36%로 확대될 전망입니다.
JPM: 아시아 시간 기준 내일 아침 마이크론(Micron) 실적 발표가 있습니다. 할란(Harlan)은 이번 마이크론 실적 발표에 대해 상당히 긍정적인(bullish) 시각을 유지하고 있으며, 시장 전망치(Street consensus)를 상회하는 실적 발표와 함께 F1Q27 가이던스 역시 시장 예상치를 크게 웃도는 수준으로 상향 조정될 것으로 기대하고 있습니다. 내재 변동성 기반의 예상 주가 변동 폭은 약 6.2% 수준입니다(지난 8개 분기 평균인 9.1% 대비 낮은 편). 내재 변동성은 반도체 섹터 전체와 마찬가지로 확연히 하향 재평가되어 1년래 최저치에 근접해 있습니다(실제 변동성 수준도 이를 뒷받침함). 콜 옵션 스큐는 역전된 상태입니다(1개월 105% 120% 스큐가 7백분위수에 위치).
양호한 실적을 내놓더라도 평균적인 수준의 가이던스 제시만으로는 시장이 원하는 바를 충족하기 어려울 수 있습니다. 지금까지의 시장 피드백에 따르면, 실적이 좋게 나오더라도 다음과 같은 이유로 상승 시 매도(fading) 대응이 나타날 수 있다고 봅니다: 1) 프론티어 AI 모델 관련 우려(정렬 실패/미스얼라인먼트 위험이 실제로 얼마나 심각한가? 결과적으로 2028년 자본지출[C28 capex]을 충당할 자금이 남아있을 것인가?), 2) 매크로, 정치 및 전쟁 이슈(인플레이션, 금리, 유가, 여야를 막론한 AI 반감 분위기, 이란, 예멘, 우크라이나), 3) 많은 투자자들이 여전히 지키고 싶어 하는 수익을 보유 중이라는 점.
JPM 미국 시장 분석 보고서 - 전술적 매수(강세) 의견으로 전환 – 당사는 연준의 불확실성, 포지셔닝, 신용 스프레드, 계절적 악재, 모멘텀 해제 등을 이유로 지난 8월 31일 '주의/중립' 입장을 취한 바 있습니다. 당시에는 나스닥 100 매수 및 러셀 2000 매도(+NDX vs. -RTY) 거래 전략에 집중하는 것이 타당하다고 판단했습니다.
해당 의견 제시 이후 S&P 500 지수는 +75bp 상승했으며, +NDX / -RTY 페어 트레이딩은 7.9%의 수익률을 기록하며 미국 시장이 글로벌 시장 대비 우수한 성과를 보였습니다. 당사는 채권 금리가 안정세를 찾고 유가가 변동성은 있겠으나 하향 안정화될 것으로 보여, 현재 시장 여건이 더욱 유리해진 것으로 판단합니다.
• 매수 근거 (+): 제조업/서비스업 지수(PMI) 개선, 견조한 소비 지표, 낮게 형성된 실적 눈높이, 금리 안정화, 그리고 계절성 및 포지셔닝 개선이 추가 상승을 뒷받침합니다.
• 단기 촉매제 (*): 개인소비지출(PCE)/공급관리협회(ISM) 지수, 고용 지표, AI 행사(OpenAI DevDay, 마이크론 테크놀로지 실적 발표), 도쿄 소비자물가지수(CPI) 및 중국 PMI 등이 금리 변동을 유발할 수 있습니다.
• 장기 우려 요인 (-): 시장이 연준의 추가 금리 인상이나 50bp 인상 가능성을 저평가하고 있을 수 있으며, 농산물 물가 상승(애그플레이션)이 근원 물가로 전이될 위험 및 테크 업종 외 업종으로의 온기 확산 여부에 대한 의문이 존재합니다.
• 수익화 전략 (+): 테크/AI 매수 포지션 유지, 러셀 2000(RTY) 단순 현물 숏 포지션은 회피(숏 스퀴즈 위험), 테크 제외 분야에서는 은행주 선호, 테마형 투자 시 옵션 활용을 추천합니다.
• 기존 전략 평가 (*): 테크 매수/RTY 매도 편향 유지(매그니피센트 7/메모리/반도체), 강달러 및 수익률 곡선 평탄화(Flat Curve) 환경에서 미국 시장 우위 지속, 브라질/남미 시장을 분산 투자처로 추가합니다.
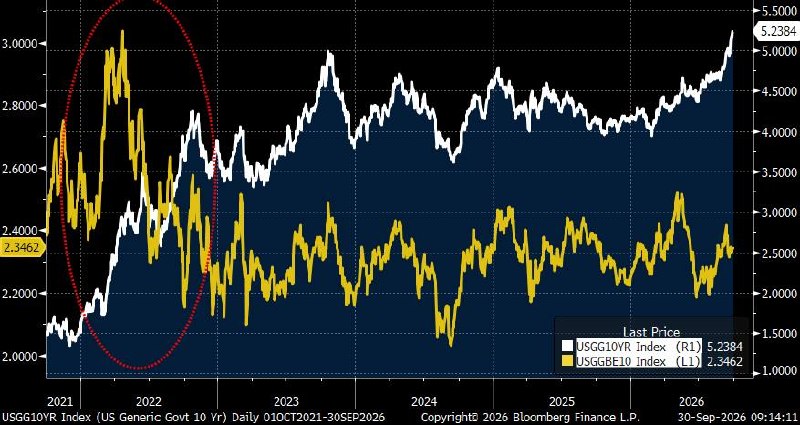
미 국채 장기물 수익률이 여름 마지막 몇 주 동안 몇 달간 지속되던 상승 추세 이후 다소 안정되는 모습을 보였고, 9월 하순에는 5.20% 부근의 핵심 저항선을 향해 평균 회귀(반등)를 시도하기도 했으나, 최근 며칠 사이 채권 매도 세력(금리 상승론자)이 다시 우위를 점했습니다. 과매도 상태와 주봉 기준 모멘텀 다이버전스 신호 등 강한 기술적 반등 여건에도 불구하고 시장의 흐름을 뒤집는 데는 실패했습니다.
이러한 매도세의 재개로 인해 당사의 매수(롱) 트레이딩 전략은 손절매(Stop-out) 처리되었으며, 현재는 단기 매도 세력의 힘이 소진되었다는 새로운 증거를 확인하기 전까지 관망(낮은 확신) 태세를 유지하고 있습니다. 미 국채 선물 일간 심리지수(DSI)의 강세론자 비중이 약 10% 수준에 머무르는 등 심리 지표는 여전히 극심한 과매도 영역에 위치해 있습니다. 또한, 당사의 미 선물 가중 푸트/콜 비율 1년 Z-스코어 역시 과매도 임계값인 2표준편차를 하회하고 있습니다.
현재 시장은 최고 5.59%의 금리를 기록했던 2003~2007년 매매 범위의 상단(채권 가격 기준 저점)을 위협하고 있습니다. 이 잠재적 지지선마저 무너질 경우, 다음으로 주목할 만한 차트 마디가(Level)는 2025년 10월부터 2026년 6월까지의 동일 파동(Equal Swings) 목표치인 5.78%이며, 그 너머 장기 마디가는 6%대에 형성되어 있습니다.
만약 시장이 과매도 영역에서 다시 평균 회귀(금리 하락/채권 가격 반등)를 시작한다면, 당사는 여전히 5.15~5.25% 구간을 가장 핵심적인 저항선으로 주시하고 있습니다. 이 구간은 늦여름 하향 이탈이 발생하기 전까지 2023~2026년 박스권의 주요 지지선 역할을 했던 곳입니다. 이 저항대를 상향 돌파(금리 하락)할 경우, 단기 CTA(추세추종형 재량/시스템 펀드) 매수 전환 신호가 근처에 위치해 있어 재량적 숏커버링(매도 포지션 청산)과 시스템 알고리즘 매수세를 유발할 가능성이 높습니다. 반대로, 향후 몇 주 동안 해당 돌파점보다 높은 금리 수준(낮은 채권 가격)에서 가격 형성이 지속된다면 중기적으로 매도 세력이 시장의 주도권을 계속 쥐게 될 것입니다.
스콧 베센트(Scott Bessent) 재무장관은 제프리스($JEF)의 애널리스트 데이비드 제르보스(David Zervos)를 고문으로 임명. 월요일 재무부는 "제르보스는 글로벌 금융 시장, 중앙은행 업무 및 거시경제 분석 분야에서 35년의 경험을 가지고 있다"고 밝혔다. 참고로 제르보스는 작년 연준의 금리 인하를 지지했으며, 제롬 파월 전 연준 의장을 "반(反)트럼프" 요원이라고 비판한 바 있음
제르보스는 자신의 게시물에서 임기가 4월에 끝난다고 언급했는데, 이는 특정 프로젝트를 이끌거나 참여하기 위해 발탁되었음을 시사. 이 프로젝트가 최소한 재무부의 국채 매입(바이백) 프로그램 확장, 그리고 최대치로는 '연준-재무부 협정 2.0'의 개발을 포함할 것으로 추정
How can I read @kkkontemp without a Telegram account?
TGViewer shows the public web preview Telegram publishes for KK Kontemporaries: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does KK Kontemporaries have?
KK Kontemporaries (@kkkontemp) has 20K subscribers on Telegram, refreshed roughly every 30 minutes.
Does KK Kontemporaries know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
 KK