TGViewer
Channel Public Channel
Центр Ипотечного Кредитования

Центр Ипотечного Кредитования

@ipoteka_1

Новый уровень ипотечного консалтинга
Больше 200 партнеров по России (ан, застройщики ИЖС и МКД, частные агенты по недвижимости);
Основатель компании
Екатерина Мишина @ipoteka_cik,
Почта: info@kreddom.ru
Тел: 88005555799
Для связи: @ipoteka_official
Subscribers
4.87K
Photos
672
Videos
294
Links
502
Recent Posts 15 shown
Post #2416 236
⚡️ЦБ СОХРАНИЛ СТАВКУ НА УРОВНЕ 14%
Post #2415 233

Forwarded from МЕТР клаб // Ипотечный агрегатор

🔸5⃣.1⃣🔸.2⃣🔸2⃣6⃣
Заседание Клуба ипотечных брокеров в рамках международного жилищного конгресса на тему:
💙 «Экосистема ипотечного брокера: все финансовые решения для клиента» 💙

Сегодня работа ипотечного брокера выходит далеко за рамки подбора банка и сопровождения ипотечной заявки. Меняется заемщик, усиливаются требования банков и комплаенс, появляются новые финансовые инструменты и дополнительные сервисы.

На одной площадке мы собрали ведущих экспертов ипотечного и финансового рынка, чтобы обсудить ключевые изменения 2026 года и практические решения для работы с клиентами.

В программе:

— Кирилл Матисов, директор по ипотечному бизнесу и развитию межрегионального направления «ЭТАЖИ СПБ» — архитектура ипотечной сделки, партнерство, дополнительные сервисы и география продаж;

— Ольга Филиппова, старший менеджер Frank RG, руководитель проекта «Ипотека» — рынок ипотеки 2026: тренды и прогнозы;

— Юлия Рыкунова, сооснователь и директор по развитию бизнеса М2 — новый портрет ипотечного заемщика, стратегии одобрения и инструменты риэлтора;

— Юлия Максимович, председатель Комитета по ипотеке РГР, основатель Ипотечного центра Юлии МаксимовичЪ — работа на рынке «дорогих денег», комплаенс, риски и новый ипотечный стандарт;

— Анастасия Ермилова, кредитный брокер, совладелец агентства недвижимости — финансовые решения и возможности кредитного брокера;

— Динара Ковалева, генеральный директор ООО «Верните налог» — налоги до сделки и их влияние на работу с клиентом;

— Екатерина Мишина, основатель компании «Центр Ипотечного Кредитования», руководитель 🤗🤗🤗🤗🤗 — Ипотека 2026 : золотое время для профессиональных брокеров

Заседание пройдет в формате экспертных выступлений и открытой профессиональной дискуссии. Участники смогут обсудить актуальные вопросы рынка непосредственно со спикерами и руководством Клуба.

Руководство Клуба: Максим Ельцов, Анатолий Норштейн, Юлия Смолянинова.

📅 5 октября, 14:30–18:00
📍 Зал «СБЕР | Технологии»

К участию приглашаются ипотечные и кредитные брокеры, риэлторы, руководители агентств недвижимости, представители банков и все специалисты, работающие с ипотечными заемщиками.

[Регистрация на заседание Клуба ипотечных брокеров]
Post #2414 375

Forwarded from Ипотека в России. Новости и аналитика

🚀 Ипотека на глазах становится абсолютно прозрачным продуктом - то к чему и стремился ЦБ, вводя все новые и новые ограничения и ужесточение правил выдачи кредитов.

🌱 Ажиотаж с семейной ипотекой спал и вроде все забыли, что с 1 октября анонсированы вновь изменения правил.

🌱 Многие считают, что никаких изменений вовсе не будет, случится сентябрьский всплеск, как это было в июне. Кому положено сделают план, но никаких изменений не случится и все будет как было раньше.

🌱 Я считаю, что всё-таки правила будут изменены, ставка будет дифференцирована, и продукт будет ещё менее доступным. С середины сентября опять будет не попасть на сделки, а дальше как будет пока  никто пока не знает. Это лишь мое частное мнение. Как говорится, будем посмотреть.

🌱 Уже сегодня мы видим точечное повышение первого взноса в банках. Это только начало, полагаю, дальше выше (первый взнос).

Банкроты

🌱 Я, как практикующий ипотечный брокер с большим количеством ежедневных обращений, могу утверждать однозначно - банкротов НЕ кредитуют массово, точно.

🌱 Как же много таких обращений стало. Это просто беда!

❗️Точечные решения по определенному портрету банкротов статистикой считать нельзя!

🌱 Двухлетний и еще более ранний опыт тех, кто смог взять ипотеку - не аргумент. Рынок изменился кардинально. Граждане  введены в заблуждение и ищут, ищут, ищут и... не найдут.

🌱 Еще одна проблема - переход с рассрочки на ипотеку. Застройщики утверждают, что расторжений ДДУ - единицы. Я четко вижу, как много тех, кто не ожидали так долго сохраняющейся высокой ставки, в результате чего не могут и не готовы получать кредит. То есть граждане оказались в заложниках маркетинговой истории. При этом такой инструмент сегодня по-прежнему очень популярен. Даже на готовых лотах. Считаем, думаем и не обольщаемся.

ИЖС

🌱 Сделок капля в море. Вот тут, я думаю, если семейную и будут менять, то ИЖС «тронуть» не должны.

🌱 ИЖС  бюджет  не «грузит». Если ввести ограничения, то отрасли станет еще хуже. Полагаю, ее поберегут хоть таким образом.

🌱 О снижении ключа всем уже понятно, что думать пока не стоит. Да и снижение с начала года не отыграло существенно на снижение ставок на вторичном рынке. Сегодня ставка 17% считается отличной. Не забываем считать ПСК. Страхование сильно подорожало.

🌱 Уровень отказов по ипотеке около 60%. Сбер придумал «заставлять» брать комбо и повышать ставку рискованным клиентам. Поэтому статистика по одобрениям у него сильно лучше. Кому очень надо - вариант, но дорого.

Итого

🌱 Осень еще больше заставит «затянуть пояса» . Вклады, кстати, в отдельных банках вновь «поползли» вверх.

Ваша Екатерина Мишина ❤️

#ЕкатеринаМишина
#ИпотечныйБрокер

@rusipoteka @ipoteka_cik
Post #2413 627
❗️❗️❗️❗️❗️❗️❗️❗️
❗️❗️❗️❗️

Вопрос: Можно ли получить семейную ипотеку, если один из супругов проходил процедуру банкротства?

К сожалению, банкротство одного из супругов станет причиной отказа — даже если процедура завершилась несколько лет назад.

🤍При семейной ипотеке банк проверяет обоих супругов. Неважно, есть ли у второго супруга доход, кто является основным заёмщиком и кто фактически оплачивает ипотеку.

🤍А если банкрот только один?

Если супруги подают заявку вместе, банк проверяет обоих.
И наличие завершённого банкротства у одного из них приведет к отказу.

🤍При этом текущие просрочки — не всегда приговор. Есть банки, которые готовы рассматривать заявки с просрочками у одного из супругов.

А вот к банкротству требования гораздо строже.

Что тогда делать?

🤍В ситуации, когда банк не готов кредитовать супруга с банкротством, одним из возможных вариантов становится расторжение брака и оформление ипотеки без бывшего супруга.

Но важно: развод не гарантирует одобрение.

🤍Некоторые банки всё равно могут учитывать обстоятельства бывшего супруга и дополнительно проверять ситуацию. Поэтому просто развестись и подать заявку — не значит автоматически получить ипотеку.

🤍Коротко

🤍Банкротство было 5 лет назад — можно?
🤍Факт давности сам по себе не гарантирует одобрение.

🤍У мужа официальный доход, а жена банкрот без дохода. Ее проверят?
🤍Да, если она участвует в сделке.

🤍Есть только просрочки, но банкротства не было — откажут?
🤍Не обязательно. Есть банки, которые рассматривают такие заявки.

🤍Развод решает проблему?
🤍Иногда это действительно единственный рабочий вариант, но даже он не гарантирует одобрение.

Если в вашей семье было банкротство и вы планируете ипотеку, не стоит подавать заявки наугад.

Напишите нам @ipoteka_official — разберём вашу ситуацию и подскажем, какие варианты можно рассмотреть. 🏠

🤍 Нужна ипотека? 88005555799
Post #2412 598
Кредитная история - нас легко прочитать.

Мы привыкли считать, что кредитная история — это сухие цифры: сумма, срок, просрочки. Но на самом деле это слепок нашего внутреннего устройства. Отношения с деньгами — это всегда про отношения с собой, со временем и с обещаниями, которые мы даём.

✔️Дисциплина как свобода

Одна моя знакомая — женщина с высоким достатком — исправно платит по крупным кредитам, но с завидной регулярностью опаздывает на 1–3 дня. Не потому, что нет средств. Просто в жизни она точно так же переносит встречи, забывает о договорённостях, живёт в режиме «как пойдёт».
Ирония в том, что её ипотеку одобрят — формально всё в порядке. Но цифры не врут: они показывают, что системность не купишь за деньги. Это свойство характера. И оно проявляется везде — от календаря до платежей.

✔️Зависимость, замаскированная под надёжность

А бывает и страшнее. Приходит человек с отличным доходом, берёт мелкие кредиты, гасит досрочно, потом снова берёт — и так по кругу. Формально — идеальный клиент. Но если присмотреться: за этим ритмом часто стоят не финансовая необходимость, а внутренняя пустота. Игромания, шопоголизм, попытка заткнуть дыру быстрыми покупками.
Он закрывает долги, но не закрывает вопрос: зачем ему это? Кредитная история становится не отчётом о доходах, а картой боли, которую человек носит с собой.


✔️ Быть или казаться?

И, конечно, классика: жизнь не по средствам. «Не важно быть, важно слыть» — это не просто поговорка, это диагноз целой ментальности. Люди берут кредиты на статус, на образ, на то, чтобы соседи завидовали. И банк, глядя в историю, видит эту гонку за миражами. Доходы могут быть любыми, но запросы всегда выдают истинное лицо.

Что нам говорит кредитная история на самом деле?

Она — не приговор и не оценка. Это скорее дневник наших выборов. Если человек с высоким доходом не берёт мелочь в кредит — это естественно, ему это не нужно. Но если он пытается доказать обратное, банк всё равно прочитает правду в его прошлых действиях.
Мы не можем обмануть систему, потому что система — это всего лишь сумма наших привычек.

В конечном счёте кредитная история — это не про деньги. Это про то, как мы обращаемся со своим словом, своим временем и своей свободой. И если вы хотите изменить историю — начните не с доходов, а с себя.

Ничего не понятно в кредитной истории - пишите , разберемся @ipoteka_official
Нужна Ипотека 88005555799
Post #2411 623
🏠 Квартира нравится, но льготной ипотеки на неё не хватает? Не всё потеряно!

Допустим, на покупку квартиры нужен кредит 8 млн ₽, а по семейной ипотеке вам доступно только 6 млн ₽.

И тут начинается классика:

— Искать квартиру дешевле ? 😭
— Брать все 8 млн по стандартной ставке? 😵‍💫
— Или всё-таки есть третий вариант?

Есть. Комбо-ипотека.

Берём 6 млн ₽ по льготной ставке, а недостающие 2 млн ₽ — по стандартной.

И самое интересное: у комбо-ипотеки есть два варианта.

Вариант №1 — средневзвешенная ставка.
Банк смешивает льготную и стандартную части в одну ставку. Получается один кредит и один график.

Вариант №2 — два графика.
Льготная часть живёт своей жизнью, стандартная — своей. 😄

И вот этот вариант часто оказывается выгоднее, потому что высокая ставка применяется только к той части, которой вам не хватило.

То есть не надо брать все 8 млн ₽ по стандартной ставке, если вам не хватило всего 2 млн ₽.

💡 Поэтому если квартира подходит вам по району, площади, цене и вообще «ВОТ ОНА!» — не спешите отказываться только из-за лимита льготной ипотеки.

Сначала стоит посчитать комбо.

А мы как раз можем помочь разобраться, какой вариант получится выгоднее в вашем случае.

📩 Напишите нампосчитаем и сравним варианты.
Post #2410 643
🐱🤪😃 СНИЗИЛ КЛЮЧЕВУЮ СТАВКУ ДО 14% ОПЯТЬ 0,25!
  • 🔥 4
  • ❤ 2
Post #2406 852
🏡 Почему ипотеку на ИЖС выдают далеко не все банки?

Казалось бы, спрос на строительство своих домов огромный, продукт рынку очень нужен. Но мы видим, что банки всё осторожнее подходят к таким сделкам. Почему кредиты на ИЖС есть только в некоторых банках? Разбираем 3 главные причины 👇

1️⃣ Это скорее политическое, чем коммерческое решение.
Кредитование ИЖС — это часть госповестки. Поэтому такими сделками занимаются в основном крупные федеральные банки с полным покрытием территории РФ (включая новые регионы).

2️⃣ Высокие риски для банка, несмотря на эскроу.
Многие думают, что эскроу-счета снимают все риски. Они (принято считать) защищают заказчика, но для банка это отнюдь не гарантия. Банк не всегда может оценить залог (будущий дом) по достаточной стоимости, из-за чего приходится формировать дополнительные резервы.

3️⃣ Только гиганты могут взять эти риски на себя.
Именно по двум причинам выше ниша ИЖС в ипотеке — удел топовых федеральных банков. У них есть запас прочности и ресурсы, чтобы абсорбировать возможные проблемы с ликвидностью и оценкой залога. А так же все еще существующие риски недостроя.

📊 Продукт рынку нужен, спрос на ИЖС есть. Но банки абсолютно обоснованно подходят к выдаче таких кредитов с большой осторожностью. Риски залоговой массы пока перевешивают легкость выдачи.

Нужна ипотека на ИЖС или любые иные цели 🎯?

Пишите @ipoteka_official
8(800) 555-57-99
+7 (962) 568-18-64
  • 👍 3
  • 🔥 2
  • ❤ 1
Post #2405 811
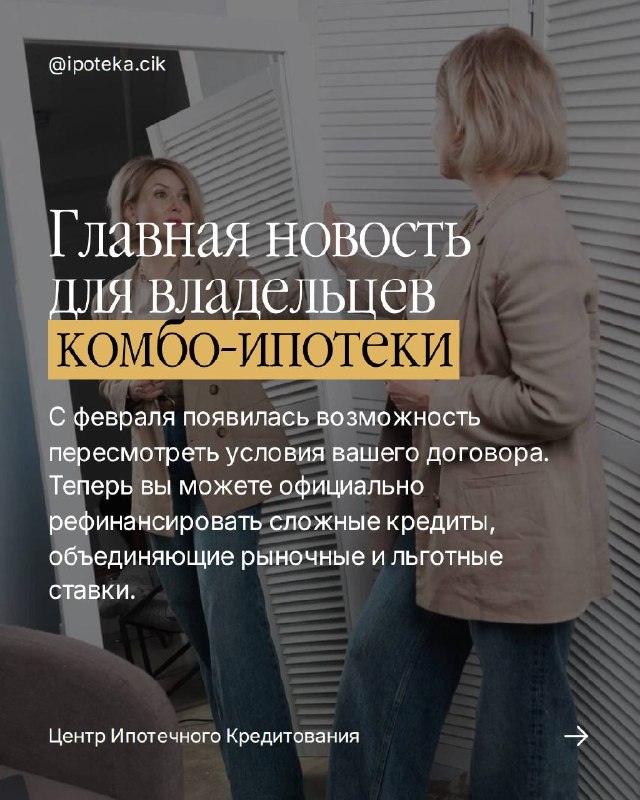
💰 Что такое комбо-ипотека и зачем она нужна?

Многие думают, что по семейной ипотеке можно купить жильё только в пределах льготного лимита: до 6 млн ₽ в регионах и до 12 млн ₽ в Москве и Санкт-Петербурге. Но это не совсем так.

👉 Если стоимость квартиры выше, можно воспользоваться комбо-ипотекой. Это программа, в которой к льготной сумме добавляется часть кредита по рыночной ставке. Благодаря этому можно купить более дорогую недвижимость, не ограничиваясь только лимитом семейной ипотеки.

Есть два варианта оформления:

✔️ Два отдельных кредита (два графика платежей): один — по льготной ставке, второй — по рыночной. Такой вариант часто позволяет снизить переплату.

✔️ Средневзвешенная ставка: льготная и рыночная части объединяются в один кредит с единой ставкой, которая получается ниже обычной рыночной.

Да, за часть суммы придётся платить по рыночной ставке.

Но это может быть гораздо выгоднее, чем полностью отказываться от понравившейся квартиры только потому, что её стоимость превышает льготный лимит.

Если вы считали, что семейная ипотека — это максимум 6 или 12 миллионов рублей, теперь знаете: в некоторых случаях можно получить больше благодаря комбо-ипотеке.

📩 Если хотите разобраться, какой вариант будет выгоднее именно в вашей ситуации, пишите в комментариях или в личные сообщения.

@ipoteka_official
8800 555 57 99
+7 (962) 568-18-64
  • ❤ 1
  • 🔥 1
Post #2404 825
Ипотека под 7,3% вместо 6%: клиент был возмущен, но в итоге принял верное решение 🏡

В продолжение темы «завышенных» ставок. Недавно был показательный кейс по ИЖС.

Банк одобрил кредит клиенту строго в формате «комбо». Возможности получить базовую ставку 6% не было — банк выставил 7,3%.

Клиент, мягко говоря, расстроился. Его можно понять:
❌ Ставка выше ожидаемой.
❌ Сумма кредита выросла, а значит, пришлось пропорционально увеличить и первоначальный взнос (чтобы соблюсти соотношение 20,1% от стоимости договора подряда).
❌ Сумма самого договора подряда тоже увеличилась.

Клиент планировал внести минимальный ПВ, а тут такие вводные. Разочарование было очевидным. Но я предложила посмотреть на ситуацию чуть шире и оценить реальность.

Что мы имеем по факту?
1️⃣ Альтернативы нет. Другие банки клиенту на тот момент отказывали категорически.
2️⃣ Рынок диктует условия. Базовая рыночная ставка сейчас объективно 18–19%.
3️⃣ Инфляция съедает всё. 7,3% в текущих экономических реалиях — это, по сути, комфортная рассрочка.
4️⃣ Банковская математика.Банк адекватно оценил риски: молодой клиент, в истории были закрытые микрозаймы (МФО), минимальный первый взнос. Отсюда и надбавка к ставке. Это абсолютно объяснимо.

Главный вопрос: взять ставку чуть выше базовой, но под вполне комфортные условия и получить деньги на стройку, либо остаться вовсе без своего дома? Выбор очевиден.

Клиент подписал кредитный договор. И я абсолютно уверена: когда ставки снова поползут вверх (а мы все понимаем, что в ближайшем будущем для семей с одним ребенком условия могут ужесточиться), он скажет себе спасибо за то, что принял верное решение и забронировал деньги банка сегодня.

Идеальных условий не бывает. Бывает адекватная оценка реальности и умение видеть возможности там, где другие видят только преграды. 🤝

💬 Нужно пройти сложный кейс с ИЖС или нестандартной анкетой по любой программе? Пишите @ipoteka_official разберем ваши варианты и найдем работающее решение!
  • ❤ 7
  • 🔥 3
  • 👍 1
Post #2403 860
Секрет Сбера: почему они одобряют ипотеку почти всем? 🤫

Низкий процент отказов по ипотеке в Сбере — это расчет и очень занятная стратегия.

Банк сталкивается с дилеммой: отказывать «рискованным» клиентам и терять рынок, или выдавать всем, но страховать свои риски. Выбрали второе. Получилось настоящее «соломоново решение».

1️⃣ Индивидуальная ставка. Вы не идеальны в глазах скоринга? Ок, ставка будет выше.
2️⃣ Ипотека в формате комбо. Вам не одобрят в льготном лимите. Банк даст принудительно бОльшую ставку, но на сумму превышения включит рыночный процент. Итоговая ставка будет повышена.

Сбер — фактически монополист в этой технике принятия решений. Он выдает ипотеку практически всем, но каждый платит свою цену за одобрение. Поэтому итоговая ставка устанавливается индивидуально для каждого клиента.

Но давайте будем честны: банк лишь предлагает условия. Решение принимаем мы.
Итого, для НЕ идеальных клиентов ставка выше, для прозрачных и понятных - ниже.

Нужна ипотека ?
@ipoteka_official
  • 🔥 9
  • ❤ 2
Post #2402 845
Проверка кредитной истории - важнейший этап работы с ипотечной заявкой.

Анализ кредитной истории - первое, а в отдельных случаях - основное, что проверят банк при анализе заемщика.

Важно все: кредитная дисциплина, нагрузка и исторические отказы и обращения.

Нужна ипотека? Обращайтесь !
@ipoteka_official
  • ❤ 5
Older posts →

About this channel

How can I read @ipoteka_1 without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Центр Ипотечного Кредитования: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Центр Ипотечного Кредитования have?
Центр Ипотечного Кредитования (@ipoteka_1) has 4.87K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Центр Ипотечного Кредитования know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →