TGViewer
Channel Public Channel
Inside Era

Inside Era

@insideera

Оперативно выкладываем инвест идеи от всех топовых брокеров и УК

О нас: http://invest-era.ru

Вся информация не является ИИР

По вопросам рекламы https://t.me/andrey_investera
Subscribers
2.26K
Photos
621
Videos
0
Links
423

Showing posts older than #1209 · Back to latest

Older Posts 16 shown
Post #1208 807
Напоминаю всем, чтобы не потеряться. 🤝

Думаю, многие чувствуют, что Telegram работает нестабильно.

‼️ Вот ссылка, жмите и подписывайтесь сейчас, пока ещё есть возможность.

В Max Евгений уже начал работу и даже ввели новую рубрику. Переходите и изучайте.

#промо
  • 👎 4
  • ❤ 1
Post #1207 930
🤖 Яндекс делает ставку на AI-монетизацию: Алиса может стать новым драйвером роста

Яндекс остаётся одним из ключевых игроков российского IT-рынка с диверсифицированной экосистемой сервисов. Компания продолжает наращивать выручку за счёт рекламы, электронной коммерции, облачных решений и финтех-направления, а развитие искусственного интеллекта открывает новый источник доходов.

По итогам 2025 года выручка выросла на 32%, скорректированная EBITDA — на 49%, а чистая прибыль — на 40%. Менеджмент ожидает, что в 2026 году выручка приблизится к 1,7 трлн руб., а EBITDA составит около 350 млрд руб., что соответствует рентабельности около 20%.

Одним из ключевых драйверов может стать развитие транзакционного ИИ. Компания выделяет отдельное направление, в рамках которого Алиса сможет не только рекомендовать, но и совершать покупки, становясь новым каналом продаж для бизнеса. В Яндексе оценивают потенциал этого рынка примерно в 3 трлн руб. к 2030 году, что создаёт возможности для роста комиссионной и рекламной выручки.

Акции остаются относительно недорогими по мультипликаторам — оценка по EV/EBITDA около 5х выглядит ниже исторических уровней. С учётом сильных позиций в рекламе, e-commerce и облачных сервисах компания сохраняет фундаментальный потенциал роста.

В среднесрочной перспективе ориентир по цене оценивается около 5150 руб., что предполагает умеренный апсайд при сохранении текущей динамики бизнеса.

▪️Идея Альфа Банк
#идея #YNDX
  • 👍 8
  • ❤ 1
  • 🔥 1
Post #1206 718
💊 Промомед ускоряется: фарма растёт быстрее рынка

Промомед демонстрирует опережающие темпы роста в российском фармацевтическом секторе. По итогам 2025 года выручка увеличилась до 38 млрд руб. (+75%), что значительно выше среднерыночных темпов. Компания ориентируется на показатель около 60 млрд руб. в 2026 году, а продажи в натуральном выражении за прошлый год выросли на 85%. Публикация полной отчетности ожидается в апреле и может стать важным ориентиром для оценки маржинальности.

Ключевым фактором роста остается ориентация на внутренний рынок. Компания выигрывает от ухода иностранных производителей, а также от политики импортозамещения и вывода собственных препаратов. Это позволяет наращивать долю рынка и поддерживать высокие темпы расширения бизнеса.

Дополнительный интерес инвесторов связан с дивидендной политикой. Из нее убрали требование о положительном денежном потоке, что повышает вероятность первой выплаты после IPO 2024 года.

Технически акции торгуются в восходящем канале с конца 2025 года. После формирования «золотого креста» бумаги удерживаются выше 200-дневной средней, а текущие уровни находятся у нижней границы канала, что делает их чувствительными к новостным драйверам.

Ближайшим триггером может стать публикация отчетности, которая способна запустить переоценку бумаг при сохранении высоких темпов роста.

▪️Идея БКС
#идея #PRMD
  • 👍 4
  • ❤ 2
  • 🔥 1
  • 🤯 1
Post #1205 903
💼 Мосгорломбард ускоряется: рост выручки и высокая оборачиваемость

МГКЛ (Мосгорломбард) опубликовал предварительные операционные результаты за январь–февраль 2026 года, показав заметное ускорение бизнеса. По оценке компании, выручка за период может составить около 7,5 млрд руб., что примерно в 3,7 раза выше уровня прошлого года.

Количество клиентов продолжило расти и достигло 35,2 тыс. человек против 34,8 тыс. годом ранее, что отражает стабильный спрос на услуги компании.

Отдельно отмечается улучшение качества портфеля. Доля товаров, находящихся в хранении более 90 дней, снизилась до 4,6%, что стало минимальным значением за всю историю наблюдений. Это указывает на высокую оборачиваемость и эффективное управление товарными запасами.

Компания связывает рост показателей с развитием сразу нескольких направлений бизнеса — ломбардного сегмента, ресейла и оптовых операций с драгоценными металлами. Улучшение структуры портфеля и ускорение оборота капитала поддерживают рентабельность и создают условия для дальнейшего расширения бизнеса.

▪️Идея Фридом Финанс
#идея #MGKL
  • ❤ 3
  • 👍 3
  • 🔥 2
Post #1204 931
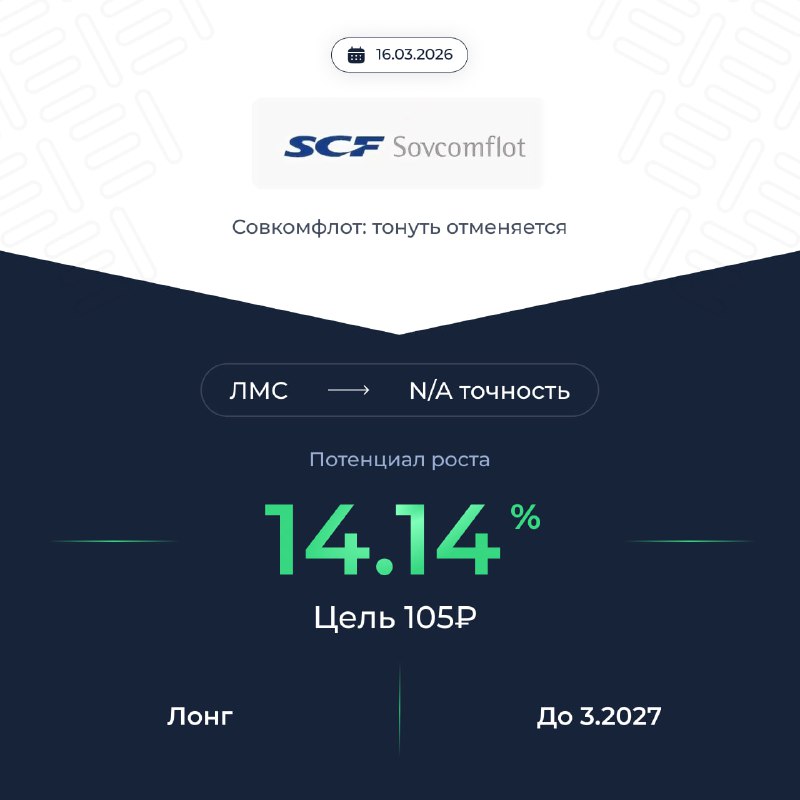
🚢 Совкомфлот пережил шторм, но ставки на фрахт дают шанс на разворот

Финансовые результаты Совкомфлота за 2025 год оказались слабыми. Выручка снизилась до 108,9 млрд руб. (-36,8%) на фоне санкционных ограничений, а компания зафиксировала убыток 53,5 млрд руб. против прибыли годом ранее. Давление на показатели оказали падение доходов, рост расходов, обесценение части флота и отрицательные курсовые разницы.

Скорректированный результат выглядел лучше, но также остался отрицательным — около -0,5 млрд руб. При этом долговая нагрузка выросла: чистый долг увеличился до 26 млрд руб., что связано с вводом новых судов, включая газовоз «Алексей Косыгин».

Во втором полугодии появилась позитивная динамика — выручка начала восстанавливаться. Дополнительную поддержку сектору дают рост ставок фрахта и напряженность на Ближнем Востоке, что повышает спрос на морские перевозки.

Бизнес компании частично защищён долгосрочными контрактами в арктических проектах, обеспечивающих стабильный денежный поток. При улучшении конъюнктуры загрузка флота может вырасти, что создаёт условия для восстановления финансовых результатов.

При сохранении текущих тенденций потенциал роста акций на горизонте года оценивается примерно до 105 руб., что соответствует умеренному апсайду.

▪️Идея ЛМС
#идея #FLOT
  • 🔥 4
  • ❤ 3
  • 👍 1
Post #1203 996
Telegram будет официально заблокирован 01.04.2026 ‼️

Чтобы не потерять с вами связь — создан отдельный канал "Рост Капитала" в MAX.

👉Подписывайтесь — ссылка

В MAX также будет публиковаться огромное количество эксклюзивного контента.

#промо
  • 👎 6
  • ❤ 2
Post #1201 1.06K
ЕМС: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры


▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — Прогноз отсутствует

✏️ Комментарий Inside Era


С 10% вероятностью будет выплата за 2025 год из-за увеличения доли мажоритария в капитале

#дивиденды #GEMC

Дивиденды | Сайт | Бот | Акции
  • 👍 2
  • 🔥 2
  • ❤ 1
Post #1200 991
​​🎮 AFK «Система»: выход из консолидации может вернуть акции в игру

Акции АФК «Система» остаются в фазе бокового движения, формируя диапазон накопления после снижения. Техническая картина указывает на попытку разворота — котировки оттолкнулись от сильного уровня поддержки, и при выходе из текущей консолидации может начаться формирование восходящего тренда.

При доле позиции около 6% и стоп-уровне 12,9 руб. риск для портфеля оценивается примерно в 0,30%, при этом соотношение потенциальной прибыли к риску составляет около 2,2, что соответствует умеренно привлекательной спекулятивной конфигурации.

С фундаментальной точки зрения холдинг выигрывает от ожиданий смягчения денежно-кредитной политики. Снижение ключевой ставки уменьшает стоимость обслуживания долга и одновременно повышает оценку активов, входящих в портфель группы.

Дополнительным фактором остаются возможные IPO дочерних компаний, а также рост дивидендных выплат от публичных активов. Реализация этих сценариев может привести к сокращению дисконта холдинга к стоимости его портфеля и поддержать котировки в среднесрочной перспективе.

▪️Идея Финам
#идея #AFKS
  • 👍 6
  • ❤ 1
  • 🔥 1
Post #1199 973
📝 Комментарии к идеям брокеров от 17 марта

🔷 Идея:
Риком-Траст: МТС MTSS, покупка до марта 2027. Апсайд – 37%

♦️ Мнение:
Данный апсайд больше подходит, если отсчитывать от летнего дивгэпа. Компания – ставка на дивиденды, а они за 2026, скорее, снова останутся 35 руб. С текущих это 15% доходность. Соответственно, рост под дивиденды + снижение ставки в 2026 дает апсайд около 20% от текущих.

🔷 Идея:
Финам: Аэрофлот AFLT, покупка до марта 2027. Апсайд – 26%

♦️ Мнение:
Не раз говорили – реализуется только при окончании СВО. И то, эффект будет недолгосрочным, так как компании нужно срочно расширять мощности, чтобы не перейти к стагнации. Иначе котировки останутся в боковике.

🔷 Идея:
Атон: Газпром GAZP, покупка до марта 2027. Апсайд – 27%

♦️ Мнение:
Еще один апсайд чисто на геополитике. Закончится СВО – котировки вырастут даже больше указанного. Нет – не вырастут и на 20%. Газ в ЕС в прежних объемах не вернется. Закончится конфликт в Иране – закончится и рыночная паника. Во-вторых, у компании активизируется капекс на азиатском направлении – риски очередного отсутствия дивидендов.

#комментарии
  • 👍 9
  • ❤ 1
Post #1197 906
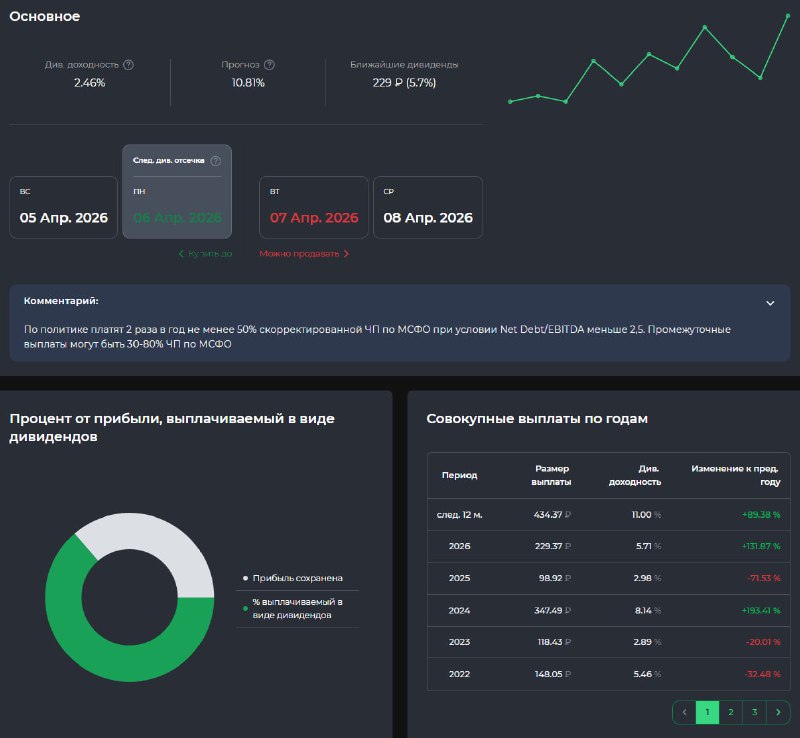
Черкизово: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры


▸ Текущая див. доходность — 2.46%
▸ Прогноз на 12 мес — 10.81%
▸ Ближайшая отсечка — 06 Апр. 2026

✏️ Комментарий Inside Era


Ожидаем возобновления дивидендов в ближайшие 12 месяцев из-за приостановки большинства инвестпроектов

#дивиденды #GCHE

Дивиденды | Сайт | Бот | Акции
  • ❤ 5
  • 🔥 3
  • 👍 2
Post #1196 1.02K
Не забудьте подписаться на Евгения, на днях рассказывали о нем👇

https://t.me/+EGGh-a4cu9BmMmIy

У него на канале - только сделки. Например, сегодня он со своими подписчиками закрыл сделку на 10 млн. с параметрами 30% годовых. Тем самым дал сотням человек возможность заработать.

Действительно достойный канал 🤝
  • 👎 1
Post #1194 1.54K
Газпром: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры


▸ Текущая див. доходность — —
▸ Прогноз на 12 мес — —
▸ Ближайшая отсечка — Прогноз отсутствует

✏️ Комментарий Inside Era


Не ожидаем выплат в 2026 из-за значительной долговой нагрузки, приоритезации капекса.

#дивиденды #GAZP

Дивиденды | Сайт | Бот | Акции
  • 👍 8
  • ❤ 3
  • 🔥 2
Post #1193 1.17K
🔥 Газпром отстаёт от нефти и газа — но именно это создаёт потенциал

На фоне обострения ситуации на Ближнем Востоке цены на нефть и газ растут, что поддерживает котировки нефтегазового сектора. Однако акции Газпрома пока реагируют слабее рынка, несмотря на улучшение внешней конъюнктуры.

Дополнительным драйвером остается структура рынка. В случае улучшения ожиданий по прибыли и дивидендам это может привести к ускоренному росту котировок за счёт закрытия недовеса.

▪️Идея Атон
#идея #GAZP
  • 👍 3
  • 👎 3
  • 🔥 3
  • ❤ 1
Post #1192 1.18K
✈️ Аэрофлот: рынок уже учёл риски, но потенциал остаётся

«Аэрофлот» остаётся крупнейшим авиаперевозчиком на российском рынке и продолжает наращивать пассажиропоток. Компания расширяет маршрутную сеть, особенно в направлениях дружественных стран, что поддерживает загрузку рейсов и выручку. Дополнительным фактором устойчивости стало страховое урегулирование по ряду самолётов, что улучшило финансовое положение перевозчика.

При этом отрасль сохраняет ряд ограничений. Среди ключевых рисков — сложности с обслуживанием авиапарка, необходимость импортозамещения запчастей и оборудования, а также сохраняющаяся геополитическая неопределённость, которая может влиять на операционные показатели компании.

По оценке аналитиков «Финама», акции «Аэрофлота» имеют рейтинг «Покупать» с целевой ценой 64,87 руб. на горизонте 12 месяцев, что предполагает потенциал роста около 23% от текущих уровней.

За последний год бумаги компании снизились примерно на 32%, и, по мнению аналитиков, значительная часть рисков уже отражена в текущих котировках. Одновременно дальнейший рост пассажирооборота и развитие маршрутной сети могут стать факторами восстановления стоимости акций.

▪️Идея Финам
#идея #AFLT
  • 👍 5
  • 🔥 3
  • ❤ 1
Post #1190 1.02K
Евротранс: прогноз по дивидендам на 12 месяцев

📊 Ключевые цифры


▸ Текущая див. доходность — 28.22%
▸ Прогноз на 12 мес — 18.41%
▸ Ближайшая отсечка — 08 Июля 2026

✏️ Комментарий Inside Era


Возрастают риски отмены или снижения дивидендов в ближайшие 12 месяцев из-за ухудшения способности обслуживать долги

#дивиденды #EUTR

Дивиденды | Сайт | Бот | Акции
  • 👍 3
  • ❤ 1
  • 🔥 1
Post #1189 1.11K
💰 МТС снова включает режим дивидендов: потенциал доходности до 35%

Акции МТС вновь привлекают внимание благодаря стабильной дивидендной политике и устойчивым финансовым результатам. Текущая цена бумаги находится около 227,5 руб., а ориентир на горизонте года оценивается примерно в 275 руб.

По итогам 2025 года компания показала уверенный рост бизнеса. Выручка увеличилась до 807,2 млрд руб. (+14,7% г/г) благодаря развитию телеком-услуг, а также сегментов AdTech и финтеха. Показатель OIBDA вырос до 280 млрд руб. (+13,5%).

Чистая прибыль сократилась до 38,6 млрд руб. (-24,7%), однако это связано в основном с разовыми факторами — убытками от неоперационной деятельности и эффектом продажи бизнеса в Армении годом ранее. При этом долговая нагрузка улучшилась: чистый долг снизился до 458,3 млрд руб., а показатель Net Debt/OIBDA — до 1,6x.

Согласно дивидендной политике на 2024–2026 годы, компания планирует выплачивать не менее 35 руб. на акцию ежегодно. При текущей цене это соответствует дивидендной доходности около 15%.

Дополнительным драйвером может стать снижение ключевой ставки, которое уменьшит процентные расходы компании и поддержит прибыль.

С технической точки зрения акции продолжают двигаться в восходящем канале, отталкиваясь от его нижней границы. С учетом роста цены и дивидендов совокупная потенциальная доходность на горизонте года может достигать около 35%.

▪️Идея Риком-Траст
#идея #MTSS
  • 👍 8
  • ❤ 2
  • 🔥 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →