TGViewer
Channel Public Channel
Era Global

Era Global

@infousamarket

Качественная аналитика по иностранным фондовым рынкам, в первую очередь США и Китай.

Рекламу не продаем
Связаться с нами - https://t.me/ie_contact
Наши продукты http://invest-era.ru

Вся информация не является ИИР
Subscribers
5.02K
Photos
1.5K
Videos
3
Links
3.3K
Recent Posts 19 shown
Post #5507 242

Forwarded from Invest Era

Чем мы занимаемся на Unity и как достигаем результата? 

Краеугольный камень – аналитика. У нас в фокусе внимания около 500 компаний + мы постоянно ищем новые персептивные варианты. По большинству компаний есть разборы – на создание каждого уходит по 3-4 часа, все чтобы получить глубокое представление о компании и рисках. 
Если выходит новость по компании, используя ранее сделанные разборы мы можем легко ее интерпретировать и принять решение о покупке/продаже. А не начинать копаться в отчетах и не разобравшись, спешно принимать решения. За неделю выходит около 30 коротких аналитических заметок с аналитикой по новостям/событиям/отчетам. 

Точки входа, потенциал роста компаний в помощь, все инструменты собраны в одном месте. 
На основе разборов и этого круга в 500 компаний составляются портфели и проводятся ребалансировки. Вы можете копировать эти портфели целиком или собрать на их основе свой.  
По любой компании можно задать вопрос в чате. Сложно принять решение? Висит убыток? Непонятно почему падает? Пишите в чат!

Еженедельные видеообзоры рынка. Здесь фокусируемся на макро ситуации, трендах, коммодитиз, наиболее интересных компаниях. 

Обучающий курс – 60 тем, можно изучать как с нуля, так и с вашего уровня. А самое главное – задавать вопросы в чате. Многие подписчики серьезно прокачали навык анализа компаний таким образом. 

90% на Unity 
Все эти преимущества можно заполучить всего за 827 рублей  в месяц. В бесплатном канале Era Global всего 10% информации. 90% находится на Unity. 

Здраво подходим к ситуации на рынках. Не сидели в шортах весь 2023 год. Закупались на дне в октябре 2023, марте 2023, октябре 2022. И Китай покупали на дне и тоже дождемся роста. 

Помощь 
Во время поездок по Азии, я забирался на несколько вершин. Я люблю во всем разбираться самостоятельно. Но здесь я доверяюсь гиду и слушаю его рекомендации. Таким образом я снижаю риски, экономлю время и получаю знания о правильном восхождении. Также и с нашими продуктами. Команда экспертов трудится, чтобы дать вам результат. Невозможно самостоятельно контролировать свой портфель, следить за рынком и новостями, успевать разбирать отчеты, быстро на все это реагировать и выбивать высокую доходность. Есть легкий и быстрый контакт через чат. 

Отзывы 
Мы ничего не скрываем. Хотите узнать про качество продукта и нравится ли нашим платным подписчикам – спросите в чате: https://t.me/usamarke1/7841. Лучше всего – реальные отзывы живых людей. 

Приобрести подписку по промо-акции: https://t.me/usamarke1/8121?single
  • 👍 5
  • 🤔 1
Post #5506 461
🩺 Integra LifeSciences (IART): самая низкая оценка в отрасли

Integra LifeSciences — американская компания из сегмента медицинского оборудования. Она производит хирургические инструменты, нейрохирургические продукты, решения для нейрореанимации, отоларингологии и реконструкции тканей.

Инвестидея здесь — восстановление после внутренних проблем, которое уже идет полным ходом. У компании востребованные нишевые продукты, но последние годы на результат давили производственные сбои, вопросы качества, слабая рентабельность и низкий FCF. Сейчас ключевой вопрос — сможет ли Integra вернуть нормальную операционную эффективность и хотя бы частично приблизиться к историческим и среднеотраслевым уровням маржи.

📊 Отчёт за Q2 2026: лучше ожиданий и с признаками стабилизации

▪️ Выручка: $419 m (+1% г/г), на уровне прогноза.
▪️ EPS Non-GAAP: $0,56 (+24% г/г), +17% к прогнозу.
▪️ Скорректированная EBITDA: $78 m (+10% г/г).
▪️ Маржа скорректированной EBITDA: 19% (+2 п.п. г/г).

То есть выручка почти не растёт, но качество бизнеса улучшается: маржа восстанавливается, расходы под контролем, а денежный поток снова вышел в положительную зону.

📍 Выручка по сегментам:
▪️ Специальная хирургия (CSS) — $309 m (+3% г/г, 70% выручки).
▪️ Тканевые технологии (TT) — $110 m (-2% г/г, 30% выручки).

🧩 CSS — основа бизнеса и главный стабилизатор

Внутри сегмента спрос на нейрохирургию устойчивый, а рост поддержали Certas Plus, CUSA и BactiSeal. У Integra есть нишевые продукты, которые нужны больницам и хирургам, поэтому проблема компании была не в исчезновении спроса, а в исполнении: производстве, поставках, качестве и расходах.

🧩 TT пока слабее, но здесь главный потенциал восстановления

Сегмент тканевых технологий снизился на 2% г/г, до $110 m. Давление сохраняется из-за слабости отдельных продуктов, включая MicroMatrix и Integra Skin, но часть негатива компенсируется ростом DuraSorb, перезапуском PriMatrix и улучшением заказов по частным маркам.

Главный будущий катализатор — SurgiMend. Компания запустила производство на заводе в Брейнтри и продолжает идти к коммерческому перезапуску продукта в 4 квартале. Сейчас формируются запасы для поддержки этого запуска.

Более широкая цель — получить расширение показаний для SurgiMend в 2027 году, а затем и для DuraSorb. Если это получится, Integra сможет предлагать и биологические, и синтетические решения для реконструкции груди с имплантатами.

📈 Главная идея — нормализация маржи

За последние годы темпы роста выручки в целом были низкими, а на 2026 год прогнозируется всего +2–4% г/г. При этом валовая маржа выросла на 2 п.п. г/г, как и маржа скорректированной EBITDA. Это отражает улучшение производственной эффективности, снижение затрат на устранение дефектов и эффект инициатив по улучшению маржи.

В нормальной ситуации для компаний отрасли операционная маржа часто находится заметно выше текущих уровней Integra. Поэтому даже без сильного роста выручки возврат к более нормальной рентабельности может дать быстрый рост EPS.

⚠️ За что дисконт

Рынок пока не верит, что проблемы полностью решены. У компании уже были производственные сбои, претензии к качеству, слабый FCF и высокая волатильность маржи. Поэтому двух хороших кварталов недостаточно, чтобы рынок сразу начал оценивать Integra как нормальную medtech-компанию.

Второй риск — баланс. У компании $1,87 b долга и леверидж около 4,1x. Менеджмент ждёт снижения кредитного плеча ближе к целевому диапазону 2,5–3,5x к концу 2026 года, но для этого нужно, чтобы EBITDA продолжила восстанавливаться, а FCF улучшался.

💰 Оценка

Integra торгуется на 30–65% дешевле среднеотраслевых мультипликаторов и кратно дешевле крупных компаний-аналогов. Если компания действительно стабилизировала производство, то даже простое возвращение к нормальной марже может дать сильную переоценку. При FWD P/E около 10 это даёт диапазон $26–30 (рост х2 по верхней границе).

🔎 Продолжение по ссылке
  • 👍 10
  • 🔥 3
  • ❤ 1
Post #5505 682
🏦 ФРС снова повысила ставку: инфляция важнее политического давления

ФРС повысила диапазон ставки на 25 б.п. до 3,75–4,00%. Это первое повышение с 2023 года и важный разворот в политике и коммуникации регулятора: ещё несколько месяцев назад рынок спорил, насколько долго продлится пауза, а теперь базовый сценарий снова смещается в сторону более жёсткой политики.

Решение было принято единогласно. Глава ФРС Кевин Уорш объяснил его просто: инфляция слишком высокая и остаётся такой слишком долго. Для рынка это главный сигнал — ФРС больше не хочет смотреть на рост цен как на временный эффект энергетики, тарифов или геополитики.

📈 Почему ФРС пошла на повышение

Главная причина — инфляция всё ещё далеко от цели 2%. В августе CPI остался на уровне 3,4% г/г. Это ниже пиков прошлых лет, но всё ещё слишком высоко для ФРС, особенно с учётом роста цен на энергию после конфликта на Ближнем Востоке, тарифов и устойчивого спроса.

При этом экономика пока не выглядит слабой. В новых прогнозах ФРС повысила оценку роста ВВП на 2026 год до 2,3%. То есть у регулятора появилась возможность ужесточать политику без немедленного страха сломать экономику.

Именно это сочетание — высокая инфляция + достаточно сильная экономика — и стало основанием для повышения ставки.

🔮 Прогноз стал жёстче

Сентябрьский dot plot показал, что большинство участников FOMC ждут ещё как минимум одного повышения ставки до конца года. По данным Reuters, 16 из 18 участников прогнозировали ещё одно повышение в 2026 году.

ФРС также повысила прогноз по инфляции PCE на конец года до 3,7%. Это неприятный сигнал: регулятор фактически признаёт, что возвращение инфляции к 2% займёт больше времени.

То есть сентябрьское заседание — это не разовое повышение. ФРС оставляет дверь открытой для дальнейшего ужесточения, если инфляция не начнёт замедляться быстрее.

📉 Реакция рынка

Акции отреагировали слабо — повышение ставки ухудшает перспективы для рисковых активов, особенно компаний роста. Но паники не было, потому что само повышение в значительной степени уже было заложено в цены. Более важной стала не сама ставка, а тон ФРС: решение единогласное, прогнозы по инфляции выше, а большинство участников FOMC видят необходимость ещё одного повышения до конца года.

Реакция в облигациях была более показательной. Доходности коротких облигаций выросли, потому что рынок заложил более жёсткую траекторию ставки.

Для экономики в целом это, очевидно, негатив. Особенно чувствительны те активы, где большая часть стоимости завязана на будущие денежные потоки: технологии, ИИ-компании, криптовалюта и другие дорогие истории.

📊 Что это значит для рынка

Для акций сигнал смешанный. С одной стороны, повышение ставки — негатив для мультипликаторов. Чем выше доходности, тем сложнее рынку оправдывать высокие оценки, особенно если рост прибыли не ускоряется.

С другой стороны, ФРС повышает ставку не на фоне рецессии, а на фоне достаточно устойчивой экономики и рекордных прибылей компаний, о чём мы недавно писали. Это снижает риск немедленного обвала, но повышает требования к качеству бизнеса.

В такой среде рынок будет лучше относиться к компаниям с сильным FCF, низкой долговой нагрузкой, ценовой силой и устойчивой маржой. А вот бизнесы с высокой долговой нагрузкой, отрицательным FCF и зависимостью от дешёвого капитала снова могут оказаться под давлением.

📌 Итог

Инфляция в США всё ещё слишком высокая, экономика пока достаточно сильная, а значит, ФРС может позволить себе более жёсткую политику.

Для рынка это означает более сложную среду: дорогие активы становятся чувствительнее к доходностям, ипотека и кредиты давят на потребителя, а инвесторы будут больше смотреть на реальные денежные потоки.

Чем дольше Ормузский пролив будет оставаться закрытым, тем выше шансы на откат в 7–10% по S&P 500. Но за счёт сильных отчётов компаний в этом году даже дальнейшее повышение ставки не делает коррекцию неизбежной.
  • 👍 19
  • ❤ 7
  • 🔥 4
Post #5504 814
🌍 IDEAS World: какие портфели есть?

На зарубежном рынке мы ведем 3 портфеля по рынку США и 1 по рынку Китая.

📈 Среднесрочная торговля

🇺🇸 США спекулятивный. Сделки лонг/шорт с горизонтом от нескольких недель до нескольких месяцев. Портфель с агрессивным риск-профилем.

▪️ Обгоняет индекс за февраль 2022 — сентябрь 2026 на 6,5 п.п.

📊 Долгосрочное инвестирование

🇺🇸 США оптимальный. Умеренно-агрессивный риск-профиль. Покупка американских акций с горизонтом от нескольких месяцев до нескольких лет. Ориентирован на акции широкого рынка: от компаний роста до IT-гигантов и value-эмитентов.

▪️ Обгоняет индекса за ноябрь 2022 — сентябрь 2026 на 3,9 п.п.

🇺🇸 США дивидендный. Умеренный риск-профиль. Покупка американских дивидендных акций с горизонтом от нескольких месяцев до нескольких лет. Дивдоходность портфеля превышает 4%. Точечный подбор акций с дисконтом и надежными диввыплатами.

▪️ Обгоняет индекс за июнь 2022 — сентябрь 2026 на 27,3 п.п.

🇨🇳 Китай долгосрочный. 1–5 сделок в неделю. Портфель на текущий момент в спячке, ждем отката китайского рынка, всего 20% в акциях.

▪️ Обгоняет индекс за ноябрь 2022 — сентябрь 2026 на 24,5 п.п.

Можно комбинировать разные портфели между собой. Например, иметь долгосрочный и спекулятивный портфель одновременно, что очень удобно. Наши портфели закроют любые ваши потребности.

Купить подписку по промоакции: https://t.me/infousamarket/5502?single
  • 👍 13
  • 🤔 2
Post #5502 842
‼️‼️‼️‼️Скидки от Invest Era

4 из 5 наших портфелей обгоняют бенчмарк с начала года. Показываем стабильный результат из года в год.

С Invest Era вы сможете выбрать лучшие компании и использовать текущий момент эффективно.

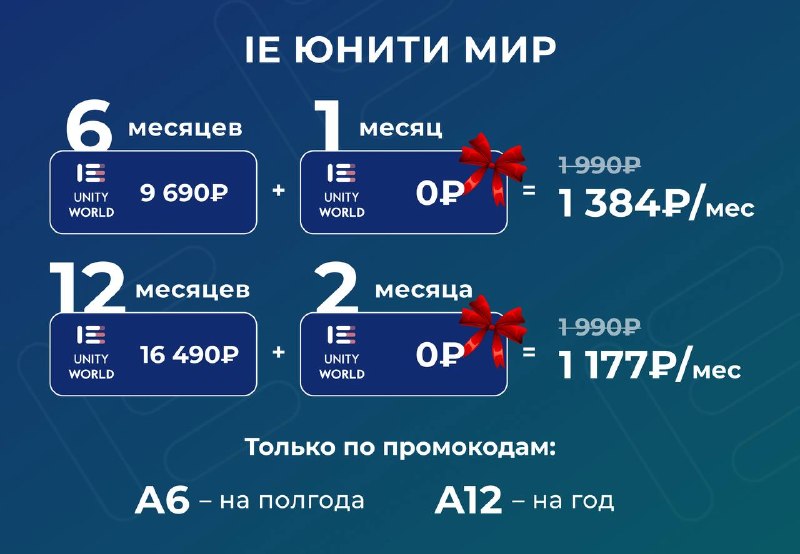
До 21:00 22.09 вы можете оформить подписку на IE Unity и IE Ideas со скидкой.

Условия акции:
🔹 При покупке подписки на 6 месяцев – 1 месяц в подарок
🔹 При покупке на 12 месяцев – 2 месяца в подарок 🎁

Актуальные цены по акции:
Ideas World – 1999 руб. вместо 3490 руб./мес. (скидка 42%)
Unity World – 1177 руб. вместо 1990 руб./мес. (скидка 41%)

Промокоды для оплаты:
✔️ A6 – для полугодовой подписки
✔️ A12– для годовой подписки

На остальные тарифы действует точно такая же акция и скидка.

Подробнее о сервисах
Оформить подписку
Задать вопрос

Акция действует до 21:00 22.09!
  • 👍 6
  • 🔥 1
Post #5501 838
Стрим по рынку США начнется уже через час

Темы:
 
1. Нефть и Ормузский пролив
2. Ставка ФРС и инфляция  
3. Когда закончится рост ИИ-акций?  
4. Стратегия на рынке 
5. Идеи   
6. Ответы на ваши вопросы 

Ссылки на трансляцию: 
📱 Youtube
📱 VK
YouTube Повышение ставки ФРС обвалит рынок? Наши каналы: Invest Era - https://t.me/+_Lf7tUebAq4wZTJi Era Global - https://t.me/infousamarket Мы в MAX - https://max.ru/usamarke1 https://invest-era.ru/ Бесплатный чат для общения- https://t.me/+euBrlnGqqms0MjBi Задать вопрос нашей команде - https…
  • 👍 11
  • 🔥 1
Post #5500 844
📈 Индекс держится на сильных отчетах

Несмотря на высокую инфляцию и ожидания уже минимум 2 повышений ставок, рынок упорно держится и снижается лишь незначительно. Основной фактор — сильные отчеты и прогнозы компаний. Но как долго этот фактор сможет оказывать поддержку индексу?

Американский рынок подходит к сезону отчетности за Q3 2026 в необычно сильной позиции. Аналитики ждут, что прибыль компаний S&P 500 вырастет на 28,7% г/г, а выручка — на 11,9% г/г. Если прогноз подтвердится, это будет уже третий квартал подряд с ростом прибыли выше 25% и третий квартал подряд с двузначным ростом выручки. Причем прогнозы по прибыли не снижались в течение квартала, как обычно, а, наоборот, улучшались.

📊 Пересмотры прогнозов — сильнее обычного

С конца июня оценка прибыли S&P 500 на Q3 выросла с 26,6% до 28,7% г/г. В пересчете на EPS консенсус поднялся на 1,4%. Это нетипично: обычно в течение квартала аналитики снижают прогнозы. За последние 5 лет среднее снижение ожиданий составляло 2,2%, за 10 лет — 2,5%. Сейчас картина обратная — компании и аналитики стали более оптимистичны. Позитивные пересмотры в основном пришли из IT, энергетики и финансового сектора.

🏭 Рост прибыли снова концентрируется в нескольких секторах

Все 11 секторов S&P 500 должны показать рост прибыли г/г, но основной вклад дают несколько направлений.

▪️ Энергетика — самый сильный сектор по темпам: ожидаемый рост прибыли 105,7% г/г. Главная причина — нефть: средняя цена в Q3 пока на 27% выше, чем годом ранее.

▪️ IT должен показать рост прибыли на 63% г/г. Но внутри сектора ключевой драйвер — полупроводники. Без них рост прибыли IT-сектора снизился бы с 63% до 24%.

▪️ Коммуникации ждёт рост прибыли на 50,8% г/г, где крупнейший вклад дают Meta и EchoStar. Без них рост сектора был бы намного скромнее — около 11,6%.

💵 Выручка тоже растет, но медленнее прибыли

Ожидаемый рост выручки S&P 500 за Q3 — 11,9% г/г. Это выше прогноза на конец июня, когда рынок ждал 10,9%.

По выручке ожидаемо лидируют IT (+39,5%), энергетика (+18,8%) и коммуникации (+15,2%). В IT самый сильный вклад снова дают полупроводники: ожидаемый рост выручки отрасли — 80% г/г.

📈 Маржа остается очень высокой

Ожидаемая чистая маржа S&P 500 за Q3 — 14,9%. Это ниже рекордных 17,0% в предыдущем квартале, но выше 13,0% годом ранее и выше 5-летнего среднего уровня 12,4%.

Если прогноз подтвердится, это будет вторая по величине чистая маржа индекса с 2009 года. Самые сильные показатели снова у IT, где ожидаемая маржа 32,1%, и энергетики — 14,1%. Частично эти рекорды связаны с переоценкой инвестиций в ИИ-компании, в первую очередь Anthropic.

🔮 Компании дают больше позитивных прогнозов

На Q3 уже 114 компаний S&P 500 выпустили прогнозы по EPS: 72 позитивных и 42 негативных. Доля позитивных прогнозов — 63%, что заметно выше 5-летнего среднего уровня 41% и 10-летнего среднего 42%.

Большая часть позитивных прогнозов пришла из IT-сектора: 44 из 72 компаний. Это еще раз подтверждает, что главный источник оптимизма — технологии.

📌 Итог

Сезон отчетности S&P 500 стартует с сильной планки. Прогнозы по прибыли и выручке улучшились в течение квартала, компании чаще дают позитивные прогнозы, а маржа остается заметно выше исторических уровней.

Главный риск — концентрация роста: если ожидания по ИИ и чипам будут пересматриваться вниз, S&P 500 мгновенно окажется под давлением.

Пока же картина для S&P 500 скорее позитивная: прибыль растет быстрее выручки, прогнозы повышаются, а оценка индекса по fwd P/E около 19x выглядит близкой к 10-летнему среднему уровню. И такая динамика сдерживает давление со стороны ФРС и повышения ставки.

Но основной фокус — на ИИ-компаниях. Если с их стороны начнется замедление, то резко просядут прогнозы по индексу, а инвесторы резко обратят внимание на инфляцию. Впрочем, повышение ставки может привести к локальной коррекции даже несмотря на сильные прогнозы. А вот для глобального обвала нужно именно снижение прогнозов по прибыли.
  • 👍 17
  • 🤔 3
  • ❤ 2
Post #5499 4.63K
🇺🇸 Стратегический вебинар по рынку США состоится уже завтра

Повышение ставки ФРС обвалит рынок?
🕖Время начала: 19:00

Темы:
 
1. Нефть и Ормузский пролив
2. Ставка ФРС и инфляция  
3. Когда закончится рост ИИ-акций?  
4. Стратегия на рынке 
5. Идеи   
6. Ответы на ваши вопросы 

Ссылки на трансляцию: 
📱 Youtube
📱 VK

⏺️ Запись будет доступна только несколько дней

Чтобы не пропустить стрим, перейдите по ссылке и нажмите «Прислать уведомление».

Проведём 1,5 часа с максимальной пользой и разберём, как действовать в условиях неопределённости. Стратегические вебинары проводим раз в полгода, так что не пропустите.
  • 👍 13
  • ❤ 1
  • 🔥 1
Post #5498 786
🤖 ИИ-ассистенты растут, но Google пока не теряет трафик

Новые данные Bank of America на основе Similarweb показывают интересную картину: аудитория ChatGPT, Gemini, Claude и других ИИ-сервисов продолжает быстро расти, но это пока не приводит к снижению использования Google Search. По мнению BofA, сейчас ИИ скорее расширяет рынок поиска, чем отбирает существующий трафик у Google.

🔎 Google сохраняет позиции даже на фоне взрывного роста конкурентов

В августе среднесуточное число глобальных веб-посещений Google выросло на 3% г/г до 2,8 млрд и осталось без изменений м/м. Для сравнения, ChatGPT получил около 181 млн посещений в день (-5% г/г, +4% м/м). То есть по веб-трафику Google остается более чем в 15 раз крупнее ChatGPT.

При этом более молодые ИИ-сервисы растут значительно быстрее: трафик Gemini увеличился на 261% г/г, Claude — на 533%, Meta AI — на 175%, Grok — на 10%. В США динамика ChatGPT выглядит лучше глобальной: посещения выросли на 13% г/г, но их объем пока составляет лишь около 6% от Google.

Аналогичная картина наблюдается в мобильных приложениях. Google насчитывает около 2,3 млрд ежедневных активных пользователей (+12% г/г), ChatGPT — 469 млн (+37%), Gemini — 126 млн (+284%), Claude — 19 млн (+1017%). То есть ИИ-приложения быстро масштабируются, но абсолютный разрыв с экосистемой Google остается большим.

🛡 Главная защита Alphabet — собственный ИИ

Для Alphabet позитивно не только то, что традиционный поиск пока не теряет аудиторию. Компания одновременно занимает сильную позицию на растущем рынке ИИ через Gemini.

В августе Google сообщил, что Gemini преодолел отметку в 1 млрд месячных пользователей. Еще по итогам 2 кв. 2026 г. показатель составлял 950 млн, а менеджмент отмечал трехкратный рост ежедневной аудитории г/г. Более того, AI Mode внутри Google Search уже превысил 1 млрд MAU и, по словам Alphabet, увеличивает общее количество поисковых запросов.

Пока внедрение ИИ не ухудшает и монетизацию поиска. Во 2 кв. 2026 г. выручка Google Search & Other выросла на 17% г/г. Alphabet говорит, что AI Overviews и AI Mode стимулируют дополнительную поисковую активность, а не только замещают традиционные запросы.

⚔️ Но ChatGPT начинает конкурировать уже не только за пользователей

Отдельным риском становится развитие рекламы внутри ChatGPT. 31 августа OpenAI сообщила, что ChatGPT Ads менее чем за 200 дней достиг $1 млрд годового темпа выручки (annualized revenue run rate), а число рекламодателей измеряется десятками тысяч. ChatGPT при этом уже имеет более 1 млрд еженедельных активных пользователей.

📌 Вывод

Пока тезис о том, что ИИ-поиск быстро разрушит основной бизнес Google, не подтверждается данными. Конкурирующие ассистенты растут кратно, но трафик Google остается стабильным, поисковая выручка продолжает двузначный рост, а собственный Gemini уже приблизился к ChatGPT по масштабу месячной аудитории.

При этом риск постепенно смещается с потери поисковых запросов на конкуренцию за рекламные бюджеты. ChatGPT уже начал строить полноценную рекламную платформу, поэтому именно динамика монетизации ИИ-ассистентов в ближайшие кварталы станет более важным индикатором для Alphabet, чем само по себе быстрое увеличение их аудитории.
  • 👍 23
  • ❤ 1
Post #5497 831
🇺🇸 Стратегический вебинар по рынку США состоится 16 сентября 

Повышение ставки ФРС обвалит рынок?
🕖Время начала: 19:00

Темы:
 
1. Нефть и Ормузский пролив
2. Ставка ФРС и инфляция  
3. Когда закончится рост ИИ-акций?  
4. Стратегия на рынке 
5. Идеи   
6. Ответы на ваши вопросы 

Ссылки на трансляцию: 
📱 Youtube
📱 VK

⏺️ Запись будет доступна только несколько дней

Чтобы не пропустить стрим, перейдите по ссылке и нажмите «Прислать уведомление».

Проведём 1,5 часа с максимальной пользой и разберём, как действовать в условиях неопределённости. Стратегические вебинары проводим раз в полгода, так что не пропустите.
YouTube Повышение ставки ФРС обвалит рынок? Наши каналы: Invest Era - https://t.me/+_Lf7tUebAq4wZTJi Era Global - https://t.me/infousamarket Мы в MAX - https://max.ru/usamarke1 https://invest-era.ru/ Бесплатный чат для общения- https://t.me/+euBrlnGqqms0MjBi Задать вопрос нашей команде - https…
  • 🔥 10
  • ❤ 4
  • 👍 2
Post #5496 928
🧠 Broadcom (AVGO): ИИ-чипы растут кратно, но рынок смотрит на прогноз

Broadcom — один из крупнейших поставщиков полупроводников и инфраструктурного ПО.

📊 Q3 FY2026:

▪️ Выручка — 29,59 b$ (+86% г/г), незначительно выше ожиданий.
▪️ Non-GAAP EPS — 3,32$ (+96% г/г), выше ожиданий на 2%.
▪️ Валовая маржа — 75%, выше прогноза 74%, но ниже кв/кв из-за роста доли ИИ-чипов.

Broadcom снова показал рекордные выручку, операционную прибыль и FCF. Главный драйвер — полупроводниковая выручка от ИИ, которая выросла на 221% г/г и на 54% кв/кв, до 16,7 b$.

Но реакция рынка была сдержанной. Причина не сам отчет, а прогноз на Q4: компания ждет выручку около 34,8 b$ против консенсуса около 35–35,1 b$. Требования к отчету ИИ-компаний очень высоки.

🧩 Сегменты

▪️ Semiconductor Solutions: выручка — 20,84 b$ (+127% г/г). ИИ-направление дало 16,7 b$, или 56% общей выручки компании. Внутри него 73% пришлось на XPU — кастомные ИИ-ускорители для крупных клиентов.

Broadcom поставлял Ironwood TPU v7 для Anthropic и Google, начал производство TPU v8i для Google, поставлял Jalapeño для OpenAI и готовит поставки MTIA для Meta. Менеджмент говорит, что спрос на кастомные ускорители и ИИ-сетевое оборудование остается выше доступного предложения.

Не-ИИ полупроводники выглядят намного спокойнее: выручка составила около 4,2 b$, +5% г/г и примерно без изменений кв/кв. То есть весь взрывной рост сейчас идет именно через ИИ.

▪️ Infrastructure Software: выручка — 8,75 b$ (+29% г/г). Сегмент продолжает расти за счет VMware и корпоративного спроса. ARR вырос на 15% г/г. Broadcom развивает VMware Private AI Cloud — платформу для запуска ИИ и ИИ-агентов в частной инфраструктуре, с фокусом на безопасность, контроль данных и снижение зависимости от публичного облака.

Software остается очень маржинальным бизнесом: валовая маржа сегмента около 94%, операционная — около 84%. Это важный стабилизатор для Broadcom, потому что рост доли ИИ-чипов давит на валовую маржу.

⚙️ Почему ИИ-чипы так важны

Менеджмент утверждает, что Jalapeño для OpenAI показывает преимущество против Grace Blackwell на задачах инференса, а кастомные XPU могут стоить меньше половины GPU при сопоставимой или лучшей эффективности для конкретных моделей.

Отдельный драйвер — ИИ-сети. Broadcom развивает Tomahawk 6, Tomahawk Ultra и уже провел tape-out Tomahawk 7. Эти продукты нужны для соединения больших ИИ-кластеров, где растут требования к пропускной способности, задержке и открытому Ethernet.

⚠️ Риски

Главный риск — концентрация спроса. Основной рост зависит от небольшой группы из 6 XPU-клиентов, включая Google, Anthropic, OpenAI и Meta. Если у одного из них изменятся планы по дата-центрам, финансированию или архитектуре, это может заметно ударить по траектории роста.

Второй риск — поставки. Ограничения связаны не только с чипами, но и с HBM, подложками, оптикой, землей, электроэнергией и готовностью дата-центров. Broadcom развивает собственные мощности по подложкам в Сингапуре и расширяет производство оптических компонентов.

📮 Прогноз

На Q4 FY2026 Broadcom ждет выручку около 34,8 b$ (+93% г/г), немного ниже консенсуса.

▪️ Полупроводниковая выручка — около 26,1 b$ (+136% г/г).
▪️ Полупроводниковая выручка от ИИ — 21,7 b$ (+236% г/г).
▪️ Выручка Infrastructure Software — около 8,7 b$ (+25% г/г).

На весь FY2026 компания ждет около 58 b$ полупроводниковой выручки от ИИ (+186% г/г). Еще важнее долгосрочные ориентиры: Broadcom говорит о 115 b$ в FY2027 и 230 b$ в FY2028. Это не квартальный гайденс, а рамочная траектория, которую компания не планирует обновлять каждый квартал. При этом рынок считает эти прогнозы консервативными и ждет еще более сильных результатов.

📌 Итог

Все последние годы мы говорили о завышенной оценке AVGO на фоне NVDA и рынка в целом. И вот после удвоения результатов и года в боковике оценка уже выглядит адекватной. FWD P/E — 18. Так дешево ИИ-компании еще не стоили. Похожие тенденции у Nvidia.

🔎 Продолжение по ссылке
  • 👍 25
  • ❤ 2
Post #5495 1.04K
💼 Рынок труда все еще крепок

Свежие данные по рынку труда США вышли заметно сильнее ожиданий. После слабого лета сценарий резкого охлаждения рынка труда не подтвердился. Найм остается неровным, вакансий меньше относительно постковидных пиков, а компании осторожнее расширяют штат. Но при этом безработица низкая, первичные заявки на пособия остаются спокойными, а официальный payrolls за август оказался почти в 3 раза выше ожиданий.

📊 Payrolls резко лучше ожиданий

Главная новость — августовский отчет по занятости. Экономика США добавила 162 тыс. рабочих мест против прогноза 55 тыс. Это сильно лучше ожиданий и резко контрастирует с предварительными данными ADP, где рост занятости в частном секторе составил всего 38 тыс.

Безработица осталась на уровне 4,1%. Это низкий уровень, который показывает, что рынок труда сохраняет устойчивость. Дополнительно участие в рабочей силе выросло с 61,4% до 61,6%, то есть стабильная безработица не объясняется только уходом людей с рынка труда.

Важный нюанс — структура роста. Частный сектор добавил 127 тыс. рабочих мест, а государственная занятость прибавила около 35 тыс. Рабочие места создавались не только за счет бюджета, но и за счет бизнеса.

💵 Зарплаты стабилизировались

Рост зарплат тоже остается значимым фактором, но уже не так давит на инфляцию, как раньше. Средняя почасовая оплата выросла на 0,3% м/м и на 3,1% г/г против 3,2% г/г в июле.

Это сигнал для ФРС. Зарплаты все еще растут, но уже не выглядят как источник нового инфляционного импульса. Если раньше сильный рынок труда поддерживал риск инфляционной спирали, то сейчас этот аргумент становится слабее.

📉 JOLTS: компании осторожны, но не увольняют массово

JOLTS за июль также показывает охлаждение. Число открытых вакансий составило 7,27 млн против 7,18 млн в июне после пересмотра. Формально вакансии немного выросли, но июньский показатель был резко пересмотрен вниз.

Гораздо важнее динамика найма: он снизился до 5,05 млн с 5,33 млн месяцем ранее. Сильнее всего найм просел по статье professional & business services, где снижение составило 188 тыс. Увольнения при этом остаются низкими. Они составили 1,7 млн, ставка увольнений — 1,0%.

📌 Initial jobless claims: увольнения пока не проблема

Еженедельные заявки на пособия подтверждают эту картину. За неделю до 29 августа первичные заявки выросли всего на 2 тыс., до 206 тыс. Четырехнедельная средняя — 207,25 тыс. Т.е. сам уровень первичных заявок остается низким и не говорит о волне увольнений. Reuters описывает это как рынок труда в режиме «slow hire, slow fire»: компании не расширяют штат агрессивно, но и не режут персонал массово.

📌 Итог

Обновленная картина по рынку труда США стала заметно менее голубиной с точки зрения ФРС. Да, JOLTS и ADP показывали охлаждение найма, вакансии уже далеко не на пиках, а компании стали осторожнее расширять штат. В начале и середине лета были признаки охлаждения, но они быстро исчезли.

Августовский отчет по занятости оказался слишком сильным, чтобы говорить о быстром ухудшении рынка труда. Ожидаемо доходности трежерис подскочили, рисковые активы вроде BTC пошли вниз. Для ФРС это означает, что рынок труда не мешает повышению ставки. Риск повышения ставки в сентябре увеличивается и будет очень вероятным, если данные по инфляции будут негативными.
  • 👍 20
  • ❤ 1
Post #5494 1.26K
🛒 Kaspi kz (KSPI): e-commerce растёт, но ставки и Турция давят на прибыль

Kaspi kz — финтех- и e-commerce-экосистема из Казахстана.

📊 Q2 2026:

▪️ Выручка — 1,11 t KZT / 2,3 b$ (+15% г/г)
▪️ Скорр. EBITDA — 397 b KZT / 826 m$ (+5% г/г)
▪️ Чистая прибыль — 259 b KZT / 539 m$ (без изменений г/г)
▪️ Маржа чистой прибыли — 23,3% против 26,7% годом ранее

🧩 Marketplace и e-Commerce

▪️ Marketplace: выручка — 508 b KZT (+11% г/г), скорр. EBITDA — 128 b KZT (+9%).
▪️ Marketplace GMV — 2,3 t KZT (+15% г/г в постоянной валюте).
▪️ e-Commerce GMV — 1,3 t KZT (+28% г/г в постоянной валюте).
▪️ e-Commerce покупки — 76,2 m (+33% г/г).
▪️ Покупки на потребителя — 15,8 против 11,6 годом ранее.

e-Commerce остаётся главным источником роста. Причём рост идёт не только через расширение базы, но и через частоту покупок и монетизацию.

Негативный фактор — Турция. Рост выручки Marketplace в отчётности был ниже роста GMV из-за ослабления турецкой лиры к тенге на 21% г/г и продолжающихся инвестиций в Hepsiburada.

💳 Платежи

▪️ TPV — 12,7 t KZT (+13% г/г).
▪️ Выручка — 169 b KZT (+5% г/г).
▪️ Скорр. EBITDA — 98 b KZT (-1% г/г).
▪️ Take rate — 1,00% против 1,07% годом ранее.

Платежи остаются крупным и прибыльным направлением, но рост здесь более умеренный. Выручка выросла медленнее TPV из-за снижения take rate — это связано с изменением продуктового микса и долгосрочным смещением в сторону Kaspi Pay / Kaspi QR. Дополнительно на EBITDA давят инвестиции в Kaspi Alaqan — оплату ладонью.

🏦 Fintech

▪️ Выручка — 455 b KZT (+23% г/г).
▪️ Скорр. EBITDA — 171 b KZT (+6% г/г).
▪️ Средний чистый кредитный портфель — 7,3 t KZT (+18%).
▪️ Cost of risk — 0,7% против 0,6% годом ранее.

Финтех растёт быстро по выручке, потому что Kaspi меняет структуру портфеля в сторону более длинных и более доходных кредитов: потребительские кредиты, merchant finance и автокредиты становятся важнее, а доля короткого BNPL снижается.

Но прибыль растёт намного медленнее из-за высокой стоимости депозитов. В августе Kaspi снизила ставку по 3-месячному депозитному продукту на 100 б.п. Этот продукт составляет около трети депозитов, поэтому эффект будет заметен ближе к концу года и сильнее в 2027 году.

🤖 AI и Турция

Главный новый продукт — Kasper, персональный AI-ассистент для покупок. Он уже доступен всем e-Commerce-пользователям в Казахстане. Менее чем за месяц им воспользовались около 20% клиентов, которым он был доступен; 80% диалогов дают персональную рекомендацию, а 60% таких рекомендаций ведут к конкретному товару.

В Турции компания завершила покупку Rabobank A.Ş. и переименовала банк в Hepsi Bank. Уже тестируется функция потребительских кредитов внутри Hepsiburada. Существенного эффекта в 2026 году менеджмент не ждёт, но с 2027 года планирует расширять финтех-продукты: кредиты на покупки, потребительские кредиты, финансирование продавцов, накопительные счета и депозиты.

📮 Прогноз

Kaspi подтвердила прогноз на 2026 год:
▪️ GMV — рост около 20% г/г.
▪️ TPV — рост около 15% г/г.
▪️ Средний чистый кредитный портфель — рост около 15% г/г.
▪️ Скорр. EBITDA — рост около 15% г/г.

За 1П26 скорр. EBITDA выросла только на 7%, поэтому для выполнения годового ориентира второе полугодие должно быть сильнее. Менеджмент ждёт поддержку от снижения депозитных ставок, завершения части инвестиций в Hepsiburada и операционного рычага от роста выручки.

📌 Итог

Компания выстроила инфраструктуру, которая стоит на трёх основных китах:

▪️ e-commerce.
▪️ Банк.
▪️ Платежи/эквайринг.

Но сталкивается с замедлением роста по всем трём направлениям. Где-то оно выражено сильнее, где-то меньше, как в e-commerce. Частично это связано с ограниченностью рынка, частично — с высокой ставкой ЦБ Казахстана. Параллельно идут крупные инвестиции в Турцию без каких-либо гарантий на успех, но на маржу они давят.

Судя по всему, примерно такая же ситуация будет сохраняться и в следующем году. Как итог — видим достаточно скромные темпы роста. Менеджмент ожидает сильного ускорения во втором полугодии, но пока верится в это слабо.

🔎 Продолжение по ссылке
  • 👍 13
  • ❤ 4
  • 🔥 3
Post #5493 1.34K
🌍 Влияние закрытия Ормузского пролива на мировую экономику

Через полгода после начала ударов США и Израиля по Ирану самый жёсткий сценарий для мировой экономики не реализовался. Не случилось ни глобальной рецессии, ни финансового кризиса, ни полного энергетического шока.

Но это не значит, что конфликт прошёл без последствий. Он поднял цены на нефть, топливо, перевозки и удобрения, ударил по авиакомпаниям и потребителям, но одновременно поддержал нефтегаз, оборонку и часть зеленой энергетики. Время подвести итоги после 6 месяцев и выделить бенефициаров и проигравших.

📈 Рынок быстро отыграл падение

Первая реакция была классической: нефть вверх, акции вниз. После начала войны индексы снижались пять недель подряд, S&P 500 показал худший месяц с 2022 года.

Но затем рынок резко восстановился. С мартовского дна Dow вырос почти на 19%, S&P 500 — более чем на 22%, Nasdaq — почти на 30%. Главная причина — ИИ снова перекрыл макронегатив, а рынок убедился в том, что Трамп в любой момент может заключить сделку.

То есть для инвесторов конфликт пока оказался не системным шоком, а фактором перераспределения: широкий рынок выстоял, но внутри него резко изменились победители и проигравшие.

🛢 Нефть остаётся главным каналом давления

Самый очевидный удар — энергетика. Из-за ограничения движения танкеров через Ормузский пролив Brent сначала выросла до 120$, а затем откатилась, но всё ещё остаётся примерно на 20% выше довоенного уровня.

Это напрямую бьёт по транспорту и потребителю. IATA ждёт, что авиатопливо в среднем будет стоить на 70% дороже, чем в 2025 году. Авиакомпании отвечают ростом тарифов, топливными сборами, платой за багаж и сокращением маршрутов. Lufthansa, например, сократила 20 тыс. коротких рейсов.

Отдельный риск — ограниченный запас прочности США. Стратегические запасы топлива упали до минимума с 1982 года. Если резерв будет дальше сокращаться, способность США быстро гасить новые нефтяные шоки станет слабее.

⚡️ Кризис ускоряет электрификацию

Высокие цены на топливо усилили аргументы в пользу электромобилей и локальной энергетики. По данным AP, продажи EV выросли на 110% г/г в Сингапуре, на 180% в Новой Зеландии и на 300% в Колумбии. IEA ждёт, что электромобили займут 29% мировых продаж авто в 2026 году против 25% годом ранее.

Это не значит, что EV-сектор резко стал фаворитом у инвесторов. В США и Китае спрос слабее, а конкуренция остаётся жёсткой. Но для стран, зависимых от нефти Персидского залива, энергетическая безопасность стала дополнительным стимулом ускорять зеленую энергетику. На этом фоне ждём дальнейшего роста продаж EV и цен на литий.

🌾 Продовольствие — скрытый негатив

По данным World Bank, индекс цен на удобрения в апреле достигал уровня на 44% выше довоенного. Часть фермеров начала снижать потребление удобрений, что может ударить уже по будущим урожаям. WFP предупреждает, что рост цен на топливо, перевозки и удобрения усиливает риск голода в бедных странах.

📌 Итог

Глобальная экономика пока выдержала войну США с Ираном, и траектория лучше, чем ожидалось. Фондовый рынок восстановился, ИИ-компании продолжают тянуть индексы вверх, а часть энергетики, оборонки и зеленки получила дополнительный спрос.

Издержки сместились вниз по цепочке: к пассажирам, потребителям, фермерам, импортёрам топлива и бедным странам. Основное давление идёт не через экономику — текущие цены на нефть терпимы, — а через рост инфляции, которая приводит к увеличению доходности облигаций, что, в свою очередь, всё сильнее давит на рынок.
  • 👍 31
  • ❤ 2
  • 🤔 1
Post #5492 1.32K
🤖 Google может превратить TPU в отдельный бизнес на сотни миллиардов

Morgan Stanley резко повысил оценку потенциала TPU-бизнеса Google. По расчётам банка, кастомные чипы Google для ИИ могут принести около 200 b$ выручки в ближайшие несколько лет.

Раньше Google воспринимали как рекламный бизнес с быстрорастущим облаком и ИИ-моделью Gemini. Теперь рынок начинает закладывать ещё один слой: Google может стать не только пользователем собственных ИИ-чипов, но и крупным поставщиком вычислительной инфраструктуры для внешних партнёров.

📈 Потенциал

Morgan Stanley ждёт, что Google продаст 0,3 ГВт TPU-систем во 2П26, 3,2 ГВт в 2027 году и 4,2 ГВт в 2028 году. Оценка цены повышена до 27 b$ за 1 ГВт против прежних 20 b$, а предполагаемая валовая маржа — до 30% против 20% ранее.

В результате TPU-связанная выручка Google Cloud может составить 84 b$ в 2027 году и 108 b$ в 2028 году. То есть почти 200 b$ за два года.

Для понимания: Google Cloud в Q2 2026 уже вырос на 82% г/г, до 24,8 b$, а операционная прибыль сегмента достигла 8,8 b$. При этом Google Cloud получает продуктовую выручку от продажи TPU-систем. То есть это не просто внутренняя инфраструктура для Gemini, а уже отдельный источник выручки внутри облачного сегмента.

🧩 Почему TPU становятся важнее

TPU — это способ Google снизить зависимость от Nvidia и одновременно предложить клиентам альтернативу GPU-инфраструктуре. Если клиент строит ИИ-нагрузки внутри Google Cloud, ему не обязательно покупать или арендовать только Nvidia GPU: он может использовать TPU, модели Gemini, облачную инфраструктуру и инструменты Google в едином стеке.

На Google Cloud Next компания сообщила, что седьмое поколение Ironwood TPU уже доступно клиентам, а почти 75% клиентов Google Cloud используют ИИ-продукты компании.

🤝 Сделка с Marvell подтверждает масштаб

Отдельный сигнал — расширение партнёрства Google с Marvell. По Reuters, Marvell будет поставлять технологии для AI-чипов Google, включая сетевые компоненты и компоненты для памяти. В рамках сделки Google получил варранты почти на 59 млн акций Marvell, а структура соглашения может предполагать закупки кастомных продуктов до 120 b$ до начала 2033 года.

Это не обязательно означает, что Marvell вытесняет Broadcom, который остаётся ключевым партнёром Google по кастомным чипам. Скорее, Google расширяет цепочку поставщиков и пытается обеспечить масштабирование TPU-программы на фоне огромного спроса на ИИ-мощности.

📊 Что это значит для рынка

Если оценки MS окажутся близки к реальности, Google Cloud может получить новый драйвер роста, который по масштабу сопоставим с крупнейшими направлениями облачного бизнеса.

Для Nvidia это не немедленная угроза, но важный сигнал. Рынок ИИ-чипов становится не только рынком GPU. Крупные облачные игроки всё активнее строят собственные решения, чтобы контролировать расходы, поставки и архитектуру своих ИИ-сервисов. Для Broadcom и Marvell это, наоборот, подтверждение спроса на кастомные чипы.

📌 Итог

Если аналитики MS правы, Google Cloud получает не просто ускорение выручки, а новый крупный инфраструктурный рынок внутри ИИ. По сути, это в среднем +25% каждый год к текущему бизнесу, если взять усреднённые ~100 b$ прироста в год.

Но есть и риски. Оценка в 200 b$ зависит от темпов поставок, спроса со стороны крупных партнёров, способности Google масштабировать дата-центры и сохранить маржу. При этом капекс Alphabet уже резко вырос: во 2 квартале покупки недвижимости и оборудования достигли 44,9 b$, а FCF ушёл в минус.
  • 👍 35
  • ❤ 2
Post #5491 1.22K
💊 Eli Lilly (LLY): Mounjaro и Zepbound снова разогнали рост

Eli Lilly — одна из крупнейших фармацевтических компаний в мире. Главные направления — диабет, ожирение, онкология, иммунология, нейронауки и новые препараты на базе биотехнологий.

📊 Q2 2026:
▪️ Выручка — 23,0 b$ (+48% г/г), выше ожиданий на 11%.
▪️ Non-GAAP EPS — 8,38$ (+33% г/г), выше ожиданий на 27%.
▪️ Скорр. валовая маржа — 86,3% против 85,0% годом ранее.

🧩 Ключевые препараты

▪️ Mounjaro — 9,94 b$ (+91% г/г). Главный продукт компании. В США продажи выросли на 45%, за пределами США — на 172%. Рост идёт через объёмы, но цены снижаются, особенно за пределами США после включения Mounjaro в список возмещаемых препаратов в Китае.

▪️ Zepbound — 4,93 b$ (+46% г/г). Продажи снова обновили максимум. В США рост составил 44% г/г. Давление на цены сохраняется, но спрос остаётся сильным.

▪️ Foundayo — 98 m$. Это новый пероральный GLP-1-препарат. Запуск в США идёт медленнее ожиданий, но менеджмент говорит об ускорении в конце июля: число назначающих врачей выросло почти до 36 тыс., а около 1 из 4 новых стартов уже приходится на Foundayo.

🌍 География и цены

Выручка в США выросла на 33%, до 14,4 b$. Рост объёмов составил 37%, а цены снизились на 3%. Без корректировок по rebate и скидкам цены в США снизились бы примерно на 9%.

За пределами США выручка выросла на 80%, до 8,6 b$. Объёмы выросли на 113%, но цены снизились на 36%. Главная причина — более низкие цены Mounjaro в Китае после включения в национальный список возмещения.

🧬 Портфель разработки

Главный будущий драйвер — retatrutide. Lilly получила положительные данные ещё по трём исследованиям фазы III при ожирении. Клинический пакет теперь готов для подачи по ожирению, обструктивному апноэ сна и боли при остеоартрите колена. Подача в FDA планируется в Q1 2027.

По Foundayo компания подала заявку в США для лечения диабета 2 типа, уже получила первые международные одобрения и ждёт глобальный rollout в 2027 году. Препарат находится на рассмотрении более чем в 40 странах.

Также были важные события по другим направлениям: FDA одобрила более редкий поддерживающий режим Ebglyss при атопическом дерматите, Jaypirca получил одобрение в Европе при хроническом лимфоцитарном лейкозе, а Retevmo показал снижение риска рецидива или смерти на 83% в ранней стадии RET-положительного рака лёгкого.

📮 Прогноз

Lilly повысила прогноз на 2026 год:
▪️ Выручка — 85–87 b$ против прежних 82–85 b$, на 1% выше консенсуса (+32% г/г).
▪️ Non-GAAP EPS — 35,50–36,50$ против консенсуса 34,54$.

Менеджмент отдельно отметил, что повышение базового EPS-прогноза на 2,78$ в середине диапазона было перекрыто расходами на приобретённые разработки в размере 3,03$.

📌 Итог

Отчёт сильный: выручка выше ожиданий, Mounjaro и Zepbound растут быстрее консенсуса, валовая маржа расширяется, а годовой прогноз повышен.

Lilly остаётся лидером рынка инкретиновых препаратов. Компания говорит о 55% глобальной доле в этом рынке, росте проникновения за пределами США и расширении доступа через Medicare GLP-1 Bridge Program, который добавляет покрытие для 20 млн eligible пациентов.

При этом проявляются проблемы, в т.ч. снижение цен, зависимость от Mounjaro/Zepbound, конкуренция с Novo Nordisk и сложность запуска Foundayo. Оценка постепенно нормализуется по мере роста бизнеса, но в целом остаётся высокой для отрасли (FWD EV/EBITDA 27х). Компания остаётся очевидным лидером, пока продолжение роста более вероятно, нежели окончание тренда.
  • 👍 23
  • ❤ 2
Post #5490 1.4K
🧬 Прорыв Moderna и Merck повысит оценки фармкомпаний

Moderna и Merck сообщили, что их экспериментальная персонализированная вакцина против рака intismeran autogene в сочетании с Keytruda показала хорошие результаты в исследовании Phase 3 у пациентов с меланомой стадий IIB–IV, у которых опухоль уже полностью удалили хирургически.

Проще говоря: после операции пациентам давали Keytruda + вакцину, созданную с учетом мутаций именно их опухоли, чтобы иммунная система лучше распознавала оставшиеся раковые клетки. Комбинация смогла снизить риск возвращения болезни по сравнению с одной Keytruda.

Для рынка это важно не только как успех одной программы Moderna, а как подтверждение более широкой идеи: индивидуализированные мРНК-терапии могут работать не только в ранних исследованиях, но и в поздней фазе. По сути, это первая большая проверка того, может ли мРНК-платформа выйти за пределы вакцин и стать полноценным инструментом в онкологии.

📈 Почему рынок отреагировал так резко

После новости Moderna выросла почти в 3 раза, Merck — более чем на 12%. До этого Moderna воспринималась рынком как постковидная история с падающей выручкой, большими расходами и неясным будущим мРНК-платформы. Успех intismeran резко меняет восприятие: у компании появляется потенциально крупный онкологический актив, а у всей технологии — подтверждение эффективности на поздних фазах.

Для Merck это тоже позитив. Keytruda остается центральным продуктом компании, и комбинации вокруг него помогают продлевать франшизу за счет новых режимов лечения.

🧪 Почему это поддержало весь биотех

Биотехнологический сектор часто движется не только на непосредственных финансовых результатах, но и на клинических событиях. Когда новая терапевтическая модальность проходит фазу 3, рынок снижает дисконт к похожим подходам: мРНК, геномике, редактированию генов, персонализированной медицине и ИИ-разработке препаратов.

Поэтому вместе с Moderna выросли и более рискованные компании из смежных направлений: Prime Medicine, Intellia, CRISPR Therapeutics, Editas Medicine, Beam Therapeutics, Absci, Recursion и Twist Bioscience. Это не означает, что их собственные программы внезапно стали успешными. Но рынок начал переоценивать вероятность того, что «новые» терапевтические платформы смогут пройти путь до коммерческого продукта.

🤝 Увеличиваются шансы на M&A

После успеха испытаний растут и вложения в M&A. Ряд крупных компаний захочет рискнуть ради доли потенциально большого пирога. Это приводит к росту оценок по всему сектору.

Среди потенциально интересных целей аналитиками упоминаются Revolution Medicines, IDEAYA Biosciences, Arcus Biosciences и Iovance Biotherapeutics. Это не значит, что сделки обязательно будут. Но сам фон становится лучше: большие фармкомпании сталкиваются с патентными потерями, а малые биотехи после нескольких лет давления торгуются с более умеренными оценками.

⚠️ Главный риск — данных пока мало

При всем позитиве важно не переоценивать один пресс-релиз. Аналитики ждут полных данных: hazard ratio, абсолютные показатели выживаемости без рецидива, безопасность, сроки производства персонализированной терапии и детали по подгруппам пациентов.

Индивидуализированная терапия сложнее обычного препарата: нужно секвенировать опухоль пациента, произвести персональную мРНК-конструкцию, доставить ее вовремя и сделать это по экономически приемлемой цене. Даже хороший клинический результат не снимает вопросы масштабирования и маржи.

📌 Итог

Успех Moderna и Merck — действительно важное событие для отрасли. Это приведет к переоценке не только двух компаний. Однако это только небольшой кирпичик, а сам процесс будет долгим. Потребуются другие успешные примеры испытаний, продажи и т.д., что постепенно будет транслироваться в цены компаний.

Параллельно будут идти M&A-сделки, что также будет работать на оценку всего сектора. Это повод присмотреться к долгосрочным покупкам среди биотехов. Оценки сейчас невысоки относительно рынка, а новый дополнительный драйвер будет попутным ветром.
  • 👍 24
  • ❤ 7
Post #5489 1.28K
🚢 Трафик через Ормуз растет?

США смогли организовать рабочий коридор для танкеров через Ормузский пролив по южному маршруту, ближе к побережью Омана. По данным Axios, через этот маршрут последние недели проходит 15–20 танкеров за ночь, а объем вывоза нефти из Персидского залива приблизился к 10 млн баррелей в сутки. Цифра в 10 млн выглядит завышенной, независимые оценки говорят о примерно 5 млн баррелей.

По данным Kpler, которые приводит Reuters, в субботу через пролив прошли 13 товарных судов, в воскресенье — всего 4, а в пятницу — 16. При этом часть судов идет с выключенными транспондерами, поэтому спутниковая статистика может недооценивать реальный поток и объяснять разницу между 5 и 10 млн баррелей. Какой объем проходит через пролив в реальности, практически никто не знает.

Если еще месяц назад рынок жил в сценарии, где Иран фактически мог блокировать значительную часть движения через пролив, то теперь контроль стал менее односторонним. По данным Kpler, более 80% транзитов жидких грузов за последние две недели проходили либо по оманскому маршруту, либо в «темном» режиме, когда суда отключали транспондеры и, вероятно, использовали тот же маршрут. То есть Иран сохраняет способность создавать риск, но уже хуже контролирует сам поток.

🔎 Что это значит

Через Ормуз до войны проходила примерно пятая часть мировых морских поставок нефти. Это около 20–22 млн баррелей. Около 5 млн идет обходными путями через Красное море и Фуджейру. То есть около 10–15 млн баррелей транспортируется. Это все равно большой дефицит для мировой экономики. Но основной вопрос — могут ли американцы еще сильнее увеличить число судов, которые проходят через пролив?

Дополнительная проблема — прозрачность. Чем больше судов идет «втемную», тем сложнее рынку оценивать реальный объем поставок и страховые риски. Это снижает вероятность паники, но не убирает неопределенность.

🇮🇷 Иранский экспорт под давлением

Отдельно ухудшается ситуация именно для Ирана. Reuters отмечал, что предложения иранской нефти для китайских покупателей снизились, а цены на отдельные партии резко выросли. По данным Kpler, с середины июля не было видимых проходов супертанкеров с иранской нефтью через Ормуз, хотя часть судов может идти с отключенными транспондерами.

Нефть из стран Персидского залива частично выходит, но иранский экспорт остается под давлением. США фактически пытаются одновременно держать поток нефти для мирового рынка и душить экспорт самого Ирана.

🛢 Рынок нефти реагирует нервно

На этом фоне Brent и WTI росли четвертую сессию подряд и вышли к максимумам почти за месяц. Дополнительный негатив — решение ОАЭ приостановить финансовые и экономические операции с Ираном после обвинений в ракетной атаке. Для рынка это еще один сигнал, что конфликт не идет к быстрой деэскалации.

📌 Итог

Трамп сам загнал себя в ловушку. Вместо того чтобы изначально ввести блокаду Ирана в довесок к ракетным ударам, он метался от экономического давления к военному и не имеет сильных карт на руках, хотя за полгода можно было их получить, если действовать последовательно. Теперь экономическое давление вряд ли даст результат на короткой дистанции. Это долгосрочная история, тем более против такой большой страны, как Иран. Вряд ли Трамп получит адекватную сделку, и ему все равно придется идти на уступки.

Цены на нефть тем временем растут, риски для мировой инфляции и экономики увеличиваются. Трамп упустил шанс на сделку в июне, упустил 6 месяцев, когда можно было действовать последовательно. То, что часть нефти проходит через пролив, дает Трампу время, но не решает проблему. Поэтому у него осталось всего два пути:

▪️ Заключить не самую выгодную сделку, чтобы решить проблему с ценами на бензин и инфляцией до выборов.

▪️ Увеличить число судов, которые идут вдоль побережья Омана, и компенсировать большую часть выпадающих объемов — тогда уже Иран потеряет свой единственный козырь.

Второй вариант выглядит сложнореализуемым, но не стоит сбрасывать его со счетов.

🔎 Продолжение по ссылке
  • 👍 20
  • ❤ 1
Post #5488 1.34K
🤖 ИИ озолотил инфраструктуру, но не помог увеличить прибыль обычным компаниям

ИИ остаётся главным инвестиционным сюжетом рынка и идеей фикс, но главный парадокс до сих пор не решён. Инвесторы охотно платят за компании, которые продают инфраструктуру, включая чипы, облака, дата-центры, энергию и оборудование. А вот компании, которые обещают рост эффективности от внедрения ИИ, пока почти не показывают измеримого эффекта по части прибыли.

По данным Goldman Sachs, во время сезона отчётности за 2-й квартал только 2% компаний S&P 500 количественно оценили влияние ИИ на прибыль. Ещё 11% смогли показать измеримый эффект в отдельных процессах — например, в программировании, клиентской поддержке или операционной эффективности.

При этом сезон отчётности в США в целом был сильным. Прибыль S&P 500, по оценке Goldman, растёт на 31% г/г, если исключить разовые доходы от долей в частных компаниях. Но основной вклад дают не «обычные пользователи ИИ», а инфраструктурные бенефициары. У гиперскейлеров и других компаний, связанных с ИИ-капрасходами, прибыль выросла на 54%, и они обеспечили около половины роста прибыли индекса. А это лишь небольшая часть индекса.

У компаний, которые отчитались об ИИ-эффективности в отдельных процессах, медианный рост прибыли составил 17% г/г против 14% у остальных. Разница есть, но Goldman считает её статистически незначимой. Проще говоря, пока нельзя уверенно сказать, что внедрение ИИ значимо ускоряет прибыль компаний.

💰 Затраты на ИИ растут, но пока остаются управляемыми

Корпоративные расходы на ИИ ускоряются. По Ramp AI Index, медианные месячные расходы на ИИ в расчёте на сотрудника выросли до 12$ в июле с 5$ в начале года. У 10% наиболее активных пользователей показатель вырос до 650$ на сотрудника с 240$.

Но для большинства компаний это пока не огромная статья затрат. Goldman оценивает, что стоимость инференса составляет менее 0,5% выручки S&P 500. В опросе по IT-бюджетам 89% респондентов заявили, что расходы на ИИ занимают 1–5% IT-бюджета.

Главное — источник финансирования. Около двух третей компаний оплачивают ИИ не за счёт полностью новых бюджетов, а перераспределяют деньги из других статей. Часть средств берётся из программ экономии, часть — из расходов на софт, труд, облака и аналитику.

Это значит, что ИИ пока больше перераспределяет выручку внутри технологического сектора, чем резко увеличивает совокупную прибыль всего рынка.

⚠️ Угроза для софта есть, но пока не массовая

Один из страхов рынка заключается в том, что компании начнут сами писать внутренние приложения с помощью ИИ и сократят расходы на внешних поставщиков ПО. Такой риск реален. Например, Starbucks разрабатывает внутренние ИИ-инструменты, чтобы заменить часть ПО Microsoft и IBM. Но пока это скорее точечная история, чем массовый тренд.

По данным Goldman, только 17% респондентов ожидают, что будут больше разрабатывать ПО внутри компании вместо покупки готовых решений. При этом рост ARR у медианной софтверной компании в покрытии GS ускорился до 23% во 2-м квартале против 22% в 1-м квартале и 18% в 4-м квартале 2025 года.

То есть тезис «ИИ убьёт классический софт» по-прежнему не подтверждается цифрами. Давление на отдельных вендоров есть, но по сектору в целом широкого ухудшения пока нет.

📉 Китайские и открытые модели усиливают ценовое давление

Ещё один фактор — дешёвые модели. Китайские и открытые решения могут быть слабее лучших американских моделей, но для многих рутинных задач они достаточно хороши и, что важнее, дешевле.

Отмечается, что платформы доступа к разным моделям, включая открытые и китайские, уже используют 5,8% компаний, которые тратят деньги на ИИ. Это пока небольшая доля, но она растёт.

При этом такие модели пока не вытесняют OpenAI и Anthropic. Среди компаний, использующих платформы с разными моделями, 85,8% также используют OpenAI, 93,2% — Anthropic, а 96,4% используют хотя бы одну из этих двух систем.

📌 Итог

🔎 Продолжение по ссылке
  • 👍 22
  • ❤ 2
Older posts →

About this channel

How can I read @infousamarket without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Era Global: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Era Global have?
Era Global (@infousamarket) has 5.02K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Era Global know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →