TGViewer
Channel Public Channel
Igor Grabucha | Product & fintech

Igor Grabucha | Product & fintech

@grabucha

CPO в финтехе. Про продукт, бизнес и решения в условиях неопределенности
Subscribers
566
Photos
72
Videos
0
Links
286

Showing posts older than #127 · Back to latest

Older Posts 20 shown
Post #126 877
​​Это рэнкинг физических финтех-хабов. Россия представлена только Москвой и находится на 26 месте. У нас хороший потенциал для развития по критериям технологичности и социальной среды. С политической и экономической ситуацией сложнее. Думаю, в ближайшие год-два по этим направлениям у нас особо продвижений не будет. На более долгий срок прогнозировать не берусь.

В июне я упоминал устойчивое развитие финтех-среды в Польше. В этом рэнкинге Варшава - новый резидент, в будущем можно ожидать ее роста.

Также я ожидаю появление в этом рэнкинге Лимассола. Там очень хорошая политическая и социальная составлющая, это способствует притоку квалифицированных кадров.

Источник.
Post #125 876
Сегодня Банк России в своем корпоративном университете провел открытый семинар, на котором рассказал про регуляторную песочницу.

Общие впечатления от мероприятия у меня положительные. В основном это связано с тем, что сам по себе этот проект ранее не был публичным и информации о нем было мало.

Честно скажу, раньше у меня мнение относительно российской песочницы было довольно негативным. Сегодня это мнение поменялось, поскольку конкретная измеримая польза от песочницы стала ясна. Прозрачность и публичная отчетность - то, чего очень не хватает этому проекту. Особенно учитывая то, что регулятор называет прозрачность одним из основных принципов своей работы. Было бы здорово, если бы информация о промежуточных результатах работы песочницы появлялась с регулярной периодичностью.

#оффлайн
Medium Регуляторная песочница: технология, промежуточные итоги, планы на будущее Регуляторная песочница в России зародилась в октябре 2017 года с поручением президента РФ к Правительству и Банку России сделать эту…
Post #124 896
​​#pitch

У вас бывало такое, что вы оформляли регулярную платную подписку на какой-то сервис, а потом забывали от него отписаться? Privacy.com решает эту проблему.

С помощью Privacy вы можете создавать неограниченное количество виртуальных карт, устанавливать лимиты на расходы, временно приостанавливать подписки. Удобно под каждую отдельную подписку создавать новую виртуальную карту. Сервис сам к этому располагает - предлагает популярные названия, автоматически подгружает лого. Пользователю удобно выбирать между привычными лого, а не номерами карт.

Такое потребительское поведение в интернете поможет также сохранить деньги в случае компрометации реквизитов карты - на ней можно установить запрет на покупки в интернете.

Разумеется, есть кэшбэк и реферальные системы, которые помогают сэкономить на своих покупках.

Сервис выполнен в форме расширения для Google Chrome, что обеспечивает 100% бесшовность в использовании - управлять своими подписками можно в 1 клик.

Один минус – в России воспользоваться не получится.
Post #123 885
​​Объем ICO в Швейцарии превышает объем венчурных инвестиций

К такому выводу пришла компания Swisscom. Согласно ее отчету, за первые полгода 2018 швейцарские ICO 9 собрали 288 млн. франков. Венчурных сделок за то же время было 15, но на 101 млн. При чем 67,2 млн из 101 направлены также на развитие блокчейн-проектов.

На текущий момент объем ICO уже превышает объем за весь 2017 год. Крупнейшим размещением на $100 млн в начале года отметился инфраструктурный проект Envion AG, у которого пару недель назад начались проблемы с законом. В этом списке еще есть крутейший проект Trade.io, разрабатывающий качественный софт для криптоторговли.

Швейцария сейчас является домашней площадкой для 270 финтехов. И тут есть один нежданчик - 69 из них специализируются на инвестициях и управлении активами. Это крупнейший блок. Даже криптоиндустрия, такая популярная в Швейцарии, представлена 61 компанией. Это ровно то, о чем я написал в конце вчерашнего поста.

И в подкрепление этой мысли еще две новости. Один из крупнейших сингапурских банков OCBC запускает робоэдвайзинговый сервис с применением искусственного интеллекта. Сервис запускается под сторонним брендом, но ассоциирован с банком. Минимальный счет составляет $3500. А в начале недели JP Morgan запустил сервис бесплатной торговли. Конечно, в лоб конкурировать с Robinhood этот сервис не сможет из-за ряда ограничений, но это только начало.

Вопрос, который меня беспокоит больше всего - как поведут себя робоэдвайзеры в кризис? Да, сервисы зачастую предварительно спрашивают клиентов, как они будут действовать во время рецессии, чтобы определить их инвестпрофиль. Но одно дело отвечать на такой вопрос, когда все хорошо, и совсем другое - принимать решения, когда в приложении все цифры красные и ты день за днем теряешь деньги. Напомню, робоэдвайзинг, как явление, появился после кризиса 2008, и ни у кого еще в мире нет опыта управления этой технологией на медвежьем рынке.

Напоследок расскажу про еще один интересный швейцарский проект Sentifi, вчера выигравший конкурс Swisscom Start-Challenge Challenge 2018, обойдя 230 конкурентов. Sentifi занимается анализом новостного потока, облегчая жизнь инвесторам. Проект анализирует 13 миллионов источников информации с помощью искусственного интеллекта и подсвечивает для пользователя самые важные события. Компанию можно назвать прямым конкурентом американского единорога - Dataminr.
Post #122 861
​​Root Insurance в раунде D привлекла $100 млн финансирования и стала новым финтех-единорогом

Root - еще одна компания, которая занимается параметрическим автострахованием, но ее модель отличается от модели Metromile.

Компания была основана в 2015 году Александром Тиммом, который работает в страховании с 14 лет. Продукт Root связан с приложением, которое в течение 2-3 недель получает от смартфона данные о перемещении и строит модели поведения водителя на дороге. После завершения тест-драйва компания с помощью AI подбирает пользователю по-настоящему индивидуальный тариф. Таким образом, аккуратные водители получают страховку на 50% дешевле стандартной стоимости.

Это наглядный пример того, что автострахование должно зависеть от того, как вы водите, а не от того, кем вы являетесь. Кстати, Root еще делает скидки тем, у кого автомобили оснащены системами стабилизации.

Root - четвертый единорог среди страховых после Policy Bazaar, Oscar и Clover. Но первый среди автостраховых.

Раньше мы наблюдали взрыв финтехов в области кредитования и банкинга, потом платежей, теперь страхования. Все очень логично - волна идет от более массовых финансовых услуг к менее массовым. На очереди инвестиции, робоэдвайзинг, PFM.
Post #121 851
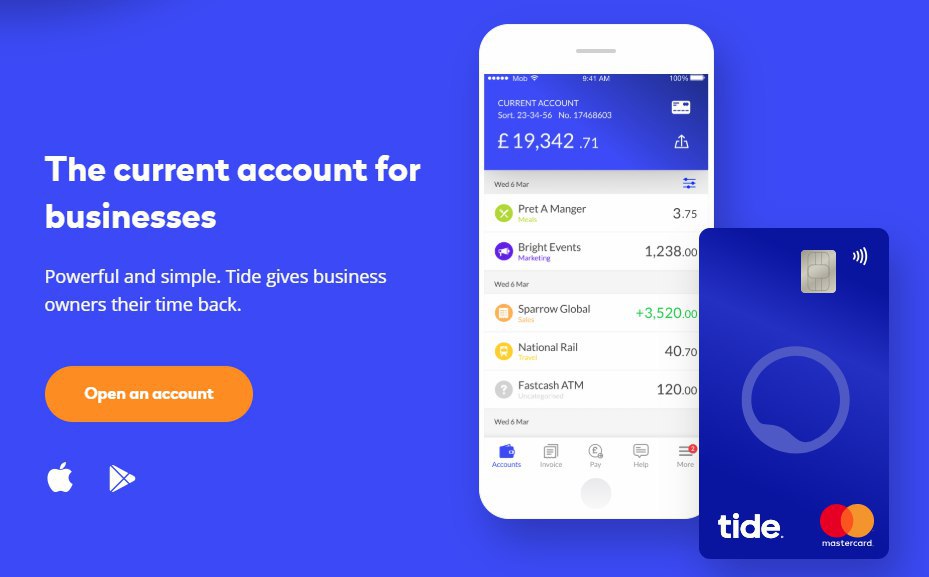
​​Британский банк для малого бизнеса Tide вчера зарайзил 8 млн фунтов

Это не очень большая сумма, но сам банк заслуживает интерес.

Во-первых, компания еще в марте объявила о том, что у нее уже более 30 000 клиентов. Каждый 12-й бизнес-счет открытый с момента запуска стартапа в Великобритании, был открыт именно в Tide. Неплохо для B2B-банка.

Во-вторых, у Tide есть много всяких крутых фишек - быстрое открытие счета (рекорд - 2 мин. 14 сек.), коллективный доступ к корпоративной карте с централизованным управлением в приложении, бизнес-кредиты до 15 тысяч фунтов, интеграция с системой бухучета клиента.

А еще у них вертикальные карты. И появились они раньше, чем у Starling Bank, о котором я писал раньше.

Кстати, на тему карт есть мысль, что скоро мы увидим большие изменения в способе их повседневного использования. Объем и количество бесконтактных транзакций растет, Visa требует от банков сделать к 2020 году бесконтактные банкоматы. В таких условиях привычные карты будут меняться. Думаю, в первую очередь должно уйти физическое размещение реквизитов на самой карте.

Телефон сейчас все помнит за вас, POS-терминал и банкомат тоже не смотрят на номер карты, а читают все с чипа. Для оплаты в интернете реквизиты можно хранить в электронном виде - банковском приложении или электронном кошельке. Больше нет смысла впечатывать номер в пластик, сохраняя риск компрометации при любом физическом контакте.

Изменения неизбежны и интересно посмотреть как себя будут вести MC и Visa. С введением PSD2 все говорили, что платежные системы потеряют свой бизнес в Европе, но де-факто скорость интеграции гораздо ниже, чем ожидалось.
Post #120 849
​​#pitch

Foresight - стартап, который предлагает своим пользователям в демо-режиме соревноваться в трейдинге друг с другом.

На данный момент стартап находится на уровне идеи. Даже без MVP. Готовится приложение на IOS.

Сам процесс происходит так: участники регистрируются, получают 10 000 виртуальных баллов и на них могут торговать американскими акциями и криптовалютой. Каждое соревнование длится одну неделю. Победители получают призы в виде криптовалют и продуктов от спонсоров. Среди спонсоров на сайте пока никто не указан, но судя по тематике конкурса можно предположить, что это будут различные брокеры и другие сервисы, связанные с инвестициями.

Проект очень напоминает FinDerby от United Traders. Но если в случае с UT это была явная промо компания, объединенная с поиском талантливых трейдеров в команду, то Foresight не создает какой-либо ценности в своем продукте, а скорее "геймифицирует" продвижение сторонних финансовых сервисов. То есть план компании состоит в агрегировании качественного узкого трафика и его перепродаже. Стоимость привлечения такого трафика чрезвычайно высока, и можно ли заработать на такой бизнес-модели - вопрос открытый.
Post #119 664
​​Банк России проведет семинар, посвященный работе регпесочницы.

Мероприятие пройдет 29 августа в Корпоративном университете Банка России. К обсуждению представлены ключевые вопросы и наиболее частые проблемы, с которыми сталкиваются оргинизации, занимающиеся внедрением инновационных технологий.

Участие бесплатно и доступно всем желающим, но количество мест ограничено.
Post #118 832
​​Теперь отправляемся в США.

В штатах глобальные обсуждения на тему регулирования финтеха начались в 2016 году. Тогда же Бюро по защите прав потребителей (CFPB) объявило о том, что готово выдавать нерегулируемым финтехам «письма об отсутствии претензий» со своей стороны к их новым бизнес-моделям. Правда такие письма могли быть отозваны в любой момент. Возможно поэтому первое письмо было выдано Upstart Network Inc. только в сентябре 2017. Тогда же, в сентябре, было много разговоров относительно введения какого-либо специального регулирования для финтехов. При чем изначально регулировать их хотели сразу на федеральном уровне. Самые большие опасения вызывала способность финтехов соответствовать пруденциальным требованиям.

В апреле 2018 Управление по валютному контролю (OCC) объявило, что все еще находится в стадии исследования финтеха и объявит свое решение через 2-3 месяца. И вот 31 июля OCC говорит, что финтехи, которые де-факто оказывают клиентам банковские услуги, будут регулироваться как банки. В первую очередь регулирование касается обязательств по собственному капиталу, ликвидности и финансовой устойчивости. На самом деле в штатах прям очень сильно прослеживается влияние кризиса 2008 года на финансовое регулирования и этот кейс - лишнее тому подтверждение.

Но не все так просто. На следующий день Казначейство США опубликовало 222-страничный доклад с предложениями по совершенствованию регулирования инновационных финансов. Весь я, конечно, не читал, но вот что интересно - Казначейство предлагает следовать британским open banking путем.

Дальше самое интересное. Уже знакомое нам CFPB в июле объявляет о запуске собственной финтех песочницы. В пресс-релизах, как обычно, бла бла бла развитие инноваций. Управлять этой песочницей назначили чувака, который раньше занимался вопросами регулирования инноваций в аризонском офисе генерального прокурора. И буквально через пару дней именно штат Аризона объявляет о запуске песочницы. Это первая песочница в США, учрежденная штатом. И управлять этой песочницей будет именно офис генерального прокурора. Все выглядит очень странно.

И вишенка. Нью-Йорк выступает жестко против создания каких-либо песочниц. Аргументируется эта позиция защитой прав потребителей, "нелепостью" идеи возможности процветания инноваций только в условиях уклонения от регулирования и тем, что "Детки играют в песочницах. Взрослые играют по правилам".

США демонстрируют потрясающую внутреннюю разрозненность в условиях регуляторного диссонанса со своими британскими коллегами.
Post #117 724
​​Это лето стало богатым на новости о песочницах и инновационном регулировании.

Недавно я писал о том, что Кипр запускает инновационных хаб, а Швейцария обсуждает возможность введения специальной финтех-лицензии.

Те, кто читают канал с самого начала, должны помнить, что я посвятил много постов британской песочнице. В одном из них я рассказывал о том, что FCA думает о создании "виртуальной" песочницы - без реальных сделок и клиентов, и "рыночной" песочницы - провайдером которой должна стать специально созданная некоммерческая организация.

Тогда же публиковались идеи о создании глобальной песочницы. Цель "глобальности" - в преодолении трансграничных барьеров. Плох тот финтех, что не стремится стать международным. А правила в разных странах настолько отличаются, что отработанная в UK бизнес-модель может совсем не полететь в US. Такая песочница помогла бы финтехам сразу начинать ориентироваться на регулирование тех рынков, на которых они хотят работать.

И они сделали это. В начале месяца FCA объявила о том, что работает с 11 регуляторами из разных стран над развитием проекта, который они назвали Global Financial Innovation Network (GFIN). Три основные функции GFIN:

- обеспечить обмен между регуляторами опытом внедрения инноваций;
- проводить обсуждения политики регулирования инноваций;
- дать финтехам среду для тестирования трансграничных решений.

В составе рабочей группы: Абу-Даби, Франция, Австралия, США, Дубай, Гонконг, Канада, Сингапур, Гернси, Бахрейн и еще одна международная организация. Группа открыта к присоединению регуляторов из других стран.

White Paper глобальной песочницы по ссылке. Комментарии и предложения собираются до 14 октября.

Вторая часть про песочницы в США будет на канале через час.
Post #116 1.08K
​​#pitch

В США многие крупные ритейлеры предлагают своим клиентам такую фичу: если цена на товар, который вы купили, падает в течение n дней после покупки, магазин вернет вам разницу. Значение n в большинстве случаев составляет 10-15 дней. Для получения возврата вы должны написать письмо ритейлеру с указанием товара, цена на который упала, и приложить онлайн-чек.

Получается своеобразный кэшбэк, но не от банка, а от магазина. Единственное неудобство - нужно регулярно заходить на сайт магазина и проверять цену своей покупки. Особенно это удручает, если у вас в чеке было несколько десятков позиций.

Earny предлагает автоматизировать этот процесс. Для этого вы должны ему дать доступ к своей почте и оставить реквизиты карты, на которую магазин должен будет перечислить возврат. А дальше все происходит автоматически. Алгоритм находит в почте письма от онлайн-магазинов, находит купленные товары, регулярно проверяет цены и самостоятельно составляет обращение к продавцу в случае снижения цены.

Модель монетизации сервиса максимально проста - 25% от того, что он сможет получить от магазинов.

Для любителей онлайн покупок - отличный сервис. Единственная проблема - придется предоставить ему доступ к своей почте. Но это легко решается путем регистрации специального адреса для онлайн покупок.
Post #115 1.04K
​​Что вы знаете о защите персональных данных

В начале недели я покупал доменное имя для сайта. Вчера я получил от банка следующее предложение:

"Вернем 25% за первую оплату хостинга, регистрацию домена и другое до 09.09.2018. Активируйте в приложении."

Совпадение?

На самом деле данные к банку попали вполне легально. Я даже не стал искать где именно это было указано в условиях обслуживания, под которыми я поставил галку о согласии.

Различные онлайн сервисы массово внедряют подобные условия обслуживания, которые позволяют им делиться вашими личными данными. Не согласитесь - не можете воспользоваться сервисом.

В какой-то степени такие компании можно понять. С одной стороны - законы требуют защищать данные пользователей, а это расходы, которые надо чем-то покрывать. С другой – крупные конкуренты собирают о своих пользователях какие-то сумасшедшие объемы данных. Недавно я запросил у гугла всю информацию обо мне, которая хранится на их серверах. В ответ мне прислали 48 архивов, каждый по 3 ГБ в среднем. И это на одного только меня. Подобные объемы информации о своих пользователях хранят эпл и фейсбук.

Перейдите по этой ссылке, почитайте политику конфиденциальности гугла. Они собирают все, что только можно. При это пишут, что не продают никому своих данных. Ну за исключением случаев, когда пользователь сам разрешил их передавать. Потом вы скачиваете какое-нибудь приложение, которое просит доступ к куче данных, иначе оно работать не будет. И вот вы сами разрешили передачу своих данных. Кстати, помните историю с Venmo?

Разумеется, я могу потребовать у гугла удалить всю информацию обо мне. Но я уже оставил свой цифровой след. Мое поведение в сети останется таким же. У гугла не составит труда снова меня идентифицировать. Это поведенческая биометрия, о которой я писал вот тут.

Сейчас ситуация со сбором персданных напоминает классическую дилемму заключенного. Если я, как компания, не буду собирать данные пользователей, я проиграю конкуренцию, даже если не знаю как заработать на этих данных прямо сейчас. И так думает каждая компания. Поэтому данные собирают все.

Но вот вопрос. Почему я должен позволять этим компаниям зарабатывать на моих данных, не получая ничего взамен? История с тем, что компания должна платить пользователю за данные, которые он генерирует, существует как минимум года два. Но пока получила свое развитие в только в различных блокчейн-системах, широкого признания пока нет.

Требование о хранении данных на локальных серверах - ничто, если компания обуславливает использование сервиса сбором кучи информации и правом ее передачи третьим лицам. Регулирование в этой области еще будет развиваться, GDPR тому пример. Надеюсь, новые правила введут обязанность компании делиться частью прибыли с клиентами, на чьих данных они зарабатывают.

И вот еще. Мы так возмущаемся блокировкой телеграма и желанием государства иметь доступ к нашим личным данным. Но сами добровольно отдаем не менее чувствительную информацию коммерческим организациям.
Post #114 1.04K
​​Одна из основных проблем финтеха и цифровой экономики - это его интеграция с реальным миром. Вы можете сколько угодно использовать бигдаты и искусственные интеллекты, учитывать в блокчейнах реальные активы. В электронных документах все будет здорово. Но как убедиться, что в реальном мире все соответствует реестрам?

Особенно эта проблема касается страхования. И страховые, и их клиенты при наступлении страхового случая стремятся максимально снизить свои убытки за счет друг друга.

Британский стартап FloodFlash предлагает элегантное решение.

Компания страхует от наводнений. Мировой ущерб от наводнений оценивается в $50 млрд ежегодно. Застрахованы из них только 9 млрд.

У FloodFlash размер выплат зависит от того, как высоко поднимется уровень воды, а не от того, какой ущерб нанесло наводнение. Таким образом компании не нужно содержать штат агентов, которые будут приезжать на места, и оценивать ущерб. Кроме того, снимается риск того, что клиенты будут самостоятельно портить имущество, до которого вода бы не добралась, только для того, чтобы получить страховку.

Уровень воды замеряется специальными датчиками, которые FloodFlash устанавливает в течение 14 дней с момента подачи заявки. Если вода превышает определенный уровень, датчик оповестит об этом главный офис. Компания проверит подлинность информации и в течение нескольких дней переведет деньги. Все просто. Застраховать можно как свой дом, так и бизнес.

Размер премии рассчитывается по моделям ландшафта и историческим данным о наводнениях и осадках. Премия будет ниже, если клиент установит специальные барьеры от наводнения. Сам стартап не берет на себя никакие риски. Договор страхования заключается с Lloyds - одной из крупнейших британских страховых компаний. В дальнейшем список страховых брокеров будет расширяться.

FloodFlash с середины 2017 года проходит программу инкубатора InsurTech Gateway и находится под надзором FCA. На днях команда зарайзила 1,9 млн фунтов инвестиций.

Сама по себе такая модель называется "параметрическое страхование", и, на мой взгляд, очень скоро эта модель станет глобальной. Недавно я писал про Metromile, которая относится к этой же модели.
Post #113 931
​​Сегодня подборка новостей. Не успеваю выразить мнение по каждому событию, но в последнее время происходит слишком много интересного, не могу не поделиться.


N26, один из ведущих европейских банков-челленджеров, запустил услугу "Spaces". С этой услугой вы можете завести субсчета внутри одного договора обслуживания и откладывать туда деньги. Счета можно сделать целевыми. Это поможет повысить дисциплину накопления. Ничего не напоминает? Да, ведущий европейский финтех в 2018 году релизит услугу, которой в России пользуются уже года 4. Вообще, в области банкингтеха Россию, в основном благодаря желтому банку на букву "Т", можно поставить на первое место в мире. Да, именно так. А вы посмотрите как выглядят сайты топовых американских банков вроде Chase, BofA, Wells Fargo. Даже Сбер круче, серьезно.


IDMERIT запускает платформу для KYB (know your business). Процедура проверки контрагента существует практически во всех странах. При этом прослеживается явный тренд на ужесточение законодательства в области комплаенса. Компаниям, особенно финансовым, приходится тратить много денег на соблюдение этих требований. На западе многие банки стали вести политику дерискинга, отказывая в обслуживании всем, на кого падает малейшее подозрение. Таким образом банки предпочитают не тратить время на полноценную проверку, просто переключаясь на другого клиента. Платформа IDMverify создана для решения этой проблемы. Она интегрирована с официальными источниками данных уже в 90 странах. Это гигантская цифра! К платформе, разумеется, можно подключиться по API.


И самая бомбическая новость под конец. Правда этой новости уже неделя, но в русскоязычных интернетах она почему-то игнорируется. Британский Starling Bank запустил полноценную BaaS-платформу. Да, это не первая подобная реализация в мире, но такого масштаба еще не было. В двух словах BaaS (Bank as a Service) - это система, в которой есть центральный участник, обладающий всеми необходимыми лицензиями и инфраструктурой. Этот участник открывает свои интерфейсы всем желающим (с определенными ограничениями, разумеется). Используя эти интерфейсы, практически любая организация может стать эмитентом карт, открывать банковские счета своим клиентам и т.д. Юридически пользователь становится клиентом центральной платформы, а интерфейсно он взаимодействует с тем брендом, которому он доверяет. Например, с телеграмом.

Первым партнером проекта стал немецкий маркетплейс вкладов Raisin, о котором я писал еще в феврале.

Самый сок этой истории в том, что Starling Bank интегрирован с основными европейскими платежными системами - Faster Payments, SEPA, Bacs и MasterCard Debit. А это значит, что юзеры смогут получить по-настоящему бесшовный пользовательский опыт.

А еще пару недель назад они начали делать вертикальные карты. Потому что именно так мы ими сейчас пользуемся. Когда вы в последний раз использовали магнитную ленту карты? Вертикальная карта - это ново, удобно, красиво. Большой пользы клиентам от этого, разумеется, нет. Но как маркетинговый ход - вполне себе.
Post #112 994
Молодёжная финансовая лига официально открывает прием заявок на соискание всероссийской молодёжной премии «Будущее финансового рынка-2018» в следующих номинациях:

➡️ профессиональное развитие;
➡️ учебные и научные достижения;
➡️ лучший социальный проект в сфере финансов;
➡️ лучший проект в сфере финансовых технологий.

В конкурсе могут участвовать молодые специалисты (18-30 лет) финансового рынка, студенты и аспиранты российских вузов.

Стоит ли тебе участвовать? Однозначно да! Ведь это:

— профессиональное признание твоей работы жюри премии — известными представителями финансового рынка;
— уникальная возможность обмена опытом с талантливыми финансистами из разных уголков нашей страны;
— заслуженная премия, крупный призовой фонд и почетное звание одного из лучших профессионалов финансового рынка России.

Торжественное награждение финалистов состоится в рамках празднования профессионального праздника «День финансиста» в Москве, в сентябре 2018 года.

⚡️Заполняй анкету по ссылке до 23 августа!

🔖 По всем интересующим вопросам пиши в сообщения паблика или на официальную почту: info@mfliga.pro
Post #111 939
​​В Берлине готовится к запуску масштабная база трекинга финтех-компаний

Проект FintechDB - это смесь Crunchbase и Angel.co, но с фокусом на финтех. В базе уже собрано более 20 тысяч финтех существующих и когда-либо существовавших финтех компаний. И лично я здесь основную ценность вижу не в том, чтобы просто посерфить материалы в поисках интересных стартапчиков, а в том, что правильно структурированная информация даст возможность просмотреть тренды. Как существующие, так и зарождающиеся. И заинтересованных в такой информации, уверен, будет много.

Этот проект сейчас находится на pre-seed стадии, нет даже минимального продукта. Изначально запуск планировался на конец второго квартала 2018, но у проекта сорвалась сделка с венчурным фондом. Из-за этого старт пришлось перенести, и команда снова находится в поиске инвестора.

Также проект этой осенью пройдет программу акселерации в швейцарском Kickstart Accelerator, а это дарит надежды на развитие крутого продукта.

Лично мне очень нравится идея такой базы с плотным фокусом на финтехе. Я подобных продуктов еще не встречал.

В дальнейшем по понедельникам буду рассказывать про другие интересные и не слишком известные финтехи. Для этого оставлю тег #pitch
Post #110 908
Почему упрощение в финансах - это опасно

Вчера Крис Скиннер опубликовал в своем твиттере вот такую фотографию с мероприятия, проводимого Nordic Finance Innovation.

Спикеры сделали предположение, что в будущем нам не нужно будет самостоятельно искать финансовые продукты, достаточно дать задачу своему голосовому помощнику, а он сам все подберет. А дальше человек, не читая никаких условий, на все соглашается.

Тренд на упрощение структуры финансовых сервисов и их описательной части для неискушенных потребителей тянется очень давно. Но в этом упрощении есть одно условие - у пользователя всегда должна быть возможность открыть документы и ознакомиться с подробными условиями. Проблема в том, что подробные условия зачастую составлены очень запутанно. И хорошо, если у вас есть компетенции и время, чтобы со всем разобраться. Но у обычного потребителя их нет. На самом деле иногда даже сотрудники компаний путаются в характеристиках своих продуктов.

Договор о комплексном банковском обслуживании, как правило, занимает около 200 страниц 12 шрифтом. Понятно, что банки это делают в основном с целью снятия с себя юридических рисков и многое зависит от регулирования. Но такой формат дает возможность запутать клиента и повышает вероятность того, что какое-то условие он не заметит.

Продолжение упрощения интерфейса взаимодействия банка с клиентом только увеличивает непрозрачность тарифов и условий. Все говорят о том, что отношения человека с банком стремятся к модели M2M, где и на стороне банка и на стороне потребителя стоит программа, и они общаются между собой. Но почему я должен доверять алгоритму, который за меня принимает финансовые решения?
Twitter Chris Skinner Who needs to fill in forms? Alexa, get me a loan ... ⁦@nordic_nfi⁩
Post #109 938
​​Швейцария планирует создать специальную финтех-лицензию

Лицензию можно назвать "легкой банковской" или даже “краудфандинговой". Она позволит компаниям-обладателям принимать от широкого круга населения (!) депозиты на общую сумму не более 100 млн франков. При этом к компании будут применяться пониженные пруденциальные требования - всего 5% собственного капитала от размера привлеченных денег, но не менее 300 тыс. франков. Они должны быть всегда высоколиквидны т.е., по сути, просто лежать кэшем. Вкладчики должны иметь возможность в любой момент забрать свои деньги. Компания обязана проинформировать своих вкладчиков о том, что это не банковский депозит и их деньги не входят в систему страхования. При чем эту информацию нельзя просто указать в общих условиях, а обязательно надо донести персонально до каждого.

Есть еще некоторые требования, связанные с комплаенсом, риск-менеджментом, связанными предприятиями и локализацией бизнеса.

Лицензия вводится с целью стимулирования развития инновационных компаний. С учетом того, что компании не нужно брать на себя кучу регуляторных расходов, она может предложить своим вкладчикам ставку ощутимо выше банковской. Но "инновационные компании" - это в первую очередь стартапы с непроверенной бизнес-моделью, а значит и кредитные риски у них бесконечно выше, чем у банков. Никаких ограничений на максимальную сумму от одного вкладчика не указано. Потрясающая вера регулятора в стартапы.

Стоит отметить, что это только проект предложения, который будет публично обсуждаться до конца года, и в него еще будут внесены изменения.
Post #108 948
​​Еще 140 миллионов долларов

Такую сумму в раунде А привлекла австралийская платформа кредитования малого и среднего бизнеса Judo Capital.

Нет, это не краудфандинг. Обычная бизнес-модель кредитования. Просто бизнес приходит и просит дать займ. На сайте сказано, что основной value команда создает именно доверием, которого не хватает в современном капиталистическом мире, где всем правит желание заработать, а человеческие отношения уходят на второй план. Клиенты контактируют напрямую с тем, кто принимает решение о выдаче кредита, а не с безликими операционистами.

Модель, честно говоря, совсем не похожа на rocket science.

Я не большой специалист в венчурных инвестициях, но 140 млн для проекта, который позиционирует себя, как совсем не "digital", да еще и в раунде A, когда бизнес-модель только начала складываться, в современных условиях выглядит немного странным. Хотя на фоне того, что на днях только анонсировали осенний запуск ApplePay в Германии, наверное, не так уж плохо.

Россия, на самом деле, находится в авангарде мирового финтеха. Но не по объемам инвестиций и количеству стартапов, а именно по технологиям и степени их внедрения. Да и инфраструктурно ситуация у нас уникальна - на западе старапы отбирают клиентов у банков, а у нас банки сами стимулируют развитие технологий.
Post #107 930
​​Американская HR платформа Gusto привлекла $140 млн. инвестиций в раунде C.

Gusto разрабатывает облачные B2B решения для выстраивания отношений с сотрудниками. Сервисы включают расчет зарплаты и налогов, различные варианты страховок, компенсаций, льгот и пенсионных взносов. Кроме финансовой составляющей рабочих отношений Gusto помогает отслеживать эффективность сотрудников и проводить персональный дьюдил. Клиенты Gusto - в основном стартапы и средний бизнес.

Привлеченные деньги пойдут на развитие новых сервисов. Идеи у команды действительно крутые. Недавно запустили новую фичу - Flexible Pay. Эта услуга позволяет работнику самому выбирать в какие даты и с какой частотой получать зарплату. Хоть каждый день. Работник может не беспокоиться, что дни зарплаты не совпадают с днями, например, оплаты аренды жилья или коммуналки. Для реализации таких гибких выплат Gusto депонирует собственные средства на счетах работодателя, и тот может не беспокоиться о микробюджетировании фонда оплаты труда. Бизнес-процессы не меняются.

Такая простая модель может иметь мультиплицирующий эффект, и я бы ее отнес к категории "disrupt the disruptor". Например, благодаря Flexible Pay микрозаймы "до зарплаты" становятся не нужны. Ты просто получаешь свои деньги, когда хочешь. Кроме того, появляются потрясающие возможности для различных PFM сервисов, робоэдвайзинга и микроинвестиций - операционный цикл можно ускорить в 14 раз.

Самое интересное тут то, что компания стала единорогом еще в прошлом году. При этом сумма привлеченных ранее инвестиций составила $176 млн. Основатели смогли найти большую неосвоенную нишу - до этого финтех чаще был представлен B2C и B2B2C моделями.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →