
В мировом контексте история обычная, особенно в странах с низким проникновением классического банкинга: если у человека нет кредитной истории, банк использует любые доступные данные о его финансовом поведении. В России такой подход существует на практике, но пока не оформлен как обязательный.
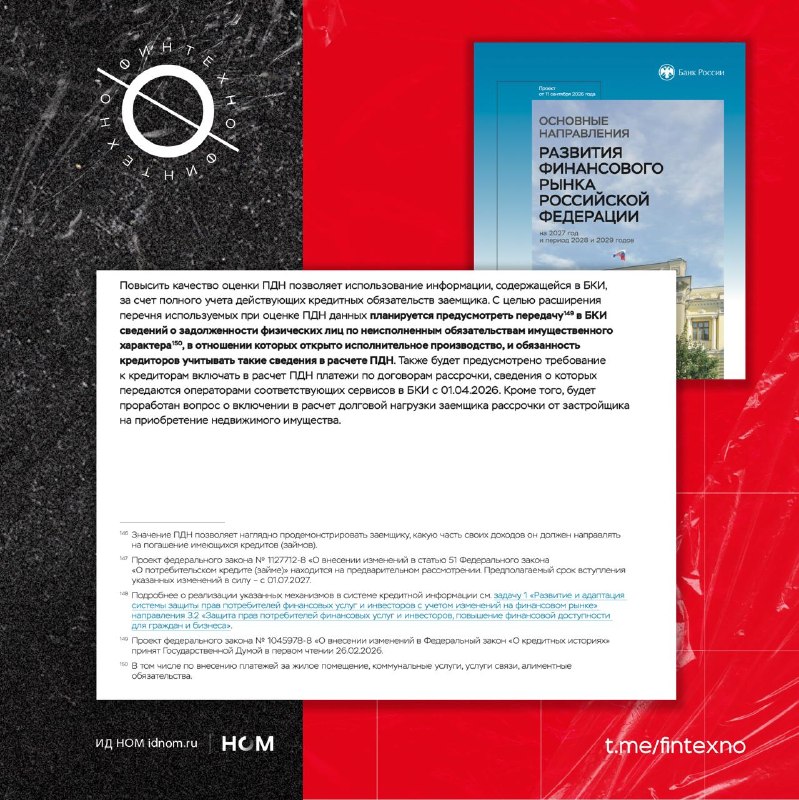
Законопроект № 1045978-8 об обмене данными между ФССП и БКИ внесён ещё осенью 2025 года и 26 февраля 2026 года принят Госдумой в первом чтении. Технически сейчас ФССП уже может передавать такие сведения, а БКИ — запрашивать их, но пока это не обязательный и не системный процесс.
То есть в России банки уже могут посчитать человека рискованным из-за исполнительного производства и отказать ему по своей модели. Новое правило связывает такие долги с официальным показателем долговой нагрузки, а ПДН напрямую определяет, сколько подобных клиентов банк вообще имеет право кредитовать.
Это значит, что долг по алиментам или ЖКХ не просто будет ухудшать скоринговый балл, а потенциально может передвинуть клиента через порог ПДН 50% или 80%, после которого кредит становится для банка дефицитной или фактически запрещённой выдачей.
Одновременно ЦБ хочет отказаться при расчёте ПДН от дохода, который клиент сам указал в заявке, и от валидируемых ЦБ внутренних моделей банков, использовать только официальные сведения о доходах заёмщика, включить в ПДН платежи по рассрочке. То есть обязательств учитывается больше, а способов оценить доход клиента — меньше.
Картина долговой нагрузки, безусловно, будет более полной — но воронка привлечения сузится ещё сильнее. Особенно неприятно это для высокомаржинального необеспеченного кредитования и кредитных карт, где ограничения по ПДН уже очень жёсткие.
Другие важные инициативы из ОНРФР 27-29:
• про биометрию
• про цифровой рубль
• про Open API
💳 Финтехно в Telegram | в MAX