«Восток Ойл»: уже третий крупный танкер отправился в рейс
Короткая заметка: с помощью треккинга судов слежу за отгрузками нефти с проекта Восток Ойл Роснефти. Это позволяет оценить динамику и примерный объем поставок с этого гигантского проекта.
Вчера с терминала по СМП в восточном направлении отправился уже третий загруженный танкер — Владимир Мономах. Причем сразу же под загрузку на терминале встал следующий танкер — Владимир Виноградов.
Посмотрим, сколько нефти по итогам сентября будет отгружено с проекта. Сделаю отдельный пост.
Нефть и газ на Ближнем Востоке: глобальный кризис и что он значит для российских компаний
На фоне войны на Ближнем востоке мировые цены на газ и нефть все выше, акции нефтегазовых компаний наконец начали расти. Давайте разберемся, что вообще там происходит и почему этот регион так важен для мировых поставок энергоресурсов.
Общий объем добычи странами региона — почти 32% всей мировой добычи нефти и 17% добычи газа. При этом Ормузский пролив всегда был главным маршрутом поставок нефти и газа на экспорт.
Альтернативных маршрутов немного — это трубопроводы ADCOP в ОАЭ и «Восток — Запад» в Саудовской Аравии.
Но на эти маршруты приходилась лишь малая часть экспорта — основной объем всегда шел через Ормуз.
Саудовская Аравия: 88% через Ормуз и 12% через «Восток–Запад».
ОАЭ: 65% через Ормуз и 35% через ADCOP.
Иран и Кувейт: Почти все поставки через Ормуз.
Основные страны-экспортеры газа в регионе, Катар и ОАЭ, почти полностью экспортировали газ через пролив — альтернативных маршрутов у них просто нет.
До войны через Ормузский пролив перевозилось примерно 20% мирового потребления нефти и в районе 20% мирового объема СПГ.
Для стран региона кризис вокруг Ирана оказался двойным ударом — с одной стороны, у большинства стран просела добыча из-за непосредственно военных действий, а с другой стороны, уже добытые ресурсы стало сложнее доставлять покупателям из-за блокады Ормузского пролива.
IEA приводит такую примерную оценку снижения добычи нефти (август к февралю): • в Саудовской Аравии — на 42%; • Иран — на 37%; • Кувейт — на 21%
Поставки нефти через Ормуз сократились на 77%, поставки СПГ — на 92%.
Существует два маршрута поставок нефти в обход Ормуза.
Главный — это система трубопроводов «Восток–Запад» в Саудовской Аравии. Система соединяет восток страны с портом Янбу на Красном море, откуда далее танкерами нефть отправляется покупателям. После начала войны объем поставок по маршруту вырос в 2 раза.
Египетский SUMED можно назвать продолжением этого маршрута. Через Янбу нефть отправлялась в Египет, а далее по трубопроводу шла к Средиземному морю.
Еще один маршрут — ADCOP, по нему нефть из Абу-Даби отправлялась в Фуджейру, минуя Ормузский пролив.
Ситуация с поставками обострилась до предела в сентябре.
Были атакованы энергетические объекты в Саудовской Аравии, в том числе «Восток–Запад», который в результате атак был остановлен. И пока непонятно, сколько займет его восстановление.
Также проиранские силы захватили часть побережья Красного моря в районе Баб-эль-Мандебского пролива. И теперь они могут при желании помешать судоходству по этому маршруту.
Блокировка этого маршрута приведет к тому, что судам нужно будет идти по гораздо более длинному пути — вокруг Африки.
Снижение поставок вынуждает традиционных покупателей из Азии искать альтернативу и покупать нефть и газ, которые до этого покупались в Европе. Это усиливает конкуренцию среди покупателей и толкает глобальные цены вверх.
Уже весь мир обсуждает резкий рост цен на энергоресурсы.
Причем текущая ситуация развивается в условиях, когда еще не кончились накопленные ранее мировые запасы нефти. Однако они сокращаются.
Хотя есть разные оценки влияния иранского кризиса на российскую экономику, но среднесрочно это позитив для российских нефтегазовых компаний. Цены на российские энергоресурсы растут и все больше новостей о росте спроса на поставки из России.
Я держу Новатэк, Газпром, Лукойл и Сургутнефтегаз — бумаги уже выросли, но считаю, что цены будут выше. Жаль, продал раньше времени Роснефть. И другие российские нефтяные компании также считаю интересными для покупки, например, Татнефть.
Подписывайтесь — будем следить за мировыми ценами на нефть и разбирать бизнес российских нефтегазовых компаний.
Новороссийск: трафик грузовых судов остается слабым
Продолжаю следить за грузовым трафиком из Новороссийска с помощью трекинга судов. Использую эти данные в том числе для оценки перспектив акций НМТП и НКХП.
Приложил к посту таблицу с динамикой по неделям. Пока можно говорить о том, что число выходов крупных грузовых судов из Новороссийска сильно просело относительно начала июля.
Однозначно негатив для НКХП и НМТП. Понятно, что AIS-данные — это не официальная статистика, но саму динамику они показывают хорошо.
Снова повторю, что сами компании мне интересны как бизнес, но сейчас я бы не спешил с покупками. Сначала нужно увидеть хоть какое-то восстановление судоходства.
Продолжу следить за данными и публиковать обновления.
Каспий: нефтегазовые месторождения мирового масштаба
На выходных предлагаю вместе со мной изучить деятельность российских нефтяных компаний в Каспийском море.
Здесь сосредоточены крупные месторождения, международные консорциумы и экспортные маршруты, связывающие интересы России, Казахстана, Азербайджана и западных нефтегазовых компаний.
Крупнейшее нефтяное месторождение Каспия — Кашаган, расположенное в казахстанской части моря. Это одно из крупнейших нефтяных месторождений мира. Совсем недалеко от него находится месторождение Тенгиз — оценка его запасов чуть меньше, но оно все равно гигантское даже по мировым меркам.
Самое большое газовое месторождение в Каспийском море — азербайджанский Шах-Денис. Газ отсюда обеспечивает около 4% всех поставок в Европу.
Это далеко не все запасы Каспия — на карте я отметил другие месторождения, море невероятно богато на запасы нефти и газа. Масштаб огромный даже по мировым меркам.
Добыча в Каспии — это пример международной кооперации крупнейших мировых компаний. В проектах региона участвуют российские ЛУКОЙЛ, Татнефть, Газпром и Роснефть, а Транснефть играет важную роль в экспортной инфраструктуре. В проектах Казахстана и Азербайджана кроме местных компаний КазМунайГаз и SOCAR, участвуют все основные мировые мейджоры — Chevron, ExxonMobil, Shell, Eni, TotalEnergies, BP, китайская CNPC и японская INPEX.
Каспий — важный проект. Например, на Казахстан по итогам 2025 года приходилось 11% всех доказанных запасов Chevron.
Отрадно, что в ряде проектов российские компании участвуют вместе с международными — ЛУКОЙЛу принадлежит 5% в консорциуме по разработке Тенгиза, а также крупная доля в газовом Шах-Денизе.
Еще один пример — Каспийский трубопроводный консорциум (КТК), доставляющий добытую нефть к побережью Черного моря в Новороссийске для транспортировки ее танкерами. Доли в этом проекте имеют российские Транснефть (прямая доля 7%), ЛУКОЙЛ (12,5%) и Роснефть (3,825%).
Российские публичные компании
ЛУКОЙЛ — лидер по добыче на Каспии среди российских компаний. Компания добывает нефть на нескольких крупных морских месторождениях, а также имеет доли в крупных международных проектах добычи в регионе (в том числе 5% гигантского Тенгиза и 19,99% Шах-Дениза).
Причем важный момент — в этом году компания подписала соглашение с Carlyle о продаже своих международных активов, но проекты компании в Казахстане в него не вошли.
Участие российских компаний в Каспийском трубопроводном консорциуме
Через КТК проходит две трети всего нефтяного экспорта Казахстана. Проект связывает крупные нефтяные месторождения с морским терминалом в Новороссийске.
КТК — это совместный российско-казахстанский проект с участием крупнейших мировых нефтяных компаний (доля Chevron — 15%, ExxonMobil — 7,5% и другие). Часть проекта принадлежит российским компаниям — ЛУКОЙЛ владеет 12,5%, Транснефть напрямую владеет 7% и управляет 24%, принадлежащими России. Роснефть через СП с Shell владеет 3,825% компании.
Проекты других российских компаний
Татнефть занимается геологоразведкой на нефтяном месторождении Каратон совместно с КазМунайГазом (по 50%) на восточном побережье Каспийского моря.
Газпром участвует в двух перспективных проектах на российско-казахстанском направлении.
Роснефть участвует вместе с КазМунайГазом в геологоразведочном проекте Курмангазы. Проект пока находится на стадии разведки. Также компания владеет 3,825% КТК через СП с Shell.
Продолжу следить за добывающими проектами на Каспии, это хороший пример международного партнерства даже в условиях текущей международной обстановки.
Подписывайтесь — продолжим вместе изучать активы крупнейших компаний России.
Поставки СПГ Новатэка в Европу упали до минимума за 5 лет
Продолжаю следить за логистикой поставок СПГ с Ямала покупателям.
Европейский Bruegel показал обновленные данные по поставкам российского СПГ в Европу: в июле и особенно в августе объёмы пошли вниз, а августовский объём стал минимальным с 2021 года.
Я уже раньше писал, что, судя по спутниковым данным слежения за газовозами, Новатэк перестраивает логистику на Азию. И теперь это подтверждается уже данными по Европе.
На этом фоне Bloomberg пишет, что добыча на «Арктик СПГ — 2» в июле и августе вышла на рекордный уровень, а экспорт с проекта также достиг исторического максимума. Если это так, то можно говорить и о том, что поставки в Китай сейчас находятся на рекордных уровнях.
К посту прикладываю карту, на которой показаны СПГ-танкеры, связанные с проектами Новатэка, прямо сейчас. У берегов Европы находится только 3 СПГ-танкера, тогда как остальной флот сейчас сосредоточен в Арктике, на Северном морском пути, на Дальнем Востоке и в Азии.
Продолжаю следить за компанией и жду хороших отчетов.
📊 Сделки в публичном портфеле: оперативный комментарий
Продолжаю сообщать обо всех операциях в публичном портфеле. Вчера пополнил счет на 10 000 рублей и совершил ряд сделок.
Продал ДОМРФ Компания мне нравится, но решил сократить долю банков в портфеле — оставил бумаги Т-Технологии (самая большая доля в портфеле), поскольку считаю его интереснее.
Купил Сургутнефтегаз - привилегированные акции Судя по недавним отчетам нефтяников, результаты в секторе будут хорошими, плюс у компании на счетах много валюты. Это чистая ставка на экспортера.
Купил Ozon Решил увеличить позицию в маркетплейсе. Риски ударов остаются, но компания все равно интересна и с точки зрения развития онлайн-торговли, и с точки зрения финтеха.
Купил АЛРОСА Постараюсь в ближайшие дни опубликовать по компании пост с пояснением, почему компания мне интересна.
Купил РусГидро Уже писал про компанию, одна из моих любимых в последнее время.
Купил ЛУКОЙЛ Компания показала сильный отчет, все уже сразу посчитали потенциальные большие дивиденды, в итоге бумага уже сильно выросла. Но, думаю, что она может вырасти еще.
📈 Текущие результаты публичного портфеля • доходность портфеля с начала года: −3,28%; • портфель обгонят Индекса Мосбиржи полной доходности: +5,02 п.п.
Мы привыкли думать, что российский бизнес почти не представлен за рубежом. Но Африка — исключение.
Собрал действующие и планируемые проекты российских компаний на континенте. Часть объектов уже работает, часть строится, а часть пока существует на уровне переговоров. Но даже с учетом этого российское присутствие в Африке оказалось широким.
Больше всего проектов у Росатома
Росатом строит АЭС в Египте, ведет переговоры о строительстве малых АЭС, развивает проекты добычи урана и лития, строит солнечную электростанцию и в целом обсуждает сотрудничество сразу с несколькими африканскими странами по развитию атомной энергетики.
Самый крупный проект — строительство АЭС «Эль-Дабаа» в Египте. Росатом возводит четыре энергоблока общей мощностью 4,8 ГВт. Постепенный ввод станции в эксплуатацию намечен на 2028 год.
Кроме этого, структуры Росатома развивают проекты на разных стадиях по добыче урана в Танзании и Намибии, участвуют в проектах по литию и солнечной энергетике в Мали. Обсуждаются также проекты компании в Нигере, Эфиопии и Руанде.
Масштаб этой активности уже заметили и в мире. В свежем материале Financial Times говорится, что к 2040 году подконтрольные России рудники потенциально могут обеспечивать около 36% мировой добычи урана.
Африканские проекты РУСАЛа
Гвинея — ключевая сырьевая база РУСАЛа: на предприятия компании в стране приходится примерно половина всей добычи бокситов компании.
И компания планирует расширение присутствия в Африке — подписано соглашение о строительстве в Эфиопии алюминиевого завода мощностью 500 тыс. т алюминия в год.
Газовый проект Роснефти на шельфе Египта
Роснефти принадлежит 30% проекта добычи на газовом месторождении Zohr на египетском шельфе в Средиземном море. Компания купила долю в проекте в 2017 году.
Проекты Газпрома в северной Африке
Газпром до сих пор владеет долей 49% в газовом проекте El Assel в Алжире и развивает проект по добыче нефти в Ливии.
АЛРОСА в Зимбабве
В прошлом году компания была вынуждена продать свою долю в крупном проекте по добыче алмазов в Анголе. Но при этом АЛРОСА все еще присутствует в Африке — компания ведет геологоразведку в Зимбабве.
Проекты других компаний
Российская Nordgold уже несколько лет ведет добычу золота на своих рудниках в Гвинее и Буркина-Фасо.
У Татнефти есть проект по разведке нефтяных месторождений в Ливии.
В ЮАР структура Реновы владеет 49% предприятия по добыче марганцевой руды.
Трансмашхолдинг в Египте занимается сервисным обслуживанием вагонов, поставленных компанией ранее для нужд Египетских национальных железных дорог.
Отдельно нужно сказать про ЛУКОЙЛ
Компания ранее имела сразу несколько проектов в Африке — от лицензий на добычу нефти до самой добычи нефти и доли в морском СПГ-терминале в Республике Конго.
Но сейчас непонятно, останутся ли эти активы у компании. ЛУКОЙЛ подписал соглашение о продаже своего международного бизнеса, но в деловых изданиях указывается, что продажа все же еще не состоялась.
Африка — одно из немногих направлений, где российские компании продолжают владеть крупными активами и планируют новые проекты. Особенно заметно присутствие наших компаний в атомной энергетике и добыче ресурсов.
Подписывайтесь, будем вместе следить за развитием российских проектов на континенте.
Возможный проект СПГ-терминала Новатэка в Бангладеш
Внимательно слежу за Новатэком, сейчас одна из основных задач компании — найти новых потребителей СПГ, в том числе чтобы постепенно компенсировать сокращение поставок на европейский рынок.
И вот нахожу новость о том, что Новатэк предлагает построить в Бангладеш морской СПГ-терминал. The Daily Star ссылается на презентацию самой компании. Речь идёт о терминале мощностью 7,5 млн тонн СПГ в год и стоимостью около $950 млн.
Причем компания предлагает не только поставки СПГ к терминалу, но и от него к конечным покупателям малыми и средними танкерами по рекам в самом Бангладеш, а также в соседние страны: Индию, Пакистан, Шри-Ланку, Вьетнам, Малайзию и Индонезию.
По сути, это может получиться полноценный хаб! Важный момент — пока это все находится на предварительной стадии и возможно все так и останется просто проектом. Но в любом случае новость заслуживает внимания.
Причем в этом году уже были публикации о том, что Новатэк хочет договориться с Вьетнамом не только о поставках СПГ, но и об участии компании в строительстве и управлении газовой инфраструктурой страны.
Новатэк у меня одна из крупнейших позиций, продолжаю держать и с интересом жду новых новостей.
В связи с сегодняшними новостями о запуске этого масштабного проекта будет нелишним повторить мой июньский пост с рассказом о проекте «Восток Ойл» и почему он так важен.
Что такое «Восток Ойл»
Это целая новая нефтяная провинция на севере Красноярского края и частично в ЯНАО. В нее входят действующие месторождения Ванкорского кластера, Пайяхская группа, Западно-Иркинский участок и перспективные площади Восточного Таймыра. Всего 60 лицензионных участков. Ресурсная база проекта оценивается примерно в 7 млрд тонн малосернистой нефти.
Что там строится
Основа проекта — нефтепровод длиной около 790 км, который должен соединить Ванкорский и Пайяхский кластеры с новым терминалом «Порт Бухта Север» на Енисее.
Вместе с ним строятся нефтеперекачивающие станции, резервуарный парк, причалы, энергетическая инфраструктура, дороги и вахтовые городки. Планируется ветропарк с потенциалом до 200 МВт. То есть это создание нового экспортного маршрута через Северный морской путь.
Общий объем инвестиций оценивается в 11,75 трлн рублей.
Насколько проект может быть рентабельным
Раньше компания говорила о выходе на 30 млн тонн нефти в год на первом этапе и более чем на 100 млн тонн в перспективе. Даже 30 млн тонн — это уже очень большой объем. Для сравнения, это чуть меньше 20% всей добычи компании за 2025 год. В одной из ранних презентаций компании «Восток Ойл» находился в самом начале мировой кривой безубыточности — примерно на уровне $17 за баррель.
С момента публикации слайда выросли стоимость оборудования, строительства и финансирования, усложнилась логистика. Поэтому воспринимать $17 как актуальную гарантированную цифру нельзя, но представление о высокой эффективности проекта это дает.
Что уже построено
В июне 2026 года Игорь Сечин сообщил, что строительство нефтепровода протяженностью 790 км завершается.
Одновременно продолжается строительство терминала «Порт Бухта Север», нефтеперекачивающих станций, приемо-сдаточного пункта и резервуарного парка. Ввести первую очередь порта рассчитывают уже в сентябре 2026 года.
СПГ
На старой карте проекта был обозначен завод СПГ мощностью 35–50 млн тонн в год. Это колоссальный объем — в два-три раза больше мощности «Ямал СПГ».
Но пока это скорее долгосрочные планы. По проекту давно нет новостей. Основное сейчас — нефть, трубопровод и порт.
Что изменилось с моего июньского поста
В июне я писал, что первую очередь терминала планируют ввести уже осенью. Так и получилось — поставки нефти с терминала начались в начале сентября. Первая партия нефти уже загружена на танкер Валентин Пикуль (на скриншоте).
Это один из самых масштабных инвестиционных проектов страны. Буду следить за объемом поставок по публичным источникам.
Причем удалось зафиксировать только 7 выходов балкеров за весь август (в июле — больше 20), почти все выходы были в начале месяца — с 10 августа удалось зафиксировать только один рейс.
Балкеры перевозят не только зерно, но их динамику можно использовать как приблизительный индикатор экспорта пшеницы.
Явный негатив для НКХП.
Объем перевозок нефтетанкеров в августе также был ниже июльского, хотя все же танкеры продолжили работу. На карте к посту отметил отдельно танкеры, выполняющие рейсы от терминала Каспийского трубопроводного консорциума (КТК).
То есть нефтяное направление продолжает работать, а вот сухогрузный трафик пока выглядит особенно слабо.
Держу небольшую позицию в НКХП и вышел ранее из НМТП. Обе компании мне нравятся как стабильные высокомаржинальные бизнесы, но в текущих условиях покупать их бы я не стал.
Жду прекращения атак на судоходство в Черном море, после этого буду рассматривать обе компании к покупке.
Возможно, кому-то эти бумаги тоже интересны, поэтому продолжу регулярно публиковать данные по судовому трафику.
Продолжаю вести публичный портфель для тех, кто только начинает инвестировать. Цель — показать реальный путь инвестора с небольшим капиталом.
Результаты за август Было: 74 742 ₽ Стало: 83 979,81 ₽ — с учетом пополнения на 10 000 рублей
📉 Доходность с начала года: −6,69% 📈 Опережение Индекса Мосбиржи полной доходности: +6,37 п.п.
Август для портфеля получился минусовым (−1,34%), но все равно публичный портфель был лучше индекса полной доходности. С начала года портфель опережает индекс полной доходности на 6,37 процентных пунктов.
Теперь о портфеле на данный момент. Бумаг в портфеле довольно много, подробно рассказать обо всех не получится из-за ограничения на количество знаков в посте. Поэтому напишу только об основных.
Т-Инвестиции — 21% По-прежнему самая большая позиция в портфеле. Каждый месяц я пишу о том, что это уникальный актив по текущим ценам, а цена на него все лучше и лучше 🙂
ДОМРФ — 13% Качественный бизнес, лидер по доходности с начала года в портфеле (+21%). Тем не менее, возможно, буду сокращать позицию и перекладываться в бумаги экспортеров, поскольку думаю, что рубль будет слабеть. Но пока финально не решил. Буду держать в курсе.
Новатэк — 11% Продолжаю держать позицию и следить за движением СПГ-танкеров. Большой пост о компании писал сегодня, почитайте.
Россети Северо-Запад — 8% Уверенный рост основных показателей компании. Недавно делал обзорный пост на все региональные Россети с отчетностью за 6 месяцев 2026 года по МСФО, посмотрите. Чистая прибыль за первое полугодие выросла на 116% год к году. В ИПР у компании заложен резкий рост показателей (в том числе дивидендов) в последующие годы — рынок в это не очень верит. Поэтому здесь есть возможность попробовать обыграть рынок
РусГидро — 7% Держу как долгосрочную ставку на завершение пика CAPEX и будущую отдачу от новых мощностей на Дальнем Востоке. Очень сильная отчетность по МСФО за 6 месяцев. За август по бумаге +8,8%.
Россети Урал — 7% Одна из самых сильных региональных сетевых компаний. Также очень хорошие результаты за 6 месяцев.
НЛМК — 7% Отличный актив. Компания по-прежнему экспортирует значительную часть продукции, поэтому может выиграть от ослабления курса рубля.
Сургутнефтегаз (привилегированные акции) — 6% Ставка на девальвацию и большие дивиденды в следующем году. Напоминаю, что у компании на балансе остаются огромные деньги в валюте.
Россети Центр — 5% Все очень похоже на идею с остальными региональными Россетями.
Сургутнефтегаз (обыкновенные акции) — 4% Долгосрочная ставка на раскрытие стоимости.
Селигдар — 3% Плюс 10% по бумаге за август. Компания наращивает добычу, плюс начали расти цены на продукцию их оловянного сегмента (олово, вольфрам, медь).
Озон — 3% Очень «удачно» купил бумагу прямо перед началом атак на склады Озона. По-прежнему считаю, что по текущим ценам бумага интересна.
Россети Волга — 2% Еще одна региональная электросетевая компания. Посмотрите пост с обзором результатов всех компаний за 6 месяцев 2026 года.
Остальные позиции — около 3%.
Планы на сентябрь
Планирую пополнить портфель на 10 000 ₽. О покупках и возможных продажах сообщу отдельными постами.
Цели на 2026 год прежние: • обогнать Индекс Мосбиржи полной доходности; • показать, что инвестиции — это системный процесс накопления капитала.
Результаты с начала года и состав портфеля с точными долями — на скриншотах.
Слежу за газовозами, связанными со СПГ-проектами Новатэка, в том числе с помощью спутниковой аналитики.
Перемещения газовозов в августе свидетельствуют о росте поставок СПГ в Азию, и прежде всего в Китай, и, наоборот, о снижении числа рейсов к европейским СПГ-терминалам.
Например, прямо сейчас вблизи европейских терминалов находятся только четыре танкера, при этом заметно больше танкеров с российским СПГ находится у побережья Китая. Ещё одна крупная группа находится на Северном морском пути и следует в направлении Юго-Восточной Азии.
Пока у нас нет данных по поставкам российского СПГ в Китай и Европу за август — статистика доступна только по июль этого года. Но и эти данные довольно интересные.
По данным китайской таможни, за январь–июль Китай импортировал 4,23 млн тонн российского СПГ — примерно на 25% больше, чем годом ранее. При этом общий импорт СПГ в Китай, наоборот, сократился на 4,6%.
Доля России в китайском импорте СПГ увеличилась примерно с 9,5 до 12,5%.
«Арктик СПГ — 2» уже фактически развёрнут на Китай
Китай остаётся единственным известным покупателем санкционного СПГ с проекта «Арктик СПГ — 2».
К концу июля терминал PipeChina в Бэйхае принял около 2,8 млн тонн СПГ с «Арктик СПГ — 2». На эти поставки пришлось более 90% всего СПГ, поступившего на терминал.
При этом Новатэк, по оценке S&P Global, продаёт СПГ с «Арктик СПГ — 2» примерно на 30–40% дешевле азиатских биржевых ориентиров. Осенью в Китае должен заработать СПГ-терминал Longkou, который сейчас достраивается в том числе для приёма СПГ с «Арктик СПГ — 2».
Флот Новатэка также расширяется. На линии начал работу второй достроенный в России СПГ-танкер ледового класса «Константин Посьет». 30 августа он отправился в первый рейс с терминала Утренний проекта «Арктик СПГ — 2». Судя по тому, что в передаваемых данных прибытие в порт назначения значится 12 сентября, вероятнее всего, это также рейс по СМП в Китай.
Мы помним, что 1 января 2027 года должен вступить в силу полный запрет ЕС на импорт российского СПГ. Судя по европейским данным за первое полугодие, покупатели в Европе как будто старались закупить как можно больше российского СПГ перед введением запрета.
Но данных по экспорту в ЕС за август у нас пока нет. Можно лишь ориентироваться на спутниковый мониторинг, по которому видно, что поставки с Ямала в Европу продолжаются, но, похоже, их объём снизился.
Первые признаки реального разворота были заметны уже в июле, после открытия летней навигации по Северному морскому пути. По данным Kpler, доля Азии в июльских поставках проекта выросла до 41,4%.
Особенно интересно будет посмотреть на данные за август и сентябрь.
Конечно, переориентация на азиатские рынки имеет и свои минусы: • Европа ближе — доставлять туда СПГ из России дешевле и быстрее. • Пока непонятно, в каком объёме суда смогут проходить по СМП в зимнее время. • Возникает большая зависимость от одного покупателя — Китая. • СПГ с «Арктик СПГ — 2» продаётся со скидкой 30–40%. • Если ситуация с европейским запретом не изменится, Новатэк потеряет премиальный и хорошо отлаженный европейский рынок.
Кто в Азии, кроме Китая, может покупать СПГ Новатэка
Поэтому компании важно расширять круг покупателей. В этом году небольшие объёмы СПГ с Ямала поставлялись на Тайвань и в Южную Корею.
Потенциально интересным направлением остаётся Индия. Возможно, после полного отказа Европы от российского СПГ Новатэк сможет перенаправить туда часть поставок с «Ямал СПГ». Индийские компании опасаются покупать газ с находящегося под санкциями проекта «Арктик СПГ — 2», однако сам «Ямал СПГ» под американскими блокирующими санкциями не находится.
Ещё одно перспективное направление — Вьетнам. Летом этого года во вьетнамской прессе появлялись публикации о возможных поставках СПГ в страну и участии Новатэка в совместных газовых проектах во Вьетнаме.
Очень интересно будет следить за тем, получится ли у Новатэка выстроить новую логистику и укрепиться на азиатском рынке.
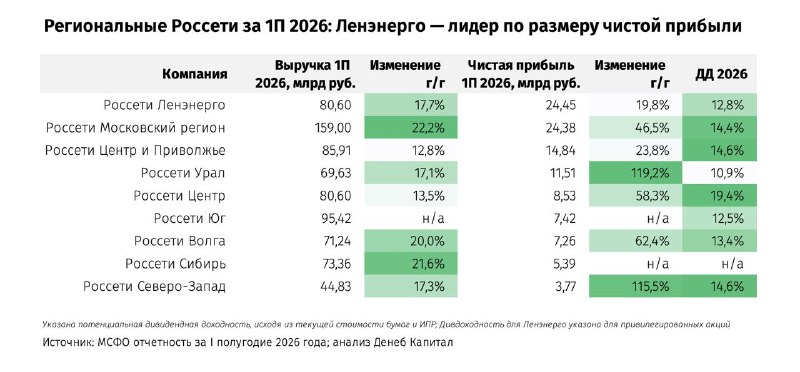
Дополнил таблицу с результатами всех региональных Россетей за первое полугодие 2026 года. Надеюсь, она будет удобной: в одном месте — выручка, чистая прибыль и потенциальная дивидендная доходность.
Выручка и чистая прибыль выросли у всех компаний. Отдельные компании показали особенно сильные результаты: у Россети Урал чистая прибыль выросла на 119%, у Россети Северо-Запад — на 116%.
По размеру чистой прибыли лидирует Ленэнерго — 24,45 млрд рублей. Это даже больше, чем у Московского региона.
В таблице также показываю потенциальную дивдоходность за 2026 год, рассчитанную по данным ИПР и текущей стоимости бумаг. У всех компаний, кроме Сибири, она двузначная. По Сибири дивиденды за 2026 год в модели ИПР не предусмотрены.
Электросетевой сектор — один из немногих ориентированных на внутренний рынок секторов, который уверенно растет. И если ориентироваться на ИПР компаний, будет и дальше расти.
РусГидро: отчет за первое полугодие и прогноз Эйлера
Разбираем отчет по МСФО за первое полугодие и сравниваем показатели с прогнозными.
Я уже писал про смелый прогноз Эйлера — идея заключалась в увеличении выручки из-за новых тарифов и отдачи от гигантского капекса компании. В мартовском отчете Эйлер установил прогнозную цену в 1,5 рубля за акцию — в 4 раза больше текущей цены.
Мне компания нравится, держу бумаги, поэтому ждал свежий отчет, чтобы сравнить с первоначальным прогнозом.
За первое полугодие РусГидро получила: • Выручку (с учетом субсидий) — 428,3 млрд рублей; • EBITDA — 149,9 млрд; • чистую прибыль — 60,1 млрд рублей.
Это 51% прогноза Эйлера по выручке на год и почти 60% годовой EBITDA за первое полугодие. Получается, что по этим показателям компания идет даже чуть лучше мартовского прогноза Эйлера, который некоторые аналитики посчитали слишком смелым.
Выросла рентабельность по EBITDA — за полугодие она составила 35% против годового прогноза Эйлера в 30%.
Дальний Восток
Очень интересные данные получаются, если посмотреть на прогноз по EBITDA по сегментам и фактический результат за первое полугодие:
Генерация РусГидро: прогноз на 2026 год: 197 млрд рублей, факт за 1П2026: 105 (53% годового прогноза)
Энергокомпании ДФО прогноз на 2026 год: 42 млрд рублей, факт за 1П2026: 38 (91% годового прогноза)
Дальневосточный сегмент за шесть месяцев почти выполнил весь годовой прогноз Эйлера!
Что в итоге
Результаты РусГидро за первое полугодие сильные. Как будто бы первоначальная мартовская идея Эйлера подтверждается. Выручка растет, рентабельность растет, дальневосточные активы показывают результаты даже лучше, чем ожидалось.
Если во втором полугодии не будет какого-то гигантского наращивания долга или резкого роста CAPEX, то все шансы, что прогноз Эйлера на 2026 год будет перевыполнен.
Слежу за результатами компании и ее инвестпрограммой с большим интересом. На днях докупал бумаги.
Региональные Россети: кто лучше отчитался за первое полугодие и где выше потенциальные дивиденды
Внимательно слежу (и держу сам) за региональными Россетями. Ранее делал обзор на основе отчетов по РСБУ, а теперь вышли отчеты по МСФО. Собрал все вышедшие отчеты.
Все компании показали двузначные темпы роста выручки и чистой прибыли. Собрал все в таблицу и показал потенциальную дивидендную доходность за 2026 год. Напомню, что компании указывали прогнозируемый размер дивидендов в своих инвестпрограммах.
Отдельно мне было интересно посмотреть на ход инвестпрограмм компаний. За этим можно наблюдать в отчетах через стоимость основных средств, переведенных из незавершенного строительства в эксплуатацию.
За первое полугодие шесть компаний ввели объектов примерно на 82 млрд рублей. Больше всех — Московский регион, почти 47 млрд рублей. У Россетей Юг — 13,4 млрд, у остальных заметно меньше.
Если упростить: чем больше новых объектов, тем больше дополнительной выручки компания генерирует.
Динамику за год по Россетям Юг показывать некорректно, поскольку в этом году у компании была реорганизация за счет присоединения Кубаньэнерго.
Сильные результаты у всех компаний за 6 месяцев года. На текущем рынке для меня это один из самых интересных секторов из тех, которые ориентированы на внутренний рынок. Держу почти все компании из таблицы.
Подписывайтесь. Будем дальше следить за отчетностью региональных сетевых компаний и проверять, какие дивидендные планы из ИПР подтвердятся, а какие — нет.
How can I read @denebcapital without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Денеб Капитал: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Денеб Капитал have?
Денеб Капитал (@denebcapital) has 302 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Денеб Капитал know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
 ДЕ