TGViewer
Channel Public Channel
DeFi [L]Earn. Strategies.

DeFi [L]Earn. Strategies.

@defi_learn

DeFi-статегии для дегенов и уважаемых коллег, прямые эфиры с комьюнити и DeFi-эксперименты.

Чат: @DeFiLearnChat

Рекламы НЕТ. По всем остальным вопросам: @elena_mrtnv
Subscribers
6.44K
Photos
157
Videos
9
Links
358

Showing posts older than #478 · Back to latest

Older Posts 20 shown
Post #477 3.19K
🔥 (1/2) TLDR статьи Почему лонги в бессрочных фьючерсах часто платят слишком много:

▶️Почти все крупные площадки с бессрочными фьючерсами используют одну и ту же фиксированную базовую процентную ставку в формуле ставки финансирования: 0,01% каждые 8 часов, или около 10,95% годовых.

Речь идет о Binance, Bybit, OKX, Hyperliquid, Paradex, Extended, Variational, EdgeX и других рынках. На первый взгляд единая механика выглядит удобно: трейдеры видят похожие правила на разных площадках, а протоколам проще объяснять формулу. Проблема в том, что сама ставка давно не соответствует рыночной реальности.

➡️Эта цифра появилась не как результат текущей оценки стоимости капитала. Она пришла из 2017 года, когда BitMEX временно зафиксировал ставку после проблем с банковскими переводами у Bitfinex. До этого BitMEX брал данные из маржинального рынка Bitfinex, где пользователи могли занимать и давать в долг доллары США и биткоин.

BitMEX рассчитал среднюю разницу между ставками кредитования доллара США и биткоина за 12 месяцев до 31 марта 2017 года. Так получилась ставка 0,03% в день, или 0,01% каждые 8 часов. В годовом выражении это примерно 10,95%.

🔜Важно, что BitMEX описывал это как временное решение. Когда депозиты и выводы снова должны были заработать нормально, площадка планировала выбрать подходящий источник рыночных ставок. Но этого так и не произошло. Временная настройка осталась в формуле, а затем стала отраслевым стандартом.

Дальше сработало копирование. Binance взял формулу BitMEX, Bybit ориентировался на Binance, а децентрализованные биржевые протоколы копировали подходы централизованных бирж ради совместимости. В итоге средняя ставка из рынка кредитования Bitfinex 2016–2017 годов превратилась в универсальную константу для огромной части рынка бессрочных фьючерсов.

▶️Зачем вообще нужна базовая процентная ставка?

Лонг в бессрочном фьючерсе экономически похож на покупку актива на спотовом рынке с заемным долларовым финансированием. Трейдер получает экспозицию на рост актива, но не покупает сам актив полностью за собственный капитал. Поэтому в формуле есть базовая ставка: лонг как бы оплачивает стоимость финансирования, а шорт получает эту ставку.

В теории базовая процентная ставка помогает удерживать бессрочный фьючерс около спотовой цены. Компонент премии отвечает за отклонение цены фьючерса от спотовой цены. Базовая процентная ставка отвечает за стоимость переноса позиции, то есть за расходы на удержание позиции во времени.

Но ставка должна быть рыночной. Если она завышена, лонги платят больше, чем должны, а шорты получают искусственную доходность, которая не связана с реальной стоимостью капитала.

➡️Дополнительно проблему усиливает ограничитель в формуле ставки финансирования. Он создает мертвую зону: пока премия бессрочного фьючерса к спотовой цене двигается внутри определенного диапазона, итоговая ставка финансирования остается ровно 0,01% за 8 часов.

Из-за этой мертвой зоны рынок не может нормально отразить более низкую справедливую ставку. Даже если реальная стоимость капитала ближе к 3–5% годовых, ставка финансирования может продолжать держаться около 10,95% годовых.

Чтобы компенсировать завышенную базовую процентную ставку, бессрочный фьючерс должен торговаться с отрицательной премией, то есть чуть дешевле спотового рынка. Но если премия остается внутри мертвой зоны, ставка финансирования не меняется. Корректировка не проходит до конца.

✅Итог: лонги системно субсидируют шорты. Для лонгов это лишняя стоимость удержания позиции. Для шортов это искусственный доход, который возникает из старой настройки формулы, а не из нормального рыночного баланса.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 8
  • ❤ 5
Post #476 4.21K
(2/2)
🔵Модель 5 — токен как часть самой акции (нативно токенизированные бумаги)
Самая «жёстко ончейн» модель — когда токен включён прямо в юридическую конструкцию акции и учитывается в реестре.

Примеры, которые приводит автор, — Superstate Opening Bell и токенизированные акции Galaxy Digital GLXY на Solana. Здесь Superstate выступает официальным регистратором, а ончейн-токен напрямую связан с реестром акционеров: одобренные инвесторы хранят такие акции в своих кошельках, и при ончейн-переводе между KYC-верифицированными адресами Superstate обновляет оффчейн-реестр. То есть запись о владении в реестре «следует» за токеном, а не за брокерским счётом.

На практике главный челлендж — ценообразование: у таких нативно токенизированных акций появляется собственный рынок, и если цена токена отрывается от цены той же бумаги на традиционной бирже, эмитент или переносит на себя этот риск, или платит маркетмейкерам за поддержание пега. Это делает модель 5 одновременно самой близкой к прямому владению и самой дорогой/сложной для масштабирования, поэтому она пока остаётся нишевой.

✔️Ключевой вывод автора
Автор подчёркивает, что «токенизированные акции» — это не единый продукт, а пять разных конструкций с разным уровнем прав и защиты инвестора. Только модель 5 делает токен частью самого реестра акционеров и приближает пользователя к прямому владению, а модели 1–4 в той или иной форме остаются надстройкой над существующей инфраструктурой или вообще чистой синтетикой.

Поэтому перед покупкой токенизированного акционерного капитала имеет смысл сначала понять, к какой из пяти моделей относится конкретный инструмент: от этого зависят твои юридические права, порядок обращения при дефолте, отношение к тебе судов и регуляторов и то, как сильно цена токена может расходиться с ценой базовой акции.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 26
  • 🔥 14
  • ❤ 2
Post #475 3.29K
🚛 (1/2) Токенизированные акции: почему ты почти никогда не являешься прямым акционером. TLDR статьи от Thelearningpill

Автор разбирает, что под «токенизированными акциями» скрываются пять разных юридических и экономических конструкций. От выбранной модели зависит, есть ли у тебя право на дивиденды, защита при дефолте эмитента, кто числится акционером в реестре и может ли цена токена расходиться с ценой реальной акции.

🟡Модель 1 — синтетические токены (деривативы с коллатералом и оракулом)
Это чисто синтетические продукты, как у Synthetix или Mirror: никакого пакета реальных акций под ними нет, а токен даёт только ценовую экспозицию к акции через оракул. Токен опирается на коллатерал и логику протокола, а не на право собственности на реальный ценный бумажный актив. В результате держатель не имеет ни прав на дивиденды, ни прав акционера, ни защиты при банкротстве эмитента акции. Пример Mirror/Terra в 2022 году показал, что при крахе протокола стоимость синтетиков может уйти в ноль, хотя сами базовые акции, к которым они привязаны по цене, продолжают нормально торговаться.

🔵Модель 2 — биржевые трекер-токены (контрактное требование к бирже)
Здесь где-то «внизу» действительно лежат акции, но юридически ты владеешь не ими, а правом требования к централизованной платформе (бирже или её партнёру). Такие продукты делали, например, Binance и FTX. Важно, что держатель токена не записан как акционер в реестре компании: акционером является сама биржа или кастодиан, а ты стоишь в очереди к ней. При банкротстве, как в кейсе FTX, держатели этих токенов попадают в общий пул кредиторов и конкурируют за остатки с другими клиентами, а не имеют прямого права на лежащие под капотом акции.

🟢Модель 3. Текущий доминирующий формат для токенизированных акций — это кастодиально обеспеченные (custody-backed) токены вроде xStocks от Backed или продуктов Ondo. Здесь сначала покупаются реальные акции через брокера (например, Alpaca), затем эти акции размещаются у регулируемых швейцарских кастодианов уровня InCore Bank или Maerki Baumann. И только после того, как кастодиан подтвердил приём акций на хранение, чеканится ончейн-токен. Такая структура строится с учётом банкротоустойчивости: активы должны быть юридически отделены от баланса эмитента токена, прописаны кастодианы, описан режим segregation и т. д. Но даже в этой модели держатель токена остаётся на уровне бенефициара через цепочку посредников и не попадает напрямую в реестр акционеров. Это особенно критично в стресс-сценариях, когда нужно понимать, чьи права будут признаны в суде. Сегодня, по оценке автора, совокупный рынок токенизированных акций живёт именно в модели 3, а Ondo и Backed дают более 92% капитализации сегмента — то есть почти весь объём сидит в конструкции, где токен опирается на кастодиальное хранение, но не вшит в реестр.

🔵Модель 4 — токенизированные security entitlement (уровень инфраструктуры DTCC)
В традиционных рынках большинство инвесторов и так не записаны напрямую в реестре компании: они владеют через брокеров в режиме street name. Юридически у них не «акция» в чистом виде, а security entitlement — право требования к позиции, учитываемой депозитарием (например, через DTC в структуре DTCC). В модели 4 токенизируется именно это право требования: депозитарий продолжает вести официальный учёт, а один entitlement соответствует одному токену. Когда токен передаётся ончейн между участниками, запись в депозитарии синхронно обновляется, так что право требования следует за токеном. По сути, это не новый доступ рознице к акциям, а апгрейд операционной инфраструктуры для уже встроенных в традиционную систему игроков, где токен — просто ещё один способ учёта внутри существующей цепочки кастодианов и брокеров.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 12
  • ❤ 9
Post #474 4.15K
👌 Retention как инвестиционный тезис в DeFi. TLDR твита:

▶️Автор предлагает смотреть на retention (удержание капитала и поведения пользователей) как на полноценный инвестиционный тезис в DeFi, а не просто продуктовый KPI, и показывает это на примерах топ‑протоколов в кризисах 2025–2026 годов.

🟢Почему классические метрики не спасают в стресс‑сценариях
TVL, объём, доход протокола и токеномика важны, но в моменты стресса они ломаются и не отвечают на главный вопрос инвестора: останутся ли пользователи и капитал после завершения нарратива, падения APY или кризиса доверия. Web3 хорошо генерирует активность, но большая её часть — это арендованное внимание через аирдропы, поинты, кампании и завышенные доходности, которые не подтверждают ни доверия, ни устойчивого спроса.

🟡Retention как прокси доверия и «retention premium»
В DeFi пользователи могут мгновенно «проголосовать ногами»: вывести ликвидность, продать токен, перейти в другой источник доходности. Если они остаются в продукте во время кризиса, это значит, что их по‑прежнему устраивает профиль риск/доходности, архитектура понятна, а реакция команды и governance достаточно прозрачная. Отсюда идея «retention premium»: протокол с меньшим TVL, но устойчивым retention в стресс‑сценариях может быть фундаментально привлекательнее крупного игрока с хрупкой, субсидируемой ликвидностью.

🔜Кейсы протоколов: как читается retention
🔵Morpho: падение TVL в апрельский кризис около −9% и восстановление примерно +41,1% от минимума — это сигнал в пользу архитектуры изолированных рынков и меньшего риска заражения.
🟡Sky: просадка около −4% и отскок примерно +20,6% показывают более «целевой» капитал (CDP, минт стейблкоина и работа с децентрализованной стейбл‑инфраструктурой, а не чистая охота за APY).
🔵Aave: падение около −47,1% и слабое восстановление примерно +7,4% плюс bad debt от rsETH — retention выглядит слабым, но остаётся «recovery thesis» для институционального гиганта с глубокой ликвидностью.
🟢Ethena: сокращение TVL (включая около −35,6% в апреле) и слабый отскок порядка +5,8% трактуются как переоценка пользователями сложной модели синтетического доллара, зависящей от фандинга в perp‑рынках.
🟡Pendle: headline‑падение TVL частично связано с погашением срочных пулов, поэтому retention нужно оценивать через реинвестирование в новые пулы и генерацию комиссий, а не по одной агрегированной цифре.
🟢 Kamino: падение около −15% и восстановление примерно +18% завязаны на доверии к экосистеме Solana и восприятии рисков после инцидентов вроде атаки на Drift.
🔵У Curve и Compound удержание скорее «наследуемое» и не даёт очевидного апсайда.

✔️Финальный вывод
Retention не является универсальной метрикой с одним смыслом: один и тот же уровень удержания капитала может означать разные вещи в зависимости от дизайна продукта, состава пользователей, роли протокола в экосистеме и профиля рисков.

Для Morpho retention валидирует архитектуру, для Sky — отражает утилитарный спрос на стейблкоин, для Aave — подсвечивает необходимость архитектурных изменений, для Ethena — показывает, что сложность конструкции была переоценена, для Pendle — требует учёта жизненного цикла пулов, а для «старых» протоколов retention больше страхует downside, чем создаёт upside.

Общий тезис: в Web3 стоит рассматривать retention как продукт‑специфичный сигнал доверия и основание для инвестиционного премиума, а не как второстепенный KPI после TVL и объёмов.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 🔥 19
  • ❤ 5
  • 👍 2
Post #473 3.61K
🚛 Обзор некоторых новостей Defi за неделю

Morpho Midnight whitepaper
Morpho представил whitepaper Morpho Midnight — это протокол фиксированной ставки и фиксированного срока кредитования, где ставка определяется через цены сделок на рынке, а не через кривые утилизации. Это должно дать более рыночное ценообразование для фиксированных ставок и упростить хеджирование процентного риска.
https://x.com/Morpho/status/2059975073528705390?s=20

Exponent запустил v2 на Solana
Exponent, протокол для трейдинга доходностью, запустил v2 на Solana с гибридным движком ликвидности, который сочетает ордербук процентных ставок и Rate CLMM. Вместе с этим появляются Strategy Vaults и свопы с разделением рисков, а запуск поддержан кампанией вознаграждений более чем на $200K.
https://x.com/ExponentFinance/status/2060354213826171173

Euler Finance запустился на HyperEVM
Euler Finance вышел в сеть HyperEVM, принося модульное кредитование в экосистему Hyperliquid. Протокол поддерживает композиционное обеспечение и гибко настраиваемые параметры ваултов.
https://x.com/eulerfinance/status/2059264244009316814?s=20

TermMax выпустил App V2
TermMax запустил вторую версию приложения, объединив фиксированное заем‑кредитование по всем поддерживаемым сетям в один интерфейс. Появились единый роутинг ордеров, мультичейн‑обзор рынков, универсальные лимитные ордера и единая контрольная панель.
https://x.com/TermMaxFi/status/2059636022485684670?s=20

Fluid: компрометация ключа и потеря токенов
Fluid потерял 125K FLUID и 51.9K GHO после того, как скомпрометированный ключ позволил атакующему опустошить Merkle‑дистрибьюторы наград через пустые proof‑клеймы. Смарт‑контракты протокола не пострадали, но меркл‑клейминг временно приостановлен, а похищенные средства были свопнуты и частично отведены в Tornado Cash.
https://x.com/0xfluid/status/2054556212793163944?s=20

Zama: блокировка cUSDC‑контракта из‑за санкций
В обёртке cUSDC от Zama на Ethereum заблокировано $12.6M пользовательских средств после того, как Circle внесла контракт в чёрный список по судебному распоряжению против одного из внешних депозиторов. В итоге заморожены все депозиты в этом пуле, хотя сама Zama не является ответчиком по делу, что демонстрирует побочные эффекты правоприменения в DeFi.
https://x.com/zama/status/2060665422504943917?s=20

Sui: восстановление после остановки эпохи
Мейннет Sui восстановлен после остановки эпохи, возникшей во время развёртывания долгосрочного фикс‑апдейта, когда валидаторы перезапустились с новым бинарником. Транзакции снова проходят штатно, но инцидент подсветил уязвимости инициализации рандомности на границах эпох.
https://x.com/suinetwork/status/2060549945594401126

Resolv: финальная рамка восстановления после эксплойта
Resolv опубликовал полный план восстановления после инцидента 22 марта: держатели USR до взлома получат 1:1 в USDC, а покупатели USR после события — по 0.5 USDC за USR. Держатели RLP восстанавливают 0.71 USDC за RLP плюс аллокацию токена RESOLV, что в сумме даёт более 60% возврата; под восстановление выделено 10% общего предложения RESOLV, из которых 70% идёт RLP‑холдерам, а претендовать можно до 26 августа через приложение Resolv.
https://x.com/ResolvCore/status/2059298604595269830?s=20

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 7
  • ❤ 6
  • 🔥 6
Post #472 4.02K
(2/2)
🔜RWA-ваулты и looping на казначейках
RWA-ваулты росли с CAGR ~231% за пять лет и показали устойчивость после Resolv/Kelp благодаря меньшей ончейн-экспозиции. Крупные игроки: Maple (~2,1 млрд), Centrifuge (~1,6 млрд), Anemoy (~1,1 млрд), Re (~263 млн). Maple почти в 10 раз нарастил TVL в 2025 — во многом через syrupUSDC/USDT и DeFi-композируемость (Pendle, лендинг-лупы). RWA-TVL в DeFi — лишь ~1/10 от совокупной ончейн-стоимости RWA из-за длительных расчётов (T+1–T+5), комплаенса и ограниченной вторичной ликвидности. RWA-looping может превратить 4–5% базовой доходности в 7–12%, но сильно зависит от низкой стоимости заимствований (~1%) и устойчивого залога. Для решения проблем асинхронности появляются ERC-7540, Securitize Vault Registrar, Redstone-аукционы и Upshift Clear (мгновенный выкуп RWA за USDC).

🔜Perp LP ваулты
Крупнейшие: Jupiter JLP (~715 млн), Hyperliquid HLP (~396 млн), Drift (~256 млн), GMX (~242 млн), Ostium (~51 млн). JLP потерял >50% TVL с октября; HLP просел ~30% с пика ~600 млн. В марте 2025 трейдер на Hyperliquid открыл огромный шорт на Jelly, вывел маржу — позиция была принудительно переложена на HLP, что усилило восприятие продукта как рискованного. Ostium OLP переработал архитектуру: стал senior-траншем с intraday-settlement и сниженным «первым» риском.

🔜Опционные ваулты
DeFi option vaults (DOVs) пикнули в 2022 и деградировали из-за низкой капитальной эффективности и оттока к перпам. Новое поколение (Derive, Rysk) строится вокруг RFQ-архитектуры и институционального UX. Derive V2 (март 2025) внедрил CLOB, off-exchange custody, мультиколлатераль и обработал ~12 млрд perps-объёма и ~16 млрд опционного notional. Rysk на Hyperliquid набрал ~56 млн TVL и ~975 млн notional через covered calls на HYPE. Новые реализации решают старые проблемы DOV: короткие горизонты, фиксированные даты исполнения и слабую адаптацию к рыночным условиям.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 12
  • 🔥 6
Post #471 3.19K
👌 Ваулты как инфраструктурный слой для институционального DeFi (1/2)

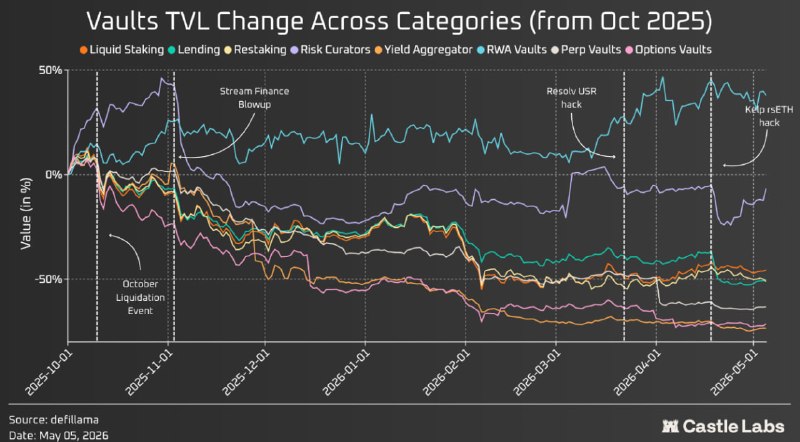
▶️Исследование Castle Labs анализирует, как ваулты превращаются в базовую инфраструктуру для институциональных участников ончейна. Авторы дают чёткое определение: ваулт — это инструмент, дающий доступ к активной, доходной стратегии. Простые токенизированные фонды без ончейн-стратегии (например, BlackRock BUIDL) ваултами не считаются.

🟡Совокупный TVL всех отобранных ваултов — около 120,4 млрд долларов, что примерно в полтора раза больше «классического» DeFi TVL (~86 млрд) из-за перекрытий между категориями. С октябрьского пика TVL упал примерно на 50% после «October Liquidation Event» и цепочки кейсов (Stream Finance, Resolv, Kelp). При этом RWA-ваулты показали некоррелированный рост +37,8%, тогда как ончейн-категории просели сильнее всего.

🟢Авторы выделяют 8 категорий ваултов: лендинговые, liquid staking, restaking, risk-curated, инфраструктурные/агрегаторы доходности, RWA-кредитные, perp LP и опционные. Ключевой тезис: рассматривать ваулты как единый рынок некорректно — агрегированные метрики скрывают огромные различия по риску и устойчивости.

🔜Лендинг и curator model
Лендинг — крупнейшая категория. В 2025–26 произошёл сдвиг в сторону curated ваултов на платформах вроде Morpho. Morpho (Vaults V2) достиг ~7,5 млрд TVL, резко вырос на Base (~604 млн → ~2,8 млрд) во многом через партнёрство с Coinbase и cbBTC. Aave в ответ запускает V4 с модульной архитектурой, но spokes проходят governance-апрув — в отличие от permissionless модели Morpho. После KelpDAO-инцидента Aave потерял >12 млрд TVL, соотношение Aave/Morpho упало с 5–6x до <2x. Fluid строит unified liquidity layer, где залог одновременно работает как LP в DEX и обеспечение под кредиты; Kamino выступает «Morpho на Solana» через K-Lend.

🔜Liquid staking и restaking
Liquid staking ваулты держат ~42,4 млрд, restaking — ~20,6 млрд TVL. Крупнейшие LSD-игроки: Lido (~21,8 млрд), Binance Staked ETH (~8,9 млрд), Rocket Pool (~1,2 млрд), Coinbase cbETH (~320 млн); общая доходность по стейкингу размыта до ~2,5%. В restaking лидируют EigenCloud (~7,8 млрд), EtherFi (~5,7 млрд), Kelp (~1,6 млрд), Renzo (~270 млн). Kelp-хаки наглядно показали, как высокая composability превращается в канал каскадных рисков. EigenCloud смещается в сторону AWS-подобного DA-провайдера, EtherFi развивает необанк и мультистратегийные ваулты.

➡️Risk-curated ваулты
Отдельная быстрорастущая категория (~6,5 млрд TVL), где 75% сосредоточено у трёх кураторов: Sentora (~1,85 млрд), Steakhouse (~1,63 млрд), Gauntlet (~1,5 млрд). Fee-модель существенно мягче TradFi: Steakhouse при AUM ~2,13 млрд зарабатывает ~3 млн в год (~0,14% AUM). После кейса Stream Finance позиции MEV Capital и Re7 сильно сократились, а KPK вырос на +159,6%, Gauntlet — на +42,7% TVL. DeFi-страхование становится важной частью институционального стека: доступ к недорогому покрытию меняет расчёты для инвесткомитетов.

🔜Инфраструктура и yield-агрегаторы
Лидеры мультистратегийных ваултов: Veda (~1 млрд), Upshift (~380 млн), Fluid Lite Vault (~164 млн). Upshift реализует policy engine с whitelist-ограничениями по цепям, протоколам и активам — позиционируется как инфраструктура для создания изолированных продуктовых ваултов. Veda строит модульную архитектуру с доступом через Merkle-деревья. IPOR Fusion и Gearbox автоматизируют стратегии (leveraged looping, carry): IPOR-ваулт одним из первых вышел из Aave v3 при rsETH-кризисе благодаря автоматическим триггерам. Для таких протоколов TVL плохо отражает масштаб — важнее AUM.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 🔥 10
  • 👍 6
Post #470 3.91K
🔥 Преступный налог в 3 bps: Сколько на самом деле DeFi-лендинги теряют от хаков?

TLDR Статьи от @flipdazed:
▶️В то время как критики продолжают называть DeFi «зоной перманентного скама», сухие цифры говорят об обратном. Рынок кредитования повзрослел, оброс аудитами и стал гораздо безопаснее.

Согласно свежему исследованию Алекса МакФарлейна (основателя Keyring Network) на основе данных DeFiLlama, текущий уровень потерь от хаков в секторе кредитования на EVM и Solana составляет всего ~3 базисных пункта (0.03%) от TVL в год.
Для контекста: вероятность потерять деньги в лендинг-протоколе из-за хака (3 из 10 000) примерно равна статистической вероятности для американца умереть, просто поскользнувшись и упав.

🟢 Сегментация хаков: Дьявол в деталях
Общая пугающая цифра «грязных» потерь всего DeFi на середину мая 2026 года составляет $7.751 млрд. Но DeFi не гомогенен. Если убрать из уравнения кроссчейн-мосты (самый уязвимый элемент инфраструктуры), исторические потери падают почти вдвое — до $4.518 млрд.

Если изолировать исключительно EVM и Solana лендинги (без учета мостов) за последние 365 дней (на май 2026), математика выглядит следующим образом:
Валовые потери (Gross losses): $30.9 млн
Чистые потери после возвратов (Net losses): $30.1 млн
Средний TVL сектора: $99.6 млрд
Коэффициент чистых потерь: 3 bps

🔜 3 ключевых инсайта из статистики потерь
1. Диверсификация пулов РАБОТАЕТ (наперекор ChatGPT)
Распределение объемов хаков подчиняется логнормальному закону: огромное количество мелких инцидентов и очень тонкий «правый хвост» из редких мега-взломов. Большинство хаков изолированы внутри одного компонента рынка и редко уничтожают протокол целиком.
Из этого следует важный вывод для риск-менеджмента: диверсификация портфеля по разным протоколам — это по-прежнему отличный способ защиты от криминальных рисков, что также открывает дорогу для классического страхования с жесткими лимитами на одного провайдера.

2. Чем крупнее рынок, тем сложнее его уничтожить
Статистика показывает явную закономерность: чем больше TVL лендинг-маркета, тем меньший процент от общей массы средств злоумышленникам удается выкачать при взломе. Крупные пулы имеют избыточную защиту и более глубокую ликвидность, сдерживающую тотальный дренаж.

3. Возвраты средств (Recoveries) стали значимым фактором
В среднем по DeFi процент возврата украденных средств (через whitehat-переговоры или правоохранителей) составляет всего 8%. Но в секторах EVM/Solana лендингов этот показатель подскочил до 20%.

🟢Яркий кейс: Протокол Euler, который в 2023 году не просто вернул 100% украденного, но из-за колебаний курсов валют фактически получил обратно $240 млн вместо украденных $197 млн. Высокие показатели возврата коррелируют с атаками, совершаемыми внутри развитых стран с сильным регуляторным надзором.

✔️Вывод
Риск DeFi-кредитования наконец-то стал измеряемым, сегментируемым и предсказуемо низким. Математика сходится.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 🔥 22
  • 👍 11
  • ❤ 4
  • 👾 2
Post #469 4.01K
🏐Обзор некоторых новостей Defi за неделю

Coinbase инвестирует в Hyperliquid и переводит маржу в USDC
Hyperliquid объявил, что USDC заменит USDH как основной маржинальный и котировальный актив через AQAv2, при этом Coinbase выступит в роли деплойера казначейства, а Circle обеспечит кроссчейн‑инфраструктуру. Coinbase также существенно увеличил свою стейкинг‑позицию в HYPE, а рынки USDH будут постепенно закрыты с возможностью бесплатной конвертации в USDC в ходе перехода.
https://x.com/coinbase/status/2054894760859504936

Euler Finance забирает рынки HypurrFi на HyperEVM
Euler Finance берёт под управление рынки Mewler от HypurrFi на HyperEVM, в то время как HypurrFi сворачивает свои Pooled и Scale‑рынки к 15 июля. Все позиции остаются в безопасности, но заемщикам Pooled‑рынков рекомендуют как можно раньше мигрировать в Euler Prime или Yield через встроенный тул, так как ставки будут расти по мере сворачивания.
https://x.com/HypurrFi/status/2055303646716236273

Aave полностью восстановил LTV по WETH
Aave вернул LTV по WETH к ранним уровням на сетях Ethereum Core, Ethereum Prime, Arbitrum, Base, Mantle и Linea, завершив очередной этап плана технического восстановления rsETH. Пользователи снова могут нормально занимать под WETH во всех затронутых деплойментах V3.
https://x.com/aave/status/2056049190841594179

Uniswap расширяет сбор протокольных комиссий на новые сети
Uniswap расширяет механику сборов протокольных комиссий ещё на три блокчейна после успешного запуска на Ethereum в декабре. Для этого используется ускоренный процесс голосования, который обходит стандартные стадии рассмотрения предложений.
https://snapshot.org/#/s:uniswapgovernance.eth/proposal/0x34954750c83fdbea3d428e387aa7948eecd66d2f76c35f5588c3f1fd1e1f5c4d

21Shares запускает Hyperliquid ETF (THYP)
21Shares запустил ETF Hyperliquid (тикер THYP), который даёт инвесторам из США доступ к экспозиции на HYPE без прямого владения токеном. Запуск состоялся 12 мая.
https://x.com/21shares_us/status/2053939273611509834

Tydro переходит на Chainlink и раздаёт Ink Points
Tydro завершил миграцию оракулов с Chaos Labs на Chainlink Data Feeds, теперь все рынки используют децентрализованные ценовые фиды. Ink Points распределяются еженедельно, на этой неделе доступно 218 000 по рынкам USDT0, WETH, kBTC, USDC, USDG и GHO.
https://x.com/tydrohq/status/2054713329717751877

Ranger Finance сворачивается после проблем с капиталом и эксплойтом Drift
Ranger Finance закрывается после сорвавшегося раунда MetaDAO, накопленных обязательств и эксплойта Drift, который добил остатки капитала; сооснователь признал, что сотрудники и вендоры остались с неоплаченными счетами, несмотря на личные вливания основателей. Пользователи ваултов, пострадавших от эксплойта Drift, получат recovery‑токены Drift после их распределения.
https://x.com/marinonchain/status/2055234234152083820

Resolv и Fluid договорились о разделении долгов
Resolv достиг соглашения с Fluid: позиции до инцидента будут полностью восстановлены силами Resolv, а пост‑инцидентный bad debt будет поделен поровну между двумя протоколами.
https://x.com/DeFi_Made_Here/status/2053952395374182411

Stream Finance рассматривает ликвидацию и возврат средств
Stream Finance объявил, что изучает стратегические варианты, включая консолидацию, ликвидацию и распределение активов между клиентами и кредиторами. Процесс сопровождается юридическим консультированием Cooley LLP, детали ожидаются в ближайшие недели.
https://x.com/StreamDefi/status/2053826155505992169

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 25
  • ❤ 8
  • 🔥 3
  • 🤩 1
  • 🙏 1
Post #468 4.43K
A look Into DAT-Yield Model: Take Or Fade? [часть 2] (2/2)

🔵BUCK изначально таргетил доходность около 7% годовых, но уже в первые месяцы команда подняла цель до 10% годовых, полностью на дивидендах STRC, без дополнительных стимулов в виде собственного токена. В отличие от более «дефайных» Saturn и Apyx с их кастомизируемыми стратегиями, BUCK делает ставку на UX и простоту: минимальный выбор для пользователя, один понятный стейбл с автодоходностью и полностью скрытая техническая часть. По сути, это попытка упаковать DAT‑дивидендный поток в продукт, который можно объяснить одним предложением любому розничному инвестору.

🔜Дальше автор переключается с описания продуктов на карту рисков. Первое — это ранняя стадия и смарт‑контрактный риск: все три протокола молоды, продолжают активно меняться и не проходили полный большой цикл рынка. Это значит, что поверх базового риска STRC и Strategy добавляется слой технологических, операционных и дизайн‑рисков, которых нет при прямом владении префом через брокера. Второе — концентрационный риск: Saturn, Apyx и BUCK завязаны в первую очередь на один и тот же преф и одного эмитента, и диверсификация между ними почти не снижает общую экспозицию на кредитный профиль Strategy и её биткоин‑стратегию.

🔜Третий блок рисков касается ликвидности и структуры. Владея STRC напрямую, инвестор может продать его на бирже в часы торгов и быстро выйти в кэш; в ончейн‑обёртке появляются дополнительные ограничения: месячные циклы начисления дохода, кулинг‑офф на вывод (как у Apyx), потенциальный риск потерять месяц доходности из‑за неудачного тайминга входа или выхода. Для институционального капитала подобные фрикции критичны и напрямую влияют на размер позиции и стратегию управления риском. К этому добавляется то, что ликвидность ончейн‑пулов пока существенно ниже ликвидности базового инструмента на Nasdaq.

🟢Отдельная тема — регуляторика. Автор вспоминает, что в США принят GENIUS Act, который устанавливает режим для платёжных стейблов и усиливает требования к резервам и надзору. На этом фоне доходные стейблы и структуры, завязанные на доходность реальных активов, оказываются в серой зоне: ещё непонятно, как именно их будут классифицировать, и это создаёт долгосрочный нависающий риск. Уже сейчас некоторые протоколы ограничивают доступ для пользователей из США, ЕС и ЕЭЗ, а дальнейшие шаги регуляторов могут повлиять на масштабирование сегмента и заставить менять архитектуру продуктов.

▶️В финале статья описывает три сценария развития DAT‑дивидендной экосистемы. В медвежьем сценарии биткоин уходит ниже ключевых уровней, премия MSTR к NAV сужается, аппетит к риску падает, и хотя STRC теоретически может продолжать платить, рост ончейн‑сегмента тормозится или останавливается. В базовом сценарии BTC консолидируется в высоком диапазоне, доходность по STRC остаётся двузначной, и SATURN/Apyx/BUCK постепенно занимают нишу альтернативы Ethena и токенизированным трежерис, особенно для non‑US капитала.

В бычьем сценарии при устойчивом росте BTC выше новых максимумов Strategy продолжает расширять биткоин‑позицию, STRC масштабируется, TVL протоколов растёт, интеграции в DeFi углубляются, а доходности с использованием плеча уходят к 20%+ годовых.

✔️Главный вывод, к которому приходит автор: весь DAT‑дивидендный стек — это не просто «доходные стейблы нового типа», а структурная ставка на устойчивость биткоин‑модели Strategy и её способность продолжать платить щедрый купон по STRC. В удачном сценарии это превращается в прозрачный, программируемый долларовый доход с публичного инструмента, доступный из любого кошелька. В неудачном сценарии всё может оказаться сложной многослойной обёрткой вокруг одной компании и её вечного биткоин‑буллкейса, с добавленными поверх технологическими, ликвидными и регуляторными рисками.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 🔥 17
  • 👍 6
  • ❤ 5
Post #467 2.91K
💪 Обзор 2 части статьи A look Into DAT-Yield Model: Take Or Fade? (1/2)

▶️Продолжаем разбор DAT‑дивидендной модели — ончейн‑решений, которые завязаны на STRC, преф акции на Nasdaq с купоном 11,5% годовых и обеспечением в виде крупнейшего корпоративного биткоин‑трезори. Идея в том, что три протокола — Saturn, Apyx и BUCK — покупают STRC, держат его в трежери, собирают ежемесячные дивиденды и распределяют их через свои токены (sUSDat, apyUSD, BUCK). Так корпоративный биткоин‑бет Strategy превращается в программируемый долларовый доход, доступный любому DeFi‑пользователю через обычный кошелёк, без брокеров и прямой покупки префа.

🟢Контекст: рынок стейблов огромный, но большая часть ликвидности там не приносит нативного дохода держателям — проценты с резервов забирают эмитенты, держащие T‑bills и депозиты. Параллельно развивается ниша доходных стейблов и токенизированных трежерис, но она пока сравнительно небольшая. На этом фоне DAT‑дивиденды выглядят как отдельный класс: они дают двузначную долларовую доходность, которая привязана к публичному инструменту с прозрачным источником (дивиденды по STRC), а не к эмиссии токенов.

🟢Saturn строит так называемый «digital credit stack»: на первом уровне биткоин как капитальный слой, на втором — префы вроде STRC как кредитный слой, а сверху — ончейн‑доллар Saturn. Базовый токен USDat задуман как стейбл для расчётов и ликвидности, сначала обеспеченный токенизированными T‑bills через M0, а со временем всё больше за счёт DAT‑инструментов. Доходный токен sUSDat — это стейкинговый слой: пользователь депонирует USDat, протокол покупает STRC, собирает дивиденды и за счёт этого повышает стоимость sUSDat относительно USDat, так что доходность проявляется в росте обменного курса.

🟡Отдельная фишка Saturn — контрцикличность доходности. Исторически, когда на рынке биткоина и MSTR было давление, Strategy повышала купон по STRC, чтобы поддержать спрос на капитал. В результате доходность sUSDat имеет тенденцию расти именно в стресс‑фазы рынка, когда многие другие DeFi‑доходности падают. Но за это приходится платить концентрационным риском: если Strategy когда‑то снизит или приостановит дивиденды, начисление дохода по sUSDat почти мгновенно остановится, и у протокола мало альтернативных источников. Saturn уже интегрируется с Pendle и Morpho, но всё ещё находится на ранней стадии и по сути является надстройкой над одним базовым эмитентом.

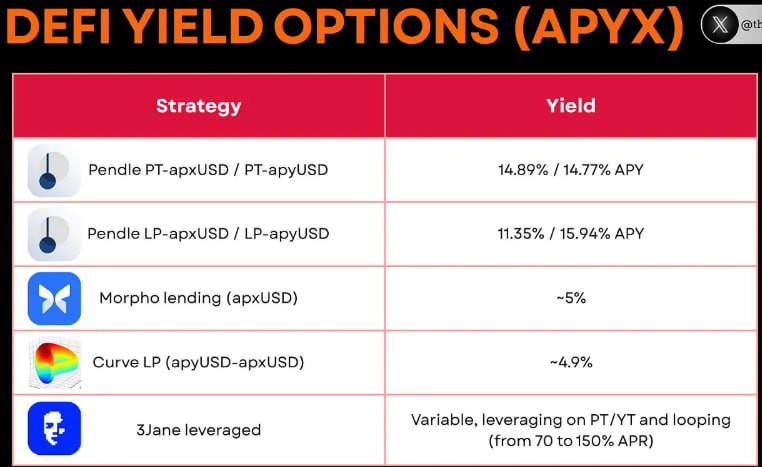
🔜Apyx представлен как «Dividend‑Backed Stablecoin» протокол для DeFi‑нативного капитала. У него два основных токена: apxUSD как оверколлатерализованный синтетический доллар на корзине DAT‑префов (с доминированием STRC) и apyUSD как доходный ваулт‑токен по стандарту ERC‑4626. Механика проста: пользователь конвертирует стейблы в apxUSD, депонирует его и получает apyUSD; протокол держит STRC и другие префы, собирает дивиденды, конвертирует их в apxUSD и равномерно распределяет между держателями apyUSD в течение цикла около 28–30 дней. Доходность двузначная и целиком идёт с дивидендов, без эмиссионных субсидий.

▶️Ключевой компромисс Apyx — ликвидность. Вход в apyUSD простой, но выход устроен через асинхронный редемпшн: чтобы вывести средства, пользователь подаёт заявку и ждёт около 30 дней, в течение которых на эту часть уже не начисляется доход. Это создаёт заметную фрикцию и делает продукт более подходящим для капитала с длинным горизонтом, где инвестор готов мириться с задержкой ради стабильного кэшфлоу. Зато через интеграции Apyx с Pendle, Morpho, Curve и 3jane можно кастомизировать профиль риска: фиксировать ставку, брать плечо, зарабатывать комиссии в пулах и превращать дивидендный поток в более сложные DeFi‑позиции.

▶️Третий протокол, BUCK, описывается как максимально простой потребительский продукт. Это доходный стейбл BUCK с таргетом 1 доллар, за которым стоит фонд, держащий STRC и собирающий ежемесячные дивиденды. Для пользователя всё выглядит как «ончейн‑сберкнижка»: достаточно просто держать BUCK в кошельке, а примерно на четвёртый рабочий день каждого месяца баланс автоматически увеличивается за счёт реинвестированных дивидендов.
  • 🔥 7
  • 👍 3
  • ❤ 2
Post #465 3.13K
💪 BlackRock BUIDL: $2.63B On-Chain Reserve Asset: TLDR статьи

▶️BUIDL от BlackRock изначально создавался как институциональный продукт с доступом только для квалифицированных инвесторов, но главным драйвером спроса неожиданно стали DeFi-протоколы. Ethena, Ondo, Frax и Spark используют BUIDL не как инвестицию «ради доходности», а как инфраструктурный слой для собственных долларовых продуктов, резервов и коллатерала.

🔜Причины популярности BUIDL у протоколов — юридическая определённость, готовая комплаенс-обвязка и ончейн-композабельность. Вместо того чтобы самостоятельно строить регуляторно-совместимые резервы, проекты могут использовать уже готовый институциональный актив и интегрировать его в смарт-контракты, стейблкоины и DeFi-системы.

🟢В Ethena BUIDL лежит в основе USDtb и служит страховочным буфером для USDe. В Ondo он используется внутри OUSG как промежуточный слой между институциональными фондами и DeFi-пользователями. Во Frax новый стейблкоин frxUSD обеспечен самим BUIDL. Spark, в свою очередь, использует BUIDL как часть ончейн-портфеля токенизированных активов на $1 млрд.

👉Авторы подчёркивают, что BUIDL почти никогда не выступает конечным продуктом — это «сырьё» для следующих слоёв финансовых конструкций. Например, USDm в экосистеме MegaETH обеспечен USDtb, который обеспечен BUIDL. Рост спроса на верхний слой автоматически увеличивает спрос на базовый актив.

✔️Главный вывод статьи: успех BUIDL связан не столько с брендом BlackRock, сколько с сочетанием регуляторной совместимости, юридической прозрачности и удобства для DeFi-интеграций. При этом первыми клиентами стали именно DeFi-протоколы, а уже потом подключились биржи и институционалы. По мнению авторов, следующий «BUIDL» появится у тех команд, которые сразу проектируют актив как инфраструктурный блок для других протоколов.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 🔥 10
  • 👍 5
  • ❤ 3
  • 👏 1
  • 🎉 1
Post #464 3.29K
(2/2)

🔜Привилегированный инструмент STRC был выпущен летом 2025 года с объёмом первичного размещения около 2,5 миллиарда долларов по цене 90 долларов за бумагу при номинальной стоимости 100 долларов и стартовым дивидендным купоном в размере 9 процентов годовых с ежемесячной выплатой. Дивидендная ставка по этому инструменту является плавающей: совет директоров компании может регулярно пересматривать её в рамках предусмотренных контрактом ограничений, как правило, постепенно, чтобы удерживать рыночную цену инструмента около номинала и балансировать спрос и предложение. К началу 2026 года купонная ставка была повышена до уровня примерно 11,5 процента годовых, и эффективная доходность при торговле чуть ниже номинала остаётся выше 11 процентов при сочетании высокой дневной ликвидности и относительно низкой волатильности для актива с двузначной доходностью в долларах. Этот инструмент активно покупают корпоративные казначейства и различные фонды, поскольку он обеспечивает ощутимо более высокий доход, чем многие облигации инвестиционного рейтинга, при этом не имеет конечного срока погашения и опирается на комбинацию биткоина на балансе компании и её возможности выходить на рынки капитала.

Ключевые риски привилегированного инструмента STRC
Структурно все привилегированные инструменты компании Strategy, включая STRC, завязаны не на широкую и диверсифицированную операционную выручку, а на сочетание цены биткоина, возможности выпускать новые акции и долговые инструменты, а также на объём денежного резерва на балансе. Совокупные дивидендные обязательства по всему стэку привилегированных инструментов превышают регулярный операционный денежный поток компании, поэтому устойчивость выплаты дивидендов является функцией рыночной цены биткоина и готовности инвесторов и дальше покупать акции и долговые бумаги Strategy. У компании есть определённая денежная подушка, которой в базовом сценарии достаточно на несколько лет выплаты дивидендов и процентов без необходимости продажи биткоина, но этот буфер конечен и не отменяет зависимости от того, сможет ли менеджмент и дальше привлекать капитал по приемлемой цене.

Дополнительный риск связан с дискреционным характером дивидендной политики: по инструменту STRC нет жёсткой правовой гарантии сохранения текущей купонной ставки, и совет директоров имеет право снижать дивидендную ставку, не доводя ситуацию до юридического события дефолта. В стрессовых сценариях сочетание падения цены биткоина, сжатия премии акций компании к стоимости её чистых биткоин‑активов и одновременного ухудшения доступа к рынкам капитала может запустить негативную рефлексивную спираль для всей капитальной структуры компании и, соответственно, для привилегированного инструмента STRC.

🔵Связь с децентрализованными финансовыми протоколами и анонс второй части материала

Привилегированный инструмент STRC стал базой для нового класса решений в сфере децентрализованных финансов, которые оборачивают его долларовую доходность в ончейн‑формат, чтобы пользователи с криптовалютным кошельком могли зарабатывать на дивидендах без необходимости открывать счёт у американского брокера. Первая часть рассматриваемого материала сосредоточена на фундаментальных характеристиках инструмента STRC, его параметрах, дивидендной механике и ключевых рисках, без детального анализа конкретных децентрализованных финансовых протоколов. Во второй части автор обещает разобрать так называемые протоколы дивидендов формата DAT, которые используют инструмент STRC как источник доходности и строят поверх него ончейн‑ваулты и сложные стратегии распределения дохода между пользователями.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 24
  • ❤ 8
  • 🔥 2
Post #463 2.87K
💪 Обзор 1 части статьи A Primer On STRC: Viability Or Spiral-bility? (1/2)

▶️Статья объясняет, что привилегированный инструмент STRC является ключевым элементом новой «биткоин‑доходной кривой» компании Strategy (ранее MicroStrategy), вокруг которой начинают строиться децентрализованные финансовые протоколы, вытягивающие этот доход из традиционных финансовых рынков на блокчейн.

🔵Компания Strategy превратилась в публичный биткоин‑казначейский холдинг с очень крупным объёмом биткоина на балансе, над которым выстроена сложная иерархия привилегированных инструментов. Привилегированный инструмент STRC представляет собой наиболее ликвидный, высокодоходный и активно используемый слой этой структуры, обеспечивающий двузначную долларовую доходность, но при этом сильно завязанный на рефлексивный риск цены биткоина и на постоянный доступ компании к рынкам капитала.

🟡Контекст: компания Strategy и её биткоин‑финансовый цикл

Компания Strategy (ранее называлась MicroStrategy) официально закрепила за собой роль «биткоин‑казначейской» компании и агрессивно наращивает свои резервы биткоина за счёт программ продажи собственных акций на открытом рынке. Суть заключается в том, что компания выпускает новые акции, привлекает за счёт этого долларовый капитал и на эти средства покупает биткоин, постепенно увеличивая объём монет на балансе. К 2026 году у компании на балансе находится более 815 000 биткоина с совокупной стоимостью свыше 60 миллиардов долларов, а основной ключевой показателем для менеджмента и инвесторов становится количество биткоина, приходящееся на одну акцию компании, а не традиционная прибыль на акцию. Пока компания способна привлекать новый капитал быстрее, чем разводнит существующих акционеров, каждая акция оказывается «обеспечена» всё большим количеством сатоши, что поддерживает доверие инвесторов к более сложным инструментам, построенным поверх обычных акций.

🟢Структура инструментов: биткоин‑доходная кривая на капитале компании

Над обыкновенными акциями компании Strategy выстроен целый набор привилегированных инструментов и долговых бумаг, включающий конвертируемые ноты, привилегированные акции STRF, STRC, STRK, STRD, а также европейский инструмент STRE. Эти инструменты формируют своеобразную «кривую доходности» на базе капитальной структуры компании Strategy с различными уровнями старшинства, обеспеченности и риск‑профиля. Привилегированные инструменты STRF и STRE занимают более старшую позицию в иерархии и предлагают двузначную фиксированную дивидендную доходность, ориентируясь на институциональных инвесторов, которым необходим устойчивый денежный поток в долларах. Привилегированные инструменты STRK и STRD предоставляют сопоставимую или немного меньшую доходность, но отличаются по признакам кумулятивности дивидендов, условиям конвертации и доступной ликвидности на рынке. Привилегированный инструмент STRC в этой линейке выделяется тем, что обладает значительным объёмом выпуска, высокой ежедневной ликвидностью и тем, что именно на его дивидендную доходность начинают ориентироваться децентрализованные финансовые протоколы, перенося этот денежный поток в блокчейн‑экосистему.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 18
  • ❤ 9
  • 👏 1
Post #462 3.94K
👌 The L2 Gold Rush Is Over: TLDR статьи от Thelearningpill

🔜Статья утверждает, что «золотая лихорадка» L2 закончилась: рынок схлопнулся до нескольких крупных сетей, Ethereum L1 сам значительно масштабировался, и теперь выживают только те L2, у которых есть реальное отличие — сильная вертикаль, дистрибуция или UX, недоступные на базовом слое.

🟡Как мы пришли к текущей точке: изначально rollup‑роадмап предполагал, что L2 выносят исполнение с Ethereum L1, пакуют транзакции в батчи и публикуют данные и доказательства обратно на L1, сохраняя безопасность при снижении комиссий. TVL/TVS L2 выросли с <4 млрд $ в 2022 до ~49 млрд $ в октябре 2025, а по числу транзакций L2 многократно обогнали L1. Позже стало видно, что многие L2 не децентрализуются (централизованные sequencer’ы, multisig‑мосты), а сам Ethereum быстро масштабируется, уменьшая исходную «боль» дорогого и медленного L1.

🟢Текущий ландшафт L2: доминируют три сети — Arbitrum (~16,7 млрд $, ~41% TVS), Base (~11,1 млрд $, ~27%) и Optimism Mainnet (~1,55 млрд $), причём Arbitrum+Base держат ~68% TVS и ~78% активного DeFi‑капитала. В «лонг тейле» есть несколько нишевых игроков (Starknet, Ink, Linea, Unichain, Scroll, Abstract), но из 100+ L2 только 27 имеют ≥1 UOPS, остальные 80% живут «на минималках» или теряют активность. Большая часть сетей превратилась в «ghost chains»: TVS около нуля, почти нет UOPS и развития (zkSync Lite, Loopring, Morph, shutdown Kinto, обвал TVL Blast после окончания стимулов).

🟣Децентрализация и роль Ethereum L1: автор подчёркивает «разрыв децентрализации» — крупные L2 вроде Arbitrum и Base всё ещё опираются на централизованные sequencer’ы и мосты, превращаясь скорее в управляемые базы данных поверх Ethereum, чем в продолжение его децентрализации. Тем временем Ethereum эволюционирует сам: The Merge (PoS), Dencun/EIP‑4844 (дешёвые blob‑транзакции), Pectra (account abstraction, больше blob‑ёмкости), Fusaka (PeerDAS для data availability), грядущий Glamsterdam (ePBS, новая газовая модель). Комиссии L1 падают до центов, газлимит растёт до 59M, TVL L1 (~55 млрд $) и стейблкоины (~160 млрд $) укрепляют статус Ethereum как финансового базового слоя с поддержкой ETF и корпоративных трежери.

🔵Что делают «выжившие» L2 иначе: Arbitrum держится за счёт глубокой DeFi‑ликвидности (Aave, GMX и др.), технических апдейтов (ArbOS Dia, Timeboost) и институциональных решений (инфраструктура для Robinhood, токенизация активов). Base выигрывает дистрибуцией — прямой доступ к 100M+ клиентам Coinbase, запуск Base App в 140+ странах и собственный стек (base stack), дающий контроль над продуктом и UX. Optimism уходит в инфраструктуру: OP Stack и Superchain (50+ цепей, 20M+ дневных транзакций, >16 млрд $ TVS), где OP Mainnet менее важен, чем вся экосистема на этом стеке. Polygon закрывает zkEVM, но Polygon PoS остаётся одним из главных платёжных рельсов с упором на платежи и enterprise через Agglayer и «Open Money Stack». zkSync уходит в приватность и институциональные кейсы: Prividium на ZK Stack для приватных/permissioned цепочек (validium‑подход) в партнёрстве с крупными банками и финорганизациями.

✔️Вывод автора: L2 как класс останутся, но модель «generic rollup как инфраструктура» больше не работает — рынку не нужны десятки сетей, различающихся только маркетингом и временными стимулами. По мере того как Ethereum L1 забирает на себя больше юзкейсов благодаря масштабированию и лучшему UX, порог оправданности отдельной L2 повышается. Долгосрочно выживут только те L2, которые дают пользователям осмысленную причину быть на отдельном слое: уникальную вертикаль (privacy, RWA, HFT, consumer‑приложения), регуляторное соответствие или радикально иной UX, недостижимый на голом L1.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 👍 33
  • 🔥 10
  • ❤ 5
  • 👾 3
  • 🤩 2
Post #461 3.96K
👇(2/2) Какие рынки обслуживает EURCV‑ваулт

Всего пять изолированных рынков, где EURCV выступает активом займа:
- Три рынка под залог BTC и ETH с LLTV около 86% — коллатераль должен быть минимум ~116% от суммы долга; при падении цены залога до этого уровня позиция идёт в ликвидацию.
- Рынок под залог steakUSDC: пользователь вносит доходный долларовый актив и берёт в долг EURCV при LLTV около 91,5%. Это позволяет держать долларовый yield и одновременно открывать ончейн‑позицию в EUR/EURUSD.
- Рынок под залог EUTBL: токенизированные доли Spiko Euro Money Market Fund, LLTV около 96,5% — максимальная капиталоэффективность, потому что залог и долг — оба в евро и сильно коррелированы.

На примере EUTBL‑рынка хорошо видно, как ончейн формируется спред:
- EUTBL приносит доходность евро‑MMF на коротких госбумагах.
- Под него берут в долг EURCV.
- Разница между доходностью фонда и ставкой по займу — это премия, которую рынок готов платить за ликвидность и возможность использовать MMF как залог.

📌Почему это интересно европейским пользователям

- Можно внести BTC/ETH как залог, а ликвидность брать в EURCV, сохраняя крипто‑экспозицию, но оперируя в домашней валюте.
- Не нужно сидеть в USDC/USDT и держать на балансе неявную FX‑ставку против евро: и активы, и обязательства можно считать в EUR.
- Текущие ставки по займам в EURCV‑рынках ваулта — около 1–1,1% годовых, при этом значительный объём ликвидности простаивает, так что ранние заёмщики пользуются «дешёвым» евро ончейн.

✖️Ключевые риски

- Риск волатильности залога (BTC/ETH): сильное падение цены к евро → рост LTV → ликвидации.
- Смарт‑контрактный риск Morpho и залоговых токенов (steakUSDC, EUTBL и т.д.).
- Контрагентский риск EURCV: всё завязано на финансовое состояние и риск‑менеджмент Société Générale.
- Рыночный риск: объёмы ещё относительно небольшие, крупные входы/выходы могут влиять на ставки и доступность ликвидности.
- Регуляторный риск MiCA: регламент новый, правила по резервам и применению EMT могут уточняться, что отразится и на EURCV, и на построенных вокруг него рынках.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 🔥 16
  • 👍 9
  • ❤ 4
Post #460 3.63K
🆒 EURCV, MiCA и первые серьёзные евро‑лендинговые рынки ончейн
TLDR статьи от SteakHouse (1/2)

Сегодняшний стейблкоин‑мир почти целиком живёт в долларах: сотни миллиардов в USD‑стейблах против менее чем миллиарда в евро‑стейблах. Для европейских юзеров это значит, что любая ончейн‑позиция в USDC/USDT = скрытый FX‑риск к доллару
это валютный риск, о котором ты формально нигде не пишешь и не думаешь, но он фактически есть.

На этом фоне $EURCV от SG‑FORGE стал одним из первых по‑настоящему институциональных евро‑стейблов, вокруг которого уже строится инфраструктура кредитования (например, EURCV‑ваулт Steakhouse на Morpho).

🔜Что такое EURCV и кто его выпускает

- Эмитент: SG‑FORGE — дочерняя структура Société Générale, одного из крупнейших французских банков, лицензированный digital asset service provider и электронное платёжное учреждение под надзором ACPR.
- Запуск: EURCV выпущен в 2023 году как стейблкоин, номинированный в евро.
- Регуляторный статус: с 1 июля 2024 года EURCV классифицирован как Electronic Money Token (EMT) по регламенту MiCA.

🔜MiCA и почему это важно

MiCA (Markets in Crypto‑Assets Regulation) задаёт жёсткие требования к токену формата EMT:
- 100% резервное обеспечение в евро.
- Обязательный выкуп 1:1 (redemption) по номиналу в евро.
- Прозрачная отчётность по резервам.
- Свободная передаваемость токена без whitelist’ов и ручного одобрения адресов.

До перехода под MiCA EURCV был завязан на whitelisting — адреса нужно было одобрять через «шлюз» эмитента. После MiCA whitelisting сняли, токен стал нормально компонуемым в DeFi: его можно свободно двигать и использовать в смарт‑контрактах без пермишн‑барьеров.

🔜Чем обеспечен EURCV и какой здесь риск

- Резервы: евро‑депозиты и высококачественные ценные бумаги, которые администрирует Société Générale.
- Профиль риска: вместо офшорного эмитента с туманной отчётностью пользователь берёт на себя контрагентский риск крупного европейского банка плюс регуляторный риск MiCA.
- Это не «безрисковый» инструмент: есть банковский риск, риск управления резервами, юридический и операционный риски, но они находятся в знакомом для институтов европейском регуляторном контуре.

➡️Евро‑стейблкоины: «евро в мире, доллар ончейн»

- В обычном валютном рынке евро — вторая валюта по обороту, около трети торгов в мире.
- Ончейн картинка обратная: сотни миллиардов в долларовых стейблах против скромного объёма евро‑стейблов (менее 0,3% рынка).
- Внутри евро‑ниши лидируют EURC от Circle и EURCV, причём EURCV уже набрал десятки миллионов капитализации и ускоряет рост.
- После вступления MiCA рынок евро‑стейблкоинов примерно утроился: в ЕС активно выдаются лицензии, банки и финтех‑провайдеры начинают тестировать евро‑токены в бою.

🔜Как EURCV превращают в рабочий инструмент: ваулт Steakhouse на Morpho

Стейблкоин без рынков заимствования — просто токен в кошельке. Лендинг даёт:
- базовую доходность на валюту ончейн;
- спрос на заимствование (borrow demand) и, как следствие, оборот токена;
- понятный use case для трейдеров, маркет‑мейкеров и DAO, которым нужна ликвидность в евро.

Steakhouse запустили EURCV‑ваулт на Morpho в январе 2025 года как специализированный евро‑лендинговый хаб. Ваулт агрегирует ликвидность в EURCV и распределяет её по пяти изолированным рынкам с разными типами залога и LLTV (Liquidation Loan‑to‑Value — уровень LTV, при котором позиция ликвидируется).

🔜Ключевые параметры ваулта:
- Управление: Safe‑multisig (5/8), Aragon‑guardian, timelock на 7 дней.
- Комиссии: performance fee 0%.
- Текущая доходность для депозита: около 0,25% годовых (часть — базовая ставка по займам, часть — MORPHO‑инсентивы).
- Размер ваулта: порядка 20 млн EURCV в депозите.
- Idle‑ликвидность: большая часть капитала пока не выдана в займы, поэтому условия для заёмщиков относительно мягкие.

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
kitchen.steakhouse.financial Make Interest Compound Again (MiCA) A look into EURCV
  • 🔥 10
  • ❤ 7
  • 👍 3
Post #459 4.25K
📈 Решения 2020 года определяют победителей в ончейн‑лендинге

TLDR статьи от TheLearningPill:

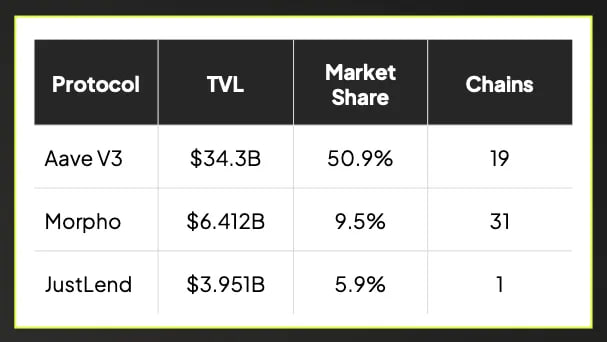
🔜Новые данные Caladan показывают, что в ончейн‑лендинге в 2026 году ключевым фактором успеха стал не бренд и не набор фич, а базовая архитектура протокола. Большая часть TVL всё ещё сидит в старой пуловой модели с общим риском: параметры заточены под самый слабый актив, стресс от одного рынка может пробить всю систему, а институционалы и RWA‑эмитенты упираются в регуляторные ограничения и требования к управляемости риска. На этом фоне растут протоколы с изолированными рынками и ваулт‑уровнем: у них выше утилизация капитала, риски ограничены per‑market, а структура лучше ложится на внутренние политики банков и фондов.

➡️Отчёт выделяет несколько ключевых сдвигов.

🟡Во‑первых, метрика №1 для институционалов — утилизация: изолированные и ваулт‑базированные архитектуры работают в диапазоне 70–90% против 50–60% у классических пулов, что напрямую снижает объём «мертвого» капитала на балансе.

🟢Во‑вторых, совместный риск становится узким местом роста: один токсичный или манипулируемый актив в общем пуле способен создать bad debt для всей системы, тогда как в изолированных рынках потери режутся на уровне отдельного пула. В‑третьих, контроль над аллокацией смещается к ваултам и кураторам: капитал маршрутизируется над рынками, конкуренция идёт за перформанс, а не за голосование в governance.

🔜Отдельный акцент делается на RWA: токенизированные трежерис, частное кредитование бизнеса и сырьевые активы требуют поактивного комплаенса, разделения юрисдикций и прозрачных NAV‑механик, что естественно реализуется именно в архитектурах с изолированными пулами.

RWA‑сегмент уже вырос до десятков миллиардов и, по прогнозам, двигается к триллионному масштабу, концентрируясь в протоколах, которые могут одновременно дать регуляторное соответствие и сохранить возможность свободно комбинировать ончейн‑примитивы. На уровне риск‑менеджмента это выражается в том, что роль «советников при governance» постепенно вытесняется кураторами ваултов, чья доходность и репутация напрямую завязаны на качество управления риском и возврат капитала.

▶️Общий вывод: архитектурные решения начала цикла — разделение рынков, приоритет утилизации, открытый запуск новых пулов и ваулт‑слой с конкурирующими кураторами — сегодня фактически определяют, какие лендинговые протоколы способны масштабироваться вместе с институциональным и RWA‑потоком капитала, а какие останутся нишевыми или стагнирующими.

🖥[Полный перевод статьи]

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • 🔥 20
  • ❤ 10
  • 👍 9
Post #458 3.71K
🍎 Обзор некоторых событий в Defi за неделю. 2/2

🟡1inch даёт возможность продать aEthWETH с дисконтом
1inch позволяет держателям aEthWETH продать свои позиции за WETH на вторичном рынке примерно с 2% дисконтом; на фоне ситуации со взломом сооснователь проекта Сергей Кунц раскритиковал модель лендинга с общими пулами и анонсировал переход к intent‑based P2P‑кредитованию как следующему продукту 1inch.
https://x.com/deacix/status/2045881840246911416?s=20

🔵Vercel сообщает о взломе инфраструктуры
Хостинг‑платформа Vercel, на которой работают фронтенды ряда DeFi‑протоколов, сообщила о компрометации внутренних систем после взлома OAuth‑приложения стороннего AI‑сервиса в Google Workspace и рекомендует клиентам срочно ротировать ключи и секреты.
https://x.com/vercel/status/2045865072074035664

🟢Rhea Finance взломан на $18,4M на NEAR
Лендинговый протокол Rhea Finance в сети NEAR потерял около $18,4M из‑за бага в защите проскальзывания в модуле маржинальной торговли: атакер создал фейковые пулы токенов и обошёл встроенные ограничения, но примерно $8,7M уже удалось вернуть или заморозить, а протокол поставлен на паузу.
https://x.com/rhea_finance/status/2045203607856042118?s=46

🟢Drift Protocol готовит перезапуск и план восстановления после взлома на $240M
Drift Protocol представил план восстановления после апрельского эксплойта на $240M: команда привлекла почти $150M в виде кредитной линии, грантов и займов от маркетмейкеров, запустит перезапуск с расчётами в USDT, выпустит токен восстановления для пострадавших и введёт мультисиг с управлением со стороны сообщества и обязательными аудитами перед реланчем.
https://x.com/DriftProtocol/status/2044765309454721294?s=20

🟡Circle запускает собственный нативный USDC‑мост
Circle запустила официальный USDC Bridge с моделью burn‑and‑mint, которая убирает необходимость в обёрнутых токенах и пулах ликвидности и обеспечивает получение на целевой сети нативного USDC с автоматической доставкой газа и прозрачными комиссиями.
https://x.com/USDC/status/2045125123347493162

🔘Catalysis запускает Covered Vaults с ончейн‑страховкой рисков
Catalysis стартовал в сети Ethereum с продуктом Covered Vaults — это ваулты с ончейн‑покрытием рисков, где выплаты происходят автоматически при наступлении застрахованного события; первым запущен кураторский WETH Prime‑ваулт от Gauntlet на Morpho с активным покрытием.
https://x.com/0xcatalysis/status/2044053623328649584?s=20

🟢Elemental перезапускается как V2 с изолированными ваултами
Yield‑агрегатор Elemental на Solana перезапустился как V2 с новыми смарт‑контрактами, обновлёнными мультисигами и архитектурой изолированных ваултов, где каждая стратегия вынесена в отдельный ваулт; первым продуктом стал USDT‑ваулт на Solana с заявленной доходностью около 5% APR через стратегии на Kamino и Loopscale.
https://x.com/elementaldefi/status/2045508404614226304?s=20

🟡Jupiter добавляет xStocks‑залоги в Jupiter Lend
Jupiter запустил xStocks‑залог на Jupiter Lend — токенизированные позиции SPYx, QQQx, NVDAx и TSLAx теперь можно использовать с LTV до 75% и плечом до ~3,8x, параллельно зарабатывая xPoints на открытых позах.
https://x.com/JupiterExchange/status/2044840334241460495?s=20

🟢Husher запускает приватные переводы и свопы в Solana
Husher запустил сервис приватных переводов и мгновенных свопов в сети Solana с практически моментальными транзакциями, разрывом связи между кошельками и низкими комиссиями.
https://x.com/HusherExchange/status/2044803102985892145?s=20

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • ❤ 19
  • 👍 12
  • 🔥 4
Post #457 3.31K
🍎 Обзор некоторых событий в Defi за неделю. 1/2

🔥 Неделька выдалась горячей:

😕KelpDAO rsETH exploited на $292M, Aave и Compound в убытке
Мост rsETH KelpDAO на LayerZero взломали из‑за ошибки в конфигурации: атакер подделал кроссчейн‑сообщение и вывел 116 500 rsETH (~18% supply) без залога на исходной сети, по сути «чеканя» ничем не обеспеченный rsETH из воздуха. Он заложил этот rsETH на Aave V3/V4, Compound V3 и Euler и занял около $236M в WETH до того, как протоколы успели всё остановить, в результате чего у Aave образовался плохой долг на ~$177–196M, у Compound — ~$39M, у Euler — < $1M, а WETH‑пул Aave ушёл в 100% utilization, и депозиторам стало невозможно вывести средства.
https://x.com/KelpDAO/status/2045595819035046148?s=20

🔘LayerZero назвала виновным Lazarus и объяснила механику атаки
LayerZero выпустила разбор инцидента и заявила, что за атакой на KelpDAO стоит северокорейская хакерская группировка Lazarus: злоумышленники незаметно подменили систему проверки транзакций (RPC‑ноды) на фейковые, а затем «вырубили» легитимные, заставив мост подтверждать несуществующие транзакции. По словам LayerZero, удар пришёлся только по KelpDAO, потому что команда использовала одного валидатора вместо набора независимых валидаторов, как рекомендуется, а остальные интеграции LayerZero не затронуты.
https://x.com/LayerZero_Core/status/2045595819035046148

🔘YO Protocol паузит yoETH‑ваулт из‑за экспозиции к rsETH
YO Protocol временно приостановил yoETH‑ваулт из‑за 1,9% косвенной экспозиции к rsETH через earnETH и уже запустил процедуру погашения, тогда как остальные ваулты сервиса продолжают работать в штатном режиме.
https://x.com/yield/status/2045629141781745830?s=20

🔵20+ протоколов приостанавливают мосты на LayerZero и операции
После взлома rsETH больше 20 протоколов временно приостановили свои мосты на LayerZero «на всякий случай» — среди них Ethena, Ether.fi, Curve, Morpho, Kamino, Lombard, Beefy, Pudgy Penguins и другие, при этом большинство заявили об отсутствии прямой экспозиции к rsETH и сообщили, что средства пользователей в безопасности.
https://x.com/ethlayerzero/status/2045610924539555859

🔵Midas и Strata вводят предосторожности на фоне инцидента с rsETH
Midas приостановил выпуск и погашение всех mToken в качестве превентивной меры после взлома rsETH, отметив, что смарт‑контракты не пострадали. Strata в свою очередь подтвердила отсутствие прямого влияния инцидента: пулы srmM1-USD и jrmM1-USD продолжают работать как обычно.
https://x.com/strata_markets/status/2045610924539555859?s=20

🟢Maple Finance выводит ликвидность с Aave Mantle
Maple Finance вывел весь USDT, который syrupUSDT держал в Aave Mantle, и подтвердил, что syrupUSDC и syrupUSDT не имеют экспозиции к взлому rsETH, сохраняя полноценное обеспечение.
https://x.com/maplefinance/status/2045919077567275120

🔘Compound предлагает отключить rsETH как залог на L2
В ответ на инцидент KelpDAO сообщество Compound обсуждает предложение запретить использование rsETH как залога во всех L2‑рынках протокола (Arbitrum, Base, Linea, Optimism, Unichain), чтобы исключить дальнейшее распространение рисков.
https://www.tally.xyz/gov/compound/proposal/572

🔘Mantle временно останавливает мосты
Mantle приостановила работу своих мостов как превентивную меру после инцидента с rsETH и KelpDAO, чтобы провести оценку рисков и убедиться в безопасности инфраструктуры.
https://x.com/mantle_official/status/2045829501154996705

🔘Fluid запускает протокол выхода для кредиторов Aave
Fluid запустил aWETH Redemption Protocol, который даёт кредиторам в Aave возможность выйти из позиции в пользу wstETH или weETH с немедленным исполнением, при поддержке Lido, Ether.fi и других партнёров и с первоначальной ёмкостью около $1B.
https://x.com/0xfluid/status/2045977506721960420?s=20

📚Крипто-Wiki: дайджесты | инструменты DeFi | статьи, обзоры, инструкции
  • ❤ 11
  • 👍 10
  • 👏 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →