Одно из ключевых изменений — льготная ставка теперь субсидируется только 15 лет. И вот здесь интересно посмотреть, зачем вообще людям были нужны длинные ипотеки.
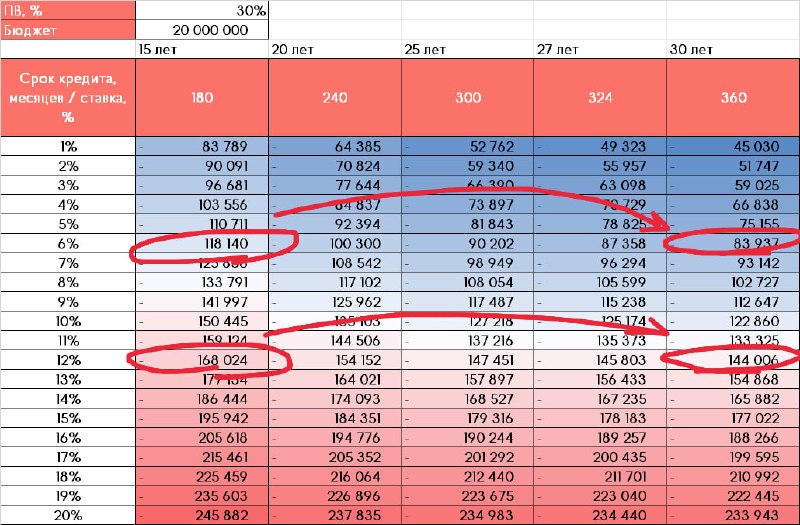
На картинке квартира за 20 млн руб., ПВ 30%. По московским меркам покупки жилья — вообще не какие-то космические бабки. При ставке 6% на 15 лет платеж получается 118 тыс. руб., а на 30 лет — 84 тыс. руб. Минус 34 тыс. каждый месяц только за счет срока. А вот при 12% те же 15 и 30 лет дают уже 168 и 144 тыс. руб. соответственно. И дальше разница продолжает схлопываться.
Эту математику уже разбирали: чем ниже ставка, тем сильнее длинный срок ипотеки снижает ежемесячный платеж. Поэтому ограничение семейки 15 годами — вполне себе чувствительная история именно для льготного кредита.
Очевидно, банки быстро упакуют новые правила в привычную конструкцию: 15 лет льготной ставки, дальше — рыночная. Поэтому сокращения среднего срока ипотеки мы бы пока не ждали. Скорее ждем новых банковских продуктов и старых добрых песен: «ключ скоро снизится, через пару лет рефинансируетесь».
«Недвижимость инсайды» в Telegram | в MAX
Post #31596
222
Forwarded from Недвижимость инсайды