
«Текущая ситуация — это не временное перераспределение спроса, а структурный сдвиг», — считает управляющий партнёр SCG Артур Цыкунов.
Выживание ритейлеров зависит от их способности трансформировать клиентский путь и ценностное предложение. Времени на перестройку им отпущено не так много.
Согласно прогнозу SCG, к 2028 году объём e-commerce в России вырастет до 30 трлн ₽, а доля маркетплейсов при сохранении текущих трендов может достичь 72%. Конечно, эта цифра лишь оценка, реальная динамика будет зависеть от регулирования рынка, уровня конкуренции и состояния макроэкономики.
Между тем, международные сравнения показывают очень большой разброс этого показателя — от 39% в США до 80% в Китае. Причины различий: в США — сильные позиции собственных онлайн-магазинов ритейла и гибридная модель Amazon, в Китае — почти полное доминирование экосистем Alibaba и интеграция e-commerce в соцсети (WeChat).
Означает ли это, что Россия неизбежно повторит «китайскую модель» — то есть сценарий почти полной монополии? Скорее нет, чем да. У России есть своя специфика. Нюансы, как всегда, в деталях.
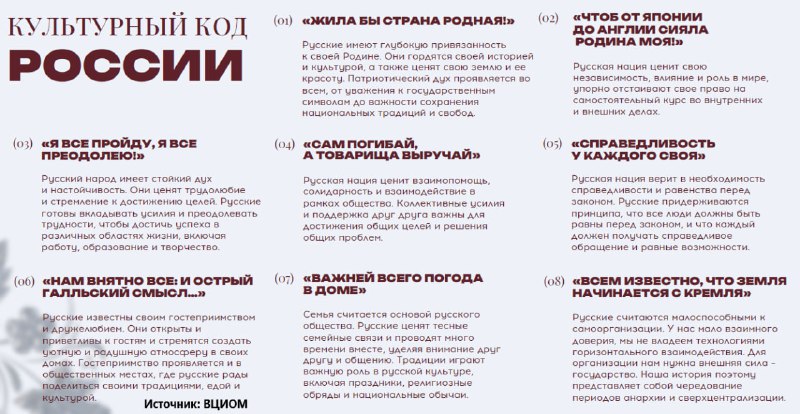
Выявленные ВЦИОМ особенности культурного кода России (см. слайд) 👆 действительно способствуют массовости и быстрому принятию маркетплейсов, поэтому их доля уже превысила аналогичный показатель США — 63% против 39%.
Правда, культурные установки — лишь часть объяснения. Влияют также развитие логистики, уровень доверия к онлайн-платежам и решения регулятора, которые в ситуации турбулентности невозможно предсказать.
Вместе с тем, особенности культуры сдерживают в России сценарий «тотальной монополии», реализуемый в Китае. Ценность семьи, недоверие к монополиям и запрос на «своё» поддерживают жизнеспособность альтернативных форматов — DTC, вертикальных ниш, социальной коммерции.
Это означает, что хотя Россия действительно движется в сторону китайской модели по уровню проникновения маркетплейсов, но с высокой вероятностью закрепится на промежуточном уровне. Доля маркетплейсов может составить 70–75% (что, заметим, соответствует расчётам SCG).
Оставшиеся 25–30% займут альтернативные форматы e-commerce, позволяющие брендам и ритейлерам удерживать долю рынка без полной зависимости от универсальных маркетплейсов.
Важно подчеркнуть: «альтернативы» — это не единый сегмент, а разные форматы для разных игроков.
🔸Для брендов наиболее актуальны DTC и подписки.
🔸Для ритейла — омниканальность и вертикальные ниши.
🔸Для новых игроков — социокоммерция и комьюнити-шопинг.
Таким образом, маркетплейсы и онлайн-ритейл — не столько антагонисты, сколько два полюса одной экосистемы, которые всё чаще сосуществуют и дополняют друг друга.
#К2_контекст #ecom #путьклиента #установки #ритейл