TGViewer
Channel Public Channel
ProБанки

ProБанки

@breakingbtc

Новости банковской сферы, экономики и финансов, кредиты, займы, . Курсы валют: банки, Мосбиржа, Форекс, ЦБ РФ.
Subscribers
12.1K
Photos
3.2K
Videos
22
Links
2.8K

Showing posts older than #43948 · Back to latest

Older Posts 20 shown
Post #43947 43
📈💵 Налог на вклады растёт вместе с доходами граждан: заплатить нужно до 1 декабря.

🔹 Поступления от НДФЛ на вклады в 2026 году составят 631,9 млрд руб. (+12,7% к изначальному плану). ФНС рассылает уведомления с 21 сентября до 10 октября.

🔹 Налогом облагается доход сверх лимита: 1 млн руб. × максимальная ключевая ставка года. За 2025 год лимит — 210 тыс. руб. Ставки: 13% до 2,4 млн руб. инвестиционного дохода, 15% с превышения.

🔹 Учитываются все процентные доходы: депозиты, накопительные счета, валютные вклады (пересчёт по курсу ЦБ). Не учитываются вклады со ставкой до 1% и эскроу-счета. Декларацию подавать не нужно — ФНС рассчитывает сама.

Для 2025 года необлагаемый минимум составляет 210 тыс. руб. Сумма свыше этого порога облагается по ставке 13-15%. Необлагаемый минимум применяется один раз ко всем вкладам человека, — Игорь Венедиктов, Denuo.


С 2027 года банки станут налоговыми агентами и будут удерживать НДФЛ при выплате процентов, а необлагаемая база снизится до 160 тыс. руб. (исходя из ставки 16% за 2026 год).


🎥 ProБанки
  • 🤨 1
  • 😨 1
Post #43946 33
❗️🏠 Налог на недвижимость могут пересчитать в сторону увеличения.

👉 Роскадастр будет уточнять сведения о недвижимости в ЕГРН, помогая регионам актуализировать налоговую базу.

👉 Под пересчёт попадут объекты, чьи характеристики не совпадают с данными реестра: перепланировки, незарегистрированные пристройки, неточные границы участков, старые записи о домах и дачах.

👉 При исправлении данных налог может вырасти — в отдельных случаях до пяти раз.

Найденная ошибка сама по себе не означает немедленный пересчёт: нужны основания, техплан или решение органа, — Валерий Тумин, «Фам Пропертис».


Собственникам стоит заранее сверить выписку ЕГРН с документами и фактическим состоянием объекта, чтобы исправить неточности до перерасчёта.

🎥 ProБанки
  • 🤯 1
  • 😨 1
  • 😡 1
Post #43945 24
🚗🤔 Финансирование льготного автокредитования сократят почти втрое.

• На льготное автокредитование в 2027-2028 годах предусмотрено 14 млрд руб. (по 7 млрд ежегодно) против 20 млрд по действующему бюджету.

• Программа охватывает новые авто российского производства и обеспечила не менее 10% рынка: за 9 месяцев реализовано более 123 тыс. машин.

• Сокращение финансирования может снизить выдачи, особенно на новые российские автомобили. Смягчить эффект может снижение ставок: ПСК по новым авто — 14,6%.

Это уже не просто изменение структуры поддержки, а значимое сокращение её масштаба. Часть спроса, вероятно, будет перенесена во времени: если покупка не срочная, клиент может дождаться возобновления программы, — Юрий Беликов, «Эксперт РА».


Часть покупателей уйдёт в рыночные программы и льготы автопроизводителей, но условия там требуют большого первоначального взноса.

🎥 ProБанки
  • 👍 1
  • 👏 1
Post #43944 20
📈🏠 Сделки по семейной ипотеке выросли вдвое в сентябре.

🔸 В сентябре ВТБ заключил свыше 3,4 тыс. договоров по семейной ипотеке почти на 23 млрд руб. — в два раза больше, чем в августе. Госпрограмма заняла 44% ипотечных сделок банка.

🔸 Это второй результат года после январского пика (4,1 тыс. сделок на 27 млрд руб.). Активность проявили Москва и область (44% сделок), Петербург и область (каждая пятая), Татарстан (10%).

🔸 Новые параметры программы сделают её более адресной и скорректируют темпы выдач. При этом объём ипотечного рынка по итогам года может превысить прошлогодний за счёт рыночной ипотеки.

Новые параметры программы делают её более адресной — это естественным образом скорректирует темпы выдач. Но совокупный объём ипотечного рынка по итогам года превысит прошлогодний за счёт продаж рыночной ипотеки, — Сергей Бабин, ВТБ.


Сентябрьский всплеск — реакция на изменения программы. После 1 октября выдачи по семейной ипотеке замедлятся, но рынок поддержит рыночная ипотека.

🎥 ProБанки
  • ❤ 1
  • 🔥 1
Post #43943 21
📊 ВТБ запустил программу детских сбережений через НПФ.

👉 Программу можно оформить на ребёнка или близкого несовершеннолетнего родственника в «ВТБ Онлайн» и офисах. При нескольких детях — отдельный договор на каждого.

👉 Родитель может получить увеличенный налоговый вычет — до 500 тыс. руб. взносов в год. Программа предусматривает ежегодный инвестиционный доход.

👉 Можно досрочно выйти и вернуть все средства. Госсофинансирование и доход ребёнок получит через 15 лет после оформления. На детскую программу приходится 10% средств, привлечённых в ПДС через цифровые каналы.

Более половины счетов пополняются регулярно. Родители осознанно формируют для детей стартовый капитал, который поможет оплатить образование, купить жильё или открыть своё дело, — Роман Шаехов, заместитель руководителя блока розничного бизнеса ВТБ.


Детские сбережения — инструмент долгосрочного накопления с налоговой выгодой и господдержкой. Средства можно вернуть досрочно, но софинансирование и доход доступны через 15 лет.

🎥 ProБанки
  • 👍 1
  • 🤔 1
Post #43942 25
💵🤔 Платёж по семейной ипотеке для семьи с тремя детьми — 50,6 тыс. руб.

🔸 Квартира 7,5 млн руб., взнос 1,5 млн, кредит 6 млн под 6%. При сроке 30 лет платёж — 36 тыс. руб. (34,7% средней зарплаты), при 15 годах — 50,6 тыс. руб. (48,9%).

🔸 В Москве и Петербурге квартира 15 млн, кредит 12 млн. При 6% и 30 годах платёж — 71,9 тыс. руб., при 8% и 15 годах — 114,7 тыс. руб. (+59%).

🔸 Чтобы платёж не превышал половины бюджета, семье нужно получать около 229 тыс. руб. в месяц — это две средние московские зарплаты.

Один работающий родитель со средней зарплатой математически сможет покрывать ипотечный платёж, но на него уйдёт почти половина заработка. Оставшуюся часть придётся распределять на питание, ЖКУ, транспорт и другие расходы, — Екатерина Агаева, GdeRabota.ru.


Сокращение срока с 30 до 15 лет увеличивает платёж на 41-59%. Для многодетных семей с одним работающим родителем нагрузка может стать критичной, особенно в столицах.

🎥 ProБанки
  • 🥴 1
  • 🤨 1
Post #43941 24
📊🏠 Доля ипотеки по рыночным ставкам выросла среди всех поколений.

👉 В I полугодии 63% ипотечных сделок с новостройками прошли по ставке ниже 10%, но год назад таких было на 10 п.п. больше. Средняя ставка выросла до 12,3%, платёж — до 36,8 тыс. руб. (+14%).

👉 Доля рыночной ипотеки (выше 15%) сильнее всего выросла у поколения X — до 42% (+15 п.п.). У миллениалов — до 30% (+5 п.п.), они остаются крупнейшей группой (63% сделок).

👉 Доля зумеров выросла с 11% до 15%. Во Владивостоке каждый пятый заёмщик — зумер, в Москве и Петербурге — 9% и 12%. Средний платёж в Москве — 71,7 тыс. руб., в Краснодаре вырос на 31%.

Москва и Петербург остаются городами с самой высокой стоимостью квартир. Более высокая цена требует большего первоначального взноса и времени на накопление, поэтому доля молодых покупателей здесь относительно невелика, — Сбер2В Аналитика.


Господдержка остаётся основой рынка, но её доля снижается, а рыночная ипотека растёт. Молодёжь активнее выходит на рынок в регионах с более доступным жильём.

🎥 ProБанки
  • 🤔 1
  • 🤯 1
Post #43940 18
🏠 🤔Реформа семейной ипотеки привела к паузе на рынке: большинство ждёт ясности, а не спешит с оформлением. 

• 40% опрошенных решили дождаться новых условий либо отложить или пересмотреть покупку. Ускорить сделку до 1 октября решили лишь 3,8%.

• Главное препятствие — ожидание ясности по условиям (26%), высокая стоимость жилья (17%), опасения отказа банка (16%), отсутствие подходящего объекта (13%).

• Вторичный рынок рассматривают 31%, участок и строительство дома — 20%, новостройку — 20%. Ленинградскую область — 16%, Петербург — 15%, Подмосковье — 12%.

Известие о возможном изменении программы не обязательно подталкивает семью быстрее оформлять ипотеку. Оно может заставить заново оценить покупку: хватит ли накоплений, будет ли посильным платёж. Ожидание не следует приравнивать к отказу от жилья, — Анатолий Сокольцов, Move.ru.


Это может замедлить сделки в краткосрочной перспективе, но не означает отказа от покупки.

🎥 ProБанки
  • 🤷‍♀ 1
  • 🤨 1
Post #43939 21
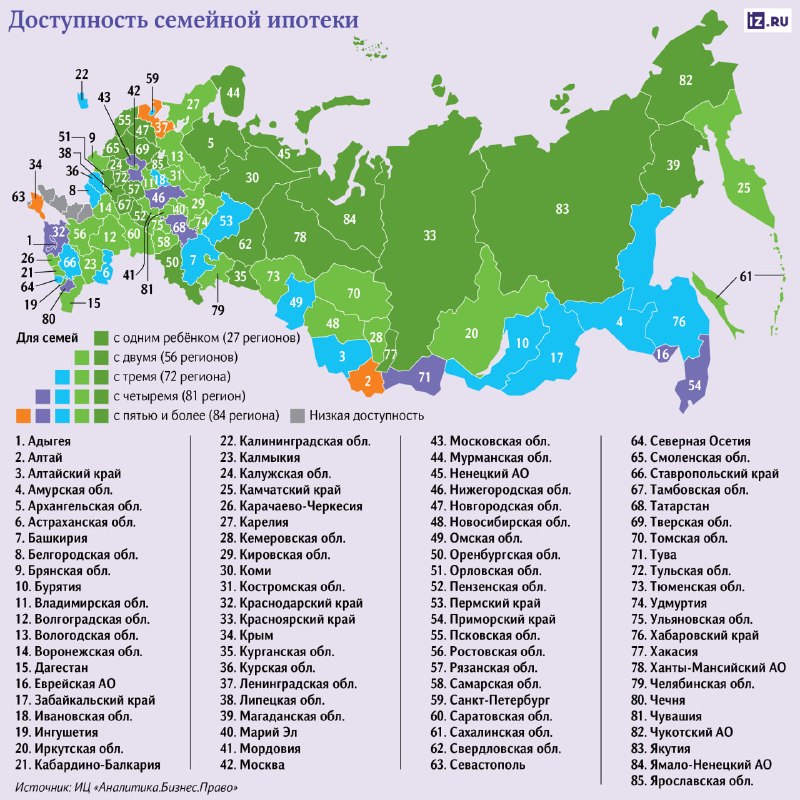
🤱🏠 Семейная ипотека стала выгоднее многодетным и сложнее для семей с одним ребёнком.

🔸 С 1 октября ставка зависит от числа детей: 10% для одного ребёнка, 8% для двух, 6% для трёх, 4% для четырёх, 2% для пяти и более. Льготный период — 15 лет.

🔸 География доступности меняется: для одного ребёнка число регионов с платежом до 30% дохода сокращается с 70 до 27, для двух — до 56. Для трёх детей — 72 региона, для четырёх — 81, для пяти — 84 из 85.

🔸 Реформа снижает привлекательность программы для инвестиционных покупок (их доля уже упала до 6-7%) и может переток покупателей на вторичный рынок. Сделки с готовым жильём выросли на 28% за 8 месяцев.

Для семей с одним и двумя детьми, которые покупают недвижимость для собственного проживания, доступность программы заметно снизится. Главные выгодоприобретатели реформы — многодетные: рост лимитов позволяет отказаться от рыночной части кредита, — Венера Шайдуллина, «Аналитика. Бизнес. Право».


Семейная ипотека становится адресной: поддержка смещается в сторону многодетных, а семьям с одним-двумя детьми сложнее. Это может замедлить рост цен на новостройки, но подтолкнуть вверх вторичный рынок.

🎥 ProБанки
  • ❤ 1
  • 🤔 1
Post #43938 24
📈💳 Кредитование населения растёт на фоне отложенного спроса, но ЦБ сдерживает риски через лимиты.

👉 Портфель населения вырос до 40,2 трлн руб. (+2,2 трлн с начала года), тогда как год назад прирост был лишь 748 млрд. Причина — отложенный спрос и сезонные расходы.

👉 Структура: ипотека — 35%, кредиты наличными — 32%, карты и автокредиты — по 15%. Около половины портфеля — необеспеченные продукты с повышенным риском.

👉 Доля проблемной задолженности стабилизировалась на 13%. ЦБ с октября ограничил выдачи заёмщикам с высокой нагрузкой: не более 15% таких кредитов от общего объёма (ранее 18%).

Признаков долгового пузыря нет. Объём задолженности в 40 трлн рублей сам по себе не говорит о чрезмерной закредитованности — важнее сопоставлять платежи с доходами, — Алексей Войлуков, Президентская академия.


К концу года портфель может достичь 41-42 трлн руб., ускорение возможно в 2027-м при снижении ставок.

🎥 ProБанки
  • 👍 1
  • 🤨 1
  • 🤷 1
Post #43937 27
🚨❌ Просьба принять и перевести деньги может быть дропперской схемой.

🔹 Если от человека требуется только принять деньги и отправить дальше без понятного объяснения — это может быть дропперская схема. Мошенники предлагают «подработку» с процентом за переводы.

🔹 Насторожить должны: просьба оформить карту для другого, передать доступ к онлайн-банку или снять поступившие деньги. При «ошибочном переводе» — не переводите самостоятельно, обратитесь в банк.

🔹 Особенно уязвимы подростки: мошенники ищут их в игровых сообществах и предлагают деньги или игровые предметы за данные карты. Владельцу грозит ограничение операций и требование вернуть деньги пострадавших.

Владелец карты может понимать, что делает, но иногда его вовлекают под видом обычной просьбы или подработки. Если счёт окажется связан с незаконными переводами, владелец рискует столкнуться с ограничением операций и требованием вернуть деньги, — Андрей Минаев, Альфа-Деньги.


Дропперство — уголовно наказуемо, даже если человек не осознавал участия. Не принимайте и не переводите чужие деньги, не передавайте карты и доступ к счетам. Обсуждайте риски с подростками.

🎥 ProБанки
  • 🤨 1
  • 😨 1
Post #43936 26
🥰💵 Автокредиты становятся долгосрочнее из-за роста цен и жёстких требований ЦБ.

👉 Средний срок автокредита — 6 лет (в «Сбере» — более 6, максимум 10 лет), средняя сумма — 1,6 млн руб. За год срок вырос на 10 месяцев.

👉 Причина — рост цен: новая машина подорожала с 1,5 до 3,5 млн руб. за 6 лет. Реальная ставка с учётом страховки — около 17%, платёж — 36 тыс. руб.

👉 Для одобрения нужен подтверждённый доход от 72 тыс. руб. (при платеже 36 тыс.), лучше — 80-100 тыс. 62% россиян получают меньше 60 тыс. — для них автокредиты недоступны. В августе 67% заявок получили отказ.

При росте стоимости автомобиля у покупателя три варианта: увеличить взнос, выбрать модель дешевле или растянуть срок. На практике выбирают последнее — это снижает платёж, но увеличивает переплату и срок обязательств, — Игорь Расторгуев, «АМаркетс».


Для одобрения важны официальный доход, большой первоначальный взнос и низкая долговая нагрузка.

🎥 ProБанки
  • 🤷‍♂ 1
  • 👍 1
Post #43935 22
🚨💵 Банки-нарушители будут платить в ФОСВ в четыре раза больше.

• С 1 октября банки с низким баллом по риску недобросовестного поведения (РНП) два квартала подряд будут платить повышенный взнос в Фонд страхования вкладов — 300% от базовой ставки.

• Примеры нарушений: неполная или недостоверная информация о договоре, продажа сложных инвестпродуктов без тестирования. Полный перечень ЦБ публиковать не планирует.

• Для крупных банков дополнительный взнос может исчисляться миллиардами рублей. Это не разовый штраф, а постоянная издержка минимум на полгода — стимул менять практику продаж.

Дополнительный взнос — не разовый штраф, а постоянная издержка, которую придётся нести как минимум полгода. Чем больше объём вкладов, тем выше сумма платежа, — Василий Кутьин, Инго Банк.


Новая мера заставляет банки контролировать не только финансовые показатели, но и качество продаж. Клиенты могут получить более честные консультации, но есть риск, что банки закроют неквалам доступ к сложным продуктам или переложат издержки в тарифы.

🎥 ProБанки
  • 🤨 1
  • 😨 1
Post #43934 21
🛸🏦 ЦБ разрешил банкам снижать нагрузку на капитал при кредитовании защиты от БПЛА.

🔸 ЦБ разрешил применять понижающие коэффициенты по кредитам на защиту критической инфраструктуры от БПЛА: 30% для заёмщиков инвесткласса, 50% для остальных. Макропруденциальные надбавки не применяются.

🔸 Мера действует в пределах лимита для проектов технологического суверенитета. Решение вступило в силу, но ограничено до конца 2026 года — срок снижает потенциал.

🔸 Совокупный объём инвестиций в защиту инфраструктуры оценивается в сотни млрд руб., до 50% может прийтись на банковское финансирование. Наиболее действенная мера — отмена надбавок, так как напрямую высвобождает капитал.

Для запуска новых долгосрочных проектов меры явно недостаточно: крупные банки анализируют и согласовывают сделки по несколько месяцев. Наиболее действенная мера — отмена макропруденциальных надбавок, она напрямую высвобождает капитал, — Константин Бородулин, НРА.


Послабления упрощают финансирование проектов защиты от БПЛА, но короткий срок и долгий цикл согласования ограничивают эффект. Для масштабирования нужны субсидируемые ставки и гарантийная поддержка.

🎥 ProБанки
  • ❤ 1
  • 🤔 1
Post #43933 29
❗️ Что меняется с 1 октября: платформы, СБП, налоги и маркировка.

👉 Платформенная экономика: маркетплейсы с аудиторией от 100 тыс. пользователей войдут в реестр. Покупатели смогут предъявлять требования продавцу через платформу. Ограничат продажу незарегистрированных лекарств, БАДов и немаркированных товаров.

👉 СБП: можно вносить наличные через банкомат одного банка на счёт в другом (лимиты 25 тыс. за операцию, 50 тыс. в сутки, 200 тыс. в месяц). Появится возможность платежей в пользу частной практики (нотариусы, адвокаты, оценщики).

👉 Налоги: НДС по договорам до изменения законодательства рассчитают из согласованной цены. Уточнены условия ставки 10% для детских товаров и учёт НДС при субсидиях.

Минэкономразвития должно сформировать реестр платформ до 2 ноября 2026 года. Оператор платформы не становится автоматически продавцом товара, но обязан обеспечить техническую возможность для возврата денег и товара, — из текста законов.


Октябрьские изменения затрагивают маркетплейсы, платежи, налоги и маркировку. Бизнесу стоит заранее проверить соответствие новым требованиям, особенно по табачным лицензиям и маркировке.

🎥 ProБанки
  • ⚡ 1
  • 👍 1
Post #43932 28
🏦📈 Прибыль банков восстанавливается, но рост замедлится.

🔹 Банки восстановили процентные доходы после провала прошлого года: у ВТБ маржа выросла с 1,0% до 2,6%, а чистые процентные доходы — в 2,5 раза. Это отражает общий тренд сектора после периода низкой маржинальности.

🔹 Дальнейший рост ограничен: конкуренция за клиентов, замедление снижения ключевой ставки и высокие отчисления в резервы сдерживают маржу. Прогноз по прибыли сектора на три года — 3,8-4,5 трлн руб. ежегодно, без существенного ускорения.

🔹 ЦБ повысил прогноз прибыли банков на 2026 год с 3,4-3,9 до 3,9-4,4 трлн руб., на 2027 год ожидает 3,7-4,2 трлн. Рост за счёт портфеля компенсируется резервами.

Замедление снижения ключевой ставки и конкуренция за клиентов могут замедлить рост чистой процентной маржи, а в случае некоторых игроков — привести к её снижению, — Дмитрий Пьянов, первый зампред ВТБ.


Сектор прошёл пик восстановления маржи: дальше рост прибыли будет умеренным. Банки зарабатывают на процентных доходах, но конкуренция и риски по кредитам ограничивают потенциал. Для клиентов это означает, что ставки по вкладам и кредитам вряд ли резко изменятся.

🎥 ProБанки
  • ❤ 1
  • 👍 1
Post #43931 23
📊🤔 Что выбрать: вклад или накопительный счёт?

👉 Вклад на 1-2 года фиксирует ставку, если деньги не нужны в ближайшее время. Накопительный счёт удобнее для постоянного доступа, но доходность может меняться.

👉 «Лестница вкладов»: распределить сумму между депозитами на 3, 6 и 12 месяцев — часть денег становится доступной раньше, другая продолжает приносить доход.

👉 Проверяйте доходность после промопериода: повышенный процент в начале срока может не сохраниться. Сравнивайте предложения с учётом условий на весь период.

Вопрос не в том, какой продукт всегда выгоднее, а в том, когда понадобятся деньги. Если сумма может понадобиться в любой день, важнее свободный доступ. Если срок известен — вклад позволяет заранее определить условия, — Инна Солдатенкова, Банки.ру.


Выбор между вкладом и накопительным счётом зависит от срока и цели. Для доступа — счёт, для фиксации ставки — вклад, для гибкости — «лестница вкладов».

🎥 ProБанки
  • 🔥 1
  • 🤔 1
Post #43930 22
❗️🏠 Семейная ипотека с 1 октября: ставка привязана к числу детей и субсидируется 15 лет.

• В Москве, Петербурге и столичных областях ставка: 12% при одном ребёнке, 10% при двух, 8% при трёх, 6% при четырёх, 4% при пяти и более. В регионах — на 2 п.п. ниже. Хотя бы один ребёнок должен быть младше 7 лет.

• Льготная ставка субсидируется не дольше 15 лет — на оставшийся срок условия нужно уточнять в банке. На кредите 6 млн руб. на 15 лет: при 6% платёж 50,6 тыс. руб., при 10% — 64,5 тыс., при 2% — 38,6 тыс.

• Чтобы оформить кредит на прежних условиях, до 1 октября нужно подписать договор, а не просто получить одобрение. Но спешка не должна вести к покупке по завышенной цене.

Тем, кто хочет успеть оформить кредит на прежних условиях, недостаточно получить предварительное одобрение: до 1 октября нужно подписать кредитный договор. Но спешка не должна вести к покупке квартиры по завышенной цене, — Татьяна Решетникова, «Этажи».


До 1 октября — окно для оформления по старым правилам.

🎥 ProБанки
  • 👍 1
  • 🤔 1
Post #43929 28
🤑 Цифровые рубли не пропадут при банкротстве банка.

🔸 Цифровые рубли хранятся на платформе ЦБ, банк — лишь окно доступа. При банкротстве банка счёт сохранится, управлять можно через приложение другого банка. Страховка вкладов не применяется — это обязательство ЦБ.

🔸 Реальные риски: мошенники (звонки от имени ЦБ), ошибочные переводы (отменить нельзя без согласия получателя или суда), ограничения по решению приставов и налоговой.

🔸 Для сбережений не подходит: проценты не начисляются, инфляция снижает покупательную способность. Цифровой рубль — для платежей и переводов. Не имеет срока действия и входит в наследство.

Банк здесь выступает окном доступа. Если он уйдёт с рынка, счёт цифрового рубля сохранится. Цифровой рубль предназначен прежде всего для платежей, а не для сбережений, — Ксения Гаричкина, «Резолекс».


Открывайте счёт только через официальное приложение, проверяйте получателя и не храните на нём долгосрочные накопления.

🎥 ProБанки
  • 👍 1
  • 👏 1
Post #43928 27
⛔️ OFAC начал отказывать россиянам в разблокировке активов из-за санкций против Ирана.

👉 С 10 сентября OFAC рассматривает заявления на разблокировку американских бумаг по презумпции отказа. После включения ВТБ в иранский список отказы начали получать инвесторы, у которых банк был в цепочке хранения.

👉 На 30 ноября 2022 года за рубежом заблокировано 5,7 трлн руб. российских активов, более 20% — у розничных инвесторов. Оборот иностранных бумаг на СПБ Бирже в 2021 году — около $393 млрд.

👉 Для вывода бумаг из Euroclear достаточно лицензии минфина Бельгии. Для активов в американских депозитариях нужна лицензия OFAC, которую получить практически невозможно. Получение лицензий — лишь первый этап: далее перевод через брокеров и вывод в Россию.

Уже есть случаи, когда ВТБ вообще не упоминался в цепочке, но OFAC всё равно отказал со ссылкой на иранские санкции. Фактически с трудностями может столкнуться любой российский инвестор с американскими активами, — Ольга Плеханова, финансовый юрист.


Инвесторам стоит оспаривать ошибочные решения, подтверждая фактический маршрут учёта активов, но процесс может затянуться на годы.

🎥 ProБанки
  • 😱 1
  • 😨 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →